INTRODUÇÃO
Ensinar educação financeira para uma criança não significa falar de investimentos complexos, Bolsa de Valores ou produtos financeiros.
O primeiro aprendizado começa com conceitos muito mais simples:
“Eu tenho uma quantidade limitada de dinheiro. Preciso escolher como utilizá-la.”
É justamente nesse ponto que a mesada pode cumprir uma função educativa.
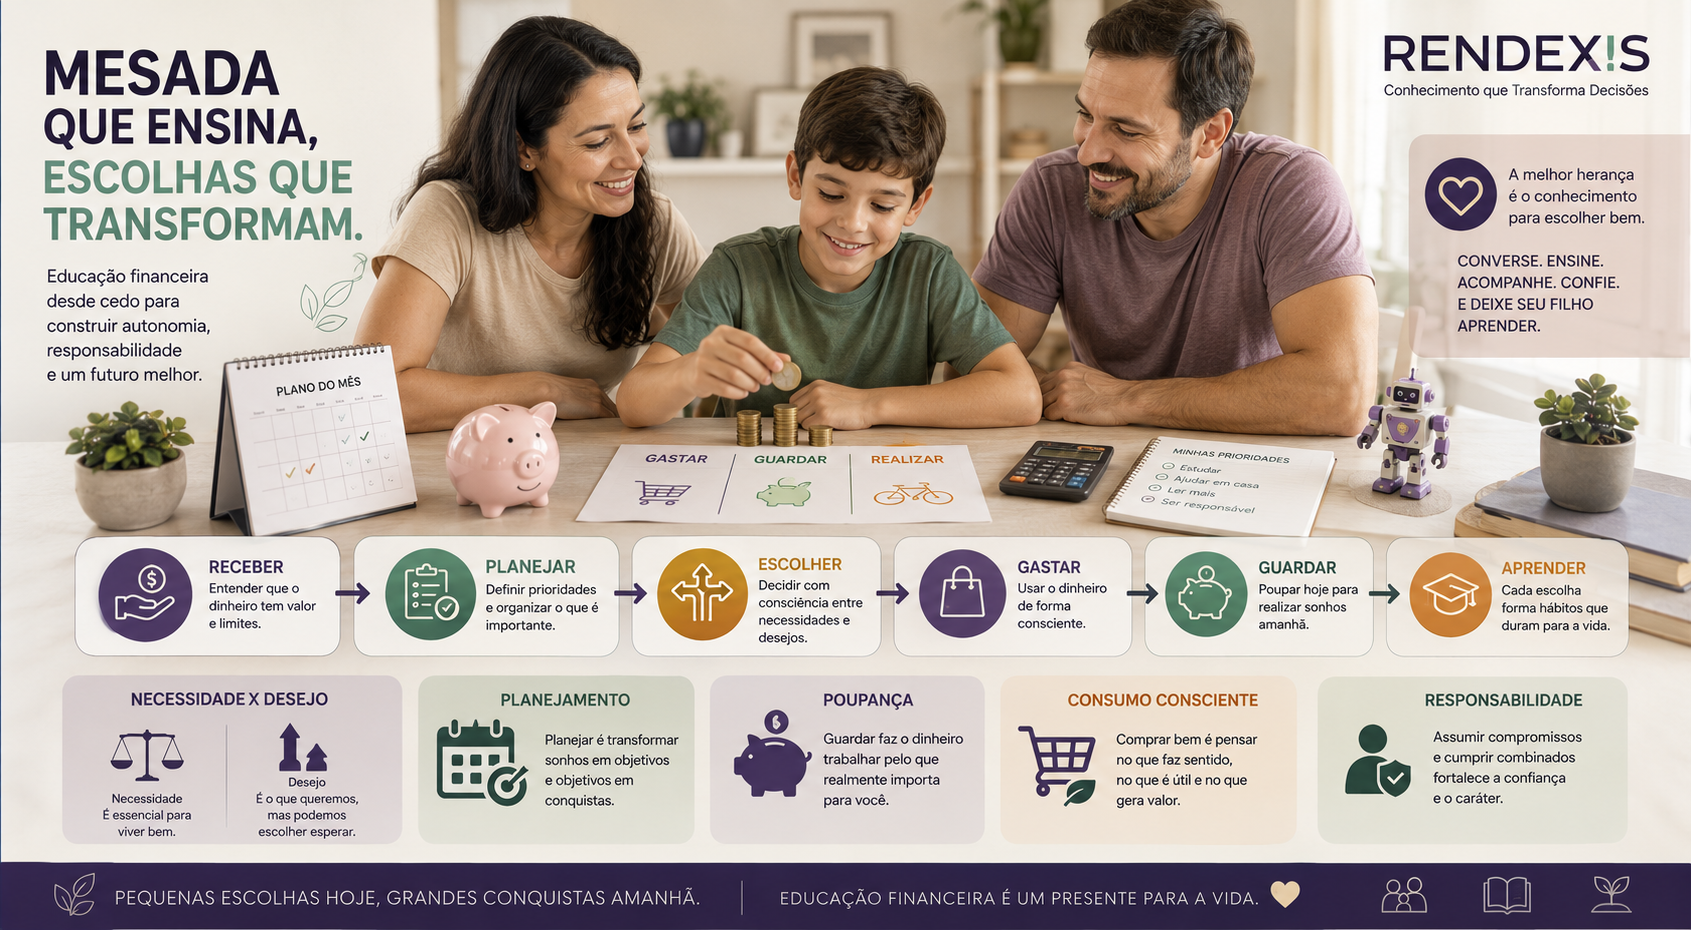
Ao receber uma quantia previamente combinada, a criança pode aprender a:
- diferenciar necessidade de desejo;
- fazer escolhas;
- estabelecer prioridades;
- esperar para comprar;
- guardar parte do dinheiro;
- acompanhar seus gastos;
- compreender que recursos são limitados;
- assumir pequenas responsabilidades;
- perceber consequências das próprias decisões.
O Banco Central considera a educação financeira parte importante da formação para a cidadania financeira e disponibiliza conteúdos específicos para crianças e adolescentes.
A questão central, portanto, não é:
“Quanto devo dar de mesada?”
A pergunta mais importante é:
“O que quero que meu filho aprenda ao administrar esse dinheiro?”
O QUE É A MESADA?
Mesada é uma quantia de dinheiro entregue regularmente à criança ou ao adolescente, normalmente em periodicidade definida pela família.
Pode ser:
- semanal;
- quinzenal;
- mensal.
Não existe uma regra universal sobre o valor ideal.
A quantidade deve considerar:
- idade;
- maturidade;
- finalidade;
- realidade financeira da família;
- responsabilidades atribuídas;
- objetivos pedagógicos.
O importante é que a criança compreenda que aquele dinheiro possui limites.
Se ela gastar tudo imediatamente, terá de esperar pelo próximo período.
Essa experiência pode ensinar algo que nenhuma explicação teórica consegue transmitir da mesma forma:
recursos são finitos e escolhas têm consequências.
COMO FUNCIONA — PASSO A PASSO
Como a arquitetura editorial utilizada pela RENDEXIS para conteúdos de segurança financeira foi construída originalmente para golpes, neste artigo ela será preservada, mas adaptada ao tema de educação financeira.
Aqui, “como funciona” significa o funcionamento da mesada como ferramenta pedagógica.
PASSO 1 — DEFINIR O OBJETIVO
Explique para a criança por que ela receberá a mesada.
Não é simplesmente:
“Aqui está seu dinheiro.”
É:
“Vamos usar esse dinheiro para você aprender a fazer escolhas.”
PASSO 2 — DEFINIR A PERIODICIDADE
Escolha uma frequência adequada à idade.
Para crianças menores, períodos mais curtos podem facilitar a compreensão.
Para crianças maiores, períodos mais longos permitem trabalhar planejamento.
PASSO 3 — COMBINAR AS REGRAS
Explique:
- quanto receberá;
- quando receberá;
- o que poderá comprar;
- o que os pais continuarão pagando;
- o que acontece quando o dinheiro acaba.
PASSO 4 — DEIXAR A CRIANÇA DECIDIR
Dentro dos limites estabelecidos pela família, permita que ela faça pequenas escolhas.
PASSO 5 — CONVERSAR SOBRE AS DECISÕES
Não transforme a conversa em fiscalização.
Pergunte:
“Você ficou satisfeito com o que comprou?”
“Você preferia ter guardado?”
“O que faria diferente?”
PASSO 6 — TRANSFORMAR ERROS EM APRENDIZADO
Se a criança gastar tudo rapidamente, não necessariamente reponha o dinheiro.
O erro pode ser uma oportunidade de aprendizagem.
PRINCIPAIS MODALIDADES — ESPECÍFICAS DO TEMA
Não existe apenas uma forma correta de trabalhar a mesada.
A família pode escolher diferentes modelos.
Mesada livre
A criança recebe determinado valor e decide como utilizá-lo.
É um modelo adequado para trabalhar:
- autonomia;
- escolhas;
- planejamento;
- consequências.
Semanada
Em vez de receber mensalmente, a criança recebe semanalmente.
Pode ser especialmente útil para crianças menores, que ainda estão desenvolvendo a capacidade de planejamento de períodos mais longos.
Mesada com divisão de objetivos
A família pode incentivar a criança a separar o dinheiro para diferentes finalidades:
GASTAR → GUARDAR → DOAR
Não existe necessidade de estabelecer percentuais rígidos.
O objetivo é mostrar que o dinheiro pode possuir diferentes funções.
Mesada vinculada a responsabilidades
Aqui é necessário cuidado.
É diferente ensinar:
“Você recebe dinheiro porque precisa aprender a administrar.”
de:
“Você só recebe dinheiro se fizer todas as tarefas domésticas.”
A família pode estabelecer responsabilidades compatíveis com a idade sem transformar toda contribuição doméstica em uma transação financeira.
A criança precisa compreender que existem responsabilidades que fazem parte da vida familiar.
Mesada educativa
Nesse modelo, o foco principal é pedagógico.
A criança pode acompanhar:
- quanto recebeu;
- quanto gastou;
- quanto guardou;
- para que comprou;
- quanto ainda possui.
O objetivo é desenvolver consciência financeira, e não simplesmente controlar despesas.
PRINCIPAIS SINAIS DE ALERTA
Nesta seção, o “alerta” não é sobre um golpe financeiro.
São comportamentos que indicam que a mesada pode estar sendo utilizada de maneira inadequada como ferramenta educativa.
🚨 SINAL 1 — A CRIANÇA RECEBE DINHEIRO SEM APRENDER A ADMINISTRÁ-LO
A mesada não deve ser apenas uma transferência automática.
🚨 SINAL 2 — OS PAIS SEMPRE COMPLETAM O DINHEIRO
Se a criança gasta tudo e recebe imediatamente mais dinheiro, ela pode não perceber a relação entre escolha e consequência.
🚨 SINAL 3 — TODO COMPORTAMENTO É MONETIZADO
“Quanto você me paga para arrumar o quarto?”
Se todas as tarefas passam a exigir recompensa financeira, a criança pode desenvolver uma visão excessivamente transacional das responsabilidades.
🚨 SINAL 4 — A MESADA É USADA COMO CASTIGO
Retirar todo o dinheiro como punição pode transformar uma ferramenta educativa em instrumento de controle.
🚨 SINAL 5 — OS PAIS DECIDEM TUDO
Se os adultos controlam cada centavo, a criança não desenvolve autonomia.
🚨 SINAL 6 — A CRIANÇA É INCENTIVADA A CONSUMIR
A mesada deve ensinar escolhas.
Não estimular compras.
🚨 SINAL 7 — COMPARAÇÃO COM OUTRAS CRIANÇAS
“Seu colega ganha mais.”
Essa comparação pouco contribui para a educação financeira.
Cada família possui uma realidade econômica diferente.
COMO SE PROTEGER — ESTRATÉGIAS PARA UMA MESADA EDUCATIVA
A proteção, neste artigo, significa proteger a criança de hábitos financeiros inadequados.
Ensine antes de entregar
Explique conceitos básicos:
dinheiro → escolha → consequência.
Estabeleça limites claros
A criança precisa saber:
“Quando o dinheiro acabar, não haverá reposição automática.”
Isso ajuda a compreender escassez e planejamento.
Incentive a poupança
Guardar dinheiro para um objetivo concreto costuma ser mais didático do que simplesmente dizer:
“Você precisa economizar.”
Por exemplo:
“Você quer comprar determinado brinquedo? Quanto já tem? Quanto falta?”
Ensine a esperar
A espera é uma habilidade financeira.
A criança aprende que:
querer algo não significa precisar comprar imediatamente.
Ensine comparação
Antes de uma compra, pergunte:
- Existem outras opções?
- Preciso realmente disso?
- Quanto custa?
- Vale a pena esperar?
- Tenho dinheiro suficiente?
Converse sobre publicidade
Crianças são expostas diariamente a publicidade.
Ensine que:
propaganda existe para incentivar o consumo.
Isso não significa que toda publicidade seja ruim.
Significa que a criança precisa aprender a diferenciar:
desejo criado pela propaganda de necessidade real.
O QUE FAZER SE VOCÊ “CAIR NO GOLPE” DA MESADA?
Aqui também fazemos uma adaptação da arquitetura de segurança financeira.
O “golpe” pode ser entendido como uma armadilha comportamental familiar.
Se a família perceber que o sistema não está funcionando, não é necessário abandonar a ideia.
FAÇA UMA REVISÃO.
Pergunte:
- O valor é adequado?
- A periodicidade funciona?
- A criança entende as regras?
- Os pais estão interferindo demais?
- O dinheiro está sendo usado apenas para consumo?
- Existe algum objetivo de poupança?
- A mesada está gerando conflitos?
Depois:
ajuste o método.
Educação financeira é um processo.
Não existe necessidade de acertar tudo na primeira tentativa.
EXEMPLO PRÁTICO
Imagine uma criança de 10 anos que recebe uma pequena quantia regularmente.
Ela quer comprar um brinquedo.
Possui duas possibilidades:
OPÇÃO A
Gastar imediatamente em pequenos produtos.
OPÇÃO B
Guardar parte do dinheiro durante algumas semanas.
Os pais não precisam decidir por ela.
Podem perguntar:
“O que você prefere?”
A criança escolhe.
Se decidir gastar tudo, aprende:
dinheiro gasto não está mais disponível.
Se decidir guardar:
esperar pode permitir alcançar um objetivo maior.
O aprendizado está justamente na consequência da decisão.
ERROS COMUNS
“Quanto maior a mesada, melhor.”
Não.
O valor deve ser compatível com o objetivo educativo e com a realidade da família.
“A criança precisa ganhar dinheiro para aprender.”
Não necessariamente.
Educação financeira também pode ser ensinada por meio de:
- brincadeiras;
- histórias;
- compras no supermercado;
- comparação de preços;
- planejamento de passeios;
- jogos;
- conversas.
O Banco Central disponibiliza inclusive materiais educativos específicos para crianças.
“Vou pagar por todas as tarefas.”
Cuidado.
Responsabilidade familiar e remuneração não precisam ser a mesma coisa.
“Se gastar tudo, vou dar mais.”
Isso pode enfraquecer o aprendizado sobre limites.
“Vou controlar tudo.”
Autonomia também faz parte da educação financeira.
“Vou ensinar investimento para uma criança pequena.”
O primeiro passo não é investimento.
É:
ESCOLHA → PLANEJAMENTO → POUPANÇA → CONSUMO CONSCIENTE.
“Dinheiro é assunto de adulto.”
Não.
O Banco Central desenvolve programas específicos de educação financeira para crianças e adolescentes.
CHECKLIST RENDEXIS DE PROTEÇÃO
Antes de iniciar ou modificar uma mesada, os pais podem verificar:
- Definimos o objetivo educativo da mesada?
- A criança entende o que é dinheiro?
- O valor é compatível com a realidade familiar?
- A periodicidade é adequada à idade?
- Explicamos claramente as regras?
- A criança possui alguma autonomia?
- Estamos evitando controlar cada gasto?
- Estamos evitando repor automaticamente o dinheiro?
- Incentivamos a espera antes de algumas compras?
- Ensinamos diferença entre necessidade e desejo?
- Conversamos sobre publicidade?
- Incentivamos algum objetivo de poupança?
- Evitamos transformar todas as tarefas domésticas em pagamentos?
- Estamos tratando erros como oportunidades de aprendizado?
- A criança pode fazer perguntas sobre dinheiro?
- Conversamos sobre segurança digital e compras online quando apropriado?
- Estamos ensinando que dinheiro possui limites?
- Estamos dando exemplo por meio do comportamento dos adultos?
REGRA RENDEXIS
A melhor mesada não é necessariamente a maior. É aquela que ajuda a criança a aprender a tomar decisões.
CONCLUSÃO
A educação financeira começa muito antes do primeiro salário.
Ela começa quando a criança percebe que:
não é possível comprar tudo.
E que cada escolha tem uma consequência.
A mesada pode ajudar nesse processo porque transforma conceitos abstratos em experiências concretas.
A criança aprende que:
- o dinheiro é limitado;
- desejos precisam ser priorizados;
- algumas compras exigem espera;
- poupar exige disciplina;
- escolhas possuem consequências;
- planejamento aumenta as possibilidades.
O Banco Central estrutura o Aprender Valor justamente em torno de três conceitos: planejar o uso dos recursos, poupar ativamente e usar o crédito de forma consciente.
A educação financeira também não deve ser confundida com privação.
Ensinar uma criança a administrar dinheiro não significa impedir que ela gaste.
Significa ajudá-la a compreender:
quando gastar, quanto gastar, por que gastar e quando esperar.
A criança que aprende isso desde cedo não necessariamente se tornará rica.
Mas poderá chegar à vida adulta com algo muito mais importante:
capacidade de tomar decisões financeiras conscientes.
E esse é exatamente o propósito da RENDEXIS:
Conhecimento que Transforma Decisões.
💡 DICA RENDEXIS / JORNADA FINANCEIRA
Não comece perguntando:
“Quanto vou dar de mesada?”
Comece perguntando:
“Qual comportamento financeiro quero ensinar?”
Se o objetivo é ensinar planejamento, dê espaço para a criança planejar.
Se o objetivo é ensinar poupança, permita que ela tenha um objetivo.
Se o objetivo é ensinar consumo consciente, envolva-a em pequenas decisões de compra.
Se o objetivo é ensinar responsabilidade, permita que algumas decisões tenham consequências.
O Banco Central disponibiliza conteúdos específicos para diferentes fases da vida, incluindo materiais para crianças e adolescentes.
A educação financeira, portanto, não é uma aula isolada.
É um processo contínuo.
FONTES OFICIAIS
- Banco Central do Brasil — Cidadania Financeira
- Banco Central — Ensinando crianças e adolescentes
- Banco Central — Aprender Valor
- Banco Central — Projetos escolares
- Banco Central — Educação Financeira e BNCC
- CAIXA — Educação financeira para filhos
- OCDE — Competências financeiras para crianças e jovens
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado. A mesada é apresentada como uma possível ferramenta de educação financeira, e não como requisito para que uma criança desenvolva competências financeiras.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.