Introdução
Empreender exige mais do que uma boa ideia. Exige controle financeiro, planejamento e disciplina para transformar faturamento em resultado.
Abrir uma empresa costuma envolver entusiasmo, expectativas de crescimento e, muitas vezes, uma grande concentração de esforços em vendas, marketing e operação. O problema é que muitos empreendedores deixam a gestão financeira em segundo plano justamente no período em que ela é mais importante.
Uma empresa pode vender, crescer e até apresentar aumento de faturamento e, ainda assim, enfrentar dificuldades para pagar fornecedores, impostos, funcionários e outras obrigações.
O motivo está em uma diferença fundamental: faturamento não é lucro e lucro não é necessariamente caixa disponível.
O Sebrae destaca que a gestão financeira envolve planejamento, execução, análise e controle das atividades financeiras do negócio. Entre os pontos fundamentais estão a separação das finanças pessoais e empresariais, o controle do fluxo de caixa, o planejamento e a gestão do capital de giro.
Neste artigo, a RENDEXIS apresenta os principais erros financeiros que quem está começando um negócio deve evitar.
MISTURAR O DINHEIRO DA EMPRESA COM O DINHEIRO PESSOAL
Este é um dos erros mais comuns entre empreendedores.
O empresário utiliza o caixa da empresa para pagar supermercado, escola, cartão de crédito, viagens ou outras despesas pessoais. Ao mesmo tempo, pode utilizar recursos pessoais para cobrir despesas do negócio.
O resultado é a perda de visibilidade sobre a verdadeira situação financeira da empresa.
Sem separar as movimentações, torna-se muito mais difícil responder perguntas fundamentais:
- Quanto a empresa realmente fatura?
- Quanto custa manter o negócio?
- Qual é o lucro?
- Quanto o empresário pode retirar?
- Existe dinheiro disponível para investir?
O próprio Governo Federal informa que, embora o MEI não seja obrigado a possuir uma conta bancária de pessoa jurídica, a boa administração começa pela separação do patrimônio pessoal e empresarial.
Como evitar: mantenha contas e controles separados e estabeleça uma retirada planejada para o empreendedor.
CONFUNDIR FATURAMENTO COM LUCRO
Vender muito não significa necessariamente ganhar dinheiro.
Imagine uma empresa que aumenta significativamente suas vendas, mas precisa conceder descontos, pagar comissões, arcar com impostos, comprar mercadorias, pagar taxas de cartão e suportar despesas operacionais maiores.
O faturamento aumenta, mas o resultado pode não acompanhar esse crescimento.
O empresário precisa acompanhar, pelo menos:
Faturamento → Custos → Despesas → Resultado
A pergunta correta não é apenas:
“Quanto minha empresa vende?”
É:
“Quanto sobra depois de pagar todos os custos e despesas?”
NÃO CONTROLAR O FLUXO DE CAIXA
Uma empresa precisa saber não apenas quanto recebeu, mas quando o dinheiro entra e quando precisa sair.
O fluxo de caixa permite registrar recebimentos e pagamentos e projetar a disponibilidade financeira futura. Segundo o Sebrae, esse controle ajuda o empresário a antecipar problemas e administrar o capital de giro.
Esse ponto é especialmente importante quando a empresa vende a prazo.
É perfeitamente possível ter:
Lucro contábil + vendas realizadas + pouco dinheiro disponível no caixa.
Isso acontece porque o resultado econômico e o fluxo financeiro ocorrem em momentos diferentes.
Como evitar: registre diariamente as entradas e saídas e faça projeções para as próximas semanas e meses.
DEFINIR O PREÇO APENAS OLHANDO O CONCORRENTE
Outro erro frequente é estabelecer o preço simplesmente observando quanto outras empresas estão cobrando.
O preço precisa considerar a estrutura econômica do próprio negócio.
Entre os elementos que podem precisar ser considerados estão:
- custos de aquisição ou produção;
- despesas operacionais;
- impostos;
- taxas;
- comissões;
- despesas financeiras;
- perdas e inadimplência;
- margem desejada;
- posicionamento do produto ou serviço.
Cobrar menos que o concorrente pode aumentar as vendas e, simultaneamente, destruir a margem da empresa.
Preço baixo não é sinônimo de negócio saudável.
CRESCER SEM PLANEJAR O CAPITAL DE GIRO
O crescimento também pode gerar problemas financeiros.
Uma empresa que aumenta suas vendas pode precisar comprar mais estoque, contratar funcionários, ampliar instalações, aumentar a capacidade produtiva ou financiar clientes por mais tempo.
Isso exige recursos.
O Sebrae chama atenção para um erro clássico: realizar investimentos com recursos próprios e posteriormente descobrir que faltam recursos para o capital de giro da operação.
Por isso, antes de crescer, o empresário precisa perguntar:
“Quanto dinheiro será necessário para financiar esse crescimento?”
Crescimento sem caixa pode transformar uma oportunidade em problema financeiro.
ASSUMIR DÍVIDAS SEM SABER COMO ELAS SERÃO PAGAS
Crédito não é necessariamente ruim.
Em determinadas situações, uma dívida pode financiar expansão, aquisição de equipamentos, estoque ou outros investimentos capazes de melhorar a capacidade operacional da empresa.
O problema é assumir uma obrigação financeira sem analisar sua capacidade de pagamento.
Antes de contratar crédito, o empreendedor deveria avaliar:
- valor total da dívida;
- custo financeiro;
- prazo;
- valor das parcelas;
- impacto no fluxo de caixa;
- finalidade do recurso;
- retorno esperado do investimento;
- capacidade de pagamento em cenários menos favoráveis.
Dívida precisa ter propósito e capacidade de pagamento.
ESQUECER IMPOSTOS E OBRIGAÇÕES
Um erro perigoso é olhar apenas para o dinheiro disponível no banco e esquecer que parte dele pode estar comprometida com obrigações futuras.
Dependendo do regime tributário, atividade e estrutura da empresa, podem existir diferentes tributos e obrigações acessórias.
O empresário precisa conhecer suas responsabilidades e trabalhar em conjunto com a contabilidade.
O problema não está apenas no valor do imposto. O atraso pode gerar consequências financeiras adicionais e comprometer o planejamento do negócio.
Como evitar: mantenha calendário de obrigações e provisione os valores necessários.
NÃO CRIAR UMA RESERVA FINANCEIRA PARA A EMPRESA
Empresas estão expostas a acontecimentos inesperados:
- queda nas vendas;
- atraso de clientes;
- aumento de custos;
- problemas operacionais;
- necessidade de manutenção;
- perda de contratos;
- despesas extraordinárias.
Sem liquidez, um problema temporário pode rapidamente transformar-se em uma crise financeira.
Por isso, a empresa deve avaliar a construção de uma reserva compatível com sua realidade, seu ciclo financeiro e o grau de volatilidade de suas receitas.
Não existe um valor universal que sirva para todas as empresas.
O tamanho da reserva deve considerar o risco e a estrutura de cada negócio.
CONCENTRAR DEMAIS AS RECEITAS EM POUCOS CLIENTES
Imagine uma pequena empresa cuja maior parte do faturamento depende de um único cliente.
Enquanto o contrato permanece ativo, a situação pode parecer confortável.
Mas a perda desse cliente pode provocar uma queda significativa nas receitas e comprometer rapidamente o caixa.
Por isso, o empreendedor deve acompanhar a concentração das receitas e, sempre que possível, desenvolver uma base mais diversificada de clientes e canais de venda.
Dependência excessiva também é um risco financeiro.
TOMAR DECISÕES FINANCEIRAS SEM DADOS
Outro erro comum é administrar a empresa “de cabeça”.
O empresário sabe quanto vende aproximadamente, lembra de algumas despesas e acompanha o saldo bancário, mas não possui informações estruturadas.
Isso dificulta decisões importantes.
O controle financeiro deve permitir acompanhar indicadores como:
Receitas → Custos → Despesas → Margem → Lucro → Caixa → Dívidas → Capital de giro
Planilhas, sistemas de gestão e ferramentas financeiras podem ajudar, desde que os dados sejam registrados corretamente e analisados com regularidade.
O Sebrae destaca que os controles financeiros fornecem informações fundamentais para a gestão do capital de giro e para a tomada de decisões empresariais.
O ERRO QUE ESTÁ POR TRÁS DE MUITOS OUTROS
Existe um padrão comum entre vários desses problemas:
o empreendedor toma decisões financeiras olhando apenas para o presente.
Compra hoje.
Contrata hoje.
Investe hoje.
Dá prazo para o cliente hoje.
Retira dinheiro hoje.
Mas as consequências financeiras aparecem semanas ou meses depois.
A gestão financeira precisa trabalhar com visão prospectiva.
Não basta saber:
“Quanto tenho hoje?”
É necessário saber:
“Quanto terei disponível daqui a 30, 60 ou 90 dias?”
Essa mudança de perspectiva pode alterar completamente a qualidade das decisões.
UM MODELO SIMPLES PARA QUEM ESTÁ COMEÇANDO
Uma pequena empresa pode começar sua organização financeira com cinco controles básicos:
1. CONTROLE DE CAIXA
Registrar tudo que entra e sai.
2. CONTROLE DE CONTAS A PAGAR
Saber quais compromissos serão exigidos e quando.
3. CONTROLE DE CONTAS A RECEBER
Acompanhar vendas realizadas e valores que ainda serão recebidos.
4. CONTROLE DE CUSTOS E DESPESAS
Conhecer quanto custa manter a empresa funcionando.
5. PLANEJAMENTO FINANCEIRO
Projetar receitas, despesas, investimentos, dívidas e disponibilidade de caixa.
O Sebrae recomenda justamente a utilização do fluxo de caixa como instrumento de planejamento e controle, inclusive para antecipar necessidades de capital de giro.
A REGRA MAIS IMPORTANTE: EMPRESA PRECISA DE DISCIPLINA FINANCEIRA
Não existe ferramenta capaz de compensar completamente a falta de disciplina.
O empreendedor precisa criar uma rotina para:
- registrar as movimentações;
- conferir o caixa;
- acompanhar contas a pagar;
- acompanhar contas a receber;
- analisar custos;
- verificar margens;
- planejar impostos;
- avaliar dívidas;
- acompanhar capital de giro;
- revisar os resultados.
A gestão financeira não deve ser realizada somente quando aparece um problema.
Ela deve fazer parte da rotina da empresa.
CONCLUSÃO
Começar um negócio já envolve riscos comerciais, operacionais e estratégicos. Não é necessário adicionar a esses riscos problemas financeiros que poderiam ser evitados com controles básicos.
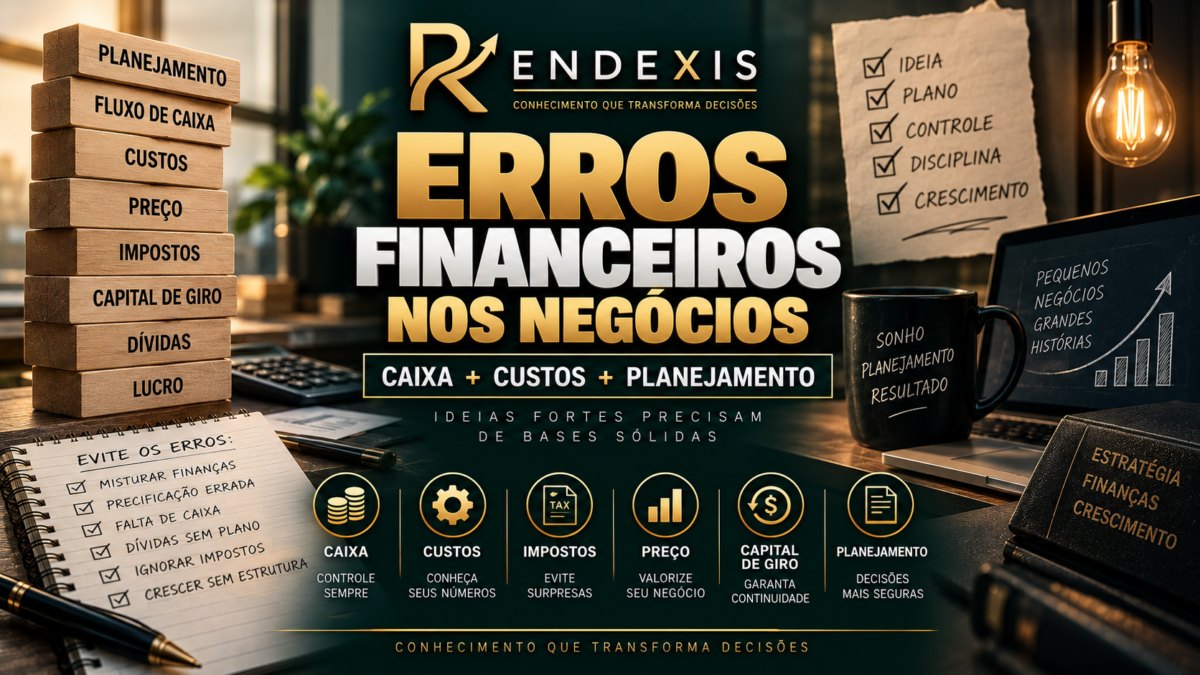
Os erros mais comuns são conhecidos: misturar dinheiro pessoal e empresarial, confundir faturamento com lucro, não controlar o fluxo de caixa, precificar incorretamente, crescer sem capital de giro, assumir dívidas sem planejamento, ignorar obrigações, não formar reservas, depender excessivamente de poucos clientes e tomar decisões sem dados.
A boa gestão financeira começa antes de a empresa enfrentar dificuldades.
Empreender não é apenas vender. É transformar vendas em resultado, resultado em caixa e caixa em crescimento sustentável.
Para quem está começando, uma das maiores vantagens competitivas pode ser justamente aquilo que muitas empresas negligenciam:
conhecer os próprios números.
FONTES OFICIAIS
- SEBRAE — Serviço Brasileiro de Apoio às Micro e Pequenas Empresas
- GOVERNO FEDERAL — Portal Empresas & Negócios
AVISO LEGAL: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.