INTRODUÇÃO
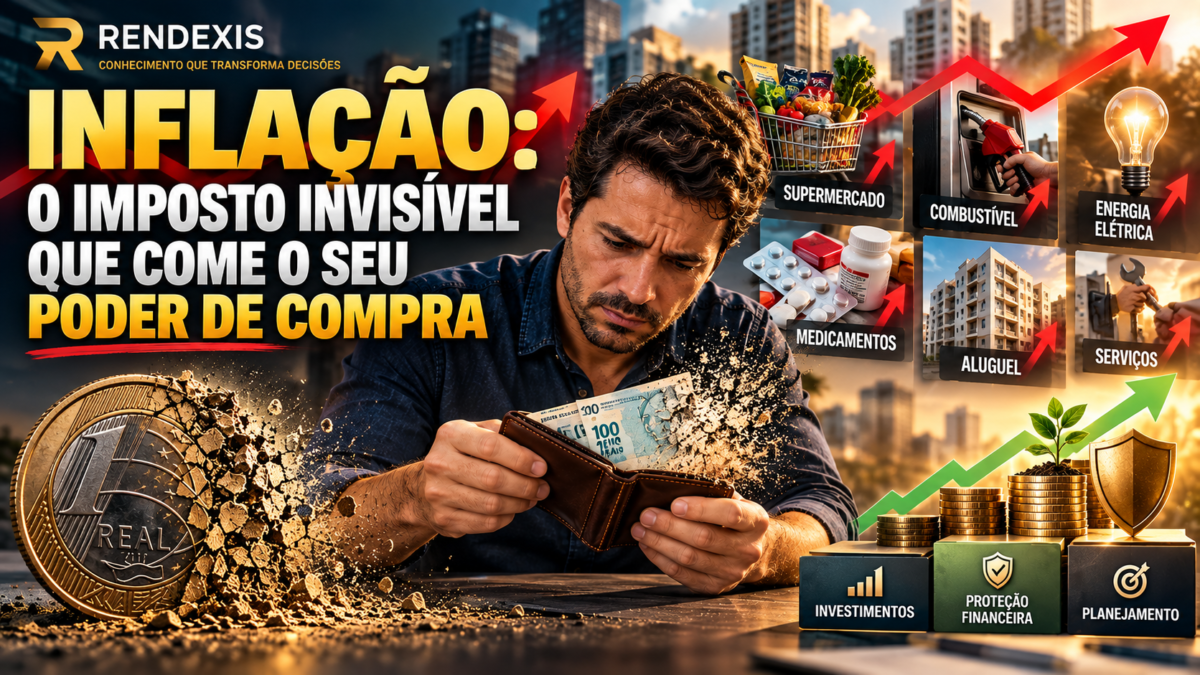
Existe uma ameaça financeira que não aparece na fatura do cartão, não chega como boleto e não é descontada diretamente da sua conta bancária.
Mesmo assim, ela pode reduzir silenciosamente o valor do seu salário, da sua aposentadoria, da sua reserva financeira e de todo o patrimônio que você levou anos para construir.
Essa ameaça é a inflação.
Imagine que hoje você tenha R$ 10.000.
O número continuará aparecendo no seu extrato como R$ 10.000 daqui a alguns anos se você não gastar o dinheiro. Mas isso não significa que os R$ 10.000 continuarão comprando as mesmas coisas.
Se os preços subirem, o dinheiro continuará nominalmente igual, mas seu poder de compra será menor.
O Banco Central define inflação como o aumento dos preços de bens e serviços e destaca que ela implica diminuição do poder de compra da moeda.
Por isso, neste artigo da RENDEXIS, vamos entender:
- o que realmente é inflação;
- por que ela reduz o poder de compra;
- por que podemos chamá-la, em sentido econômico, de um “imposto invisível”;
- por que guardar dinheiro sem considerar a inflação pode ser um erro;
- como ela afeta salário e aposentadoria;
- quanto R$ 100 mil podem perder de poder de compra ao longo do tempo;
- quais investimentos podem ajudar a proteger o patrimônio;
- como montar uma estratégia de proteção contra a inflação;
- e o que o investidor iniciante precisa observar antes de escolher qualquer aplicação.
O QUE É INFLAÇÃO?
De maneira simples:
Inflação é o aumento generalizado dos preços de bens e serviços ao longo do tempo.
No Brasil, o principal índice utilizado para medir a inflação é o IPCA — Índice Nacional de Preços ao Consumidor Amplo, calculado pelo IBGE.
O IPCA acompanha uma cesta de produtos e serviços consumidos pelas famílias e é utilizado como referência oficial para o regime de metas de inflação.
É importante compreender uma coisa:
Inflação não significa que todos os preços aumentam exatamente na mesma proporção.
Alguns preços podem subir muito.
Outros podem subir pouco.
Alguns podem até cair.
Por isso, existe uma diferença entre:
IPCA: inflação média medida para a população abrangida pelo índice.
Inflação pessoal: variação dos preços que efetivamente afetam o seu orçamento.
O próprio IBGE explica que a inflação pessoal pode ser diferente do IPCA porque cada família possui uma cesta de consumo diferente.
A INFLAÇÃO NÃO TIRA DINHEIRO DA SUA CONTA — E ESSE É O PROBLEMA
Esse é um dos conceitos mais importantes para quem está começando a investir.
Se você possui:
R$ 10.000
e a inflação é de 5% ao ano, você continuará vendo aproximadamente:
R$ 10.000
na sua conta, se não houver rendimento nem movimentação.
Mas o problema está no que esse dinheiro consegue comprar.
Se os preços subirem 5%, os mesmos produtos e serviços ficarão mais caros.
Portanto:
O saldo nominal permanece.
O poder de compra diminui.
É justamente por isso que muitas pessoas têm a impressão de que:
“Eu ganho mais, mas parece que o dinheiro nunca sobra.”
Em determinadas situações, o salário pode até aumentar nominalmente, mas se crescer menos do que a inflação, o trabalhador perde poder de compra.
O próprio IBGE explica essa relação: quando a renda cresce menos que o IPCA, há perda de poder de compra.
POR QUE A INFLAÇÃO PODE SER CHAMADA DE “IMPOSTO INVISÍVEL”?
Aqui precisamos fazer uma distinção importante.
Inflação não é literalmente um imposto.
Imposto é uma obrigação tributária instituída pelo Estado.
A expressão “imposto invisível” é uma metáfora utilizada para explicar o efeito econômico da inflação sobre o poder de compra.
Por que essa comparação é feita?
Porque a inflação pode produzir um efeito semelhante ao de uma cobrança silenciosa sobre quem mantém dinheiro sem proteção adequada.
Você não recebe um boleto.
Não existe uma linha no extrato chamada:
“Imposto inflação: R$ 500”.
Mas, se os preços aumentarem e seu dinheiro não acompanhar essa evolução, você conseguirá comprar menos.
Exemplo
Imagine que uma cesta de produtos custe:
R$ 1.000
Hoje.
Com inflação de 5% ao ano, aproximadamente:
| Tempo | Preço equivalente |
| Hoje | R$ 1.000 |
| 1 ano | R$ 1.050 |
| 5 anos | R$ 1.276 |
| 10 anos | R$ 1.629 |
| 20 anos | R$ 2.653 |
É uma simplificação matemática usando inflação constante de 5% ao ano.
A mensagem é clara:
o dinheiro não precisa desaparecer para perder valor.
Basta que os preços cresçam.
O PERIGO DE CONFUNDIR DINHEIRO COM PATRIMÔNIO
Esse é um dos erros mais comuns entre investidores iniciantes.
Uma pessoa pode dizer:
“Tenho R$ 100 mil guardados.”
Isso é verdade em termos nominais.
Mas a pergunta correta é:
“Quanto poder de compra esses R$ 100 mil terão daqui a 10, 20 ou 30 anos?”
Essa pergunta muda completamente a análise.
Dinheiro é medido em unidades monetárias.
Patrimônio deve ser analisado também em poder de compra.
Por isso, para um planejamento financeiro de longo prazo, não basta perguntar:
“Quanto vou acumular?”
É preciso perguntar:
“Quanto conseguirei comprar com o patrimônio que acumulei?”
QUANTO R$ 100 MIL PODEM PERDER DE PODER DE COMPRA?
Vamos utilizar uma hipótese puramente ilustrativa de 5% de inflação ao ano.
Se você simplesmente mantiver R$ 100.000 sem qualquer rendimento durante o período:
| Prazo | Poder de compra equivalente dos R$ 100 mil |
| Hoje | R$ 100.000 |
| 5 anos | R$ 78.353 |
| 10 anos | R$ 61.391 |
| 15 anos | R$ 48.102 |
| 20 anos | R$ 37.689 |
| 30 anos | R$ 23.138 |
Isso não significa que você perderá dinheiro nominalmente.
Você ainda terá R$ 100 mil.
O que muda é a quantidade de bens e serviços que esse dinheiro poderá comprar.
Essa diferença é fundamental.
Patrimônio nominal ≠ patrimônio real.
Patrimônio real é o patrimônio considerado em termos de poder de compra.
A REGRA QUE TODO INVESTIDOR INICIANTE PRECISA APRENDER
Existe uma fórmula extremamente importante:
RENTABILIDADE REAL ≈ RENTABILIDADE NOMINAL − INFLAÇÃO
Para maior precisão matemática:
Rentabilidade real = [(1 + rentabilidade nominal) / (1 + inflação)] − 1
Exemplo
Imagine um investimento que rende:
10% ao ano
e a inflação seja:
5% ao ano.
A rentabilidade real não é exatamente 5%.
Ela será aproximadamente:
4,76% ao ano.
Isso significa que o investidor aumentou seu poder de compra em aproximadamente 4,76%, antes de considerar outros efeitos, como impostos e custos.
“MAS EU DEIXO MEU DINHEIRO NA POUPANÇA. ELE NÃO ESTÁ SEGURO?”
Aqui precisamos separar duas coisas:
Segurança nominal
e
proteção do poder de compra.
Um investimento pode apresentar baixo risco de crédito e, ainda assim, proporcionar uma rentabilidade real baixa ou negativa em determinado período.
Portanto:
Segurança não significa necessariamente proteção contra a inflação.
Esse é um conceito extremamente importante.
Guardar dinheiro é diferente de proteger patrimônio.
A INFLAÇÃO É PARTICULARMENTE PERIGOSA PARA QUEM ESTÁ APOSENTADO
Durante a fase profissional, uma pessoa pode tentar aumentar sua renda.
Pode receber:
- reajuste salarial;
- promoção;
- participação nos lucros;
- renda adicional;
- atividade autônoma;
- renda empresarial.
Na aposentadoria, porém, a situação pode mudar.
A pessoa passa a depender mais de:
- aposentadoria;
- previdência;
- renda de investimentos;
- aluguel;
- patrimônio acumulado.
Se essas fontes de renda não acompanharem adequadamente a evolução dos preços, o padrão de vida pode cair.
Por isso:
Quanto maior o horizonte da aposentadoria, maior a importância da proteção contra a inflação.
Uma aposentadoria de 20 ou 30 anos não pode ser planejada apenas em valores nominais.
O PROBLEMA DOS “R$ 10 MIL POR MÊS”
Imagine uma pessoa que hoje precise de:
R$ 10.000 por mês
para manter determinado padrão de vida.
Com inflação média de 5% ao ano:
| Prazo | Renda equivalente |
| Hoje | R$ 10.000 |
| 5 anos | R$ 12.763 |
| 10 anos | R$ 16.289 |
| 15 anos | R$ 20.789 |
| 20 anos | R$ 26.533 |
Portanto, alguém que hoje considera:
“R$ 10 mil por mês são suficientes para minha aposentadoria.”
precisa tomar cuidado.
Daqui a 20 anos, R$ 10 mil provavelmente terão poder de compra muito menor se os preços crescerem de forma persistente.
É por isso que planejamento de aposentadoria precisa trabalhar com valores reais e inflação.
A INFLAÇÃO NÃO ATACA TODOS DA MESMA FORMA
Esse ponto é frequentemente ignorado.
Imagine duas famílias.
Família A
Grande parte da renda é destinada a:
- alimentação;
- energia;
- transporte;
- medicamentos;
- aluguel.
Família B
Grande parte da renda é destinada a:
- viagens;
- tecnologia;
- serviços;
- lazer;
- investimentos.
Se alimentação, energia e medicamentos subirem mais rapidamente, a primeira família poderá sentir uma inflação muito maior no orçamento.
O IPCA é uma média.
Sua inflação pessoal pode ser diferente.
O IBGE reconhece expressamente essa diferença.
POR QUE A INFLAÇÃO PREJUDICA MAIS QUEM TEM MENOS RENDA?
Esse é outro aspecto importante.
Famílias de menor renda tendem a comprometer parcela maior do orçamento com itens essenciais.
Se alimentos, energia, transporte e medicamentos aumentam, existe menos espaço para reduzir consumo.
Além disso, quem possui maior patrimônio normalmente tem mais possibilidades de diversificação financeira.
O Banco Central destaca que a inflação afeta particularmente as camadas menos favorecidas porque elas tendem a ter menor acesso a instrumentos financeiros para se proteger.
Isso faz da inflação não apenas um problema financeiro, mas também uma questão de distribuição de poder de compra.
COMO O BRASILEIRO PODE SE PROTEGER DA INFLAÇÃO?
Não existe investimento que elimine completamente o risco da inflação.
Mas existem estratégias que podem reduzir sua exposição.
A primeira é compreender que proteção não significa colocar todo o patrimônio em um único produto.
O caminho normalmente envolve diversificação.
TESOURO IPCA+: UMA DAS PRINCIPAIS FERRAMENTAS DE PROTEÇÃO
Para o investidor brasileiro, os títulos públicos indexados ao IPCA são uma das ferramentas mais conhecidas para buscar proteção contra a inflação.
O princípio é simples:
IPCA + uma taxa de juros real
Exemplo hipotético:
IPCA + 6% ao ano
Se a inflação fosse 5%, o retorno nominal aproximado antes de impostos seria superior a 11%.
O ponto fundamental é:
A taxa real é contratada acima da inflação, se o título for levado às condições previstas até o vencimento.
Isso não significa que o preço do título não possa oscilar antes do vencimento.
Títulos de prazo mais longo podem sofrer marcação a mercado.
Por isso, o investidor precisa conhecer o prazo e a finalidade do dinheiro antes de comprar.
CDB, LCI E LCA PODEM AJUDAR?
Podem.
Mas é necessário analisar a rentabilidade em relação à inflação.
Um CDB que renda:
100% do CDI
não significa automaticamente que haverá determinado ganho real.
É necessário observar:
- CDI;
- inflação;
- Imposto de Renda;
- prazo;
- liquidez;
- risco da instituição.
LCIs e LCAs podem ter características tributárias diferentes para pessoa física, mas também devem ser avaliadas em termos de retorno líquido versus inflação.
Alguns desses produtos contam com cobertura do FGC, observadas as regras e limites aplicáveis. O FGC informa atualmente cobertura ordinária de até R$ 250 mil por CPF/CNPJ por instituição ou conglomerado, com limite global de R$ 1 milhão em um período de quatro anos para pagamentos de garantia.
Importante:
FGC é mecanismo de garantia de determinados produtos e instituições elegíveis.
Não é garantia de rentabilidade.
AÇÕES PODEM SER UMA PROTEÇÃO CONTRA A INFLAÇÃO?
Podem contribuir para isso no longo prazo, mas não são uma proteção automática.
Uma empresa pode aumentar preços, receitas e lucros ao longo do tempo.
Empresas também possuem ativos reais, marcas, contratos, infraestrutura e capacidade produtiva.
Mas isso não significa que:
“Toda ação protege contra a inflação.”
Uma empresa mal administrada pode perder valor mesmo em ambiente inflacionário.
Além disso, ações apresentam volatilidade e podem sofrer perdas relevantes no curto e médio prazo.
Por isso, ações devem ser utilizadas dentro de uma estratégia de longo prazo compatível com o perfil de risco do investidor.
FUNDOS IMOBILIÁRIOS E IMÓVEIS
Imóveis são frequentemente associados à proteção patrimonial porque representam ativos reais.
Aluguéis também podem possuir mecanismos de reajuste.
Mas novamente:
ativo real não significa proteção automática contra inflação.
Um imóvel pode:
- ficar vazio;
- perder valor em determinada região;
- exigir manutenção;
- gerar despesas;
- apresentar baixa liquidez.
Fundos imobiliários também apresentam riscos de mercado, vacância, crédito, juros e gestão.
Portanto, o objetivo não deve ser simplesmente:
“Comprar qualquer imóvel para fugir da inflação.”
É necessário analisar o ativo.
OURO E OUTROS ATIVOS REAIS
O ouro é tradicionalmente utilizado por alguns investidores como instrumento de diversificação e reserva de valor.
Entretanto, ele não gera fluxo de caixa como juros, dividendos ou aluguel.
Além disso, seu preço pode apresentar elevada volatilidade.
Portanto, pode ter função dentro de uma carteira diversificada, mas não deve ser tratado como uma proteção perfeita ou garantida contra a inflação.
DÓLAR E INVESTIMENTOS INTERNACIONAIS
Outra estratégia utilizada por investidores brasileiros é a diversificação internacional.
Por quê?
Porque o patrimônio deixa de depender exclusivamente:
- do real;
- da economia brasileira;
- dos ativos brasileiros;
- da política monetária brasileira.
Investimentos internacionais podem proporcionar exposição a outras economias, empresas e moedas.
Mas existe um ponto importante:
Dólar também oscila.
Não existe garantia de que o dólar sempre subirá em relação ao real.
Por isso, diversificação internacional deve ser entendida como diversificação de riscos, e não como uma aposta de valorização cambial permanente.
CRIPTOATIVOS PROTEGEM CONTRA A INFLAÇÃO?
Não devemos tratar essa afirmação como regra.
Bitcoin, por exemplo, possui uma política monetária própria e oferta limitada pelo protocolo.
Isso é diferente de dizer que seu preço necessariamente acompanhará a inflação.
Bitcoin pode sofrer oscilações extremamente significativas.
Portanto:
Bitcoin pode ser considerado por alguns investidores como parte de uma estratégia de diversificação, mas não deve ser apresentado como proteção garantida contra inflação.
Para o investidor iniciante, compreender volatilidade e risco de perda é essencial antes de alocar recursos nesse mercado.
A MELHOR DEFESA NÃO É UM INVESTIMENTO. É UMA ESTRATÉGIA.
Esse talvez seja o principal ensinamento deste artigo.
Não existe:
“O investimento perfeito contra a inflação.”
Existe uma combinação de instrumentos adequada ao objetivo, prazo e risco de cada pessoa.
Uma estrutura hipotética poderia envolver:
CURTO PRAZO
Reserva de emergência e liquidez.
MÉDIO PRAZO
Renda fixa, buscando retorno compatível com inflação e objetivos.
LONGO PRAZO
Títulos indexados à inflação.
CRESCIMENTO
Ações e outros ativos de risco.
DIVERSIFICAÇÃO
Investimentos internacionais.
PROTEÇÃO PATRIMONIAL
Ativos reais e outras classes, conforme perfil.
A composição exata deve ser individualizada.
O QUE NÃO FAZER PARA “VENCER” A INFLAÇÃO
Existem alguns erros recorrentes.
❌ Deixar todo o patrimônio parado em dinheiro
O dinheiro parado pode perder poder de compra.
❌ Escolher investimento apenas pela rentabilidade nominal
“Rende 12% ao ano” não diz tudo.
É preciso perguntar:
Quanto é a inflação?
Quanto pago de imposto?
Qual é o custo?
Qual é o risco?
❌ Ignorar o longo prazo
Uma inflação aparentemente pequena pode produzir grande diferença após décadas.
❌ Concentrar todo o patrimônio em um único ativo
Diversificação reduz a dependência de uma única fonte de retorno.
❌ Achar que “renda fixa” significa “risco zero”
Existem riscos de crédito, liquidez, mercado e inflação.
❌ Comprar qualquer ativo real achando que ele sempre acompanha a inflação
Não existe essa garantia.
COMO O INVESTIDOR INICIANTE DEVE PENSAR?
Antes de perguntar:
“Qual investimento vai render mais?”
Comece por cinco perguntas.
1. QUAL É O MEU OBJETIVO?
Reserva?
Casa?
Aposentadoria?
Independência financeira?
2. QUANDO VOU PRECISAR DO DINHEIRO?
Se precisar em seis meses, a estratégia é diferente de um investimento para 20 anos.
3. QUAL É A INFLAÇÃO QUE AFETA O MEU ORÇAMENTO?
Observe seu próprio consumo.
4. QUAL É A RENTABILIDADE REAL?
Não olhe apenas o número nominal.
5. QUAL É O RISCO?
Quanto posso perder?
Existe liquidez?
Existe risco de crédito?
Existe volatilidade?
A REGRA DOS TRÊS NÚMEROS
Uma forma simples de analisar qualquer investimento é olhar para:
RENTABILIDADE NOMINAL
Quanto o investimento rende.
INFLAÇÃO
Quanto os preços aumentam.
RENTABILIDADE REAL
Quanto o patrimônio realmente cresce em poder de compra.
Por exemplo:
Investimento: 12% a.a.
Inflação: 5% a.a.
Retorno real aproximado: 6,67% a.a.
Isso é muito mais importante do que simplesmente dizer:
“Meu investimento rendeu 12%.”
O EFEITO DA INFLAÇÃO SOBRE OS JUROS COMPOSTOS
Existe ainda um detalhe que merece atenção.
O investidor conhece o poder dos juros compostos.
Mas a inflação também possui um efeito composto.
Imagine uma inflação constante de 5%.
Depois de:
1 ano: preços × 1,05
5 anos: preços × 1,276
10 anos: preços × 1,629
20 anos: preços × 2,653
Ou seja:
Em 20 anos, uma inflação média de 5% ao ano faz os preços ficarem aproximadamente 165% maiores.
Esse é o motivo pelo qual inflação aparentemente pequena pode ser extremamente relevante no planejamento de longo prazo.
INFLAÇÃO E JUROS: POR QUE O INVESTIDOR DEVE ACOMPANHAR OS DOIS?
Inflação e juros estão profundamente relacionados.
Quando a inflação ameaça permanecer elevada, a política monetária pode utilizar juros mais altos para tentar reduzir as pressões inflacionárias.
O Banco Central destaca diferentes causas possíveis para a inflação, incluindo pressões de demanda, custos, inércia e expectativas.
Para o investidor, isso significa que:
inflação → juros → renda fixa → crédito → empresas → bolsa → câmbio → economia
estão conectados.
Por isso, inflação não é apenas um assunto para economistas.
É assunto para qualquer pessoa que tenha salário, poupança, dívida ou investimentos.
COMO A INFLAÇÃO AFETA QUEM TEM DÍVIDAS?
A relação é mais complexa.
Em algumas situações, a inflação pode reduzir o peso real de uma dívida nominal de taxa fixa.
Mas isso não significa que inflação seja positiva para quem está endividado.
Se a dívida possuir juros elevados ou taxas variáveis, o efeito pode ser bastante diferente.
Além disso, a inflação pode reduzir o poder de compra da renda enquanto os compromissos financeiros continuam pressionando o orçamento.
Portanto:
Não devemos utilizar a inflação como estratégia para justificar endividamento.
A INFLAÇÃO É UM INIMIGO SILENCIOSO DO INVESTIDOR
Imagine duas pessoas.
INVESTIDOR A
Acumula:
R$ 1 milhão
mas não se preocupa com inflação.
INVESTIDOR B
Acumula:
R$ 1 milhão
e acompanha sistematicamente:
- inflação;
- retorno real;
- diversificação;
- impostos;
- custos;
- horizonte;
- risco.
Os dois possuem exatamente:
R$ 1 milhão nominal.
Mas podem estar em situações financeiras muito diferentes.
Porque patrimônio não é apenas:
quanto dinheiro você tem.
É também:
quanto esse dinheiro consegue comprar e quanto de renda real consegue produzir.
COMO MONTAR UMA ESTRATÉGIA ANTI-INFLAÇÃO
Para o cidadão brasileiro que está começando, podemos resumir o processo em sete etapas.
ETAPA 1 — CONTROLE SEU ORÇAMENTO
Descubra quanto você realmente gasta.
ETAPA 2 — CONHEÇA SUA INFLAÇÃO PESSOAL
Observe quais despesas mais pesam no seu orçamento.
ETAPA 3 — MONTE UMA RESERVA DE EMERGÊNCIA
Priorize liquidez e segurança.
ETAPA 4 — PROTEJA O LONGO PRAZO
Considere investimentos cuja rentabilidade tenha relação com a inflação.
ETAPA 5 — DIVERSIFIQUE
Não dependa exclusivamente de uma classe de ativos.
ETAPA 6 — BUSQUE RETORNO REAL
Pergunte sempre:
“Quanto ganhei acima da inflação?”
ETAPA 7 — REVISE PERIODICAMENTE
A inflação muda.
Sua renda muda.
Seus objetivos mudam.
Sua carteira também pode precisar mudar.
CHECKLIST RENDEXIS — VOCÊ ESTÁ PROTEGENDO SEU PODER DE COMPRA?
Faça estas perguntas:
☐ Sei qual é minha inflação pessoal?
☐ Sei quanto gasto por mês?
☐ Tenho reserva de emergência?
☐ Sei quanto meu patrimônio rende acima da inflação?
☐ Estou considerando impostos e custos?
☐ Tenho investimentos de longo prazo?
☐ Tenho alguma proteção contra a inflação?
☐ Estou diversificado?
☐ Tenho exposição internacional compatível com meu perfil?
☐ Sei quanto precisarei para me aposentar?
☐ Minha renda futura está sendo projetada em valores reais?
☐ Estou olhando apenas para rentabilidade nominal?
Se várias respostas forem “não”, existe espaço para melhorar seu planejamento financeiro.
MÉTODO RENDEXIS PARA COMBATER A PERDA DO PODER DE COMPRA
A RENDEXIS propõe uma lógica simples:
1. ENTENDER
Aprenda como a inflação funciona.
2. MEDIR
Conheça seu orçamento e sua inflação pessoal.
3. PROTEGER
Mantenha recursos adequadamente posicionados para preservar o poder de compra.
4. DIVERSIFICAR
Distribua o patrimônio entre diferentes classes de ativos e, quando adequado, geografias.
5. INVESTIR
Busque crescimento real do patrimônio no longo prazo.
6. REVISAR
Acompanhe inflação, juros, rentabilidade e objetivos.
CONCLUSÃO — NÃO BASTA GUARDAR DINHEIRO. É PRECISO PROTEGER O VALOR DO DINHEIRO.
A inflação é uma das forças mais importantes da economia e uma das maiores ameaças ao patrimônio de quem pensa apenas em valores nominais.
Ela não precisa retirar dinheiro da sua conta para prejudicá-lo.
Basta reduzir aquilo que seu dinheiro consegue comprar.
Por isso, chamar a inflação de “imposto invisível” é uma metáfora útil para compreender seu efeito: não se trata de um imposto formal, mas de uma perda de poder de compra que pode atingir toda a sociedade.
E quanto maior o período, maior pode ser o impacto.
A boa notícia é que o cidadão não precisa simplesmente aceitar essa perda.
É possível desenvolver uma estratégia financeira baseada em:
educação financeira + orçamento + reserva de emergência + investimentos + diversificação + retorno real + planejamento de longo prazo.
O objetivo não é simplesmente fazer o dinheiro crescer.
O verdadeiro objetivo é fazer o patrimônio crescer mais rapidamente do que o custo de vida, assumindo riscos compatíveis com seus objetivos.
E essa diferença pode determinar se, daqui a 10, 20 ou 30 anos, você terá apenas um número maior na conta bancária ou um patrimônio realmente capaz de sustentar seu padrão de vida.
📌 UM ÚLTIMO EXEMPLO PARA GUARDAR
Se você lembrar de apenas uma coisa deste artigo, lembre-se desta:
R$ 100 hoje e R$ 100 daqui a 20 anos são o mesmo valor nominal, mas não necessariamente têm o mesmo poder de compra.
É por isso que:
DINHEIRO PARADO NÃO É NECESSARIAMENTE DINHEIRO PROTEGIDO.
📊 SITUAÇÃO DA INFLAÇÃO NO BRASIL
Na consulta realizada para este artigo, o IBGE registrava IPCA de -0,32% em agosto de 2026 e acumulado de 4,22% em 12 meses. Esses números são uma fotografia do momento e devem ser atualizados quando o artigo for republicado.
Desde janeiro de 2025, o regime brasileiro utiliza uma meta contínua de inflação, com meta de 3,00% e intervalo de tolerância de ±1,5 ponto percentual.
Isso reforça uma ideia importante:
o investidor não deve olhar apenas para o número de um mês, mas acompanhar a inflação em diferentes horizontes.
FONTES E REFERÊNCIAS
- IBGE — Inflação, IPCA e poder de compra
- Banco Central do Brasil — O que é inflação
- FGC — Garantia ordinária
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.