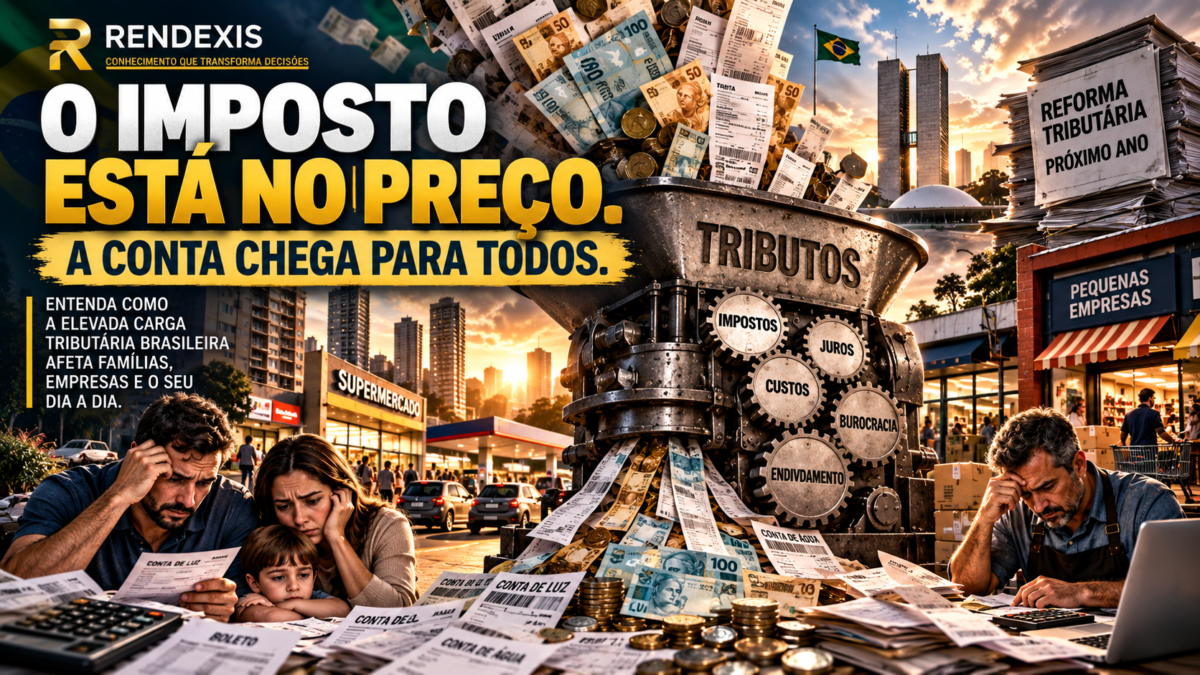
No Brasil: Impostos Recordes, Famílias Endividadas e Empresas sob Pressão — O que pode Acontecer? Um país que arrecada cerca de um terço do PIB em tributos, enquanto milhões de famílias e empresas enfrentam endividamento, crédito caro e dificuldades financeiras. Entenda o tamanho da carga tributária, como ela chega ao bolso da população e por que o Próximo ano será um divisor de águas para empresas e consumidores.
INTRODUÇÃO
Existe uma diferença enorme entre olhar a economia através de uma planilha e olhar a economia através da vida real.
Na planilha, a carga tributária é apresentada como uma porcentagem do PIB.
32,40%.
É o número calculado pelo Tesouro Nacional para a carga tributária bruta do Governo Geral em 2025.
Mas o brasileiro não recebe uma planilha.
Ele recebe:
- a conta do supermercado;
- a conta de energia;
- o combustível;
- o aluguel;
- a prestação do financiamento;
- o plano de saúde;
- a escola;
- o cartão de crédito;
- os juros;
- os impostos;
- e, no final do mês, muitas vezes sobra pouco.
Para o empresário, a realidade também é concreta:
- folha de pagamento;
- impostos;
- encargos;
- aluguel;
- energia;
- fornecedores;
- juros;
- capital de giro;
- inadimplência dos clientes;
- obrigações fiscais;
- burocracia.
E os números recentes ajudam a dimensionar essa pressão.
Em junho de 2026, o Brasil ultrapassou 9,1 milhões de empresas inadimplentes, com R$ 232,9 bilhões em dívidas negativadas.
Em julho, a Serasa registrou 9,2 milhões de CNPJs inadimplentes, com R$ 238,6 bilhões em dívidas.
Entre os consumidores, o número chegou a 84 milhões de pessoas inadimplentes em agosto de 2026, equivalente a 51% da população adulta considerada pela base da Serasa.
E 2025 terminou com 2.466 empresas envolvidas em processos de recuperação judicial, o maior número de CNPJs da série histórica da Serasa.
Portanto, a discussão sobre carga tributária não pode ficar restrita a:
“O Brasil cobra 32% ou 33% do PIB.”
A pergunta que interessa ao cidadão é outra:
Quanto da renda que chega à minha família é absorvida por impostos, preços, juros e custos gerados pelo sistema econômico?
E para o empresário:
Quanto da receita da minha empresa é consumido por impostos, encargos, juros, burocracia e custos financeiros antes que ela consiga gerar lucro?
É essa realidade que este artigo pretende analisar.
PRIMEIRO FATO: A CARGA TRIBUTÁRIA BRASILEIRA É ELEVADA
Segundo o Tesouro Nacional, a carga tributária bruta do Governo Geral atingiu:
32,40% do PIB em 2025.
Isso representou aumento de 0,18 ponto percentual em relação a 2024.
A conta considera:
- Governo Federal;
- Estados;
- Municípios.
É uma medida consolidada.
Em outras palavras:
Aproximadamente um terço da produção econômica medida pelo PIB corresponde à arrecadação tributária do conjunto dos governos.
Isso não significa que cada brasileiro entregue exatamente 32,40% de sua renda ao governo.
Esse é um erro comum.
A carga tributária sobre o PIB é uma medida macroeconômica.
A carga efetivamente suportada por cada família ou empresa depende de:
- renda;
- consumo;
- patrimônio;
- atividade econômica;
- localização;
- regime tributário;
- tipo de produto;
- estrutura empresarial.
Mas o número de 32,40% mostra a dimensão do sistema tributário brasileiro.
E A CARGA TRIBUTÁRIA CONTINUA SUBINDO
Em 2024, o Tesouro havia calculado carga tributária de aproximadamente:
32,22% do PIB.
Em 2025:
32,40%.
A diferença parece pequena.
Mas estamos falando de uma economia gigantesca.
O aumento de 0,18 ponto percentual do PIB representa uma expansão relevante da arrecadação em termos absolutos.
E existe outro dado importante.
A arrecadação federal continuou muito forte em 2026.
Em junho de 2026:
R$ 264,4 bilhões.
Foi o maior valor já registrado para um mês de junho na série histórica da Receita Federal.
No primeiro semestre:
R$ 1,59 trilhão.
Em termos reais, crescimento de 6,6% sobre o mesmo período de 2025.
E em agosto:
R$ 235,6 bilhões.
Também recorde histórico para o mês.
No acumulado de janeiro a agosto de 2026, a arrecadação federal chegou a aproximadamente R$ 2,11 trilhões, segundo dados divulgados com base na Receita Federal.
MAS SE A ARRECADAÇÃO BATE RECORDES, POR QUE O BRASILEIRO NÃO SENTE UMA MELHORA PROPORCIONAL?
Essa é uma das perguntas centrais.
Porque:
arrecadação recorde não significa automaticamente aumento de renda disponível para a população.
O governo arrecada mais.
Mas famílias também enfrentam:
- inflação;
- juros;
- endividamento;
- crédito caro;
- impostos sobre consumo;
- custos de serviços;
- despesas obrigatórias.
Uma família pode até receber mais dinheiro nominalmente e, mesmo assim, ter menor capacidade financeira.
O IMPOSTO NÃO ESTÁ APENAS NO CONTRACHEQUE
Essa talvez seja a maior dificuldade para o brasileiro enxergar a dimensão da carga tributária.
Muita gente pensa:
“Eu não pago tanto imposto porque meu salário não é tão alto.”
Mas o sistema tributário não funciona somente através do imposto de renda.
Existe tributação:
SOBRE A RENDA
- IRPF;
- IRPJ;
- CSLL.
SOBRE O CONSUMO
- ICMS;
- ISS;
- PIS/Cofins;
- IPI;
- entre outros.
SOBRE A FOLHA
- contribuições previdenciárias;
- encargos relacionados à folha.
SOBRE O PATRIMÔNIO
- IPTU;
- IPVA;
- ITCMD;
- outros.
SOBRE OPERAÇÕES FINANCEIRAS
- IOF.
E muitos desses tributos acabam incorporados ao preço.
O BRASILEIRO PAGA IMPOSTO QUANDO COMPRA
Esse é o ponto que precisa ser explicado ao leitor leigo.
Imagine uma pessoa que recebe:
R$ 5.000 por mês.
Ela paga:
- supermercado;
- combustível;
- energia;
- telefone;
- internet;
- medicamentos;
- roupas;
- transporte;
- serviços.
Em vários desses produtos e serviços existem tributos.
Portanto:
parte da renda que sobra depois dos descontos salariais volta a ser tributada no consumo.
É uma das características mais importantes do sistema brasileiro.
Segundo o Tesouro, os impostos sobre bens e serviços representaram 13,78% do PIB em 2025, permanecendo como o principal componente da carga tributária por classificação econômica.
É AQUI QUE O BRASILEIRO SENTE A CARGA TRIBUTÁRIA
O número de 32,40% é macroeconômico.
Mas a população sente a tributação de outra maneira.
Ela aparece no preço.
Um exemplo simples.
Uma família ganha:
R$ 8.000.
Depois de todas as despesas obrigatórias, sobram:
R$ 1.000.
Quando essa família utiliza os R$ 1.000 para consumir, parte desse dinheiro pode novamente carregar tributos embutidos nos preços.
Por isso, a percepção da carga tributária pode ser muito maior do que simplesmente olhar para a alíquota do imposto de renda.
BRASIL: UMA DAS MAIORES CARGAS TRIBUTÁRIAS DO MUNDO?
Aqui precisamos ser tecnicamente precisos.
Se utilizarmos carga tributária total em relação ao PIB, o Brasil não possui a maior carga do mundo.
Países como:
- Dinamarca;
- França;
- Áustria;
- Bélgica;
apresentam percentuais superiores.
Na comparação internacional da OCDE, o Brasil ficou próximo da média da organização em 2024. A média da OCDE foi de 34,1%, enquanto o Brasil estava em 33,7% segundo a metodologia comparável da OCDE.
Portanto, afirmar:
“O Brasil tem a maior carga tributária do mundo.”
seria incorreto.
Mas existe uma afirmação muito mais precisa:
O Brasil possui uma carga tributária excepcionalmente elevada para o padrão latino-americano e uma tributação pesada sobre o consumo.
A média da América Latina e Caribe ficou em 21,7% do PIB, contra aproximadamente 33,7% no Brasil na metodologia da OCDE.
Essa diferença é de aproximadamente:
12 pontos percentuais do PIB.
O PROBLEMA NÃO É APENAS O TAMANHO DA CARGA
Existe uma questão ainda mais importante:
COMPLEXIDADE.
Uma empresa brasileira precisa lidar com:
- União;
- Estados;
- Municípios;
- diferentes tributos;
- diferentes legislações;
- obrigações acessórias;
- regimes tributários;
- regras específicas;
- alterações frequentes.
Isso gera custo.
A empresa precisa contratar:
- contador;
- sistema;
- pessoal;
- consultoria;
- tecnologia;
- compliance.
E tudo isso custa dinheiro.
O sistema tributário custa mais do que o imposto.
Ele também gera um custo de conformidade.
E O EMPRESÁRIO BRASILEIRO?
Aqui a discussão fica ainda mais séria.
Uma empresa não vive apenas de faturamento.
Ela precisa pagar:
Receita
↓
Impostos
↓
Fornecedores
↓
Folha
↓
Encargos
↓
Aluguel
↓
Energia
↓
Juros
↓
Despesas operacionais
↓
Lucro
Quando a margem é pequena, qualquer aumento de custo pode transformar lucro em prejuízo.
E os dados de inadimplência empresarial mostram que uma parcela enorme das empresas está enfrentando dificuldades.
9,2 MILHÕES DE EMPRESAS INADIMPLENTES
Em julho de 2026, segundo a Serasa Experian:
9,2 milhões de empresas estavam inadimplentes.
As dívidas negativadas somavam:
R$ 238,6 bilhões.
A maioria era composta por micro e pequenas empresas.
Esse número não pode ser atribuído exclusivamente à carga tributária.
É preciso considerar também:
- juros;
- crédito;
- queda ou desaceleração de determinados mercados;
- custos operacionais;
- inadimplência dos clientes;
- gestão;
- estrutura financeira;
- condições macroeconômicas.
Mas o dado demonstra que existe uma pressão financeira muito grande sobre o setor empresarial.
RECUPERAÇÃO JUDICIAL EM NÍVEL RECORDE
Em 2025:
977 processos de recuperação judicial
foram registrados.
Isso representou aumento de:
5,5%
sobre 2024.
E envolveram:
2.466 empresas.
Segundo a Serasa Experian, foi o maior número de empresas envolvidas na série histórica de seu indicador atualizado.
Esse dado é especialmente relevante.
Uma empresa não chega à recuperação judicial porque simplesmente pagou muito imposto.
Existem múltiplas causas.
Mas a recuperação judicial é um sinal de que uma parte do setor empresarial está enfrentando dificuldades financeiras suficientemente graves para exigir reestruturação de dívidas.
O CONSUMIDOR TAMBÉM ESTÁ ENDIVIDADO
Em agosto de 2026:
84 milhões de brasileiros
estavam inadimplentes na base da Serasa.
Isso equivalia a aproximadamente:
51% da população adulta.
Esse dado é extremamente importante para entender a economia.
Porque consumidor endividado:
compra menos.
E consumidor que compra menos:
pressiona o varejo.
O VAREJO SENTE
Os dados do IBGE mostram que o varejo brasileiro continua crescendo em alguns períodos, mas em ritmo moderado.
Em maio de 2026:
- varejo: +0,1% sobre abril;
- varejo ampliado: -0,2%;
- acumulado no ano: +1,7% no varejo;
- acumulado em 12 meses: +1,4%.
No varejo ampliado, que inclui veículos, material de construção e atacado especializado, o acumulado em 12 meses ficou praticamente estável, em +0,1%.
Portanto, não é correto dizer que:
“O varejo brasileiro está quebrado.”
Mas é correto dizer:
O varejo enfrenta um ambiente de crescimento moderado, crédito caro e consumidores pressionados pelo endividamento.
E O SETOR IMOBILIÁRIO?
Aqui também precisamos fugir de generalizações.
O mercado imobiliário brasileiro não está simplesmente “em crise”.
No primeiro semestre de 2026, as vendas de imóveis residenciais novos cresceram:
5,4%
em relação ao primeiro semestre de 2025.
Foram:
226.536 unidades comercializadas.
Entretanto, os juros continuam sendo uma restrição importante.
A própria CBIC destaca que o nível elevado de juros:
- encarece o financiamento;
- limita a capacidade de compra;
- afeta investimentos.
E existe uma diferença importante dentro do próprio mercado.
Segundo a ABRAINC/Fipe, entre janeiro e abril de 2026:
vendas totais +11,4%
mas o segmento de médio e alto padrão registrou:
-10,3% em termos reais.
Enquanto o Minha Casa, Minha Vida continuou apresentando crescimento.
Ou seja:
o mercado imobiliário está funcionando, mas de maneira desigual.
O GRANDE PROBLEMA: JUROS + IMPOSTOS + ENDIVIDAMENTO
É aqui que os problemas começam a se conectar.
Imagine:
Família
renda pressionada
↓
crédito caro
↓
dívida
↓
menor consumo
↓
varejo pressionado
↓
empresa com menor faturamento
↓
necessidade de capital de giro
↓
juros elevados
↓
margem menor
↓
risco de inadimplência
↓
recuperação judicial.
Esse ciclo não pode ser atribuído exclusivamente aos impostos.
Mas a carga tributária faz parte da estrutura de custos da economia.
E O GOVERNO? ESTÁ ARRECADANDO MAIS
Esse é outro fato.
A arrecadação federal de 2026 vem registrando recordes.
Em agosto:
R$ 235,6 bilhões.
No primeiro semestre:
R$ 1,59 trilhão.
Isso significa que:
o governo está conseguindo arrecadar mais.
Mas isso nos leva à pergunta seguinte:
E QUANTO O GOVERNO ESTÁ GASTANDO?
DESPESA PÚBLICA TAMBÉM ESTÁ CRESCENDO
Segundo o Tesouro Nacional, em 2025:
Receita do Governo Geral
39,5% do PIB
contra:
39,4% em 2024.
Enquanto isso:
Despesas
46,9% do PIB
contra:
45,7% em 2024.
Ou seja:
A despesa cresceu mais que a receita em relação ao PIB.
O resultado foi uma necessidade líquida de financiamento de:
7,4% do PIB.
MAS EXISTE UM DETALHE FUNDAMENTAL: JUROS
Não podemos simplesmente dizer:
“Todo esse aumento de despesa é gasto do governo.”
Os juros da dívida também entram nessa conta.
O Tesouro informou que as despesas com juros aumentaram 1,65 ponto percentual do PIB em 2025, contribuindo fortemente para a elevação das despesas do Governo Geral.
Portanto:
juros altos aumentam o custo da dívida;
dívida elevada aumenta despesas financeiras;
despesas financeiras pressionam o resultado fiscal;
risco fiscal pode pressionar juros;
juros altos aumentam o custo do crédito para famílias e empresas.
Existe aí um ciclo econômico importante.
O DEBATE SOBRE “GASTAR OU CORTAR DESPESAS”
É aqui que precisamos separar fato de opinião.
Há uma crítica recorrente entre economistas, empresários e analistas de que o ajuste fiscal brasileiro deveria dar maior ênfase à contenção de despesas.
Outros defendem que determinados gastos públicos têm função social e econômica e que o ajuste não pode ser feito apenas pelo corte de despesas.
O artigo RENDEXIS não deve escolher um lado.
O que os dados permitem afirmar é:
O Governo Geral apresentou despesas equivalentes a 46,9% do PIB em 2025, acima dos 45,7% registrados em 2024.
E:
A necessidade líquida de financiamento chegou a 7,4% do PIB.
Esses são fatos.
A avaliação sobre qual combinação de aumento de receita, redução de despesas e mudança de prioridades é adequada pertence ao debate econômico e político.
O QUE O MERCADO PROJETA PARA 2026 E 2027?
O Prisma Fiscal de agosto de 2026, compilado pelo Ministério da Fazenda a partir das projeções do mercado, apontava:
Déficit primário do Governo Central em 2026
R$ 59,1 bilhões.
Déficit projetado para 2027
R$ 55 bilhões.
A projeção para a dívida bruta do Governo Geral era:
83,0% do PIB em 2026
e:
86,77% do PIB em 2027.
São projeções de mercado, não resultados efetivamente realizados.
Mas mostram que o debate fiscal continuará sendo relevante.
PRÓXIMO ANO: A NOVA FASE DA TRIBUTAÇÃO
É aqui que o brasileiro precisa prestar atenção.
A Reforma Tributária do consumo entra em uma etapa decisiva.
A partir de 2027:
PIS e Cofins serão extintos.
CBS passa a funcionar.
IBS começa sua transição.
Imposto Seletivo entra em vigor.
IPI terá redução a zero para praticamente todos os produtos, preservada a regra específica da Zona Franca de Manaus.
E AÍ ESTÁ UMA QUESTÃO QUE PODE PESAR NO BOLSO
A Reforma Tributária foi desenhada para manter a arrecadação agregada durante a transição.
Portanto, seria incorreto afirmar:
“A reforma vai necessariamente aumentar a carga tributária em 2027.”
Isso não está demonstrado.
Mas existe outra questão:
manter a arrecadação total não significa que cada setor continuará pagando exatamente o mesmo.
Pode ocorrer redistribuição da carga entre:
- produtos;
- serviços;
- empresas;
- setores;
- consumidores.
E esse é um dos pontos mais importantes para acompanhar.
A ALÍQUOTA DO NOVO IVA É UM DOS GRANDES PONTOS DE ATENÇÃO
Estudos anteriores do Ministério da Fazenda chegaram a simular uma alíquota de aproximadamente:
26,5%
para IBS + CBS.
Mas o próprio Ministério alertou que 26,5% era uma simulação, e não a alíquota definitiva.
Em julho de 2026, o Ministério da Fazenda publicou estudo atualizado sobre a alíquota-padrão da tributação do consumo no novo sistema.
Portanto:
O número definitivo precisa ser acompanhado pelo leitor.
POR QUE ISSO PODE SER IMPORTANTE PARA O BRASILEIRO?
Porque uma alíquota padrão elevada sobre o consumo significa que a tributação continuará sendo uma variável importante na formação de preços.
E o consumidor final está na ponta da cadeia.
Mesmo quando uma empresa recolhe o tributo, parte da carga econômica pode ser incorporada ao preço.
Isso significa:
imposto → custo → preço → consumidor.
Mas o repasse não é automático nem integral.
Ele depende de:
- concorrência;
- elasticidade da demanda;
- margem;
- estrutura de custos;
- capacidade de repasse;
- créditos tributários.
E O PEQUENO EMPRESÁRIO?
O impacto poderá ser particularmente relevante para pequenas empresas.
As regras do Simples Nacional estão sendo adaptadas para incorporar:
CBS
e
IBS.
O Comitê Gestor do Simples Nacional publicou em agosto de 2026 novas regras para 2027, inclusive novas possibilidades de opção pelo regime regular para CBS e IBS.
Isso significa que:
2027 não será apenas uma mudança de imposto.
Será também uma mudança operacional.
O BRASILEIRO ESTÁ PAGANDO MAIS OU APENAS PERCEBENDO MAIS?
A resposta é:
os dois fenômenos precisam ser separados.
Os dados mostram crescimento da arrecadação.
A carga tributária de 2025 subiu.
A arrecadação federal de 2026 bateu recordes.
Mas a percepção da população também é influenciada por:
- inflação;
- juros;
- crédito;
- aluguel;
- alimentos;
- serviços;
- endividamento.
Portanto, o sofrimento financeiro não pode ser atribuído exclusivamente à carga tributária.
Mas também não pode ser analisado ignorando a carga tributária.
O BRASILEIRO ESTÁ NO MEIO DE UMA “TESOURA”
Podemos representar o problema de forma simples:
DE UM LADO
Impostos
Inflação
Juros
Custos
DO OUTRO
Renda disponível
Consumo
Poupança
Investimento
Quando os primeiros crescem mais rapidamente do que os segundos:
a capacidade financeira da família diminui.
PARA O EMPRESÁRIO, A TESOURA É AINDA MAIS PERIGOSA
Receita
↓
Impostos
↓
Custos
↓
Folha
↓
Juros
↓
Capital de giro
↓
Inadimplência
↓
Lucro
Se a margem final for pequena, a empresa fica vulnerável.
E quando o ambiente econômico permanece apertado por muito tempo, algumas empresas deixam de conseguir refinanciar suas dívidas.
É nesse ponto que surgem:
- renegociações;
- recuperação judicial;
- falência;
- venda de ativos;
- redução de investimentos;
- demissões.
O QUE OS NÚMEROS DE RECUPERAÇÃO JUDICIAL ESTÃO DIZENDO?
Eles não dizem:
“Os impostos quebraram 2.466 empresas.”
Essa conclusão não seria sustentada pelos dados.
Eles dizem algo diferente:
Um número recorde de empresas precisou recorrer à recuperação judicial em 2025.
E a Serasa aponta o ambiente de crédito mais seletivo entre os fatores relevantes.
Isso é suficiente para demonstrar que existe uma pressão financeira relevante sobre o setor empresarial.
O QUE OS NÚMEROS DE INADIMPLÊNCIA ESTÃO DIZENDO?
Também não podemos afirmar:
“84 milhões de pessoas ficaram inadimplentes por causa dos impostos.”
Seria uma simplificação.
Mas podemos afirmar:
84 milhões de consumidores estavam inadimplentes em agosto de 2026 na base da Serasa.
E:
9,2 milhões de empresas estavam inadimplentes em julho de 2026.
Isso revela uma economia em que uma parcela muito grande de famílias e empresas está enfrentando dificuldades para honrar compromissos.
ENTÃO QUAL É O GRANDE PROBLEMA?
O problema não é simplesmente:
“imposto alto”.
É a combinação:
carga tributária elevada
complexidade
juros elevados
endividamento
custo de crédito
pressão sobre renda
despesas públicas elevadas
dívida pública
necessidade de financiamento do Estado.
Esse conjunto afeta a economia.
E O QUE ACONTECE QUANDO O GOVERNO PRECISA DE MAIS DINHEIRO?
Existem basicamente algumas alternativas:
aumentar receitas;
reduzir despesas;
aumentar eficiência;
vender ativos;
aumentar endividamento;
combinar essas estratégias.
O Brasil vem utilizando diferentes instrumentos ao longo do tempo.
O debate atual está justamente em torno do equilíbrio entre arrecadação, despesas, dívida e crescimento econômico.
O QUE O CIDADÃO PODE FAZER?
O cidadão não controla a política fiscal.
Mas pode controlar sua estratégia financeira.
PRIMEIRO
Conhecer a carga tributária que está embutida em seu consumo.
SEGUNDO
Evitar endividamento caro.
TERCEIRO
Construir reserva financeira.
QUARTO
Investir buscando retorno líquido de impostos e inflação.
QUINTO
Diversificar.
SEXTO
Planejar aposentadoria em valores reais.
E O EMPRESÁRIO?
Para o empresário, a estratégia precisa ser mais sofisticada.
MAPEAR A CARGA TRIBUTÁRIA EFETIVA.
Não apenas a alíquota nominal.
ANALISAR A MARGEM.
Quanto sobra efetivamente?
CONTROLAR CAPITAL DE GIRO.
Quanto dinheiro está preso na operação?
ANALISAR CLIENTES.
Quanto da receita está em risco de inadimplência?
SIMULAR 2027.
Qual será o impacto da CBS e IBS?
SIMULAR 2029–2033.
Como ficará a transição do ICMS e ISS?
RENDEXIS — A NOVA REGRA DA SOBREVIVÊNCIA FINANCEIRA
Para famílias:
RENDA – IMPOSTOS – DESPESAS – JUROS = POUPANÇA
Para empresas:
RECEITA – TRIBUTOS – CUSTOS – DESPESAS – JUROS = LUCRO
Se a equação não fecha:
existe um problema.
E não adianta simplesmente aumentar faturamento.
Uma empresa pode faturar mais e ficar mais pobre se:
- margem cair;
- impostos aumentarem;
- custos crescerem;
- clientes não pagarem;
- juros subirem.
CONCLUSÃO — O BRASILEIRO NÃO ESTÁ SENTINDO APENAS O IMPOSTO. ESTÁ SENTINDO O CUSTO DE TODO O SISTEMA
Os números recentes não permitem tratar a carga tributária brasileira como uma questão abstrata.
Em 2025, o Governo Geral apresentou carga tributária bruta de:
32,40% do PIB.
Em 2026, a arrecadação federal continuou quebrando recordes.
Em agosto, foram:
R$ 235,6 bilhões em um único mês.
Ao mesmo tempo:
84 milhões de consumidores estavam inadimplentes.
9,2 milhões de empresas estavam inadimplentes.
2.466 empresas estiveram envolvidas em recuperações judiciais em 2025.
E o Governo Geral apresentou despesas equivalentes a:
46,9% do PIB em 2025.
Esses números não permitem afirmar que todos esses problemas tenham uma única causa.
Seria intelectualmente desonesto.
Mas eles mostram uma realidade que não pode ser ignorada:
O cidadão brasileiro está submetido a uma combinação pesada de tributação, inflação, juros, crédito caro e endividamento.
E o empresário enfrenta uma equação ainda mais difícil:
impostos + folha + custos + juros + inadimplência + burocracia.
A partir de 2027, o Brasil entrará em uma nova etapa da Reforma Tributária.
PIS e Cofins serão substituídos pela CBS, o IBS avançará na implantação e o Imposto Seletivo começará a produzir efeitos.
Não é tecnicamente correto dizer que a reforma necessariamente aumentará a carga tributária agregada.
Mas também seria ingênuo imaginar que nada mudará para o bolso do brasileiro.
A carga pode ser redistribuída.
Alguns setores podem pagar mais.
Outros podem pagar menos.
Alguns preços poderão subir.
Outros poderão cair.
Empresas com estruturas diferentes de crédito tributário poderão sentir impactos diferentes.
E o consumidor estará no final dessa cadeia.
A PERGUNTA QUE O BRASIL PRECISA FAZER
A discussão não deveria ser simplesmente:
“Quanto o governo consegue arrecadar?”
A pergunta deveria ser:
“Quanto a sociedade consegue pagar sem comprometer consumo, investimento, produtividade, geração de empregos e crescimento econômico?”
E existe uma segunda pergunta tão importante quanto:
“Quanto o Estado consegue gastar de forma eficiente sem exigir continuamente mais recursos da sociedade?”
Esse é o ponto central do debate fiscal brasileiro.
Porque aumentar a arrecadação é relativamente simples quando comparado à tarefa mais difícil:
equilibrar receitas, despesas, dívida, juros, crescimento econômico e capacidade de pagamento da sociedade.
O brasileiro não vive dentro de uma estatística.
Ele vive dentro do orçamento.
E no orçamento familiar, cada imposto, cada aumento de preço, cada ponto percentual de juros e cada parcela da dívida fazem diferença.
RENDEXIS — Conhecimento que Transforma Decisões.
📊 OS NÚMEROS QUE O LEITOR PRECISA GUARDAR
| Indicador | Dado mais recente |
| Carga tributária bruta — 2025 | 32,40% do PIB |
| Receita Governo Geral — 2025 | 39,5% do PIB |
| Despesa Governo Geral — 2025 | 46,9% do PIB |
| Necessidade líquida de financiamento — 2025 | 7,4% do PIB |
| Inadimplentes pessoas físicas — ago/2026 | 84 milhões |
| Empresas inadimplentes — jul/2026 | 9,2 milhões |
| Dívidas empresariais negativadas — jul/2026 | R$ 238,6 bilhões |
| Empresas em recuperação judicial — 2025 | 2.466 CNPJs |
| Arrecadação federal — 1º semestre/2026 | R$ 1,59 trilhão |
| Arrecadação federal — ago/2026 | R$ 235,6 bilhões |
Fontes: Tesouro Nacional, Receita Federal e Serasa Experian.
FONTES
- Tesouro Nacional — carga tributária.
- Receita Federal — arrecadação federal.
- Serasa Experian — inadimplência de consumidores e empresas.
- Serasa Experian — recuperação judicial.
- IBGE — comércio varejista.
- CBIC — mercado imobiliário.
- Receita Federal — Reforma Tributária.
- Ministério da Fazenda — regulamentação e estudos da Reforma Tributária.
- OCDE — comparação internacional.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.