Introdução
Escolher um seguro vai muito além de comparar preços. A proteção ideal depende do patrimônio, da renda, do estilo de vida, das responsabilidades financeiras e dos riscos aos quais cada pessoa está exposta. Seguro de vida, residencial, automóvel, viagem e outras modalidades possuem objetivos diferentes e oferecem coberturas específicas. Neste artigo, você aprenderá como identificar suas necessidades, comparar apólices e contratar um seguro mais adequado ao seu perfil.
Por que escolher o seguro corretamente é importante?
Os seguros têm como objetivo reduzir o impacto financeiro causado por eventos inesperados.
Entretanto, contratar uma proteção inadequada pode resultar em:
- coberturas insuficientes;
- pagamento por serviços desnecessários;
- falsa sensação de segurança;
- custos maiores do que o necessário.
Por isso, a escolha deve considerar a realidade financeira e pessoal de cada indivíduo.
O primeiro passo é identificar seus riscos
Cada pessoa possui necessidades diferentes.
Antes de contratar qualquer seguro, pergunte-se:
- Tenho pessoas que dependem financeiramente de mim?
- Possuo um imóvel próprio ou alugado?
- Utilizo veículo diariamente?
- Viajo com frequência?
- Tenho financiamentos em andamento?
- Meu patrimônio seria afetado por um imprevisto?
Essas respostas ajudam a identificar quais modalidades podem fazer sentido.
Conheça os principais tipos de seguro
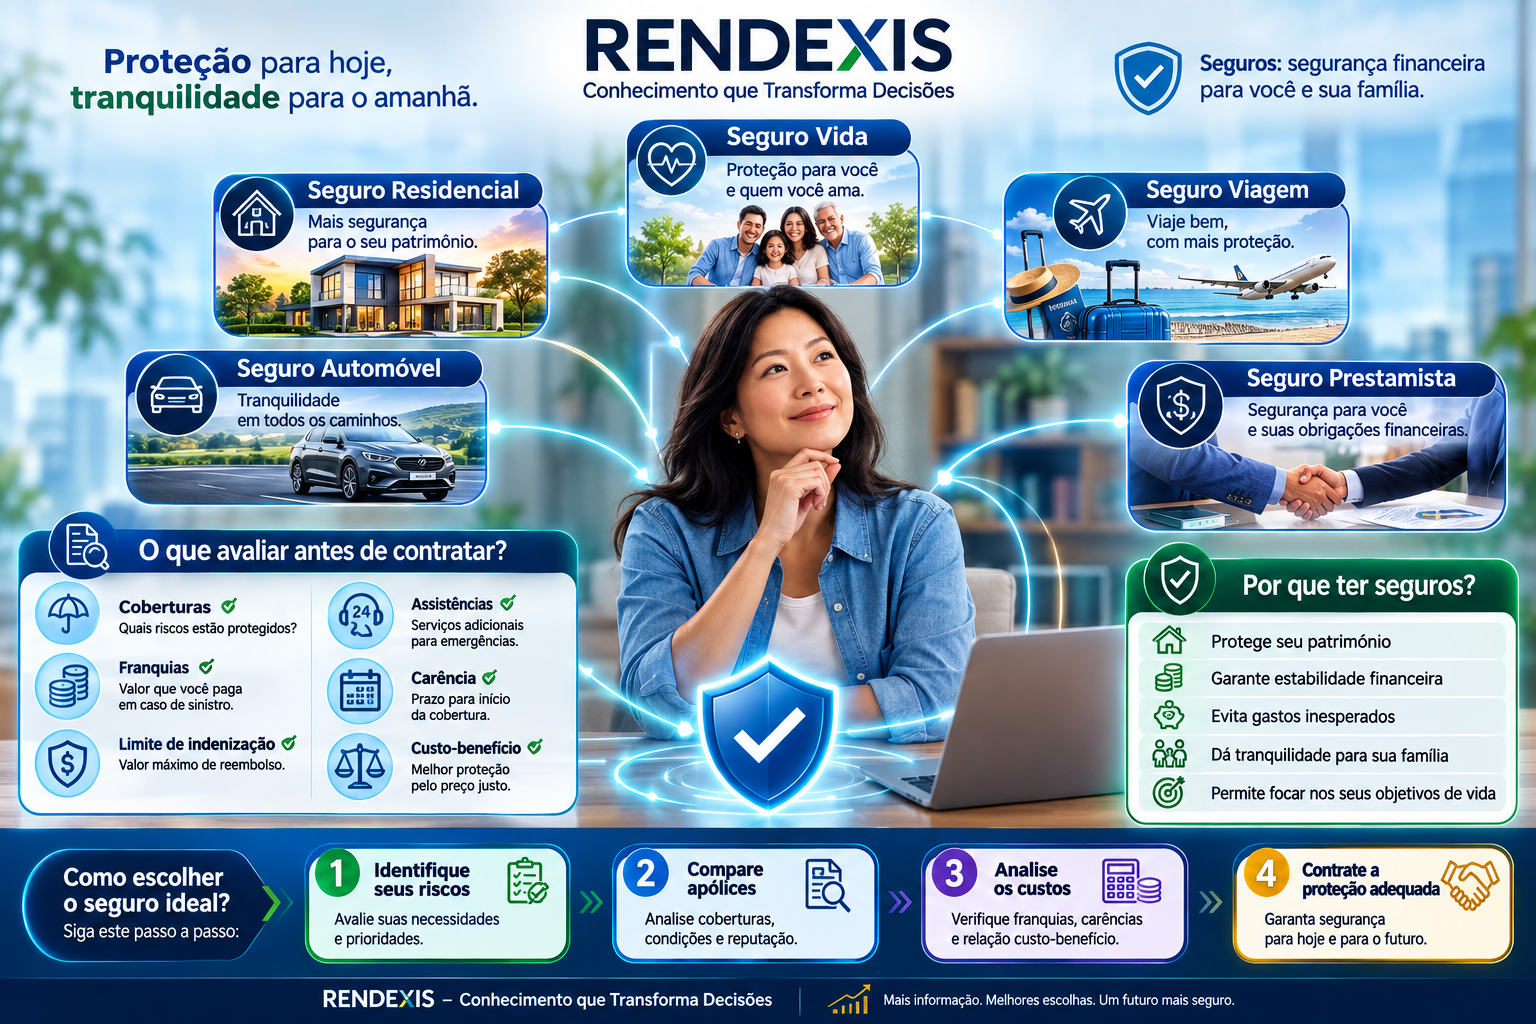
Seguro de vida
Pode oferecer proteção financeira aos beneficiários e, dependendo da apólice, coberturas para invalidez, doenças graves e incapacidade temporária.
É frequentemente considerado por pessoas que possuem dependentes financeiros ou desejam ampliar sua proteção patrimonial.
Seguro residencial
Protege casas e apartamentos contra eventos previstos na apólice.
Pode incluir coberturas para:
- incêndio;
- danos elétricos;
- vendavais;
- roubo;
- assistência residencial.
Seguro auto
Destinado à proteção de veículos.
As coberturas podem envolver:
- colisões;
- roubo;
- furto;
- incêndio;
- danos a terceiros;
- assistência 24 horas.
Seguro viagem
Oferece assistência durante viagens nacionais e internacionais.
Dependendo da contratação, pode incluir:
- despesas médicas;
- extravio de bagagem;
- cancelamento de viagem;
- assistência jurídica;
- traslado médico.
Seguro prestamista
Tem como finalidade auxiliar na quitação ou amortização de dívidas em situações previstas na apólice, como morte, invalidez ou perda involuntária de renda, conforme a cobertura contratada.
Quais fatores devem ser avaliados?
Coberturas
Nunca escolha um seguro considerando apenas o preço.
Verifique:
- quais riscos estão cobertos;
- quais situações ficam excluídas;
- limites de indenização;
- condições para utilização.
Valor segurado
O limite máximo de indenização deve ser compatível com o patrimônio ou com a necessidade de proteção.
Coberturas insuficientes podem reduzir a efetividade do seguro.
Franquia
Em modalidades como o seguro auto e algumas coberturas residenciais, a franquia representa a participação financeira do segurado em determinados sinistros.
Compare diferentes combinações entre:
- valor do prêmio;
- valor da franquia.
Assistências adicionais
Muitos seguros oferecem benefícios extras.
Entre eles:
- chaveiro;
- eletricista;
- guincho;
- assistência funeral;
- carro reserva;
- suporte jurídico.
Esses serviços podem agregar valor ao contrato.
Carência
Alguns seguros estabelecem períodos de carência para determinadas coberturas.
Antes da contratação, confirme quando cada proteção passa a valer.
Exclusões
Toda apólice possui situações que não estão cobertas.
Ler essa parte do contrato evita expectativas incorretas.
Como comparar diferentes seguros?
Durante a pesquisa, vale observar:
| Critério | O que analisar |
| Coberturas | Quais eventos estão protegidos |
| Limites | Valor máximo de indenização |
| Franquia | Participação do segurado nos sinistros |
| Assistências | Serviços adicionais disponíveis |
| Carência | Quando a cobertura começa |
| Exclusões | Situações não cobertas |
| Atendimento | Qualidade do suporte ao cliente |
| Custo | Valor do prêmio e custo-benefício |
Essa análise costuma ser mais eficiente do que comparar apenas o preço.
O seguro mais barato é sempre o melhor?
Nem sempre.
Um seguro com mensalidade menor pode oferecer:
- menos coberturas;
- limites reduzidos;
- menos assistências;
- franquias maiores.
Da mesma forma, o seguro mais caro também não será necessariamente o mais adequado.
O ideal é buscar equilíbrio entre custo e proteção.
Revise o seguro periodicamente
As necessidades mudam ao longo da vida.
É recomendável revisar a proteção quando ocorrerem situações como:
- casamento;
- nascimento de filhos;
- compra de imóvel;
- aquisição de veículo;
- aumento do patrimônio;
- mudança de profissão;
- aposentadoria.
Atualizar as coberturas ajuda a manter o seguro alinhado ao momento financeiro.
Exemplo prático
Imagine duas pessoas.
A primeira mora em um apartamento alugado, utiliza transporte público e viaja ocasionalmente.
Já a segunda possui casa própria, automóvel, filhos e um financiamento imobiliário.
Embora ambas possam contratar seguros, suas necessidades serão diferentes.
Enquanto a primeira talvez priorize um seguro viagem e um seguro de vida, a segunda pode considerar também um seguro residencial, seguro auto e outras modalidades de proteção.
Esse exemplo mostra que não existe um único seguro ideal para todas as pessoas.
Erros comuns
Evite cometer estes erros:
- escolher apenas pelo menor preço;
- não ler a apólice;
- ignorar as exclusões;
- contratar coberturas desnecessárias;
- deixar de revisar o seguro ao longo dos anos;
- acreditar que todas as seguradoras oferecem produtos idênticos.
Uma escolha consciente reduz o risco de frustrações futuras.
Conclusão
Escolher o seguro ideal exige analisar mais do que o valor da mensalidade. É fundamental compreender quais riscos precisam ser protegidos, quais coberturas são realmente necessárias e como cada apólice funciona.
Ao comparar coberturas, limites, franquias, assistências e exclusões, o consumidor aumenta as chances de contratar uma proteção compatível com seu patrimônio, seu estilo de vida e seu planejamento financeiro.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- O que é Seguro e Como Funciona?
- Seguro de Vida Vale a Pena?
- Seguro Residencial: O Que Cobre e Como Escolher
- Seguro Auto: Como Funciona e O Que Avaliar Antes de Contratar
- Plano de Saúde ou Seguro Saúde: Qual a Diferença?
- O Que é um Seguro Prestamista?
- Como Funciona o Seguro Viagem
- Glossário dos Principais Termos de Seguros
- Planejamento Financeiro
- Reserva de Emergência
Fontes Oficiais
- Superintendência de Seguros Privados
- Conselho Nacional de Seguros Privados
- Agência Nacional de Saúde Suplementar
- Banco Central do Brasil
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.