Introdução
O que a Bíblia ensina sobre riqueza, segurança financeira, ganância e uso responsável do patrimônio
Nos dois primeiros artigos desta série, analisamos o papel do trabalho, planejamento, orçamento, poupança, controle das dívidas, diversificação e investimentos de longo prazo.
Agora chegamos a uma questão mais profunda:
Para que estamos construindo patrimônio?
A pergunta parece financeira, mas também é comportamental e filosófica.
Uma pessoa pode desejar segurança financeira.
Outra pode buscar independência financeira.
Outra pode querer garantir uma aposentadoria tranquila.
Outra pode querer deixar patrimônio para os filhos.
Nenhum desses objetivos é necessariamente incompatível com uma vida equilibrada.
O problema aparece quando o dinheiro deixa de ser uma ferramenta e passa a ser o centro da existência.
É justamente nesse ponto que os ensinamentos bíblicos sobre riqueza, ganância e generosidade se tornam especialmente relevantes.
A Bíblia não condena simplesmente possuir riqueza
É importante começar por uma distinção.
A Bíblia apresenta diversas pessoas que possuíam recursos e patrimônio.
Portanto, não seria correto concluir que possuir dinheiro é, por si só, algo errado.
O alerta bíblico está principalmente relacionado à relação com a riqueza.
1 Timóteo 6:10 chama atenção para o amor ao dinheiro e para os problemas que podem surgir quando a busca por riqueza assume importância excessiva.
O problema não é simplesmente:
“Quanto dinheiro você possui?”
A pergunta mais profunda é:
“Qual é o lugar que o dinheiro ocupa na sua vida?”
Riqueza não deve se transformar em objeto de confiança absoluta
1 Timóteo 6:17 apresenta uma orientação particularmente relevante para quem possui patrimônio: não colocar a esperança nas riquezas, porque elas são incertas.
Essa ideia possui uma aplicação financeira evidente.
Patrimônio pode oferecer segurança.
Mas patrimônio não elimina:
- crises econômicas;
- doenças;
- mudanças profissionais;
- inflação;
- perdas de mercado;
- mudanças familiares;
- eventos inesperados.
Mesmo uma carteira muito bem estruturada está sujeita a riscos.
Por isso, existe uma diferença entre:
usar o patrimônio para aumentar a segurança
e
acreditar que o patrimônio garante segurança absoluta.
O perigo da ganância
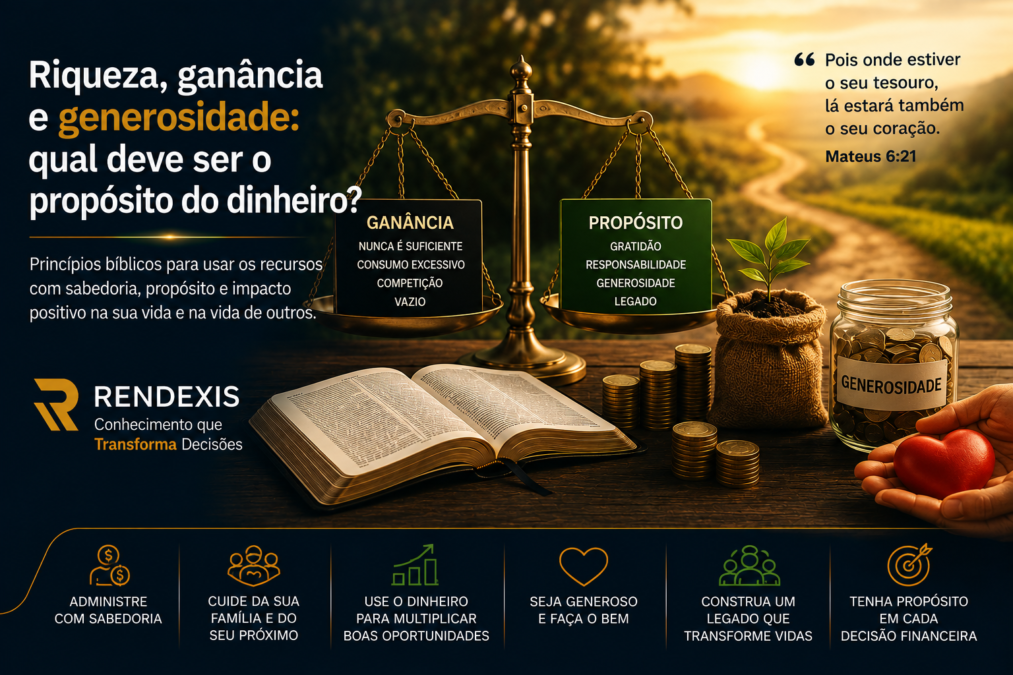
A ganância pode ser entendida como o desejo excessivo e insaciável de possuir mais.
Na prática financeira, ela pode aparecer de diversas formas.
Alguns sinais de alerta:
- nunca considerar suficiente o patrimônio acumulado;
- assumir riscos excessivos para ganhar mais;
- buscar enriquecimento rápido;
- tomar decisões exclusivamente pelo retorno;
- comprometer relacionamentos por dinheiro;
- sacrificar saúde e qualidade de vida permanentemente;
- transformar comparação social em competição patrimonial.
A busca por crescimento financeiro pode ser saudável.
A obsessão pelo dinheiro pode não ser.
Existe diferença entre ambição e ganância
Essa distinção é importante.
Ambição saudável pode significar:
- querer crescer profissionalmente;
- buscar melhores oportunidades;
- empreender;
- aumentar a renda;
- construir patrimônio;
- alcançar independência financeira.
Ganância envolve transformar o “mais” em objetivo permanente, independentemente das consequências.
Uma pessoa pode querer crescer financeiramente e, ao mesmo tempo, estabelecer limites.
Pode desejar prosperidade sem permitir que a prosperidade determine seu valor.
Dinheiro é instrumento, não identidade
Um dos riscos psicológicos da riqueza é começar a associar patrimônio à identidade pessoal.
A pessoa passa a pensar:
“Eu sou aquilo que possuo.”
Isso pode gerar comparação permanente.
Carros.
Casas.
Viagens.
Roupas.
Investimentos.
Patrimônio.
Status.
A educação financeira precisa ensinar não apenas a acumular dinheiro, mas também a não transformar dinheiro em medida de valor pessoal.
O patrimônio pode ter propósito
Construir patrimônio pode ter objetivos muito legítimos.
Por exemplo:
Segurança
Ter recursos para enfrentar imprevistos.
Liberdade
Possuir capacidade de tomar decisões profissionais sem depender exclusivamente do próximo salário.
Aposentadoria
Construir renda futura.
Família
Oferecer proteção e oportunidades.
Educação
Financiar formação e desenvolvimento.
Projetos
Realizar planos que exigem capital.
Generosidade
Utilizar parte dos recursos para ajudar outras pessoas.
O patrimônio ganha significado quando está associado a objetivos.
Generosidade é parte de uma visão financeira equilibrada
2 Coríntios 9:7 apresenta a ideia de que a generosidade deve ser voluntária e consciente, e não realizada de maneira forçada.
Provérbios 3:9 também relaciona recursos e honra.
A mensagem é importante porque apresenta uma perspectiva diferente daquela que coloca toda a vida financeira sob a lógica da acumulação.
Acumular pode ser importante.
Mas acumular não precisa ser o único objetivo.
Generosidade não significa irresponsabilidade financeira
Existe também um equilíbrio necessário.
Generosidade não significa:
- abandonar o orçamento;
- comprometer a reserva;
- assumir dívidas para ajudar;
- deixar de cuidar da própria família;
- investir sem planejamento para depois depender de terceiros.
A generosidade precisa coexistir com responsabilidade.
É possível construir patrimônio e compartilhar recursos.
É possível planejar o futuro e ajudar no presente.
É possível cuidar da família e contribuir com outras pessoas.
O dinheiro pode produzir impacto além do patrimônio
Uma visão mais ampla da riqueza pergunta:
O que o meu patrimônio pode tornar possível?
Ele pode financiar:
- educação;
- empreendedorismo;
- projetos sociais;
- apoio familiar;
- oportunidades;
- doações;
- desenvolvimento profissional;
- segurança para períodos difíceis.
Nesse sentido, dinheiro deixa de ser apenas um número em uma conta.
Ele passa a ser uma ferramenta para realizar objetivos e produzir impacto.
Riqueza e responsabilidade caminham juntas
Quanto maior o patrimônio, maior pode ser também a responsabilidade relacionada à sua administração.
Isso envolve:
- conhecer os investimentos;
- controlar riscos;
- evitar concentração excessiva;
- manter liquidez;
- planejar sucessão;
- proteger a família;
- compreender impostos;
- revisar objetivos;
- avaliar custos.
Patrimônio sem administração pode ser perdido.
Patrimônio com planejamento pode atravessar gerações.
O investidor precisa saber quando o “suficiente” é suficiente
Essa talvez seja uma das perguntas financeiras mais difíceis.
Quanto é suficiente?
Não existe uma resposta universal.
Para algumas pessoas, pode ser uma reserva equivalente a alguns meses de despesas.
Para outras, o objetivo pode ser alcançar independência financeira.
Para outras, preservar patrimônio para a família.
O importante é estabelecer um conceito pessoal de suficiência.
Sem isso, a acumulação pode se transformar em uma corrida sem linha de chegada.
Independência financeira não significa independência de propósito
Independência financeira é um objetivo legítimo.
Mas ela não precisa significar:
“Nunca mais precisarei fazer nada.”
Pode significar:
“Tenho patrimônio suficiente para possuir maior liberdade de escolha.”
Essa diferença muda a relação com o dinheiro.
O patrimônio pode permitir:
- escolher trabalhos;
- reduzir jornadas;
- empreender;
- cuidar da família;
- estudar;
- viajar;
- contribuir socialmente;
- dedicar tempo a projetos relevantes.
A liberdade financeira pode ser mais valiosa do que simplesmente possuir um número elevado na conta.
Uma visão equilibrada da riqueza
A partir dos princípios analisados nos três artigos desta série, podemos construir uma visão integrada:
Ganhar
Trabalhar e desenvolver capacidade de geração de renda.
Administrar
Planejar e controlar o orçamento.
Poupar
Não consumir tudo o que entra.
Proteger
Formar reservas e controlar dívidas.
Investir
Aplicar recursos com estratégia e consciência de risco.
Diversificar
Evitar dependência excessiva de uma única alternativa.
Crescer
Permitir que tempo, aportes e reinvestimentos contribuam para o patrimônio.
Compartilhar
Utilizar parte dos recursos para fazer o bem.
Viver
Não permitir que a busca por dinheiro elimine aquilo que dá sentido à vida.
A grande questão não é apenas quanto você possui
Ao final dessa série, talvez a pergunta mais importante não seja:
“Quanto dinheiro você tem?”
Mas:
“O que você está fazendo com aquilo que possui?”
Essa pergunta envolve administração.
Envolve responsabilidade.
Envolve propósito.
Envolve escolhas.
Uma pessoa pode possuir pouco e administrar bem.
Outra pode possuir muito e administrar mal.
Patrimônio elevado não é sinônimo automático de prosperidade financeira.
Prosperidade também envolve sustentabilidade, liberdade, responsabilidade e propósito.
Os oito princípios da série Bíblia, Dinheiro e Investimentos
Podemos resumir os três artigos em oito princípios:
1. Trabalhe e desenvolva sua capacidade de gerar renda
Provérbios 10:4
2. Planeje antes de agir
Provérbios 21:5
3. Não consuma tudo o que recebe
Provérbios 21:20
4. Tenha cuidado com o endividamento
Provérbios 22:7
5. Diversifique e reconheça a incerteza
Eclesiastes 11:2
6. Administre bem os recursos recebidos
Mateus 25:14-30
7. Não permita que o dinheiro se transforme em objeto de adoração
1 Timóteo 6:10 e 6:17
8. Utilize os recursos também para fazer o bem
Provérbios 3:9 e 2 Coríntios 9:7
Conclusão: patrimônio é importante, mas propósito é essencial
A Bíblia não condena a construção de patrimônio.
Também não apresenta o investimento como algo incompatível com uma vida de fé.
O que os textos analisados oferecem é uma perspectiva mais ampla:
dinheiro precisa ser administrado com responsabilidade, mas não deve controlar a pessoa.
Trabalhar, planejar, poupar, investir e construir patrimônio podem fazer parte de uma vida financeira responsável.
Mas existe um limite importante.
Quando o patrimônio deixa de ser ferramenta e passa a ser objetivo absoluto, a busca pela riqueza pode se transformar em ganância.
Por outro lado, quando os recursos são administrados com prudência e propósito, o patrimônio pode proporcionar segurança, liberdade e capacidade de realizar objetivos — inclusive ajudar outras pessoas.
Talvez a grande lição seja esta:
Não se trata apenas de construir riqueza. Trata-se de construir uma vida na qual a riqueza esteja a serviço de um propósito, e não o propósito a serviço da riqueza.
Essa é uma perspectiva que pode unir educação financeira, planejamento patrimonial e responsabilidade pessoal.
Referências bíblicas
- 1 Timóteo 6:10 — alerta sobre o amor ao dinheiro.
- 1 Timóteo 6:17-19 — cautela diante da confiança nas riquezas e incentivo à generosidade.
- Provérbios 3:9 — administração e honra por meio dos recursos.
- 2 Coríntios 9:7 — generosidade voluntária e consciente.
- Provérbios 21:20 — prudência e preservação de recursos.
- Provérbios 22:7 — consequências do endividamento.
- Eclesiastes 11:2 — diversificação diante da incerteza.
- Mateus 25:14-30 — responsabilidade na administração dos recursos.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.