INTRODUÇÃO
Durante muitos anos, o investidor brasileiro concentrou grande parte do patrimônio em:
- imóveis no Brasil;
- renda fixa brasileira;
- ações brasileiras;
- fundos;
- poupança;
- dinheiro em reais.
Essa concentração pode funcionar durante determinados ciclos econômicos.
Mas também cria uma exposição elevada a um único país e a uma única moeda.
Imagine um patrimônio completamente dependente de:
Brasil + real + economia brasileira.
Se houver:
- inflação elevada;
- deterioração fiscal;
- crise econômica;
- instabilidade política;
- queda da atividade;
- desvalorização cambial;
parte significativa do patrimônio pode sofrer simultaneamente.
A diversificação internacional busca justamente reduzir essa concentração.
Isso não significa abandonar o Brasil.
Significa construir um patrimônio que tenha mais de uma fonte de risco e retorno.
O QUE É DOLARIZAR O PATRIMÔNIO?
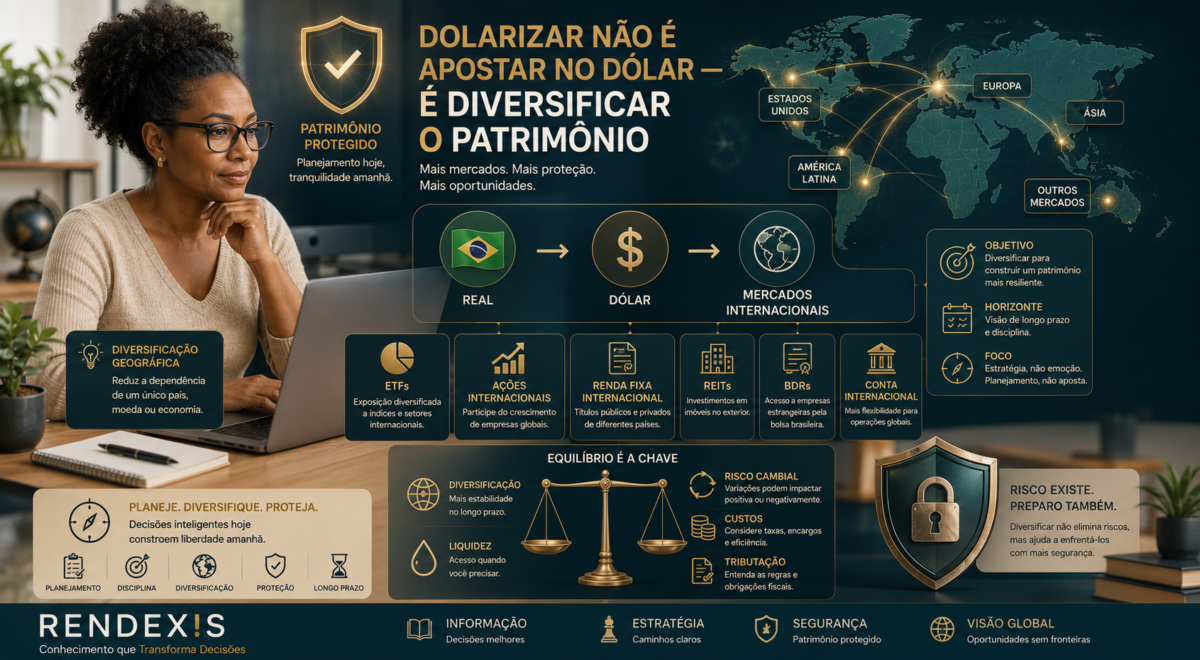
Dolarizar o patrimônio significa aumentar a exposição financeira ao dólar ou a ativos cuja valorização esteja relacionada a mercados internacionais.
Essa exposição pode ocorrer de diferentes formas.
Por exemplo:
Exposição direta
Manter dólares ou recursos em conta internacional.
Exposição por ativos
Investir em ativos financeiros denominados ou negociados no exterior.
Exposição indireta
Utilizar instrumentos negociados no Brasil que tenham como referência ativos ou mercados internacionais.
O conceito mais importante é:
Dolarização não é sinônimo de guardar dinheiro em espécie.
Uma carteira internacional pode ser composta por:
- ETFs;
- ações;
- títulos;
- fundos;
- REITs;
- outros ativos financeiros.
Cada alternativa apresenta características próprias.
DÓLAR É INVESTIMENTO?
Essa é uma dúvida importante.
O dólar é uma moeda, não necessariamente um investimento produtivo.
Se você compra uma nota de dólar e a guarda, não existe uma empresa gerando lucro sobre aquele dinheiro.
O eventual ganho em reais depende principalmente da variação da taxa de câmbio.
Exemplo conceitual
Você compra determinada quantidade de dólares.
Se o dólar subir frente ao real:
seu patrimônio em reais aumenta, considerando apenas o efeito cambial.
Se o dólar cair:
seu patrimônio convertido para reais diminui.
Portanto:
Comprar dólar é assumir exposição cambial.
Isso é diferente de investir em uma empresa americana, por exemplo.
Nesse caso, além do câmbio, existe o desempenho econômico da empresa.
COMO FUNCIONA — PASSO A PASSO
A dolarização patrimonial deve começar pelo planejamento, não pela compra de moeda.
PASSO 1 — IDENTIFIQUE A CONCENTRAÇÃO
Avalie quanto do seu patrimônio depende:
- do Brasil;
- do real;
- de ativos domésticos;
- de imóveis brasileiros;
- de empresas brasileiras.
PASSO 2 — DEFINA O OBJETIVO
Pergunte:
Por que quero ter exposição internacional?
Pode ser para:
- diversificação;
- proteção cambial;
- investimentos de longo prazo;
- acesso a empresas estrangeiras;
- exposição a diferentes economias;
- planejamento patrimonial;
- objetivos futuros em moeda estrangeira.
PASSO 3 — ESCOLHA A FORMA DE EXPOSIÇÃO
Você pode ter exposição internacional por:
- moeda;
- ETFs;
- ações;
- fundos;
- BDRs;
- ativos de renda fixa;
- conta ou estrutura financeira no exterior.
PASSO 4 — ANALISE OS RISCOS
Não basta perguntar:
“Quanto posso ganhar?”
Pergunte também:
“Quanto posso perder e em quais circunstâncias?”
PASSO 5 — VERIFIQUE OS CUSTOS
Considere:
- spread cambial;
- corretagem;
- taxas;
- administração;
- custos de custódia;
- custos de transferência;
- tributação.
PASSO 6 — VERIFIQUE A TRIBUTAÇÃO
Investimentos internacionais possuem regras fiscais específicas.
A Lei nº 14.754/2023 alterou significativamente a tributação de aplicações financeiras, entidades controladas e trusts no exterior para pessoas físicas residentes no Brasil.
PASSO 7 — INTEGRE À CARTEIRA
A exposição internacional não deve ser analisada isoladamente.
Ela precisa fazer sentido dentro do patrimônio total.
PRINCIPAIS MODALIDADES — ESPECÍFICAS DO TEMA
Dólar em espécie
É a forma mais simples de exposição cambial.
Pode ser útil para:
- viagens;
- despesas específicas;
- pequenas reservas para necessidades em moeda estrangeira.
Mas possui limitações como estratégia patrimonial de longo prazo.
O dinheiro parado não produz retorno financeiro próprio.
Além disso, existe risco físico de perda, roubo ou deterioração.
Conta internacional
Uma conta internacional pode permitir manter recursos em moeda estrangeira e realizar determinadas operações fora do sistema financeiro doméstico.
Pode ser útil para:
- viagens;
- pagamentos internacionais;
- transferência de recursos;
- manutenção de saldo em moeda estrangeira;
- acesso a investimentos internacionais, dependendo da instituição.
Mas:
ter uma conta em dólar não significa automaticamente estar investindo.
ETFs internacionais
Os ETFs podem permitir exposição diversificada a:
- ações americanas;
- mercados globais;
- setores;
- títulos;
- diferentes classes de ativos.
A CVM explica que ETFs podem apresentar risco cambial e risco de mercado, e que a diversificação da carteira pode reduzir determinados riscos, embora não os elimine.
Um ETF amplo pode, por exemplo, proporcionar exposição a dezenas ou centenas de ativos.
Isso pode ser diferente de comprar uma única ação estrangeira.
Ações estrangeiras
Comprar ações de empresas estrangeiras permite participar diretamente do desempenho dessas companhias.
O investidor pode estar exposto simultaneamente a:
resultado da empresa + mercado acionário + câmbio.
Portanto, a valorização do dólar não garante lucro.
Uma ação pode cair significativamente mesmo quando o dólar sobe.
REITs e ativos imobiliários internacionais
REITs são estruturas de investimento imobiliário negociadas no mercado americano.
Podem proporcionar exposição a:
- imóveis;
- galpões;
- escritórios;
- shopping centers;
- infraestrutura;
- data centers;
- outros segmentos imobiliários.
Mas continuam sujeitos a:
- risco de mercado;
- juros;
- vacância;
- crédito;
- condições do setor;
- câmbio.
Renda fixa internacional
Também é possível obter exposição a:
- títulos públicos estrangeiros;
- títulos corporativos;
- ETFs de renda fixa;
- outros instrumentos.
O risco depende da estrutura.
Renda fixa internacional não significa ausência de risco.
BDRs
Os BDRs são negociados no mercado brasileiro e representam valores mobiliários emitidos ou negociados no exterior.
A CVM informa que, ao investir em BDRs, o investidor assume posição semelhante àquela decorrente do investimento no ativo estrangeiro representado pelo certificado.
Eles podem facilitar o acesso a empresas estrangeiras sem necessariamente abrir uma conta de investimentos diretamente no exterior.
Mas há uma diferença importante:
BDR não é simplesmente a mesma coisa que possuir diretamente a ação no exterior.
A estrutura jurídica, tributária, operacional e de custódia deve ser considerada.
DOLARIZAR NÃO SIGNIFICA ABANDONAR O REAL
Esse é um erro conceitual importante.
O investidor brasileiro possui despesas principalmente em reais:
- alimentação;
- moradia;
- energia;
- saúde;
- impostos;
- transporte;
- serviços.
Portanto, manter parte relevante do patrimônio em reais continua sendo natural.
A diversificação internacional busca reduzir concentração.
Não necessariamente substituir completamente a moeda doméstica.
A pergunta não é “real ou dólar?”.
A pergunta é:
“Qual combinação faz sentido para meus objetivos e meu patrimônio?”
PRINCIPAIS SINAIS DE ALERTA
Como este artigo utiliza a arquitetura editorial de segurança financeira da RENDEXIS, os “sinais de alerta” serão aplicados aos riscos e armadilhas da dolarização.
🚨 ALERTA 1 — ACREDITAR QUE O DÓLAR SEMPRE SOBE
Não existe garantia.
O câmbio pode subir ou cair.
🚨 ALERTA 2 — CONFUNDIR DÓLAR COM INVESTIMENTO
Moeda estrangeira não é equivalente a uma carteira diversificada.
🚨 ALERTA 3 — COLOCAR TODO O PATRIMÔNIO NO EXTERIOR
Isso substitui um risco de concentração por outro.
🚨 ALERTA 4 — IGNORAR O CÂMBIO
Um ativo estrangeiro pode subir em dólar e apresentar desempenho negativo quando convertido para reais.
🚨 ALERTA 5 — IGNORAR A TRIBUTAÇÃO
A legislação brasileira para investimentos no exterior mudou significativamente nos últimos anos.
🚨 ALERTA 6 — COMPRAR ATIVOS APENAS PORQUE “SÃO EM DÓLAR”
A moeda não transforma automaticamente um investimento ruim em investimento bom.
🚨 ALERTA 7 — CONCENTRAR EM UMA ÚNICA EMPRESA
Diversificação internacional não significa comprar apenas empresas americanas conhecidas.
🚨 ALERTA 8 — USAR ALAVANCAGEM CAMBIAL
Operações especulativas com derivativos podem produzir perdas relevantes.
A CVM alerta que operações de FOREX possuem características de derivativos e podem resultar tanto em ganhos quanto em perdas.
COMO SE PROTEGER
A melhor proteção é planejamento.
Defina uma finalidade
Não compre dólar simplesmente porque:
“todo mundo está comprando.”
Diversifique
Diversifique:
- países;
- moedas;
- setores;
- classes de ativos;
- emissores.
Conheça o ativo
Antes de investir, saiba:
- o que está comprando;
- onde está custodiado;
- quem administra;
- quais são os custos;
- quais são os riscos;
- como funciona a tributação.
Escolha instituições autorizadas
No mercado de câmbio, o Banco Central orienta que o consumidor utilize instituições autorizadas a operar no mercado de câmbio.
Não confunda diversificação com complexidade
Uma carteira internacional não precisa possuir dezenas de produtos.
Às vezes, poucos instrumentos bem escolhidos podem proporcionar ampla diversificação.
Faça aportes de forma planejada
Em vez de tentar descobrir:
“Qual será o melhor momento para comprar dólar?”
é possível construir uma estratégia de aportes compatível com os objetivos.
O QUE FAZER SE VOCÊ CAIR NO “GOLPE” DA DOLARIZAÇÃO?
Neste artigo, novamente adaptamos a arquitetura de segurança financeira.
Se você percebeu que comprou moeda ou ativo internacional sem planejamento, o primeiro passo é:
não tomar outra decisão impulsiva para tentar recuperar uma perda.
Evite:
- aumentar a posição por desespero;
- utilizar crédito para comprar mais;
- fazer operações alavancadas;
- tentar “recuperar” rapidamente o prejuízo;
- seguir recomendações de desconhecidos.
Faça uma revisão:
1. O que comprei?
2. Por que comprei?
3. Qual é o risco?
4. Qual é o horizonte?
5. Qual é o impacto no patrimônio?
6. A posição ainda faz sentido?
Se necessário, procure orientação profissional independente.
EXEMPLO PRÁTICO
Imagine um investidor brasileiro com patrimônio concentrado exclusivamente no Brasil.
Ele decide começar a diversificação internacional.
Em vez de simplesmente comprar dólares em espécie, ele estuda diferentes alternativas.
Uma possibilidade seria estruturar exposição internacional por meio de:
- ativos diversificados;
- diferentes mercados;
- diferentes setores;
- moeda estrangeira.
Ao longo do tempo, sua carteira passa a depender menos exclusivamente do desempenho do Brasil.
Isso não elimina perdas.
Mas modifica a estrutura de risco.
O objetivo não é:
ganhar com o dólar.
O objetivo é:
reduzir a dependência de uma única economia e de uma única moeda.
DOLARIZAÇÃO X DIVERSIFICAÇÃO INTERNACIONAL
Os conceitos são próximos, mas não idênticos.
DOLARIZAÇÃO
Maior exposição ao dólar.
DIVERSIFICAÇÃO INTERNACIONAL
Exposição a diferentes países, economias, moedas, setores e mercados.
Uma carteira pode ter:
dólar + euro + outras moedas + diferentes mercados.
Portanto:
Dolarizar é uma estratégia possível dentro de uma estratégia maior de diversificação internacional.
ERROS COMUNS
“O dólar sempre protege meu patrimônio.”
Não.
Ele pode funcionar como proteção em determinadas situações, mas também sofre oscilações.
“Se o dólar subir, todos os investimentos internacionais vão subir.”
Não.
Uma ação estrangeira pode cair mesmo com valorização do dólar.
“Investir no exterior elimina o risco brasileiro.”
Não.
Ele reduz determinada concentração, mas cria outros riscos.
“ETF internacional não tem risco.”
Não.
A CVM destaca riscos cambiais e de mercado nos ETFs.
“Ter dólar é igual a investir no exterior.”
Não.
Ter moeda estrangeira é diferente de possuir ativos produtivos internacionais.
“Diversificação internacional significa investir somente nos Estados Unidos.”
Não.
O objetivo é ampliar a diversificação geográfica.
“Quanto mais ativos internacionais, melhor.”
Não necessariamente.
Diversificação excessiva pode aumentar custos e complexidade sem necessariamente melhorar a carteira.
TRIBUTAÇÃO: UM PONTO QUE NÃO PODE SER IGNORADO
Para o investidor brasileiro, investimentos no exterior exigem atenção tributária.
A Lei nº 14.754/2023 estabeleceu novas regras para a tributação de aplicações financeiras, entidades controladas e trusts no exterior de pessoas físicas residentes no Brasil.
A Receita Federal mantém orientações específicas sobre situações envolvendo patrimônio e rendimentos no exterior.
A tributação pode depender da:
- natureza do ativo;
- forma de investimento;
- residência fiscal;
- existência de entidade no exterior;
- tipo de rendimento;
- momento da realização;
- legislação vigente.
Por isso:
Não utilize uma regra tributária genérica para todos os investimentos internacionais.
Esse é um dos pontos em que o investidor deve buscar orientação atualizada.
O RISCO CAMBIAL
Imagine:
Ativo estrangeiro: valorização
mas:
dólar: desvalorização frente ao real.
O resultado em reais pode ser diferente do resultado observado na moeda estrangeira.
O contrário também pode ocorrer.
Um ativo pode permanecer estável em dólar enquanto o dólar se valoriza frente ao real.
Nesse caso, o investidor brasileiro pode observar valorização patrimonial em reais.
A CVM destaca justamente que alterações cambiais afetam o valor dos investimentos internacionais para o investidor.
RISCO CAMBIAL NÃO É SINÔNIMO DE PERDA
É importante evitar uma interpretação equivocada.
O risco cambial pode:
- aumentar o retorno;
- reduzir o retorno;
- aumentar a volatilidade;
- reduzir a volatilidade em determinados períodos.
Ele é simplesmente uma variável adicional.
Por isso:
investir no exterior significa aceitar uma estrutura diferente de riscos.
CHECKLIST RENDEXIS DE PROTEÇÃO
Antes de dolarizar parte do patrimônio:
Sei por que quero exposição internacional?
Entendo o risco cambial?
Sei diferenciar dólar de investimento?
Conheço o ativo que estou comprando?
Conheço os custos?
Conheço a tributação aplicável?
Verifiquei a instituição?
Estou diversificando ou apenas concentrando em outro país?
Tenho patrimônio suficiente em reais para minhas necessidades?
Tenho reserva de emergência adequada?
Meu horizonte é compatível com o investimento?
Considerei risco de mercado?
Evitei alavancagem?
Estou evitando decisões baseadas em medo ou euforia?
Minha carteira continua coerente com meus objetivos?
Tenho documentação das operações?
Sei como declarar os ativos?
Estou acompanhando mudanças regulatórias e tributárias?
REGRA RENDEXIS
Não dolarize por medo. Diversifique por estratégia.
CONCLUSÃO
Dolarizar parte do patrimônio pode ser uma ferramenta importante para o investidor brasileiro.
Mas seu verdadeiro valor não está em simplesmente apostar na alta do dólar.
Está em construir um patrimônio menos dependente:
- de uma única moeda;
- de um único país;
- de uma única economia;
- de um único mercado;
- de uma única fonte de risco.
O dólar pode fazer parte dessa estratégia.
Mas não precisa ser o centro dela.
Uma carteira internacional bem estruturada pode combinar:
MOEDAS + AÇÕES + ETFs + RENDA FIXA + IMOBILIÁRIO + DIFERENTES MERCADOS.
A diversificação, entretanto, não elimina riscos.
Ela busca distribuí-los.
A CVM reconhece que investimentos internacionais e ETFs podem estar sujeitos a risco cambial e de mercado.
Portanto, a pergunta correta não é:
“O dólar vai subir?”
A pergunta mais importante é:
“Meu patrimônio está excessivamente concentrado em uma única moeda e economia?”
Se a resposta for sim, a diversificação internacional pode merecer espaço no planejamento patrimonial.
DICA RENDEXIS
O objetivo de dolarizar não é prever o câmbio. É construir um patrimônio capaz de atravessar diferentes cenários econômicos.
RENDEXIS — Conhecimento que Transforma Decisões.
DICA RENDEXIS / JORNADA FINANCEIRA
A jornada de internacionalização patrimonial pode seguir uma lógica simples:
1. ORGANIZE
Conheça seu patrimônio atual.
2. IDENTIFIQUE
Descubra onde está concentrado o risco.
3. DEFINA
Estabeleça seus objetivos.
4. DIVERSIFIQUE
Avalie mercados, moedas e classes de ativos.
5. PROTEJA
Controle riscos, custos e tributação.
6. REBALANCEIE
Revise a carteira periodicamente.
7. MANTENHA O FOCO
Não transforme o câmbio em uma obsessão diária.
A melhor estratégia não é tentar acertar cada movimento do dólar.
É construir uma estrutura patrimonial coerente com o longo prazo.
JORNADA FINANCEIRA RENDEXIS
REAL → DÓLAR → INTERNACIONALIZAÇÃO → DIVERSIFICAÇÃO → PROTEÇÃO PATRIMONIAL → LONGO PRAZO
FONTES OFICIAIS
- Banco Central do Brasil — O que é câmbio
- Comissão de Valores Mobiliários — Riscos dos ETFs
- Receita Federal — Tributação de 2026
- CVM — Mercado FOREX
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.