Skip to content
domingo, setembro 27, 2026
RENDEXIS

RENDEXIS

CONHECIMENTO QUE TRANSFORMA DECISÕES

  • Blog
  • Categorias
    • Finanças Pessoais e Planejamento
    • Investimentos em Renda Fixa e Proteção Patrimonial
    • Investimentos e Ações do Mercado Brasileiro
    • Investimentos Globais e Ativos Alternativos
    • Negócios, Patrimônio e Economia
  • Sobre nós
  • Contato
site mode button

Categoria: Finanças Pessoais e Planejamento

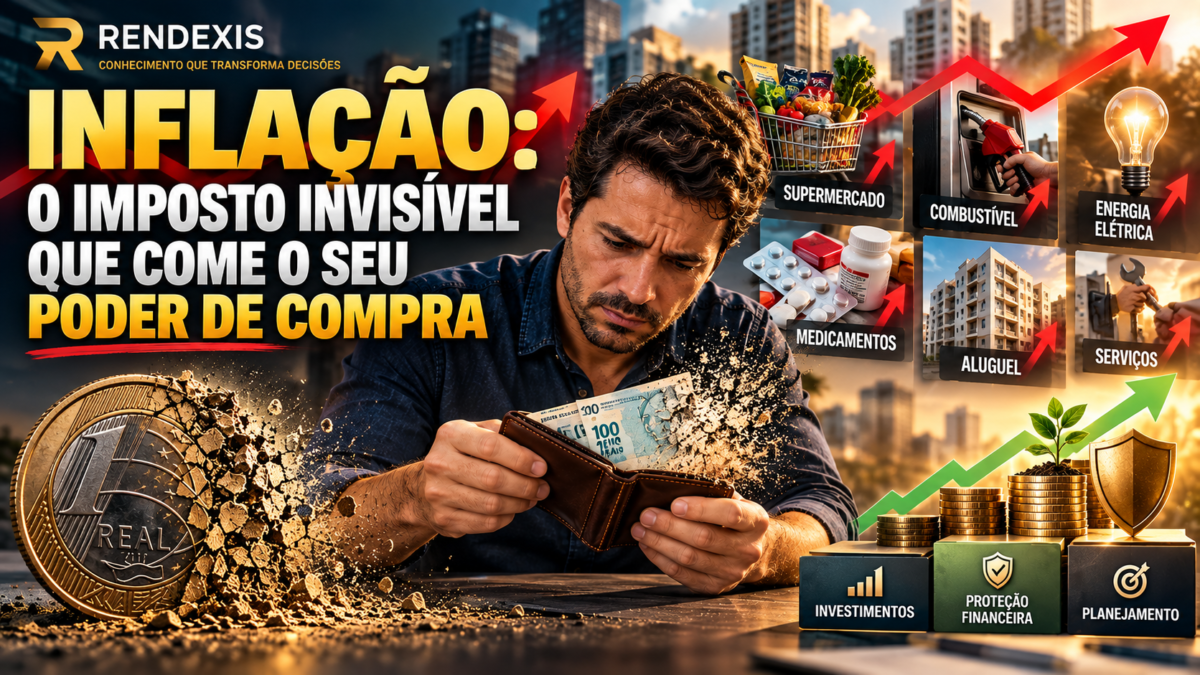
Inflação reduzindo o poder de compra e mostrando alternativas para proteção do patrimônio

INFLAÇÃO: O IMPOSTO INVISÍVEL QUE COME O SEU PODER DE COMPRA

27/09/202627/09/2026RendexisDeixe um comentário

Entenda como a inflação reduz seu poder de compra, por que pode ser considerada um “imposto invisível” e quais investimentos ajudam a proteger seu patrimônio.

Continue lendo...
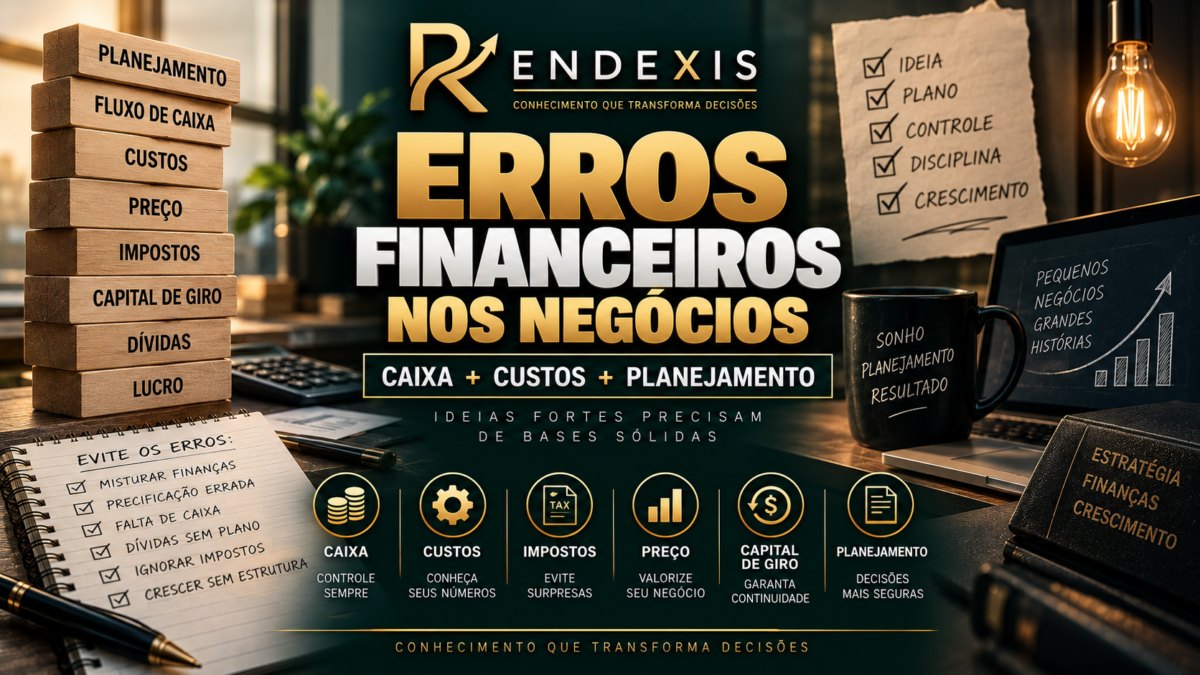
Erros financeiros mais comuns de quem está começando um negócio, com representação de fluxo de caixa, custos, dívidas, impostos, capital de giro e planejamento financeiro.

ERROS FINANCEIROS MAIS COMUNS DE QUEM ESTÁ COMEÇANDO UM NEGÓCIO

27/09/202621/09/2026RendexisDeixe um comentário

Conheça os erros financeiros mais comuns de quem está começando um negócio e descubra como evitar problemas com caixa, dívidas, preços, impostos e capital de giro.

Continue lendo...
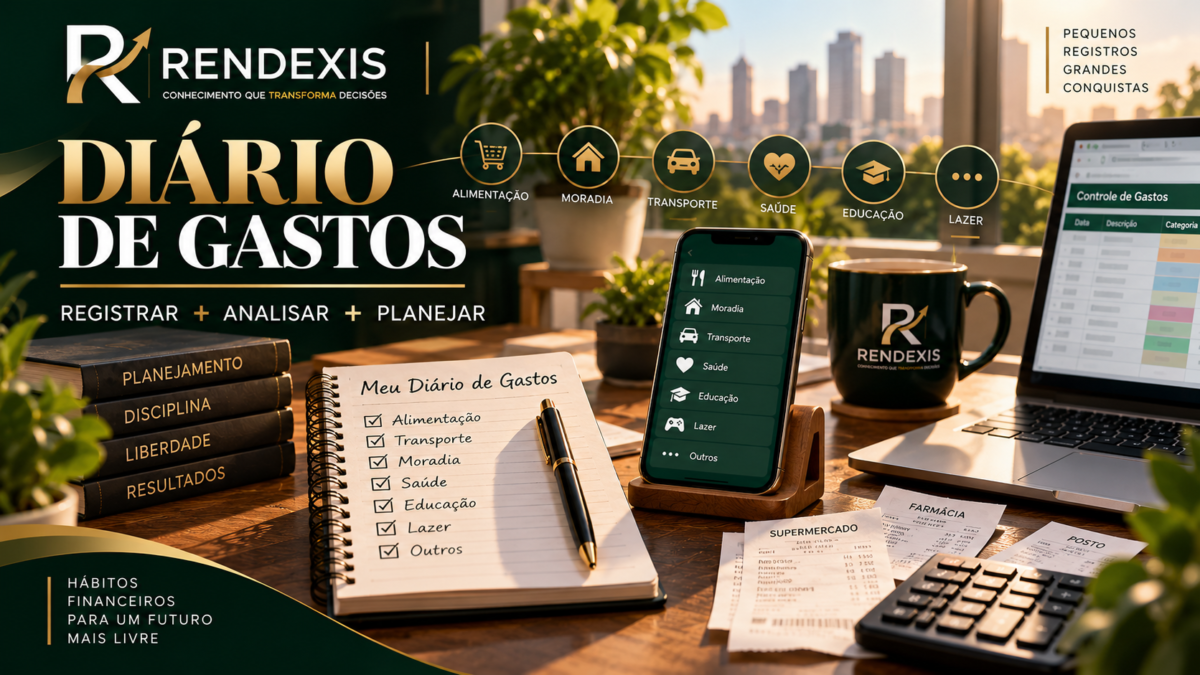
Diário de gastos representado por caderno, celular, planilha e recibos, mostrando o processo de registrar, analisar e planejar as despesas pessoais.

COMO FAZER UM DIÁRIO DE GASTOS E POR QUE ISSO FUNCIONA

25/09/202624/09/2026RendexisDeixe um comentário

COMO FAZER UM DIÁRIO DE GASTOS E POR QUE ISSO FUNCIONA. Aprenda como fazer um diário de gastos, registrar despesas, identificar desperdícios e usar o controle financeiro para tomar decisões melhores.

Continue lendo...
O consórcio é uma alternativa para quem deseja adquirir um bem de forma planejada, sem necessidade de compra imediata.

Consórcio Vale a Pena? Guia Completo para Entender Como Funciona

23/09/202620/09/2026RendexisDeixe um comentário

Descubra como funciona o consórcio, o que é carta de crédito, contemplação, vantagens, desvantagens e quando essa modalidade pode fazer sentido.

Continue lendo...
Custo da corrupção no Brasil representado por dinheiro público, contratos, licitações, desperdício de recursos e impactos econômicos sobre a sociedade.

💰 CORRUPÇÃO: QUANTO VOCÊ PAGA POR ELA SEM PERCEBER?

20/09/202620/09/2026RendexisDeixe um comentário

Quanto custa a corrupção no Brasil? Veja os prejuízos apurados pela CGU, o caso dos descontos no INSS e por que não existe um valor oficial por brasileiro.

Continue lendo...
Introdução Você está endividado com o banco, não consegue pagar a dívida inteira e não sabe como negociar? Antes de aceitar qualquer acordo, pare e faça uma pergunta: “Quanto eu realmente consigo pagar sem voltar a me endividar?” Essa pergunta pode ser mais importante do que perguntar ao banco qual é o desconto oferecido. Uma dívida bancária não deve ser negociada apenas com base no medo da cobrança, no tamanho do desconto anunciado ou no valor da parcela. Negociação bancária exige estratégia. Você precisa entender quanto deve, quem é o credor, qual é o tipo de dívida, quanto consegue pagar, qual proposta pode apresentar e quanto o acordo custará no final. E existe outro ponto importante: o banco também faz contas. A instituição financeira avalia o risco de não receber, os custos da cobrança e a possibilidade de recuperar o crédito. É justamente nesse espaço que a negociação acontece. Neste Guia Prático de Negociação Bancária, a RENDEXIS apresenta, em linguagem simples, uma estratégia para você se preparar para negociar uma dívida com o banco, avaliar propostas, buscar melhores condições e evitar acordos que podem criar um novo problema financeiro. ________________________________________ NEGOCIAR UMA DÍVIDA NÃO É SIMPLESMENTE PEDIR DESCONTO Quando uma pessoa está endividada, é comum pensar: “Vou ligar para o banco e pedir um desconto.” Mas essa não deveria ser a primeira atitude. Antes de negociar, você precisa conhecer sua própria situação financeira. Pergunte: • Quanto eu devo? • Para quem devo? • Qual é o contrato? • Qual é o tipo de dívida? • Há quanto tempo estou inadimplente? • Quanto já paguei? • Qual é o saldo atualizado? • Existe cobrança judicial? • Quanto consigo pagar à vista? • Quanto consigo pagar por mês? • Qual é o máximo que posso pagar? Sem essas informações, você entra na negociação dependendo exclusivamente da proposta apresentada pelo banco. E isso reduz sua capacidade de decisão. ________________________________________ PENSE COMO O BANCO ANTES DE NEGOCIAR Esse é um dos conceitos mais importantes da negociação bancária. O banco também precisa decidir se vale a pena continuar cobrando uma dívida ou aceitar uma proposta para receber parte do dinheiro. Imagine uma dívida de R$ 30 mil. O banco pode ter diante dele duas possibilidades: Opção A Continuar cobrando os R$ 30 mil ao longo do tempo, assumindo risco de inadimplência, custos administrativos, cobrança e possibilidade de não recuperar integralmente o crédito. Opção B Aceitar R$ 15 mil para encerrar a dívida imediatamente. A segunda opção pode fazer sentido economicamente dependendo da situação da dívida, do estágio da cobrança e da avaliação de recuperação do crédito. É essa lógica que aparece em conteúdos públicos sobre negociação de dívidas bancárias: o desconto pode estar relacionado ao risco de recuperação do crédito e à vantagem para o credor de receber uma quantia menor, mas de maneira mais previsível e rápida. Isso não significa que todo banco concederá um grande desconto. Significa que você precisa compreender: O banco também precisa enxergar vantagem em aceitar a sua proposta. ________________________________________ NÃO CONFUNDA NEGOCIAÇÃO COM FAVOR Quando você está inadimplente, pode sentir que está em uma posição completamente desfavorável. Mas a negociação possui dois lados. Você quer: resolver a dívida dentro da sua capacidade financeira. O banco quer: recuperar o crédito. Portanto, uma boa negociação procura encontrar uma condição possível para ambos. Você não precisa entrar em uma ligação dizendo: “Por favor, me dê qualquer desconto.” É muito mais estratégico dizer: “Quero regularizar essa dívida. Tenho capacidade para pagar R$ X à vista ou R$ Y por mês. Quais condições vocês conseguem oferecer para encerramento do contrato?” A diferença está na preparação. ________________________________________ DESCUBRA EXATAMENTE QUANTO VOCÊ DEVE Não trabalhe com estimativas. Se você acredita que deve R$ 20 mil, descubra o valor atualizado. Reúna: • contrato; • extratos; • faturas; • comprovantes de pagamento; • notificações; • propostas anteriores; • boletos; • documentos de cobrança; • informações de eventual processo judicial. Monte uma ficha: Informação Sua situação Credor __________ Tipo de dívida __________ Contrato __________ Valor original R$ ______ Valor já pago R$ ______ Saldo atual R$ ______ Data do atraso ______ Juros ______ Encargos ______ Situação atual ______ Existe processo? Sim / Não Existe acordo anterior? Sim / Não Essa organização é o primeiro passo da negociação. ________________________________________ CONSULTE O REGISTRATO DO BANCO CENTRAL O Banco Central disponibiliza o Relatório de Empréstimos e Financiamentos — SCR, acessível pelo sistema Meu BC. O relatório apresenta informações sobre dívidas e compromissos com bancos e instituições do Sistema Financeiro Nacional, incluindo saldo devedor, tipo de operação, situação de pagamento e limites de determinadas modalidades de crédito. Ele também pode ajudar o consumidor a identificar operações que não reconhece e a conhecer melhor sua situação antes de negociar. Mas existe uma informação importante: O SCR não funciona como uma atualização instantânea. Os dados são enviados pelas instituições periodicamente. Se você renegociar ou pagar uma dívida, a atualização no relatório não necessariamente aparecerá imediatamente. O Banco Central orienta que o consumidor procure a própria instituição para informações atualizadas sobre o valor da dívida ou correções. ________________________________________ DESCUBRA QUANTO VOCÊ REALMENTE CONSEGUE PAGAR Agora vem uma das partes mais importantes. Você não deve começar perguntando: “Quanto o banco quer que eu pague?” Comece perguntando: “Quanto cabe no meu orçamento?” Exemplo: Renda líquida: R$ 5.000 Despesas essenciais: R$ 3.700 Outras obrigações: R$ 600 Sobra: R$ 700 Isso não significa necessariamente que você deve assumir uma parcela de R$ 700. É necessário considerar imprevistos e outras despesas que podem surgir. Talvez uma parcela sustentável seja: R$ 450 ou R$ 500. O importante é que você consiga pagar até o final. ________________________________________ ESTABELEÇA SEU LIMITE ANTES DE FALAR COM O BANCO Antes da negociação, escreva três números. 1. Quanto posso pagar imediatamente? R$ __________ 2. Quanto posso pagar mensalmente? R$ __________ 3. Qual é o máximo que posso pagar no total? R$ __________ Esses números são sua referência. Não permita que a pressão da negociação faça você assumir uma obrigação que comprometa despesas essenciais. ________________________________________ UMA PROPOSTA CONCRETA É DIFERENTE DE UM PEDIDO GENÉRICO Compare: Pedido genérico “Quanto vocês conseguem baixar?” com: Proposta objetiva “Tenho R$ 8.000 disponíveis para resolver essa dívida. Se eu fizer o pagamento à vista, qual é o menor valor que vocês conseguem oferecer para quitação integral?” A segunda abordagem é muito mais concreta. Você está apresentando: • dinheiro disponível; • intenção de pagamento; • prazo; • objetivo de quitação. Isso não obriga o banco a aceitar. Mas transforma a conversa em uma negociação real. ________________________________________ POR QUE O PAGAMENTO À VISTA PODE AJUDAR? Quando existe dinheiro disponível, pergunte sempre sobre a possibilidade de quitação à vista. O motivo é simples. Para o credor, receber imediatamente pode reduzir: • risco de inadimplência futura; • custo de cobrança; • tempo de recuperação; • incerteza sobre o recebimento. Por isso, uma proposta com pagamento imediato pode ser diferente de uma proposta para pagamento durante vários anos. Mas atenção: Não destrua sua reserva de emergência apenas para conseguir um desconto. Resolver uma dívida e ficar sem dinheiro para uma emergência pode provocar uma nova dívida. ________________________________________ NÃO SE IMPRESSIONE APENAS COM O PERCENTUAL DE DESCONTO Você provavelmente já viu anúncios como: “Até 90% de desconto!” O número chama atenção. Mas a pergunta correta é: “Quanto eu vou pagar no final?” Imagine: Dívida apresentada: R$ 50.000 Desconto: 80% Valor para pagamento: R$ 10.000 Parece excelente. Mas esse percentual não significa que qualquer consumidor receberá 80% de desconto. As condições variam conforme a dívida, o credor, o estágio da cobrança, a forma de pagamento e outros fatores. Portanto: Não negocie para conseguir o maior percentual de desconto. Negocie para conseguir uma solução sustentável. ________________________________________ COMPARE SEMPRE O CUSTO TOTAL Imagine duas propostas. PROPOSTA A Entrada: R$ 2.000 24 parcelas: R$ 500 Total: R$ 14.000 PROPOSTA B Entrada: R$ 1.000 48 parcelas: R$ 400 Total: R$ 20.200 A proposta B possui parcela menor. Mas custa: R$ 6.200 a mais. Por isso: Parcela menor não significa dívida mais barata. Faça sempre esta conta: Entrada + todas as parcelas = custo total do acordo. ________________________________________ PERGUNTE SOBRE JUROS, ENCARGOS E CUSTO TOTAL Não aceite uma proposta apenas porque o atendente informou: “A parcela será de R$ 500.” Pergunte: “Qual será o número de parcelas?” “Qual é a taxa de juros?” “Existe correção?” “Qual é o valor total do acordo?” “Existe algum encargo adicional?” “O que acontece se houver atraso?” “Existe desconto para antecipação?” O consumidor precisa compreender o compromisso que está assumindo. ________________________________________ O BANCO PODE APRESENTAR UMA PROPOSTA QUE NÃO CABE NO SEU ORÇAMENTO Imagine: Sua capacidade mensal: R$ 450 O banco oferece: 36 × R$ 700 A instituição pode considerar essa a melhor condição disponível. Mas isso não significa que você consiga pagar. Se você aceitar: • paga duas ou três parcelas; • começa a atrasar; • quebra o acordo; • volta a ficar inadimplente. O problema não foi resolvido. Apenas mudou de formato. A regra RENDEXIS: A melhor parcela é aquela que cabe no seu orçamento e que você consegue pagar até o final. ________________________________________ NÃO TENHA MEDO DE DIZER: “PRECISO ANALISAR” Uma proposta de negociação não precisa ser aceita imediatamente. Você pode pedir: • documento; • boleto; • contrato; • condições; • simulação; • prazo para análise. Depois faça as contas. Compare. Só então decida. ________________________________________ O ROTEIRO RENDEXIS PARA NEGOCIAR COM O BANCO Você pode utilizar este roteiro: PRIMEIRO — IDENTIFIQUE A DÍVIDA “Gostaria de receber o saldo atualizado do meu contrato.” SEGUNDO — PERGUNTE PELA QUITAÇÃO “Qual é o valor para quitação integral da dívida hoje?” TERCEIRO — NEGOCIE O PAGAMENTO À VISTA “Existe alguma condição melhor para pagamento à vista?” QUARTO — PEÇA A OPÇÃO PARCELADA “Caso eu não consiga quitar à vista, quais são as opções de parcelamento?” QUINTO — PERGUNTE O TOTAL “Qual será o valor total que pagarei ao final do acordo?” SEXTO — CONFIRME OS JUROS “Qual é a taxa de juros aplicada ao novo acordo?” SÉTIMO — NEGOCIE “Consigo pagar R$ X de entrada e R$ Y por mês. Existe alguma condição dentro dessa capacidade?” OITAVO — FORMALIZE “Pode me enviar a proposta completa por escrito antes de eu realizar o pagamento?” ________________________________________ O QUE DEVE CONSTAR NO ACORDO? Antes de pagar, confira: ☐ valor total; ☐ desconto concedido; ☐ valor da entrada; ☐ número de parcelas; ☐ valor de cada parcela; ☐ datas de vencimento; ☐ juros; ☐ encargos; ☐ multa por atraso; ☐ consequências de quebra do acordo; ☐ condições de quitação; ☐ identificação do credor; ☐ condições de encerramento da dívida; ☐ procedimento para baixa da negativação, quando aplicável. Conteúdos públicos também destacam a importância de conferir as condições de baixa, cláusulas do acordo, legitimidade da cobrança e documentação antes do pagamento. ________________________________________ CUIDADO COM “ACORDOS” POR WHATSAPP O problema não é simplesmente receber uma mensagem. O problema é pagar sem verificar. Antes de qualquer pagamento: confirme quem está cobrando; confirme o contrato; confirme o credor; confirme os valores; confirme o canal oficial. O Ministério da Fazenda alerta para golpes relacionados à renegociação de dívidas e informa que as negociações devem ser feitas diretamente com as instituições financeiras, pelos canais oficiais. ________________________________________ NÃO PAGUE INTERMEDIÁRIOS QUE PROMETEM “DESCONTO DO GOVERNO” Esse é um alerta importante. Golpistas podem utilizar expressões como: • “desconto liberado pelo governo”; • “programa especial”; • “última oportunidade”; • “taxa para liberar o benefício”; • “pagamento antecipado para conseguir desconto”. Não confie automaticamente. Verifique diretamente com o banco ou instituição financeira. O Ministério da Fazenda informa expressamente que não envia links, mensagens digitais ou SMS para oferecer renegociação e alerta sobre anúncios falsos relacionados ao tema. ________________________________________ E O PROGRAMA DE RENEGOCIAÇÃO DE DÍVIDAS DE 2026? Essa informação precisa ser atualizada porque muitos conteúdos antigos continuam circulando na internet. O programa federal de renegociação de dívidas para famílias de 2026 estabeleceu condições específicas para determinados consumidores e determinadas dívidas. Entre as condições previstas estavam: • renda de até cinco salários mínimos; • dívidas elegíveis de cartão de crédito, cheque especial e crédito pessoal; • contratos celebrados até 31 de janeiro de 2026; • atraso entre 91 dias e dois anos; • possibilidade de desconto de até 90%; • juros máximos de 1,99% ao mês; • prazo de até 48 meses. Mas o prazo para participação das famílias terminou em 31 de agosto de 2026. Portanto, quem encontrar hoje um anúncio dizendo que pode simplesmente aderir ao programa precisa verificar a informação diretamente nas fontes oficiais. ________________________________________ SE O BANCO NÃO RESOLVER, QUAIS CAMINHOS EXISTEM? Comece pelos canais oficiais da instituição: 1. Atendimento 2. SAC 3. Ouvidoria Guarde os protocolos. Se a questão não for resolvida, o consumidor também pode utilizar o Consumidor.gov.br, desde que a empresa esteja cadastrada na plataforma. Segundo a própria plataforma, após o registro da reclamação, a empresa tem até 10 dias para analisar e responder. O consumidor pode posteriormente avaliar a resposta e informar se considera a demanda resolvida. Também podem existir outros caminhos, dependendo do caso: • Procon; • Defensoria Pública; • Juizado Especial; • advogado; • órgãos de defesa do consumidor. ________________________________________ SE VOCÊ TEM VÁRIAS DÍVIDAS, NÃO NEGOCIE NO ESCURO Imagine: Cartão: R$ 12.000 Cheque especial: R$ 5.000 Empréstimo: R$ 18.000 Financiamento: R$ 40.000 Total: R$ 75.000 Você não possui R$ 75 mil. Portanto, precisa montar uma estratégia. Analise: • custo financeiro; • risco patrimonial; • existência de garantia; • possibilidade de negociação; • impacto no orçamento; • consequência da inadimplência; • capacidade de pagamento. Não deixe que a dívida que mais liga para você seja automaticamente a primeira que você deve resolver. ________________________________________ CARTÃO, CHEQUE ESPECIAL, EMPRÉSTIMO E FINANCIAMENTO SÃO DIFERENTES Não trate todas as dívidas como se fossem iguais. Cartão de crédito Pode envolver fatura, crédito rotativo, parcelamento e encargos. Cheque especial Está vinculado à conta corrente e possui características próprias. Empréstimo pessoal Normalmente possui contrato, prazo e cronograma de pagamento. Financiamento Pode envolver finalidade específica e garantias. Dívida com garantia Pode apresentar consequências patrimoniais diferentes de uma dívida sem garantia. Por isso, a estratégia deve considerar o tipo de operação. ________________________________________ E SE A DÍVIDA JÁ ESTIVER COM UMA EMPRESA DE COBRANÇA? Isso pode acontecer. A dívida pode continuar sendo administrada pelo banco ou ter sido cedida a outra empresa. Antes de pagar: confirme quem é o credor atual e qual é a origem da cobrança. Peça documentação. Confirme o contrato. Confira o valor. E somente depois avalie o acordo. ________________________________________ NÃO CONFUNDA “LIMPAR O NOME” COM “RESOLVER A VIDA FINANCEIRA” Esse é um dos pontos mais importantes deste artigo. Imagine: Você deve: R$ 20.000 Consegue um acordo de: R$ 10.000 Mas pega outro empréstimo de: R$ 10.000 A dívida antiga desapareceu. Mas uma nova obrigação surgiu. Isso pode ser economicamente justificável em algumas situações se a nova dívida tiver custo e condições melhores, mas não deve ser tratado automaticamente como solução. Pergunte: “Depois desse acordo, minha situação financeira ficará melhor?” Se a resposta for não, é necessário repensar a estratégia. ________________________________________ NOME LIMPO NÃO SIGNIFICA CRÉDITO IMEDIATO Regularizar uma dívida é importante. Mas isso não significa que todas as instituições financeiras voltarão imediatamente a oferecer o mesmo limite ou as mesmas condições de crédito. O sistema financeiro utiliza diferentes informações e critérios de análise. Além disso, o Banco Central informa que o histórico de atrasos permanece registrado no SCR nos respectivos meses em que ocorreu o atraso. O pagamento ou a renegociação não apaga esse histórico passado. Por isso: Quitar uma dívida é o começo da reconstrução financeira, não necessariamente o fim. ________________________________________ O QUE FAZER DEPOIS DE NEGOCIAR? A negociação é apenas a primeira etapa. Depois do acordo: 1. Coloque a parcela no orçamento. Ela precisa ser tratada como obrigação fixa. 2. Evite novas dívidas. Principalmente durante o período de recuperação. 3. Controle o cartão. Limite não é renda. 4. Reconstrua sua reserva. Comece mesmo que seja com pouco. 5. Acompanhe suas informações financeiras. Consulte periodicamente sua situação. 6. Não volte ao mesmo padrão. Se a dívida nasceu do excesso de consumo, crédito rotativo ou falta de planejamento, apenas quitar o débito não resolve a causa. ________________________________________ QUANDO A PESSOA ESTÁ SUPERENDIVIDADA? Existe uma diferença entre estar endividado e estar em situação de superendividamento. O Código de Defesa do Consumidor, após as alterações da Lei nº 14.181/2021, define superendividamento como a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo sem comprometer seu mínimo existencial, observada a regulamentação aplicável. A legislação também criou mecanismos específicos para prevenção e tratamento do superendividamento. Em determinadas situações, pode haver possibilidade de repactuação das dívidas por meio de procedimento conciliatório, inclusive com apresentação de plano de pagamento. Mas isso não significa que toda dívida será automaticamente reduzida ou perdoada. Cada caso precisa ser analisado. ________________________________________ UMA REGRA IMPORTANTE: NÃO COMPROMETA O DINHEIRO DAS NECESSIDADES BÁSICAS Se a parcela do acordo significa deixar de pagar: • alimentação; • aluguel; • energia; • água; • medicamentos; • transporte; • despesas essenciais; o problema precisa ser analisado com muito cuidado. Uma negociação não pode ser tratada como sucesso se ela simplesmente desloca o problema para outra área da vida financeira. ________________________________________ A NOVA REGULAMENTAÇÃO DO BANCO CENTRAL E O ENDIVIDAMENTO O Banco Central também possui regras recentes relacionadas ao tratamento de clientes pessoas naturais com saldo devedor vencido de forma persistente ou recorrente. A regulamentação prevê que instituições devem fornecer informações e assessoramento sobre o estado de endividamento e comprometimento de renda, direitos e deveres e vantagens e desvantagens da renegociação para determinados clientes nessa situação. Isso reforça uma ideia importante: Antes de assumir uma nova obrigação, o consumidor precisa entender o impacto dela sobre seu orçamento. ________________________________________ EXEMPLO COMPLETO DE NEGOCIAÇÃO Imagine que João tenha uma dívida bancária de: R$ 30.000 O banco apresenta três possibilidades. OPÇÃO A — À VISTA R$ 12.000 OPÇÃO B — PARCELADA Entrada: R$ 4.000 24 × R$ 500 Total: R$ 16.000 OPÇÃO C — PRAZO LONGO Entrada: R$ 2.000 48 × R$ 450 Total: R$ 23.600 Observe: Opção Entrada Parcelas Total A R$ 12.000 — R$ 12.000 B R$ 4.000 24 × R$ 500 R$ 16.000 C R$ 2.000 48 × R$ 450 R$ 23.600 A opção C possui a menor parcela. Mas é a mais cara. A opção A custa menos. Mas exige R$ 12 mil imediatamente. Qual é a melhor? Depende da situação financeira de João. Se os R$ 12 mil forem toda a reserva dele, pagar à vista pode deixá-lo vulnerável. Se João possui uma reserva maior e consegue manter sua segurança financeira, a quitação pode ser analisada. Se não possui dinheiro suficiente, a opção parcelada pode ser mais adequada. A lição é: Não existe acordo universalmente melhor. Existe acordo compatível com a situação financeira do devedor. ________________________________________ O MÉTODO RENDEXIS EM 7 PASSOS PASSO 1 — DIAGNOSTIQUE Descubra exatamente quanto você deve. PASSO 2 — ORGANIZE Liste todas as suas dívidas. PASSO 3 — CALCULE Determine sua capacidade real de pagamento. PASSO 4 — PREPARE Defina sua proposta e seu limite. PASSO 5 — NEGOCIE Peça opções à vista e parceladas. PASSO 6 — COMPARE Analise desconto, juros, prazo, parcela e custo total. PASSO 7 — FORMALIZE Só aceite depois de entender e documentar todas as condições. ________________________________________ CHECKLIST RENDEXIS — ANTES DE FECHAR O ACORDO SOBRE A DÍVIDA ☐ Sei quem é o credor. ☐ Sei o saldo atualizado. ☐ Sei qual é o contrato. ☐ Sei o tipo da dívida. ☐ Sei há quanto tempo está atrasada. ☐ Consultei minhas informações financeiras. ________________________________________ SOBRE O MEU DINHEIRO ☐ Sei quanto posso pagar à vista. ☐ Sei quanto posso pagar por mês. ☐ Tenho margem para imprevistos. ☐ Não comprometi despesas essenciais. ☐ Sei qual é meu limite. ________________________________________ SOBRE O ACORDO ☐ Conheço o valor da entrada. ☐ Conheço o número de parcelas. ☐ Conheço o valor das parcelas. ☐ Conheço os juros. ☐ Conheço o custo total. ☐ Conheço as consequências de atraso. ________________________________________ SOBRE A SEGURANÇA ☐ Confirmei o credor. ☐ Negociei por canal oficial. ☐ Recebi a proposta por escrito. ☐ Conferi os dados do pagamento. ☐ Sei como será comprovada a quitação. ☐ Sei como será feita a regularização cadastral, quando aplicável. ________________________________________ A PERGUNTA FINAL ANTES DE ASSINAR Antes de fechar o acordo, faça esta pergunta: “Se eu aceitar esse acordo hoje, conseguirei pagar todas as parcelas até o final sem criar uma nova dívida?” Se a resposta for não, não ignore o sinal. Talvez seja necessário: • reduzir a parcela; • aumentar o prazo; • aumentar a entrada; • buscar outra proposta; • reduzir despesas; • aumentar temporariamente a renda; • reorganizar outras dívidas; • ou procurar orientação profissional. ________________________________________ CONCLUSÃO Negociar uma dívida bancária não é simplesmente pedir desconto. É compreender a dívida, conhecer sua capacidade financeira, entender a lógica do credor e apresentar uma proposta que você consiga cumprir. O banco faz contas. Você também precisa fazer. Você precisa saber: quanto deve; para quem deve; qual é o tipo da dívida; quanto consegue pagar; qual proposta pode apresentar; quanto pagará no total; e qual acordo conseguirá cumprir até o final. Um desconto de 80% pode parecer excelente. Uma parcela de R$ 300 pode parecer maravilhosa. Um prazo de 60 meses pode parecer confortável. Mas nenhuma dessas informações, isoladamente, diz se o acordo é realmente adequado para você. A pergunta mais importante é outra: “Esse acordo resolve minha dívida sem destruir meu orçamento?” Essa é a lógica que deve orientar a negociação. Não negocie baseado no medo. Não negocie baseado apenas no percentual de desconto. Não negocie olhando somente para o valor da parcela. Negocie baseado em números, documentos, capacidade de pagamento e estratégia. Porque o objetivo não é simplesmente fazer um acordo. O objetivo é fazer um acordo que você consiga cumprir. E quando a última parcela for paga, o verdadeiro resultado será mais do que uma dívida encerrada. Será o início da reconstrução da sua vida financeira. ________________________________________ FONTES • Banco Central do Brasil • Ministério da Justiça e Segurança Pública • Ministério da Fazenda — Renegociação de Dívidas • Gov.br — Serviço de Renegociação de Dívidas para Famílias • Consumidor.gov.br • Legislação Federal — Código de Defesa do Consumidor ________________________________________ AVISO LEGAL: Este conteúdo possui finalidade exclusivamente educativa e informativa e não constitui aconselhamento jurídico, contábil, financeiro ou recomendação individualizada. As condições de renegociação variam conforme o contrato, a instituição financeira, o tipo de dívida, o estágio da cobrança e a situação específica de cada consumidor. Antes de aceitar qualquer acordo ou realizar pagamento, confira diretamente com o credor a legitimidade da cobrança, os valores, juros, encargos, condições de quitação e demais cláusulas contratuais. Em situações envolvendo processos judiciais, garantias, financiamentos, penhora, aval, fiança ou superendividamento, procure orientação profissional especializada.

GUIA PRÁTICO DE NEGOCIAÇÃO BANCÁRIA: COMO NEGOCIAR DÍVIDAS E PAGAR MENOS

19/09/202618/09/2026RendexisDeixe um comentário

Aprenda como negociar dívidas com o banco, buscar descontos, comparar propostas e fazer um acordo que realmente caiba no seu orçamento.

Continue lendo...
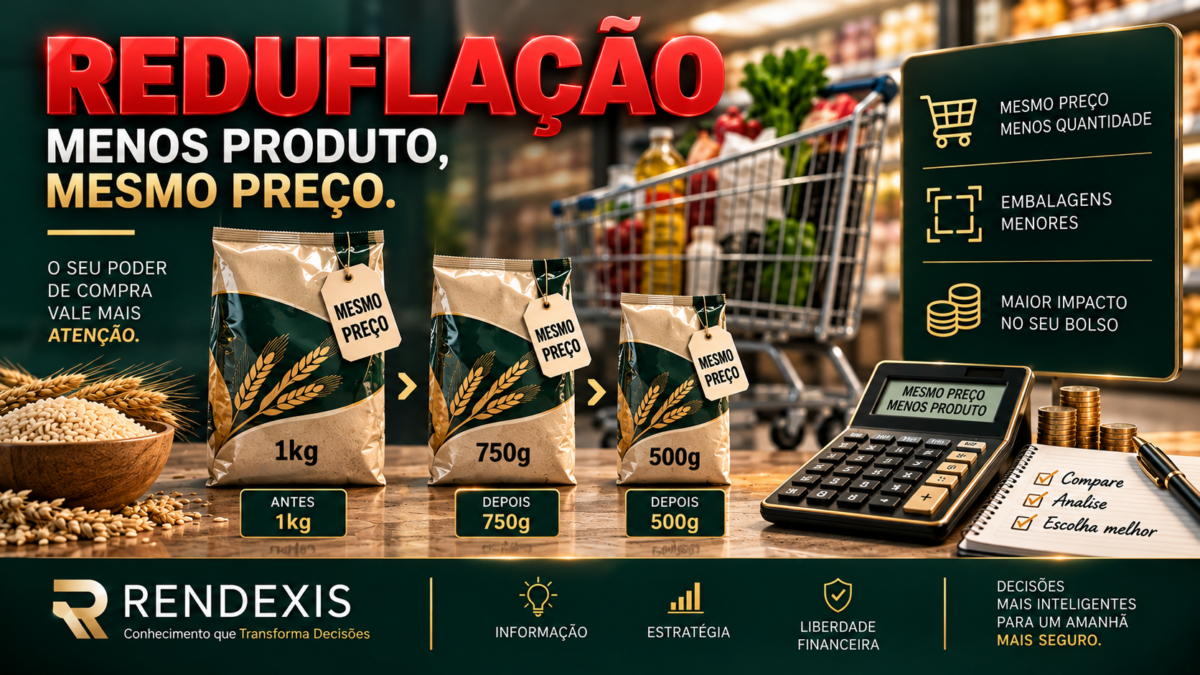
Reduflação representada por embalagens menores com preço semelhante, mostrando como a redução da quantidade pode aumentar o custo efetivo e afetar o orçamento do consumidor.

REDUFLAÇÃO: O QUE É E ONDE AFETA SEU BOLSO?

16/09/202616/09/2026RendexisDeixe um comentário

Entenda o que é reduflação, como produtos menores pelo mesmo preço afetam seu bolso e como identificar mudanças de quantidade nas embalagens.

Continue lendo...
Independência Financeira: Como Construir Liberdade Financeira

Independência Financeira: O Guia para Construir Liberdade Financeira

16/09/202609/09/2026RendexisDeixe um comentário

Descubra o que é independência financeira, como alcançá-la e quais estratégias podem ajudá-lo a construir patrimônio e viver com mais liberdade.

Continue lendo...
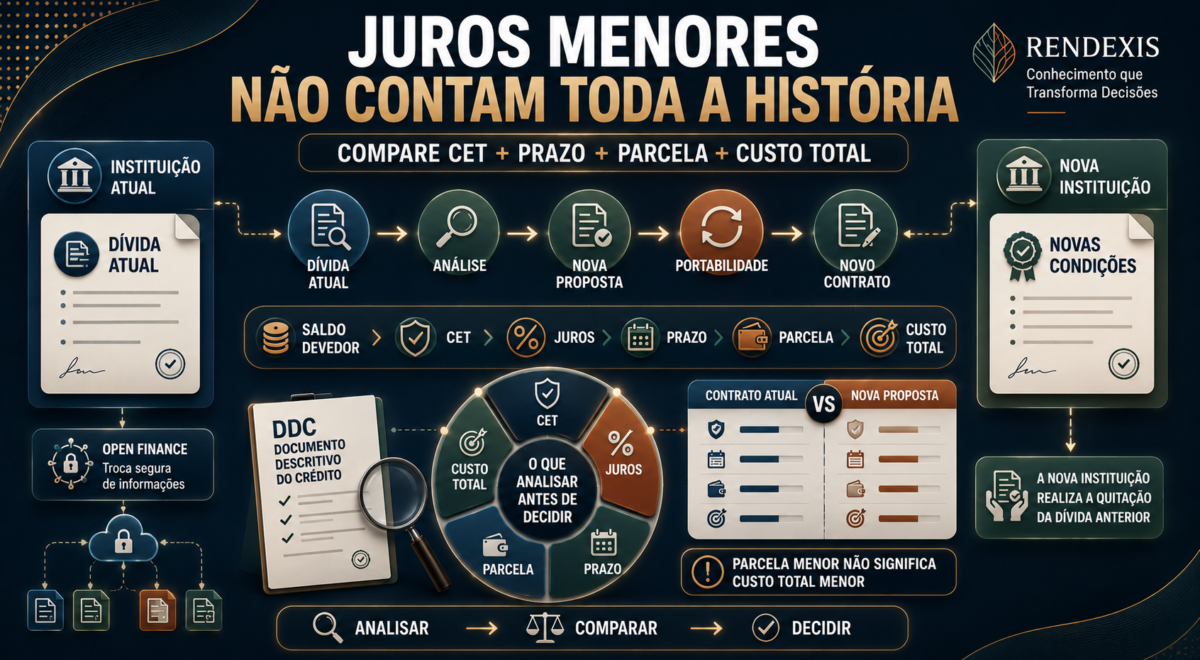
Comparação conceitual da portabilidade de crédito, mostrando a transferência de uma dívida entre instituições, análise de juros, CET, prazo, parcelas e custo total antes da decisão

Portabilidade de Crédito: Como Migrar sua Dívida para Juros Menores

14/09/202608/09/2026RendexisDeixe um comentário

Entenda como funciona a portabilidade de crédito, como comparar CET, juros, prazo e parcelas e quando migrar uma dívida para outra instituição pode reduzir custos

Continue lendo...
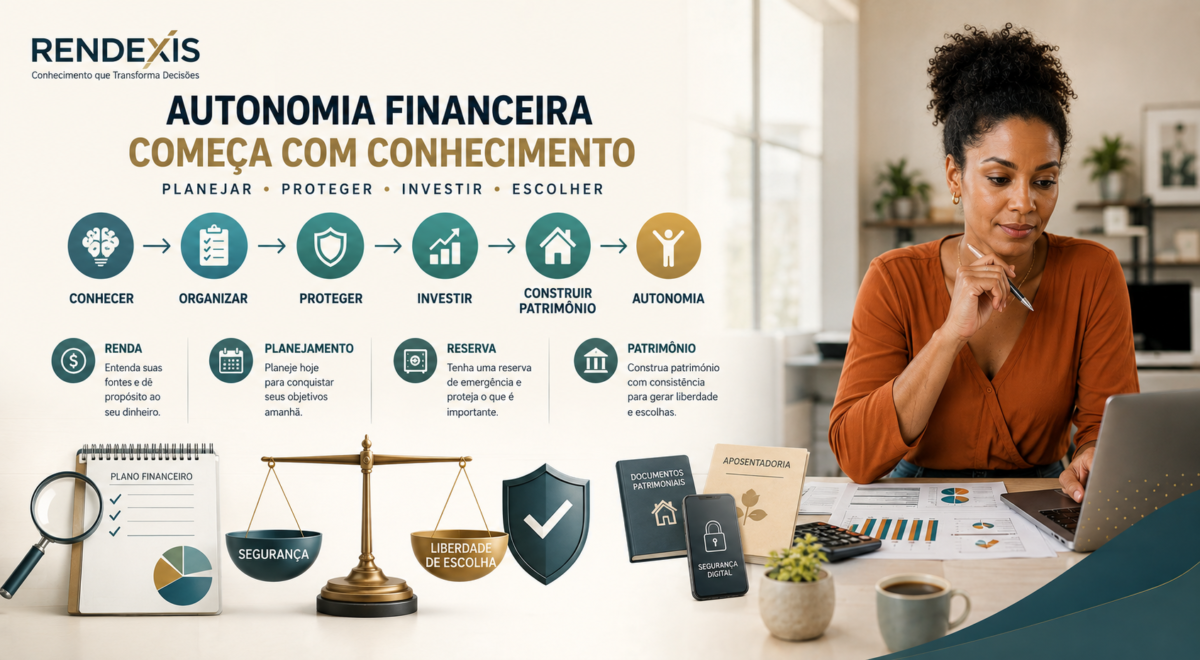
Mulher analisando seu planejamento financeiro para construir autonomia, segurança, patrimônio e liberdade de escolha

Finanças para Mulheres: Como Conquistar Autonomia Financeira

09/09/202608/09/2026RendexisDeixe um comentário

Aprenda como conquistar autonomia financeira com planejamento, organização, reserva, investimentos, proteção patrimonial e estratégias de longo prazo

Continue lendo...

Navegação por posts

Publicações mais antigas

Pesquise aqui:

Categorias

  • Finanças Pessoais e Planejamento
  • Investimentos e Ações do Mercado Brasileiro
  • Investimentos em Renda Fixa e Proteção Patrimonial
  • Investimentos Globais e Ativos Alternativos
  • Negócios, Patrimônio e Economia

Mais Recentes

  • Inflação reduzindo o poder de compra e mostrando alternativas para proteção do patrimônio

    INFLAÇÃO: O IMPOSTO INVISÍVEL QUE COME O SEU PODER DE COMPRA

    27/09/202627/09/2026Rendexis
  • Erros financeiros mais comuns de quem está começando um negócio, com representação de fluxo de caixa, custos, dívidas, impostos, capital de giro e planejamento financeiro.

    ERROS FINANCEIROS MAIS COMUNS DE QUEM ESTÁ COMEÇANDO UM NEGÓCIO

    27/09/202621/09/2026Rendexis
  • Mercado imobiliário brasileiro diante de juros, risco Brasil, crédito e distratos.

    RISCO BRASIL E MERCADO IMOBILIÁRIO: O QUE ESTÁ ACONTECENDO E QUAL É O FUTURO DO SETOR?

    26/09/202624/09/2026Rendexis
  • Investidor analisando a diversificação internacional do patrimônio entre real, dólar e diferentes mercados globais.

    DOLARIZANDO E DIVERSIFICANDO MEU PATRIMÔNIO

    26/09/202624/09/2026Rendexis
  • Mercado e Decisões RENDEXIS com análise de cenários de alta e baixa dos mercados financeiros para tomada de decisões.

    🧭 MERCADO E DECISÕES — 25/09/2026

    25/09/202625/09/2026Rendexis

Links Importantes

  • Sobre nós
  • Política de privacidade
  • Termos de uso
  • Isenção de Responsabilidade (Disclaimer)
  • Política de Cookies
  • Política de Afiliados
  • Contato
  • Política Editorial

Categorias

  • Finanças Pessoais e Planejamento
  • Investimentos e Ações do Mercado Brasileiro
  • Investimentos em Renda Fixa e Proteção Patrimonial
  • Investimentos Globais e Ativos Alternativos
  • Negócios, Patrimônio e Economia

links importantes

  • Sobre nós
  • Política de privacidade
  • Termos de uso
  • Isenção de Responsabilidade (Disclaimer)
  • Política de Cookies
  • Política de Afiliados
  • Contato
  • Política Editorial

Mais visitados

  • Inflação reduzindo o poder de compra e mostrando alternativas para proteção do patrimônio

    INFLAÇÃO: O IMPOSTO INVISÍVEL QUE COME O SEU PODER DE COMPRA

    27/09/202627/09/2026Rendexis
  • Erros financeiros mais comuns de quem está começando um negócio, com representação de fluxo de caixa, custos, dívidas, impostos, capital de giro e planejamento financeiro.

    ERROS FINANCEIROS MAIS COMUNS DE QUEM ESTÁ COMEÇANDO UM NEGÓCIO

    27/09/202621/09/2026Rendexis
  • Mercado imobiliário brasileiro diante de juros, risco Brasil, crédito e distratos.

    RISCO BRASIL E MERCADO IMOBILIÁRIO: O QUE ESTÁ ACONTECENDO E QUAL É O FUTURO DO SETOR?

    26/09/202624/09/2026Rendexis
RENDEXIS - Conhecimento Que Transforma Decisões | 2026 @ Todos os Direitos Reservados