Introdução
A portabilidade de crédito permite transferir uma dívida de uma instituição financeira para outra em busca de condições mais vantajosas. Quando existe uma proposta com juros ou Custo Efetivo Total (CET) menor, a mudança pode reduzir o custo financeiro da operação.
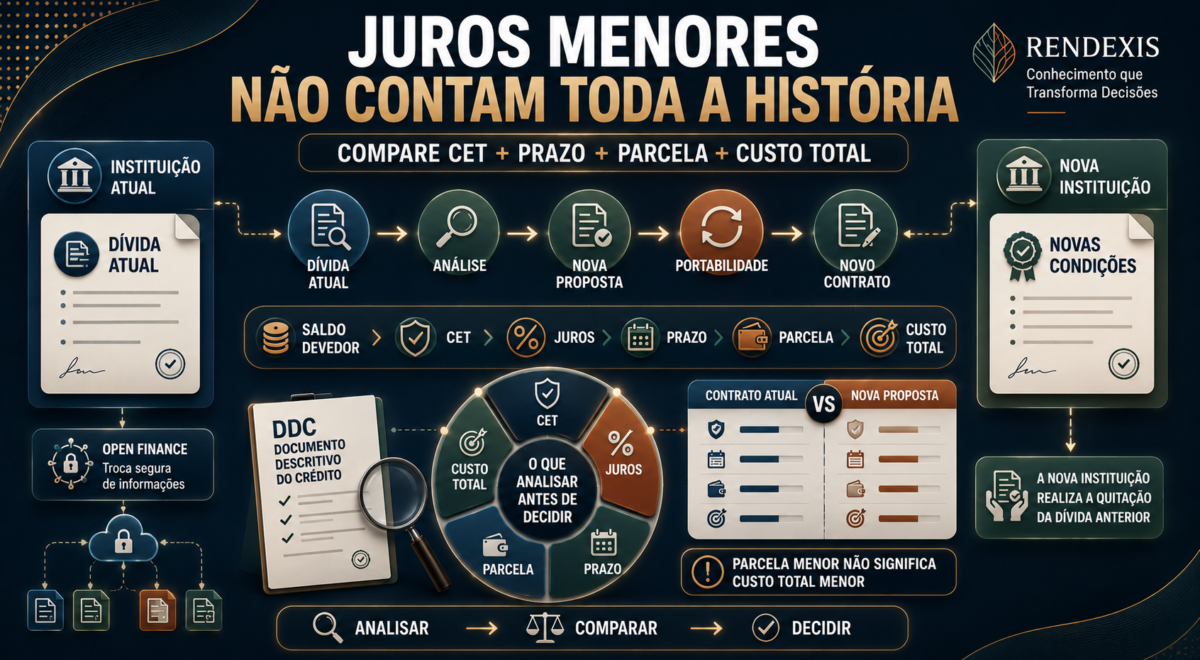
Mas portabilidade não significa simplesmente trocar de banco. É necessário comparar taxa de juros, CET, prazo, valor das parcelas, sistema de amortização, saldo devedor e custo total. Uma parcela menor, por si só, não significa que a dívida ficou mais barata.
O Banco Central considera a portabilidade um direito do cliente e estabelece regras para a transferência de operações de crédito entre instituições autorizadas.
O que é portabilidade de crédito
A portabilidade de crédito é a transferência de uma operação de crédito de uma instituição financeira para outra.
Na prática, uma nova instituição — chamada de instituição proponente — apresenta uma proposta para assumir a dívida. Se a operação for efetivada, a nova instituição quita antecipadamente a dívida com a instituição original e o cliente passa a ter o novo contrato.
A portabilidade pode envolver empréstimos, financiamentos e determinadas operações de arrendamento mercantil. Existem também regras específicas para operações como cheque especial, cartão de crédito e financiamento imobiliário.
Por que a portabilidade pode reduzir o custo da dívida
A principal vantagem potencial está na possibilidade de obter condições financeiras melhores.
Imagine uma pessoa que contratou um empréstimo quando as condições de crédito eram menos favoráveis. Posteriormente, outra instituição pode apresentar uma proposta com taxa de juros menor.
Nesse caso, a portabilidade pode alterar significativamente o custo financeiro restante da operação.
Entretanto, a comparação precisa considerar o contrato inteiro. O Banco Central orienta que o cliente observe o Custo Efetivo Total (CET), que reúne juros, tarifas, tributos e outros encargos da operação.
Juros menores não significam automaticamente dívida mais barata
Esse é um dos pontos mais importantes.
Uma proposta pode apresentar uma taxa de juros menor e, mesmo assim, não representar a melhor condição financeira quando outros elementos são considerados.
A análise deve observar:
- taxa de juros;
- CET;
- saldo devedor;
- prazo restante;
- valor das parcelas;
- sistema de amortização;
- tarifas e demais encargos;
- eventual custo de relacionamento;
- valor total a pagar.
O Banco Central determina que a proposta de portabilidade apresente informações como taxa nominal e efetiva, CET, prazo, sistema de amortização e valor das prestações.
CET: o indicador que merece atenção
O Custo Efetivo Total é uma das principais ferramentas para comparar operações de crédito.
Isso acontece porque olhar somente para a taxa de juros pode esconder outros custos envolvidos na operação.
O CET permite uma comparação mais ampla entre as condições oferecidas pelas instituições.
Por isso, antes de aceitar uma portabilidade, é importante comparar o CET da operação original com o CET da nova proposta, além das demais condições contratuais.
Como funciona a portabilidade na prática
O processo começa com o cliente solicitando a portabilidade à instituição que pretende assumir a dívida.
A nova instituição obtém as informações necessárias e encaminha a requisição à instituição original.
Entre as informações utilizadas estão o saldo da operação, taxa de juros, CET, prazo, sistema de amortização e valor das prestações.
A nova instituição é responsável pela quitação da dívida original. O cliente não precisa entregar o dinheiro para quitar o contrato antigo.
O Documento Descritivo do Crédito
Para comparar corretamente as propostas, o cliente pode solicitar o Documento Descritivo do Crédito (DDC).
O documento contém informações relevantes da operação, como:
- número do contrato;
- saldo devedor atualizado;
- modalidade;
- taxas de juros;
- prazo total e prazo remanescente;
- sistema de pagamento;
- valor das parcelas;
- data do último vencimento.
Segundo o Banco Central, o DDC deve ser disponibilizado continuamente nos canais eletrônicos e, conforme o canal utilizado, pode ser fornecido imediatamente ou em até um dia útil.
A instituição original pode impedir a portabilidade?
Em regra, não.
Se o cliente encontrou uma instituição interessada em receber a operação em condições mais favoráveis, a instituição original não pode simplesmente negar a portabilidade.
Ela pode, entretanto, apresentar uma contraproposta para tentar manter o cliente.
Nesse momento, é importante comparar as duas alternativas com os mesmos critérios: CET, prazo, parcelas, saldo devedor e custo total.
A portabilidade tem custo?
A transferência em si não exige que o cliente pague pela quitação da dívida à instituição original.
A nova instituição é responsável pela quitação da operação anterior.
O Banco Central informa, porém, que, se o cliente ainda não tiver relacionamento com a nova instituição, poderá existir tarifa de cadastro para início do relacionamento, conforme as regras aplicáveis.
Também não podem ser repassados ao cliente custos relacionados às comunicações entre as instituições para realização da portabilidade.
O prazo da nova dívida pode aumentar?
Em regra, a nova operação não pode ter prazo superior ao prazo restante da operação original.
Também existe, como regra geral, limite para que o valor da nova operação não seja superior ao saldo devedor da operação portada.
Existem exceções previstas na regulamentação, inclusive quando a nova operação pertence a modalidade diferente da original.
Além disso, uma nova prestação maior que a anterior exige manifestação formal e específica do cliente.
Portabilidade e Open Finance
A regulamentação brasileira também passou a permitir a realização da portabilidade de crédito por meio do Open Finance.
A Resolução CMN nº 5.265, de novembro de 2025, alterou a regulamentação da portabilidade e estabeleceu tratamento específico para a troca de informações por meio do Open Finance.
No procedimento atualmente descrito pelo Banco Central, a instituição credora original deve solicitar a transferência dos recursos em até cinco dias úteis após o recebimento da requisição. Quando a troca de informações ocorre pelo Open Finance, o prazo indicado é de até três dias úteis.
Essa evolução tende a tornar o processo mais digital, padronizado e competitivo.
Portabilidade de financiamento imobiliário
A portabilidade também pode ser utilizada em determinadas operações de crédito imobiliário.
Nesse caso, existem procedimentos específicos relacionados à garantia do imóvel e ao registro da operação.
O Banco Central informa que, no financiamento imobiliário, o contrato deve conter as informações necessárias para permitir a averbação da sub-rogação da dívida e da respectiva garantia fiduciária ou hipotecária.
Operações enquadradas no Sistema Financeiro da Habitação (SFH) continuam sujeitas às regras correspondentes quando transferidas para outra instituição.
Portabilidade de crédito não é renegociação
Embora possam produzir efeitos semelhantes para o cliente, os conceitos são diferentes.
Na portabilidade, a dívida é transferida para outra instituição financeira.
Na renegociação, o contrato permanece na instituição original, mas suas condições podem ser alteradas conforme negociação entre as partes.
Essa diferença é importante porque uma proposta apresentada como “portabilidade” deve ser analisada dentro das regras específicas da operação.
O cuidado com o chamado “troco”
Algumas propostas de portabilidade podem oferecer ao cliente um valor adicional, conhecido no mercado como troco.
Esse mecanismo merece atenção.
O Banco Central alerta que o cliente deve verificar se, após a portabilidade, a taxa aplicada ao valor adicional será maior do que a taxa da operação anterior, pois isso pode aumentar o custo financeiro da dívida.
Portanto, receber dinheiro adicional não significa necessariamente obter uma condição financeira melhor.
Quando uma portabilidade pode fazer sentido
A portabilidade tende a ser mais interessante quando existe uma diferença relevante nas condições financeiras e a nova operação mantém características compatíveis com o objetivo do cliente.
A análise deve considerar principalmente:
CET → PRAZO → PARCELA → SALDO DEVEDOR → CUSTO TOTAL
O objetivo não deve ser simplesmente reduzir a parcela mensal.
Uma parcela menor pode resultar de um prazo maior ou de uma estrutura diferente da dívida. Por isso, a análise precisa considerar o conjunto da operação.
O que comparar antes de migrar a dívida
Uma análise objetiva pode começar pela construção de uma tabela com:
| Item | Contrato atual | Nova proposta |
| Saldo devedor | — | — |
| Taxa de juros | — | — |
| CET | — | — |
| Prazo restante | — | — |
| Número de parcelas | — | — |
| Valor da parcela | — | — |
| Sistema de amortização | — | — |
| Custos adicionais | — | — |
| Custo total restante | — | — |
Essa comparação reduz o risco de tomar uma decisão baseada exclusivamente em uma taxa anunciada ou em uma parcela aparentemente menor.
A portabilidade aumenta a concorrência
Além de permitir ao cliente buscar condições diferentes, a portabilidade contribui para aumentar a concorrência entre as instituições financeiras.
O próprio Banco Central destaca que a possibilidade de transferência de operações de crédito para instituições que ofereçam melhores condições pode estimular a concorrência e contribuir para a redução das taxas cobradas dos clientes.
Em outras palavras, uma dívida existente pode se tornar objeto de negociação.
O cliente não precisa necessariamente permanecer com as mesmas condições durante toda a vida do contrato.
Portabilidade exige análise, não apenas comparação de taxas
A portabilidade de crédito pode ser uma ferramenta importante para reorganizar o custo de uma dívida, mas sua vantagem precisa ser demonstrada pelos números da operação.
A pergunta correta não é apenas:
“Onde estão cobrando juros menores?”
A análise mais completa é:
“Qual proposta apresenta o melhor conjunto de condições para a dívida que ainda tenho?”
Taxa, CET, prazo, parcela, saldo devedor, sistema de amortização e custo total precisam ser observados conjuntamente.
A portabilidade pode melhorar uma operação de crédito, mas não transforma automaticamente uma dívida cara em uma dívida barata.
Conclusão
A portabilidade de crédito é um mecanismo que permite ao cliente transferir uma operação para outra instituição em busca de condições mais vantajosas.
O processo é regulamentado pelo Banco Central e pelo Conselho Monetário Nacional, e a evolução da regulamentação, inclusive com a utilização do Open Finance, amplia as possibilidades de digitalização e comparação das operações.
O ponto central é evitar uma decisão baseada apenas na taxa de juros ou no valor da parcela.
Uma boa análise compara o custo completo da dívida antes e depois da portabilidade.
Quando a nova operação apresenta condições efetivamente melhores, a transferência pode representar uma oportunidade de reduzir custos e melhorar a estrutura financeira da dívida.
Fontes oficiais
- Banco Central do Brasil — Portabilidade de Crédito
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.