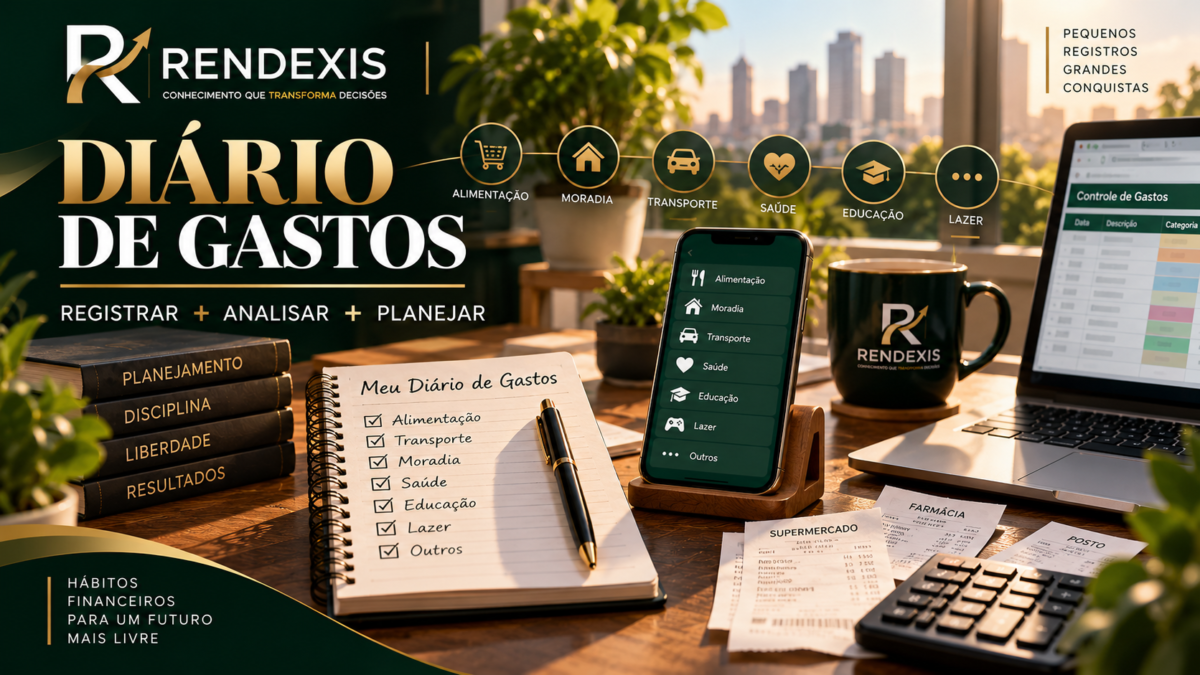
Controlar o dinheiro começa por uma atitude simples: registrar para onde ele está indo. O diário de gastos transforma despesas que normalmente passam despercebidas em informações concretas, permitindo identificar desperdícios, reorganizar prioridades e tomar decisões financeiras com mais consciência.
Introdução
Muitas pessoas sabem quanto recebem todos os meses, mas não conseguem responder com precisão quanto gastam e, principalmente, para onde vai o dinheiro.
O problema não está necessariamente em uma grande despesa.
Frequentemente, são os pequenos gastos repetidos que dificultam a percepção do comportamento financeiro.
Um café, uma refeição fora de casa, uma assinatura pouco utilizada, uma compra por impulso, uma taxa, um aplicativo ou uma pequena despesa no cartão podem parecer irrelevantes isoladamente.
Quando somados durante semanas e meses, porém, esses valores passam a representar uma parcela relevante do orçamento.
É exatamente por isso que o diário de gastos pode ser uma ferramenta tão útil.
A Superintendência de Seguros Privados (SUSEP) define o orçamento pessoal ou familiar como o registro das receitas e despesas previstas e realizadas e recomenda anotar todos os ganhos e gastos durante determinado período. A orientação também destaca que até pequenas despesas devem ser registradas.
O Banco Central também recomenda registrar, preferencialmente diariamente, todas as receitas e despesas, além de conferir extratos, faturas e comprovantes.
Portanto, o diário de gastos não é simplesmente uma técnica de organização.
É uma ferramenta de diagnóstico financeiro.
O QUE É UM DIÁRIO DE GASTOS?
O diário de gastos é um registro sistemático das despesas realizadas no dia a dia.
Ele pode ser feito:
- em um caderno;
- em uma agenda;
- em uma planilha;
- no celular;
- em um aplicativo financeiro;
- em uma ferramenta digital de orçamento.
Não existe uma ferramenta obrigatória.
A SUSEP destaca que o registro pode ser realizado desde um simples caderno até aplicativos e sites. O mais importante é escolher uma forma que permita manter o controle com regularidade.
O registro básico pode conter:
| Data | Descrição | Categoria | Forma de pagamento | Valor |
| 01/09 | Supermercado | Alimentação | Débito | R$ ___ |
| 02/09 | Combustível | Transporte | Cartão | R$ ___ |
| 03/09 | Restaurante | Alimentação | Crédito | R$ ___ |
| 04/09 | Assinatura | Serviços | Débito automático | R$ ___ |
O objetivo não é criar burocracia.
É transformar o comportamento financeiro em informação organizada.
POR QUE ANOTAR TODOS OS GASTOS?
Existe uma diferença entre saber aproximadamente quanto se gasta e conhecer efetivamente os próprios gastos.
Quando uma pessoa não registra suas despesas, tende a lembrar dos valores maiores e esquecer muitos dos pequenos.
Isso cria uma percepção distorcida do orçamento.
A SUSEP recomenda registrar inclusive despesas de pequeno valor, justamente porque somente dessa maneira é possível saber com maior precisão para onde o dinheiro está indo.
O Banco Central segue a mesma lógica ao recomendar que todas as despesas sejam anotadas, inclusive utilizando extratos, faturas, notas fiscais e recibos como apoio.
O princípio é simples:
O que não é registrado dificilmente é analisado.
E o que não é analisado dificilmente pode ser administrado adequadamente.
O DIÁRIO DE GASTOS FUNCIONA PORQUE TRANSFORMA PERCEPÇÃO EM DADOS
Antes de começar a registrar, uma pessoa pode pensar:
“Eu quase não gasto com delivery.”
Depois de um mês de registros, pode descobrir que foram várias pequenas despesas.
Pode acontecer o mesmo com:
- aplicativos;
- cafés;
- restaurantes;
- compras online;
- transporte;
- lazer;
- assinaturas;
- pequenas compras no cartão.
O diário não acusa.
Ele mostra.
E essa diferença é importante.
A Caixa Econômica Federal também orienta que conhecer detalhadamente cada ganho e cada gasto ajuda a compreender a situação financeira e tomar decisões mais conscientes.
COMO COMEÇAR UM DIÁRIO DE GASTOS
O processo pode ser extremamente simples.
PASSO 1 — Escolha uma ferramenta
Escolha apenas uma.
Pode ser:
CADERNO
PLANILHA
CELULAR
APLICATIVO
Não escolha a ferramenta mais sofisticada.
Escolha aquela que você realmente utilizará.
PASSO 2 — Registre o gasto no momento em que ele acontece
Essa é uma das melhores formas de evitar esquecimentos.
Pagou?
Anote.
Comprou?
Anote.
Usou o cartão?
Anote.
Fez uma transferência?
Anote.
O Banco Central recomenda o registro preferencialmente diário justamente para reduzir esquecimentos e melhorar a qualidade das informações utilizadas no orçamento.
NÃO REGISTRE APENAS AS GRANDES DESPESAS
Esse é um dos erros mais comuns.
Uma pessoa registra:
- aluguel;
- financiamento;
- supermercado;
- escola;
- plano de saúde.
Mas esquece:
- café;
- estacionamento;
- lanche;
- aplicativo;
- gorjeta;
- pequena compra;
- delivery;
- assinatura.
O resultado é um diário incompleto.
A orientação oficial da SUSEP é clara ao recomendar o registro inclusive dos gastos de pequeno valor.
Se você quer descobrir seu comportamento financeiro real, registre tudo.
CLASSIFIQUE OS GASTOS
Depois de registrar, é necessário organizar.
Uma estrutura simples pode dividir as despesas em:
MORADIA
- aluguel;
- financiamento;
- condomínio;
- água;
- energia;
- gás;
- manutenção.
ALIMENTAÇÃO
- supermercado;
- feira;
- padaria;
- restaurantes;
- delivery;
- lanches.
TRANSPORTE
- combustível;
- transporte público;
- aplicativos;
- estacionamento;
- manutenção.
SAÚDE
- plano de saúde;
- consultas;
- exames;
- medicamentos.
EDUCAÇÃO
- mensalidades;
- cursos;
- livros;
- materiais.
LAZER
- cinema;
- viagens;
- restaurantes;
- eventos;
- entretenimento.
FINANCEIRO
- juros;
- tarifas;
- empréstimos;
- financiamentos;
- cartão de crédito.
OUTROS
- presentes;
- roupas;
- assinaturas;
- despesas extraordinárias.
O Banco Central recomenda agrupar as despesas conforme características semelhantes, como alimentação, habitação, transporte e lazer, porque isso facilita a análise e a identificação de ajustes necessários.
SEPARE GASTOS ESSENCIAIS E NÃO ESSENCIAIS
Essa classificação acrescenta uma dimensão importante ao diário.
Gastos essenciais
São aqueles relacionados às necessidades básicas e aos compromissos prioritários.
Exemplos:
- moradia;
- alimentação;
- saúde;
- transporte necessário;
- educação;
- contas básicas.
Gastos não essenciais
São despesas que podem proporcionar conforto, lazer ou conveniência, mas que podem ser reduzidas, substituídas ou adiadas.
Exemplos:
- restaurantes frequentes;
- delivery;
- entretenimento;
- compras por impulso;
- assinaturas pouco utilizadas.
Essa classificação não significa que lazer ou conforto sejam proibidos.
Significa apenas que você passa a enxergar o que é prioridade e o que pode ser ajustado quando necessário.
IDENTIFIQUE OS GASTOS RECORRENTES
Algumas despesas aparecem todos os meses.
Elas podem passar despercebidas justamente porque já fazem parte da rotina.
Faça uma lista de:
- assinaturas;
- aplicativos;
- serviços digitais;
- academias;
- clubes;
- seguros;
- mensalidades;
- tarifas;
- planos.
Depois pergunte:
Eu realmente utilizo este serviço?
Ele ainda faz sentido para minha realidade?
Existe uma alternativa mais adequada?
Uma pequena redução mensal pode representar uma economia relevante ao longo do ano.
PRESTE ATENÇÃO AOS GASTOS POR IMPULSO
O diário de gastos também pode revelar quando e por que você gasta.
Uma compra pode acontecer porque:
- estava em promoção;
- apareceu uma publicidade;
- houve uma situação emocional;
- surgiu uma oportunidade aparentemente imperdível;
- alguém influenciou a decisão;
- o cartão facilitou a compra.
Por isso, além do valor, pode ser útil registrar uma observação:
“Necessidade”
“Planejado”
“Impulso”
Essa informação permite identificar padrões comportamentais.
REGISTRE A FORMA DE PAGAMENTO
Não basta saber o que foi comprado.
Também é importante saber como foi pago.
Classifique, por exemplo:
- dinheiro;
- Pix;
- cartão de débito;
- cartão de crédito;
- boleto;
- débito automático;
- parcelamento.
Isso é especialmente importante para quem utiliza cartão de crédito.
Uma compra feita hoje pode gerar impacto no orçamento de um período futuro.
O Banco Central recomenda diferenciar as formas de pagamento e desembolso no processo de organização financeira.
CARTÃO DE CRÉDITO NÃO DEVE SER IGNORADO
Um erro comum é considerar apenas o dinheiro que saiu da conta bancária.
Mas uma compra no cartão também representa uma obrigação financeira.
Por isso, registre:
valor da compra + número de parcelas + valor da parcela + mês de vencimento
Exemplo:
Compra: R$ 600
Parcelamento: 6 vezes
Parcela: R$ 100
O diário permite visualizar que os R$ 100 continuarão comprometendo o orçamento nos meses seguintes.
Assim, o controle deixa de olhar somente para o passado e passa a ajudar no planejamento futuro.
FAÇA UMA REVISÃO SEMANAL
Não é suficiente registrar.
É necessário analisar.
Uma vez por semana, reserve alguns minutos para responder:
- Quanto gastei?
- Em que categorias?
- Quais gastos foram planejados?
- Quais foram impulsivos?
- Houve alguma despesa inesperada?
- Estou gastando mais do que deveria em alguma categoria?
- Existem despesas que podem ser reduzidas?
A revisão semanal permite corrigir o comportamento antes que o problema apareça no fechamento do mês.
FAÇA O FECHAMENTO NO FINAL DO MÊS
No final do mês, some os gastos por categoria.
Você poderá descobrir algo como:
| Categoria | Total |
| Moradia | R$ ___ |
| Alimentação | R$ ___ |
| Transporte | R$ ___ |
| Saúde | R$ ___ |
| Educação | R$ ___ |
| Lazer | R$ ___ |
| Dívidas | R$ ___ |
| Outros | R$ ___ |
Depois compare:
RECEITAS – DESPESAS = RESULTADO
Essa é uma das bases do orçamento financeiro.
O Banco Central apresenta o orçamento como um processo que envolve planejamento, registro, agrupamento e avaliação das receitas e despesas.
O DIÁRIO DE GASTOS NÃO SERVE APENAS PARA CORTAR DESPESAS
Essa é uma diferença importante.
O objetivo não é simplesmente gastar menos.
O objetivo é gastar melhor.
Imagine uma pessoa que descobre que determinado gasto com lazer representa uma parcela importante do orçamento, mas que esse gasto está alinhado aos seus objetivos e não compromete sua capacidade de poupança.
Não necessariamente existe um problema.
O problema aparece quando:
o gasto não é importante + não agrega valor + compromete objetivos financeiros.
Nesse caso, o diário ajuda a encontrar oportunidades de ajuste.
O QUE FAZER QUANDO ENCONTRAR UM GASTO DESNECESSÁRIO?
Não tente cortar tudo de uma vez.
Classifique.
MANTER
Gastos importantes e compatíveis com seus objetivos.
REDUZIR
Gastos que podem ser ajustados.
SUBSTITUIR
Gastos para os quais existe alternativa mais econômica.
ELIMINAR
Gastos que não agregam valor suficiente.
Essa abordagem é mais sustentável do que simplesmente estabelecer uma meta de “cortar despesas”.
O DIÁRIO DE GASTOS AJUDA A ENCONTRAR DESPERDÍCIOS
O desperdício nem sempre é uma grande compra.
Pode ser:
uma assinatura esquecida + uma taxa desnecessária + pequenas compras frequentes + compras por impulso.
Cada gasto isolado pode parecer pequeno.
O diário permite enxergar o conjunto.
É justamente essa visão acumulada que transforma pequenos registros em uma ferramenta de decisão.
QUANTO TEMPO DEVO MANTER O DIÁRIO?
O ideal é transformar o registro em hábito.
Entretanto, para quem nunca fez esse controle, começar com um período definido pode facilitar.
Uma estratégia prática é:
PRIMEIROS 7 DIAS
Conhecer o comportamento.
PRIMEIROS 30 DIAS
Mapear as principais categorias.
60 A 90 DIAS
Identificar padrões recorrentes e sazonalidades.
Depois disso, o diário pode ser incorporado definitivamente à rotina financeira.
A Pesquisa de Orçamentos Familiares do IBGE demonstra, inclusive, a importância de observar as despesas ao longo do tempo, já que o comportamento de consumo sofre variações durante o ano.
O DIÁRIO PODE SER USADO POR TODA A FAMÍLIA
Quando as finanças são compartilhadas, o controle pode ser ainda mais eficiente quando existe participação dos membros da família.
É possível estabelecer categorias comuns:
- alimentação;
- moradia;
- transporte;
- educação;
- saúde;
- lazer;
- dívidas;
- objetivos financeiros.
O objetivo não é controlar o comportamento de outra pessoa.
É criar visibilidade financeira conjunta.
A Caixa destaca que o planejamento familiar pode melhorar a clareza sobre quanto entra e quanto sai, reduzir desperdícios e favorecer metas compartilhadas.
DIÁRIO DE GASTOS + ORÇAMENTO
É importante entender a diferença.
DIÁRIO DE GASTOS
Mostra:
O QUE ACONTECEU
ORÇAMENTO
Define:
O QUE DEVERIA ACONTECER
PLANEJAMENTO FINANCEIRO
Define:
ONDE VOCÊ QUER CHEGAR
Podemos representar assim:
REGISTRAR → ANALISAR → PLANEJAR → AGIR → REVISAR
O diário é, portanto, o ponto de partida.
Sem dados reais, o orçamento pode ser construído sobre estimativas.
UM MODELO SIMPLES DE DIÁRIO DE GASTOS
Você pode começar hoje utilizando esta estrutura:
| Data | Descrição | Categoria | Essencial? | Forma de pagamento | Valor |
| ___ | ___ | ___ | Sim/Não | ___ | R$ ___ |
| ___ | ___ | ___ | Sim/Não | ___ | R$ ___ |
| ___ | ___ | ___ | Sim/Não | ___ | R$ ___ |
No final da semana:
Total gasto: R$ ______
Maior categoria: ______
Maior gasto individual: R$ ______
Gastos não planejados: R$ ______
Possíveis cortes ou ajustes: R$ ______
No final do mês:
Receita total: R$ ______
Despesa total: R$ ______
Resultado: R$ ______
O QUE O DIÁRIO DE GASTOS PODE REVELAR?
Depois de algum tempo, você poderá identificar:
- categorias que consomem mais dinheiro;
- despesas recorrentes esquecidas;
- gastos impulsivos;
- períodos de maior consumo;
- aumento de determinadas despesas;
- compromissos financeiros futuros;
- oportunidades de economia;
- capacidade real de poupança.
E talvez a descoberta mais importante:
qual é o seu verdadeiro comportamento financeiro.
OS 7 ERROS DE QUEM COMEÇA UM DIÁRIO DE GASTOS
1. Registrar apenas os gastos grandes
O controle fica incompleto.
2. Anotar vários dias depois
A memória pode falhar.
3. Não classificar as despesas
Fica difícil identificar padrões.
4. Ignorar o cartão de crédito
Parcelamentos comprometem o orçamento futuro.
5. Registrar, mas nunca analisar
O diário vira apenas uma lista.
6. Tentar cortar tudo
A estratégia pode ser difícil de manter.
7. Abandonar depois de poucos dias
O valor do diário está na continuidade.
O MÉTODO RENDEXIS: 5 PASSOS PARA CONTROLAR OS GASTOS
Para simplificar, podemos resumir o processo em cinco etapas:
1. REGISTRE
Anote todas as despesas.
2. CLASSIFIQUE
Organize por categorias.
3. ANALISE
Descubra onde o dinheiro está sendo utilizado.
4. AJUSTE
Reduza, substitua ou elimine desperdícios.
5. PLANEJE
Direcione o dinheiro economizado para seus objetivos.
O objetivo final não é ter um diário perfeito.
É transformar informação em decisão financeira melhor.
CONCLUSÃO
Fazer um diário de gastos funciona porque transforma uma percepção subjetiva — “acho que estou gastando demais” — em informação concreta.
Ao registrar diariamente as despesas, classificar os gastos e revisar os resultados, torna-se mais fácil identificar desperdícios, compreender hábitos de consumo e estabelecer prioridades.
O Banco Central recomenda o registro diário das receitas e despesas e destaca o agrupamento das despesas como parte do processo de elaboração do orçamento.
A SUSEP também orienta que o orçamento seja construído a partir do registro das receitas e despesas e que até os pequenos gastos sejam anotados.
Portanto, o diário de gastos não precisa ser sofisticado.
Pode começar com um caderno.
Pode ser uma planilha.
Pode ser um aplicativo.
O mais importante é registrar, analisar e agir.
Porque o dinheiro que você acompanha passa a ser mais fácil de administrar.
E quando você sabe exatamente para onde seu dinheiro está indo, fica muito mais fácil decidir para onde ele deveria ir.
FONTES OFICIAIS
- Banco Central do Brasil — Caderno de Educação Financeira
- SUSEP — Orçamento
- CAIXA — Organize seu orçamento
- IBGE — Pesquisa de Orçamentos Familiares (POF)
AVISO LEGAL: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.