Introdução
A aposentadoria para autônomos e profissionais liberais exige um nível maior de protagonismo no planejamento financeiro.
Diferentemente de muitos trabalhadores com vínculo empregatício, quem trabalha por conta própria precisa acompanhar de forma mais ativa sua previdência, orçamento, reserva de emergência, investimentos e formação de patrimônio.
A renda também pode variar ao longo da carreira, com períodos de maior e menor faturamento. Por isso, um planejamento consistente deve considerar não apenas as contribuições ao INSS, mas também a construção de outras fontes de renda para o futuro.
Uma estratégia de longo prazo pode envolver:
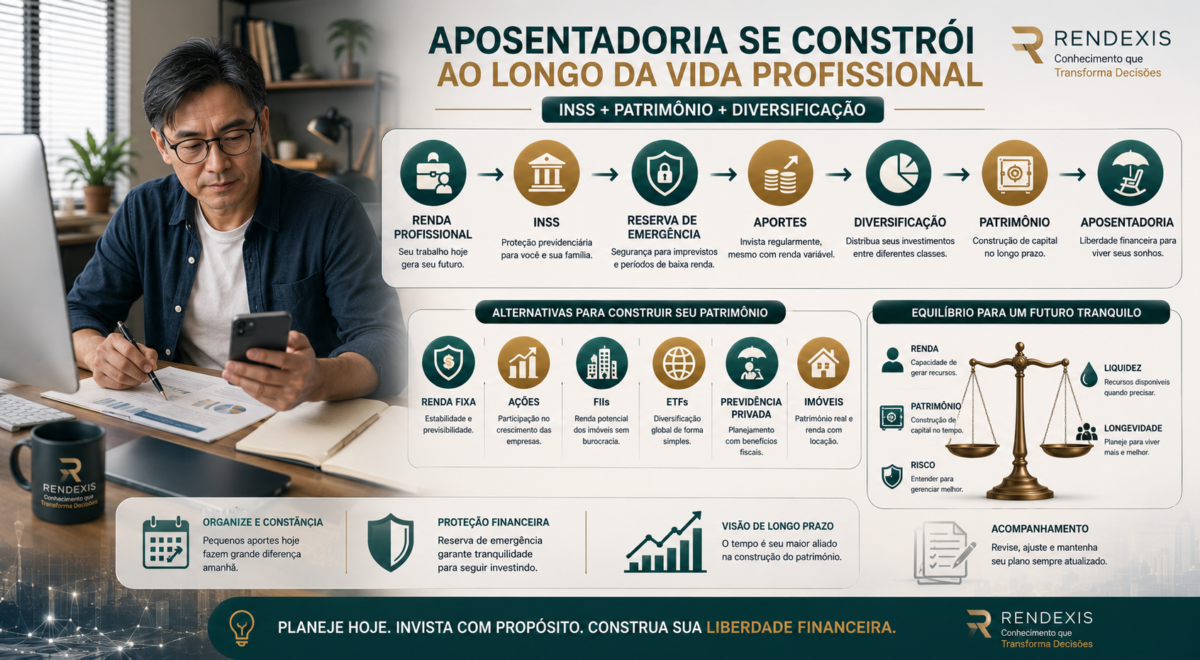
INSS + RESERVA DE EMERGÊNCIA + INVESTIMENTOS + PREVIDÊNCIA PRIVADA + DIVERSIFICAÇÃO
O objetivo não é depender de uma única fonte de renda na aposentadoria, mas construir uma estrutura financeira compatível com os objetivos e a realidade de cada profissional.
Quem são os autônomos e profissionais liberais?
Os autônomos são pessoas que exercem atividades profissionais por conta própria, sem vínculo empregatício permanente.
Já os profissionais liberais atuam em profissões regulamentadas e normalmente prestam serviços de forma independente.
Entre os exemplos estão:
- médicos;
- advogados;
- engenheiros;
- arquitetos;
- dentistas;
- psicólogos;
- consultores;
- designers;
- programadores;
- representantes comerciais.
Independentemente da profissão, existe uma característica comum: o próprio profissional precisa assumir maior responsabilidade pelo planejamento financeiro de longo prazo.
Por que o planejamento da aposentadoria é ainda mais importante?
Quem trabalha por conta própria pode enfrentar períodos de maior faturamento e momentos de redução ou até ausência de receitas.
Essa característica torna especialmente importantes:
- organização financeira;
- reserva de emergência;
- investimentos regulares;
- acompanhamento do patrimônio;
- diversificação das fontes de renda.
Quanto maior a previsibilidade financeira construída durante a vida profissional, maior tende a ser a segurança financeira durante a aposentadoria.
O planejamento, portanto, não deve começar apenas quando a aposentadoria estiver próxima.
Quanto mais cedo forem definidas as metas, maior será o tempo disponível para construir patrimônio.
Como funciona a contribuição para o INSS?
Autônomos e profissionais liberais podem contribuir para a Previdência Social conforme as regras previstas na legislação.
As contribuições permitem acesso aos benefícios administrados pelo Instituto Nacional do Seguro Social (INSS), observados os requisitos aplicáveis.
Entre os benefícios estão:
- aposentadoria;
- auxílio por incapacidade temporária;
- salário-maternidade;
- pensão por morte para dependentes;
- outros benefícios previstos em lei.
As regras de contribuição, valores e critérios podem variar conforme a categoria do contribuinte e a legislação vigente.
Por isso, o profissional deve manter suas informações previdenciárias organizadas e verificar periodicamente sua situação.
O INSS é suficiente para a aposentadoria?
O benefício previdenciário representa uma importante forma de proteção social.
Entretanto, o planejamento da aposentadoria não precisa depender exclusivamente do INSS.
Muitos profissionais optam por complementar sua renda futura por meio de outras estratégias, como:
- previdência privada;
- renda fixa;
- ações;
- Fundos de Investimento Imobiliário (FIIs);
- ETFs;
- fundos de investimento;
- imóveis destinados à locação.
A ideia é construir diferentes fontes potenciais de renda.
Isso pode reduzir a dependência de uma única fonte durante a aposentadoria.
A importância da organização financeira
Para quem trabalha de forma independente, separar adequadamente as finanças profissionais das pessoais é fundamental.
Algumas práticas importantes são:
REGISTRAR RECEITAS E DESPESAS
SEPARAR FINANÇAS PESSOAIS E PROFISSIONAIS
CONTROLAR O FLUXO DE CAIXA
MANTER UMA RESERVA DE EMERGÊNCIA
INVESTIR REGULARMENTE
Essa organização permite entender quanto realmente está disponível para consumo, proteção financeira e construção de patrimônio.
Também ajuda a evitar que períodos de faturamento elevado levem a um aumento permanente das despesas.
Como construir uma estratégia de aposentadoria?
Defina objetivos claros
Antes de escolher investimentos, é importante definir o que se pretende alcançar.
Algumas perguntas ajudam:
- Com que idade desejo me aposentar?
- Quanto pretendo gastar por mês?
- Qual padrão de vida quero manter?
- Pretendo continuar trabalhando parcialmente?
Essas respostas ajudam a transformar uma intenção genérica — “quero me aposentar bem” — em uma meta financeira mais concreta.
Invista regularmente
Para quem possui renda variável, investir pode ser mais desafiador.
Mesmo assim, manter aportes periódicos favorece a construção gradual do patrimônio.
A consistência pode ser mais importante do que realizar grandes investimentos apenas ocasionalmente.
Uma estratégia possível é estabelecer um percentual ou valor de referência para investimentos e ajustá-lo de acordo com a realidade financeira de cada período.
Diversifique os investimentos
Uma carteira diversificada pode reunir diferentes classes de ativos.
Entre as possibilidades estão:
- renda fixa;
- ações;
- FIIs;
- ETFs;
- fundos de investimento;
- previdência privada.
A diversificação contribui para reduzir a concentração dos riscos.
Isso não significa eliminar riscos ou garantir rentabilidade.
Significa evitar que todo o patrimônio dependa do comportamento de uma única classe de ativo.
Reinvista os rendimentos
Durante a fase de acumulação, o reinvestimento dos rendimentos pode potencializar o efeito dos juros compostos e contribuir para o crescimento do patrimônio ao longo do tempo.
Na prática:
APORTES + TEMPO + REINVESTIMENTO → FORMAÇÃO DE PATRIMÔNIO
Quanto mais longo o período de acumulação, maior a importância da disciplina.
Revise o planejamento periodicamente
O planejamento de aposentadoria não deve ser considerado um documento definitivo.
Mudanças na:
- renda;
- profissão;
- família;
- despesas;
- patrimônio;
- objetivos pessoais;
podem exigir ajustes na estratégia.
Por isso, revisar periodicamente o planejamento é uma prática importante.
Quais desafios merecem atenção?
Autônomos e profissionais liberais enfrentam algumas características específicas.
Entre os principais desafios estão:
- renda variável;
- períodos sem faturamento;
- necessidade de organização tributária;
- ausência de benefícios trabalhistas típicos do emprego formal;
- necessidade de maior disciplina financeira.
Esses fatores não impedem a construção de patrimônio.
Mas exigem um planejamento mais estruturado.
A importância da reserva de emergência
Para quem possui renda variável, a reserva de emergência desempenha papel ainda mais importante.
Ela pode ajudar a:
- enfrentar períodos de menor faturamento;
- evitar o resgate antecipado de investimentos de longo prazo;
- preservar o planejamento destinado à aposentadoria.
Imagine um profissional que enfrenta alguns meses de baixa receita.
Sem uma reserva financeira, ele pode precisar vender investimentos destinados à aposentadoria para pagar despesas correntes.
Com uma reserva adequada, existe uma camada adicional de proteção entre a instabilidade da renda e o patrimônio de longo prazo.
Reserva de emergência não é dinheiro parado. É uma estrutura de proteção do planejamento financeiro.
INSS + patrimônio: uma estratégia complementar
Uma forma de visualizar o planejamento é separar a aposentadoria em diferentes fontes.
Proteção previdenciária
INSS
Pode representar uma das fontes de renda na aposentadoria, conforme as regras aplicáveis.
Patrimônio financeiro
RENDA FIXA + AÇÕES + FIIs + ETFs + FUNDOS
Podem fazer parte da estratégia de formação patrimonial.
Previdência complementar
PREVIDÊNCIA PRIVADA
Pode ser utilizada como instrumento complementar de planejamento de longo prazo.
Patrimônio imobiliário
IMÓVEIS PARA LOCAÇÃO
Podem representar outra fonte potencial de renda.
O objetivo não é necessariamente utilizar todas essas alternativas.
A questão é construir uma estratégia coerente com os objetivos, prazo, capacidade financeira e tolerância a riscos.
Exemplo prático
Imagine dois profissionais liberais.
O primeiro depende exclusivamente da renda obtida com seus atendimentos e não realiza contribuições previdenciárias nem investimentos de longo prazo.
O segundo contribui regularmente para o INSS, mantém uma reserva de emergência e investe mensalmente em uma carteira diversificada composta por renda fixa, FIIs, ETFs e previdência privada.
Ao longo dos anos, o segundo tende a construir diferentes fontes de renda para complementar sua aposentadoria e reduzir a dependência exclusiva da atividade profissional.
O exemplo demonstra que o planejamento não depende apenas de quanto uma pessoa ganha hoje.
Depende também de como ela organiza, protege e direciona parte dessa renda ao longo do tempo.
Erros comuns
Achar que somente trabalhadores com carteira assinada podem planejar a aposentadoria
Autônomos e profissionais liberais também podem construir estratégias de longo prazo.
Deixar o planejamento para os últimos anos da carreira
Quanto mais tarde começar, menor tende a ser o tempo disponível para acumulação.
Investir apenas quando sobra dinheiro
A ausência de regularidade pode dificultar a formação consistente de patrimônio.
Acreditar que não é necessário contribuir para o INSS
A contribuição previdenciária pode desempenhar papel importante na proteção social e deve ser avaliada conforme a situação do profissional.
Pensar que renda variável impede a construção de patrimônio
Oscilação de renda não significa impossibilidade de investir.
O planejamento precisa apenas ser compatível com a realidade financeira do profissional.
Checklist RENDEXIS para Autônomos e Profissionais Liberais
Antes de considerar seu planejamento de aposentadoria concluído, verifique:
- Tenho uma meta de idade para aposentadoria?
- Sei qual padrão de vida pretendo manter?
- Conheço minha situação previdenciária?
- Acompanho regularmente minhas contribuições ao INSS?
- Tenho uma reserva de emergência?
- Separo minhas finanças pessoais das profissionais?
- Conheço minha receita e minhas despesas médias?
- Tenho uma rotina de investimentos?
- Minha carteira é diversificada?
- Reinvisto parte dos rendimentos durante a fase de acumulação?
- Tenho diferentes fontes potenciais de renda futura?
- Revisito meu planejamento periodicamente?
- Estou preparado para períodos de menor faturamento?
REGRA RENDEXIS
Para quem trabalha por conta própria, aposentadoria não deve depender apenas de parar de trabalhar. Deve ser construída ao longo da vida profissional.
Conclusão
A aposentadoria para autônomos e profissionais liberais exige maior protagonismo no planejamento financeiro.
Como a renda pode variar e não existe o mesmo vínculo empregatício tradicional, torna-se ainda mais importante organizar o orçamento, avaliar adequadamente as contribuições previdenciárias e construir patrimônio para o longo prazo.
Uma estratégia consistente pode envolver:
INSS → RESERVA DE EMERGÊNCIA → APORTES → DIVERSIFICAÇÃO → FORMAÇÃO DE PATRIMÔNIO → RENDA FUTURA
Começar cedo, manter disciplina nos aportes, diversificar os investimentos e revisar periodicamente a estratégia são práticas que podem contribuir para uma aposentadoria mais alinhada aos objetivos de longo prazo.
O profissional autônomo não precisa esperar a proximidade da aposentadoria para começar.
O melhor momento para estruturar o futuro financeiro é enquanto ainda existe renda ativa para construí-lo.
Dica RENDEXIS / Jornada Financeira
Para o autônomo ou profissional liberal, a jornada pode ser organizada em seis etapas:
ORGANIZAR
↓
PROTEGER
↓
CONTRIBUIR
↓
INVESTIR
↓
DIVERSIFICAR
↓
REVISAR
A lógica é simples:
Primeiro organize sua vida financeira. Depois proteja sua renda. Em seguida, construa patrimônio de forma disciplinada e diversificada.
Esse processo transforma a aposentadoria de uma preocupação futura em um projeto financeiro de longo prazo.
Fontes Oficiais
- Instituto Nacional do Seguro Social (INSS)
- Receita Federal do Brasil
- Banco Central do Brasil
- Comissão de Valores Mobiliários (CVM)
- Superintendência de Seguros Privados (SUSEP)
- Conselho Nacional de Seguros Privados (CNSP)
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA)
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.