Introdução
A vida universitária costuma trazer uma combinação desafiadora: mais autonomia, novas responsabilidades e, muitas vezes, recursos financeiros limitados.
Para muitos estudantes, é a primeira experiência administrando dinheiro com maior independência. Aluguel ou moradia, alimentação, transporte, materiais acadêmicos, lazer, tecnologia e despesas inesperadas precisam caber em um orçamento que nem sempre é elevado.
Por isso, sobreviver financeiramente à faculdade não significa simplesmente gastar o mínimo possível.
Significa saber priorizar, controlar os gastos, evitar dívidas desnecessárias, criar uma pequena reserva e aproveitar os recursos disponíveis com inteligência.
O Banco Central define o orçamento pessoal como um planejamento que mostra quanto uma pessoa recebe, quanto gasta e com o que gasta, destacando sua importância para manter as finanças organizadas.
A lógica pode ser resumida em:
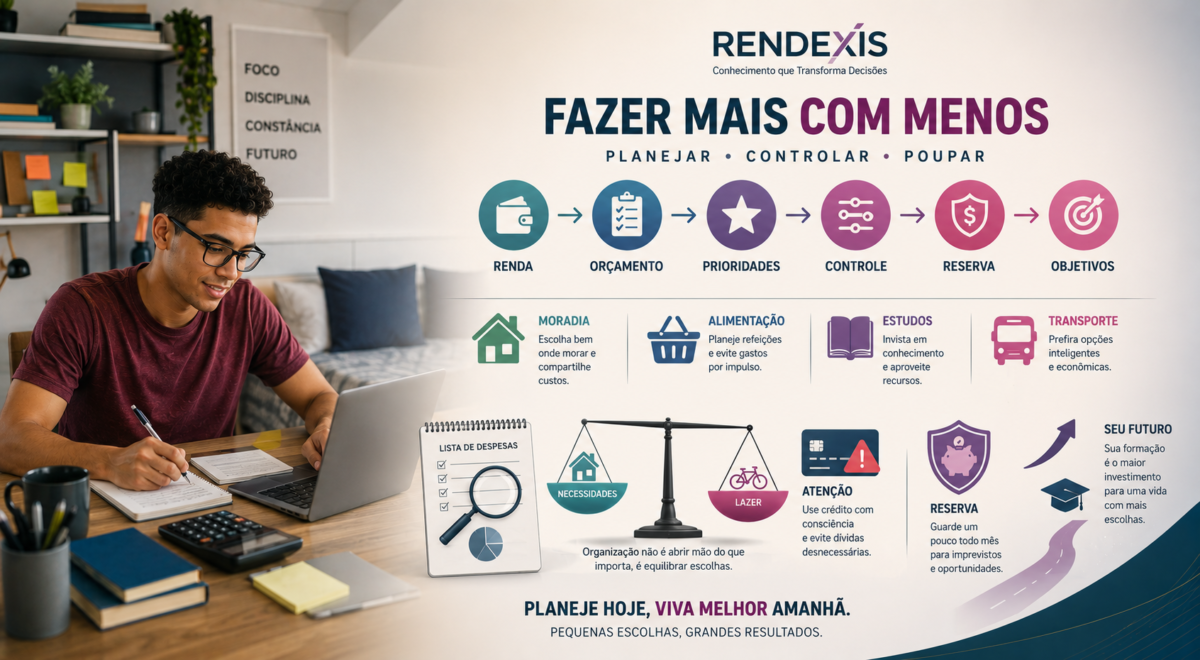
RECEITA → ORÇAMENTO → PRIORIDADES → CONTROLE → POUPANÇA → OBJETIVOS
Na faculdade, o objetivo não é parecer rico. É chegar ao fim do mês sem transformar cada imprevisto em uma dívida.
Por que cuidar das finanças durante a faculdade?
A universidade pode representar uma importante fase de transição para a vida profissional.
Nesse período, o estudante começa a tomar decisões que podem influenciar seus hábitos financeiros durante muitos anos.
Entre elas:
- morar sozinho;
- administrar uma bolsa ou estágio;
- utilizar cartão de crédito;
- contratar serviços;
- assumir despesas recorrentes;
- fazer compras parceladas;
- utilizar empréstimos;
- começar a investir;
- lidar com imprevistos.
A educação financeira ajuda o jovem a desenvolver capacidade para tomar decisões mais conscientes e bem informadas, objetivo que também está presente na política de educação financeira da CVM.
O primeiro passo: descubra quanto dinheiro você realmente tem
Antes de pensar em economizar, descubra qual é sua realidade.
Liste todas as fontes de recursos:
- salário de estágio;
- bolsa acadêmica;
- auxílio familiar;
- trabalho freelancer;
- renda de pequenos serviços;
- bolsas ou benefícios;
- outras receitas recorrentes.
Depois, identifique as despesas.
O resultado básico é:
RECEITAS – DESPESAS = SALDO
Esse acompanhamento permite saber se existe espaço para poupar ou se é necessário reduzir despesas.
A SUSEP também recomenda começar o planejamento pelo orçamento, registrando receitas e despesas e avaliando o resultado financeiro.
Monte um orçamento universitário
Um orçamento de estudante pode ser extremamente simples.
Organize os gastos em quatro grupos.
Moradia
- aluguel;
- condomínio;
- água;
- energia;
- internet;
- despesas compartilhadas.
Alimentação
- supermercado;
- refeições;
- lanches;
- delivery;
- alimentação no campus.
Transporte e estudos
- transporte público;
- combustível;
- aplicativos;
- livros;
- impressão;
- materiais;
- softwares.
Lazer e gastos pessoais
- cinema;
- festas;
- viagens;
- roupas;
- assinaturas;
- hobbies.
A partir daí, estabeleça limites.
Não é necessário prever cada centavo.
O importante é conhecer a estrutura do orçamento.
Diferencie despesas fixas e variáveis
Essa distinção ajuda muito quando o dinheiro é curto.
Despesas fixas
São aquelas que tendem a ocorrer regularmente e com valores relativamente previsíveis.
Exemplos:
- aluguel;
- mensalidades;
- internet;
- planos;
- algumas assinaturas.
Despesas variáveis
Mudam conforme o consumo.
Exemplos:
- alimentação;
- lazer;
- transporte;
- compras;
- delivery.
Quando o orçamento apertar, as despesas variáveis normalmente oferecem maior espaço para ajustes.
Descubra para onde o dinheiro está indo
Muitos estudantes não têm um problema de renda tão grande quanto imaginam.
O problema pode estar na falta de acompanhamento.
Pequenos gastos repetidos podem se acumular:
CAFÉ + DELIVERY + TRANSPORTE POR APLICATIVO + ASSINATURAS + COMPRAS IMPULSIVAS
isoladamente parecem pequenos.
Juntos, podem representar uma parcela relevante do orçamento.
Por isso:
Não tente cortar tudo. Primeiro descubra o que realmente está pesando.
Use o dinheiro disponível com prioridades
Quando os recursos são limitados, estabelecer prioridades torna-se fundamental.
Uma sequência possível é:
NECESSIDADES BÁSICAS
↓
ESTUDOS
↓
TRANSPORTE
↓
RESERVA
↓
LAZER
Isso não significa eliminar diversão.
Significa evitar que gastos secundários comprometam despesas essenciais.
Aprenda a economizar sem prejudicar sua experiência universitária
Economizar não precisa significar viver permanentemente em privação.
Existem maneiras de reduzir custos mantendo qualidade de vida.
Alimentação
Algumas estratégias:
- preparar refeições;
- comparar preços;
- aproveitar restaurantes universitários;
- dividir compras com colegas;
- evitar delivery frequente;
- planejar as compras do supermercado.
Transporte
Avalie:
- transporte público;
- bicicleta;
- caronas;
- deslocamentos compartilhados;
- organização das atividades para reduzir viagens.
Material acadêmico
Antes de comprar:
- procure materiais usados;
- consulte bibliotecas;
- avalie versões digitais;
- compartilhe materiais permitidos;
- compare preços.
O objetivo é reduzir o custo total da formação sem comprometer o aprendizado.
Morar sozinho exige planejamento
A independência pode ser uma das maiores mudanças financeiras da universidade.
Quando o estudante sai da casa dos pais, novas despesas aparecem.
Além do aluguel, podem surgir:
- móveis;
- utensílios;
- energia;
- internet;
- produtos de limpeza;
- manutenção;
- alimentação.
Por isso, antes de assumir uma moradia, faça uma simulação realista.
CUSTO DA MORADIA
CONTAS
ALIMENTAÇÃO
TRANSPORTE
ESTUDOS
IMPREVISTOS
=
CUSTO REAL DE VIVER SOZINHO
O aluguel isoladamente não representa o custo de morar.
Dividir despesas pode ajudar
Morar com colegas pode reduzir determinados custos, mas exige organização.
Antes de dividir uma casa ou apartamento, estabeleça regras sobre:
- aluguel;
- contas;
- compras;
- limpeza;
- manutenção;
- pagamentos;
- prazos.
Uma divisão aparentemente simples pode gerar conflitos quando ninguém sabe exatamente quem deve pagar o quê.
Aprenda a cozinhar
Pode parecer uma recomendação distante da educação financeira, mas cozinhar é uma habilidade econômica importante.
Preparar algumas refeições em casa pode ajudar a controlar:
- quantidade;
- preço;
- qualidade;
- desperdício.
Não significa abandonar restaurantes ou momentos sociais.
Significa evitar que toda alimentação dependa de soluções mais caras e menos previsíveis.
Cuidado com o cartão de crédito
O cartão pode ser útil, mas não deve ser confundido com renda.
Uma compra feita no cartão continua sendo uma obrigação financeira.
Antes de parcelar, pergunte:
Eu teria dinheiro para comprar isso sem o cartão?
A parcela cabe no orçamento dos próximos meses?
Qual será o custo total?
Estou antecipando uma compra que poderia esperar?
O problema não é simplesmente utilizar crédito.
É assumir compromissos sem considerar o orçamento futuro.
A CVM inclui crédito e endividamento entre os temas relevantes para o bem-estar financeiro.
Não transforme o limite do cartão em orçamento
Esse é um erro comum.
Se o banco oferece determinado limite, isso não significa que o estudante tenha capacidade financeira para gastar aquele valor.
São conceitos completamente diferentes:
LIMITE DE CRÉDITO ≠ RENDA
e
LIMITE DE CRÉDITO ≠ DINHEIRO DISPONÍVEL
O orçamento deve ser baseado nos recursos que realmente entram, e não no crédito disponível.
Cuidado com parcelamentos
Uma pequena parcela pode parecer confortável.
O problema aparece quando várias pequenas parcelas são acumuladas.
Imagine:
PARCELA 1
PARCELA 2
PARCELA 3
PARCELA 4
PARCELA 5
A soma pode comprometer uma parcela significativa da renda futura.
Por isso, acompanhe sempre o total das parcelas, não apenas cada compra individualmente.
Construa uma pequena reserva
Mesmo com pouco dinheiro, desenvolver o hábito de guardar alguma quantia pode ser importante.
A reserva não precisa começar grande.
Ela pode ter como objetivo cobrir despesas inesperadas, como:
- conserto de computador;
- problema no celular;
- medicamento;
- transporte emergencial;
- material acadêmico;
- viagem inesperada;
- perda temporária de renda.
A CAIXA também orienta que uma reserva financeira pode ajudar a enfrentar situações inesperadas.
A primeira função da reserva do universitário é evitar que um pequeno problema vire uma grande dívida.
Poupar pouco ainda é poupar
Quando a renda é limitada, o valor poupado pode ser pequeno.
Isso não torna o hábito inútil.
O mais importante nessa fase é desenvolver o comportamento de:
RECEBER → SEPARAR → GUARDAR
O valor pode crescer posteriormente conforme a renda aumentar.
A CAIXA também destaca, em seus conteúdos para jovens, que começar pequeno e manter o ritmo pode ajudar na construção de hábitos de poupança.
Procure aumentar sua renda
Economizar é importante.
Mas existe um limite para o quanto uma pessoa consegue cortar.
Aumentar a capacidade de gerar renda pode ser ainda mais importante no longo prazo.
Durante a universidade, algumas possibilidades podem incluir:
- estágio;
- monitoria;
- iniciação científica;
- freelances;
- aulas particulares;
- produção de conteúdo;
- serviços relacionados à área de formação;
- trabalho temporário.
O objetivo não é transformar a faculdade em uma jornada de trabalho interminável.
É buscar alternativas compatíveis com os estudos.
Invista primeiro em sua formação
Para um universitário, o investimento mais importante muitas vezes está relacionado à própria capacidade profissional.
Cursos, idiomas, certificações, experiências, networking e conhecimento técnico podem aumentar a capacidade futura de geração de renda.
Isso não significa que o estudante não possa aprender sobre investimentos financeiros.
Significa reconhecer que:
Na fase universitária, aumentar o capital humano pode ser tão importante quanto começar a formar capital financeiro.
E os investimentos financeiros?
Depois de organizar o orçamento e estruturar uma reserva adequada aos seus objetivos, o estudante pode começar a conhecer os conceitos básicos de investimentos.
Antes de escolher qualquer produto, entenda:
- risco;
- retorno;
- liquidez;
- custos;
- tributação;
- prazo;
- diversificação.
A CVM destaca que a educação financeira deve contribuir para decisões conscientes e bem informadas.
Não é necessário começar buscando o investimento mais sofisticado.
Primeiro, aprenda.
Depois, invista de acordo com sua realidade.
Evite a armadilha do “dinheiro rápido”
O estudante pode encontrar nas redes sociais inúmeras promessas de:
- renda fácil;
- ganhos rápidos;
- investimentos sem risco;
- métodos secretos;
- lucro garantido;
- oportunidades exclusivas.
Essas mensagens merecem cautela.
A educação financeira deve desenvolver justamente a capacidade de questionar informações e avaliar riscos antes de tomar decisões.
A CVM mantém conteúdos educacionais para o público jovem que abordam consumo, poupança e planejamento financeiro pessoal.
Cuidado com golpes financeiros
Universitários também podem ser alvo de:
- falsas oportunidades de emprego;
- falsas bolsas;
- golpes em marketplaces;
- contas falsas em redes sociais;
- links fraudulentos;
- falsas oportunidades de investimento;
- empréstimos fraudulentos;
- pedidos de pagamento antecipado.
Uma regra simples:
Quanto maior a promessa e maior a pressão para decidir rapidamente, maior deve ser o cuidado.
Antes de transferir dinheiro, confirme:
QUEM ESTÁ PEDINDO?
POR QUE ESTÁ PEDINDO?
PARA QUEM O DINHEIRO SERÁ ENVIADO?
A INFORMAÇÃO É VERIFICÁVEL?
Organize seus objetivos
O estudante pode dividir seus objetivos em três horizontes.
Curto prazo
- pagar contas;
- comprar materiais;
- formar pequena reserva.
Médio prazo
- fazer um curso;
- comprar um computador;
- realizar uma viagem;
- mudar de moradia.
Longo prazo
- concluir a formação;
- iniciar a carreira;
- quitar dívidas;
- começar a construir patrimônio.
Ter objetivos facilita decidir o que merece prioridade.
Exemplo prático
Imagine um universitário que possui renda mensal limitada.
Em vez de gastar todo o dinheiro conforme ele entra, ele organiza:
RECEITAS
↓
DESPESAS ESSENCIAIS
↓
ESTUDOS
↓
TRANSPORTE
↓
RESERVA
↓
LAZER
Ao longo dos meses, ele percebe que determinados gastos são maiores do que imaginava.
Reduz algumas despesas recorrentes, começa a preparar mais refeições em casa e evita parcelamentos desnecessários.
O resultado não é apenas gastar menos.
Ele passa a saber exatamente quanto pode gastar.
Esse é um dos primeiros sinais de maturidade financeira.
Erros comuns dos universitários
Gastar tudo o que recebe
Não deixar nenhuma margem para imprevistos aumenta a vulnerabilidade financeira.
Usar o cartão como extensão da renda
O cartão cria crédito, não dinheiro.
Ignorar pequenos gastos
Despesas recorrentes podem representar uma parcela significativa do orçamento.
Parcelar sem acompanhar o total
Muitas parcelas pequenas podem comprometer a renda futura.
Não ter reserva
Qualquer emergência pode resultar em dívida.
Priorizar aparência social
Tentar acompanhar o padrão de consumo dos colegas pode pressionar o orçamento.
Investir sem conhecer o produto
Não compreende-se um investimento apenas pelo retorno prometido.
Buscar dinheiro rápido
Promessas de ganhos fáceis frequentemente escondem riscos ou golpes.
Não acompanhar as despesas
Sem orçamento, o estudante pode descobrir que gastou demais apenas quando o dinheiro acabou.
Checklist RENDEXIS para Universitários
- Sei exatamente quanto dinheiro recebo por mês?
- Tenho um orçamento?
- Conheço minhas despesas fixas?
- Acompanho meus gastos variáveis?
- Sei quanto gasto com alimentação?
- Sei quanto gasto com transporte?
- Tenho uma pequena reserva para imprevistos?
- Evito usar o limite do cartão como se fosse renda?
- Sei quanto tenho comprometido em parcelas?
- Pesquiso preços antes de comprar?
- Tenho objetivos financeiros?
- Procuro aumentar minha renda sem prejudicar os estudos?
- Evito promessas de dinheiro fácil?
- Sei reconhecer possíveis golpes?
- Conheço os investimentos antes de investir?
- Estou investindo também na minha formação profissional?
REGRA RENDEXIS
Quando o dinheiro é pouco, organização vale tanto quanto economia. Saber para onde cada recurso está indo é o primeiro passo para fazer mais com menos.
Conclusão
Sobreviver financeiramente à universidade não significa viver sem lazer ou eliminar todos os gastos.
Significa priorizar, planejar e tomar decisões compatíveis com a própria realidade.
O orçamento é o ponto de partida. O Banco Central define-o como uma ferramenta para entender quanto entra e quanto é gasto, enquanto a SUSEP também recomenda o orçamento como primeiro passo do planejamento financeiro.
A jornada financeira do universitário pode ser resumida em:
CONHECER A RENDA
↓
ORGANIZAR O ORÇAMENTO
↓
CONTROLAR GASTOS
↓
EVITAR DÍVIDAS DESNECESSÁRIAS
↓
CRIAR RESERVA
↓
AUMENTAR A RENDA
↓
INVESTIR EM CONHECIMENTO
↓
CONSTRUIR O FUTURO
A faculdade pode ser justamente o período em que o jovem começa a construir hábitos que permanecerão durante sua vida profissional.
O objetivo não é terminar a universidade com muito dinheiro. É terminar a universidade sabendo administrar o dinheiro que terá.
Dica RENDEXIS / Jornada Financeira
Faça o Desafio dos 30 Dias de Controle Financeiro.
Durante um mês, registre absolutamente todos os gastos.
Não tente mudar nada inicialmente.
Apenas registre.
No final dos 30 dias, classifique cada despesa como:
NECESSIDADE
DESEJO
INVESTIMENTO
DESPERDÍCIO
Depois responda:
Qual gasto mais me surpreendeu?
Onde consigo economizar?
Quanto posso guardar?
Qual é meu próximo objetivo?
Essa experiência pode revelar mais sobre sua vida financeira do que simplesmente tentar “gastar menos”.
Fontes Oficiais
- Banco Central do Brasil — Orçamento pessoal e educação financeira
- CVM — Política de Educação Financeira
- CVM — Educação Financeira para Jovens e Adolescentes
- CVM — Livro TOP: Planejamento Financeiro Pessoal
- SUSEP — Educação Financeira e Orçamento
- CAIXA — Educação Financeira para Jovens
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.