Introdução
Seguro não existe para impedir que um imprevisto aconteça.
Sua função é reduzir o impacto financeiro de determinados riscos.
Um acidente de trânsito, uma viagem interrompida por um problema grave, uma incapacidade que comprometa o pagamento de uma dívida ou um dano ao veículo podem provocar despesas relevantes.
O seguro funciona justamente como uma ferramenta de gestão de riscos.
Em troca do pagamento do prêmio, o segurado transfere para a seguradora, dentro dos limites e condições contratados, determinados riscos previstos na apólice.
A lógica pode ser resumida assim:
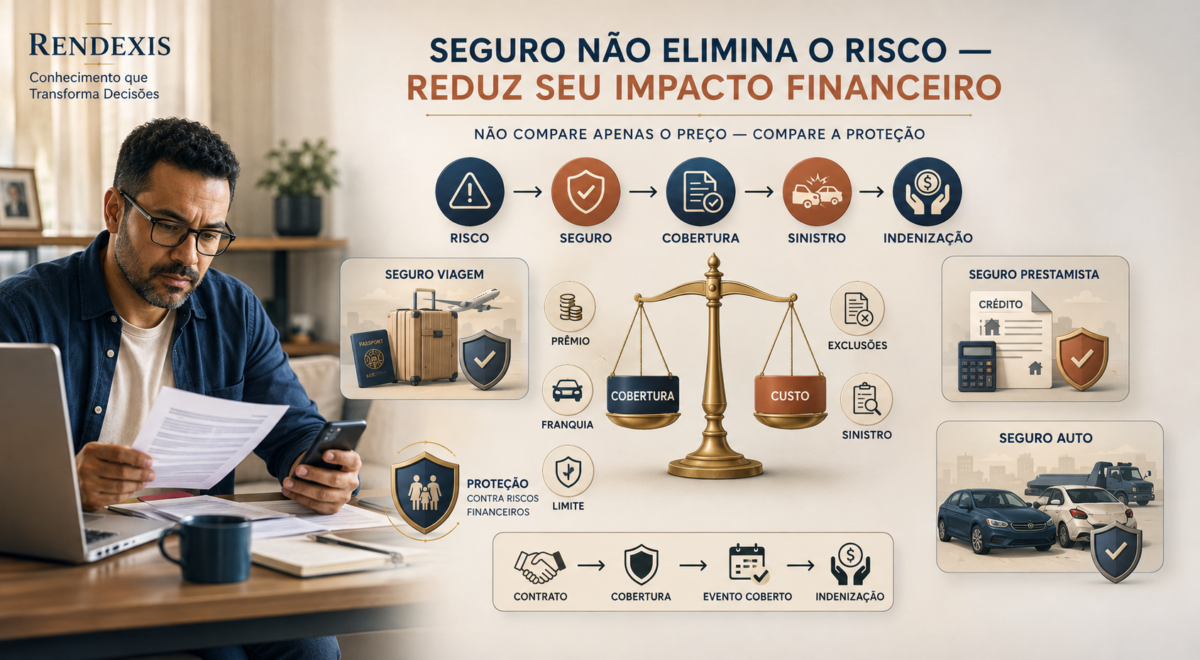
RISCO → CONTRATO → PRÊMIO → COBERTURA → SINISTRO → INDENIZAÇÃO
A legislação brasileira passou por uma mudança importante com a entrada em vigor, em 11 de dezembro de 2025, da Lei nº 15.040/2024, que estabeleceu um novo marco legal para os contratos de seguro privado. A legislação reforça princípios como boa-fé, transparência e clareza na definição de coberturas e exclusões.
O que é seguro?
A Lei nº 15.040/2024 estabelece que, pelo contrato de seguro, a seguradora se obriga, mediante pagamento do prêmio, a garantir um interesse legítimo do segurado ou beneficiário contra riscos predeterminados.
Em linguagem mais simples:
Seguro é um contrato criado para proteger financeiramente contra determinados riscos previamente definidos.
Isso significa que o seguro não cobre qualquer acontecimento.
Ele cobre aquilo que foi efetivamente contratado.
Por isso, dois seguros aparentemente semelhantes podem oferecer proteções bastante diferentes.
Como funciona um seguro?
A estrutura básica envolve alguns elementos:
Segurado
É quem possui o interesse protegido pelo contrato.
Seguradora
É a empresa responsável por assumir os riscos contratados e pagar a indenização quando ocorrer um evento coberto.
Prêmio
É o valor pago pelo segurado para manter a cobertura.
Capital segurado ou limite de indenização
Representa o limite contratado para determinada cobertura.
Risco
É o evento cuja ocorrência pode gerar o direito à indenização, desde que esteja previsto no contrato.
Sinistro
É a ocorrência do evento coberto pelo seguro.
Apólice ou documento contratual
Formaliza as condições da contratação.
A SUSEP destaca que é fundamental verificar o que está coberto, o que está excluído, as condições contratuais, eventuais franquias e demais características antes da contratação.
Por que o seguro existe?
O seguro utiliza um princípio econômico conhecido como mutualismo.
Em termos simplificados, muitas pessoas contribuem para um sistema de proteção e apenas uma parcela delas sofrerá determinados eventos cobertos.
A seguradora utiliza modelos estatísticos e atuariais para calcular os riscos e estruturar os prêmios.
A lógica é:
MUITOS SEGURADOS
↓
CONTRIBUIÇÕES
↓
COMPARTILHAMENTO DOS RISCOS
↓
INDENIZAÇÕES AOS SEGURADOS AFETADOS
A SUSEP explica que as seguradoras trabalham com a probabilidade de ocorrência dos eventos e com o mutualismo para distribuir o impacto financeiro dos prejuízos.
O que é cobertura?
Cobertura é a proteção contratada para determinado risco.
Por exemplo, um seguro de automóvel pode possuir:
- cobertura para colisão;
- roubo e furto;
- danos a terceiros;
- assistência;
- outras garantias previstas.
Mas a existência do seguro não significa que todas essas coberturas estejam automaticamente incluídas.
É necessário verificar a apólice.
O que são riscos excluídos?
São situações que não estão cobertas pelo contrato.
Esse é um dos pontos mais importantes de qualquer seguro.
A SUSEP orienta o consumidor a verificar não apenas o que está coberto, mas também os riscos excluídos, porque determinadas situações podem ficar fora da proteção contratada.
Por isso:
O tamanho da cobertura não deve ser analisado sem conhecer suas exclusões.
O que é franquia?
A franquia é a participação financeira prevista em determinadas coberturas, especialmente em seguros de danos.
Por exemplo, dependendo do contrato, o segurado pode assumir parte do prejuízo e a seguradora assumir o valor que ultrapassar a franquia, conforme as regras contratadas.
A franquia deve ser analisada juntamente com:
PRÊMIO + COBERTURA + LIMITE + FRANQUIA
Não faz sentido comparar apenas o preço do seguro.
O que é sinistro?
Sinistro é a ocorrência do evento coberto pelo seguro.
Exemplos:
- colisão de veículo;
- roubo coberto;
- acidente previsto;
- evento relacionado à viagem;
- outro risco definido no contrato.
Depois da ocorrência, o segurado ou beneficiário deve comunicar a seguradora e seguir os procedimentos previstos.
A Lei nº 15.040/2024 também estabelece deveres relacionados à comunicação e à adoção de medidas para evitar ou reduzir os efeitos do sinistro.
O que mudou com a nova Lei do Contrato de Seguro?
Desde 11 de dezembro de 2025, a Lei nº 15.040/2024 está em vigor.
Entre seus princípios, estão:
- boa-fé;
- transparência;
- clareza das coberturas;
- clareza das exclusões;
- maior segurança jurídica;
- regras específicas para formação e extinção dos contratos;
- disciplina do processo de regulação de sinistros.
A SUSEP informa que, em caso de conflito entre normas infralegais e a nova lei, prevalece o texto legal.
Como funciona o Seguro Viagem?
O seguro viagem foi criado para proteger o segurado contra determinados imprevistos relacionados à viagem.
Entre as coberturas que podem existir estão:
- despesas médicas;
- despesas hospitalares;
- despesas odontológicas;
- morte acidental;
- invalidez por acidente;
- perda ou roubo de bagagem;
- outras coberturas relacionadas à viagem.
A cobertura efetiva depende do contrato.
A SUSEP estabelece que as coberturas oferecidas devem estar relacionadas com a viagem. Em viagens internacionais, o seguro viagem deve estar vinculado, no mínimo, à cobertura de despesas médicas, hospitalares e/ou odontológicas em viagem, conforme as regras aplicáveis.
Seguro viagem não é plano de saúde
Essa distinção é importante.
O seguro viagem possui:
PRAZO DETERMINADO
e
COBERTURAS RELACIONADAS À VIAGEM
Não deve ser confundido com um plano de saúde de utilização contínua.
Sua finalidade é proteger determinados riscos durante o período e nas condições estabelecidas no contrato.
O que observar em um seguro viagem?
Antes da contratação, é importante verificar:
PERÍODO DE VIGÊNCIA
DESTINO
COBERTURAS
LIMITES DE INDENIZAÇÃO
EXCLUSÕES
CONDIÇÕES PARA UTILIZAÇÃO
DESPESAS MÉDICAS
BAGAGEM
ASSISTÊNCIA
A análise deve considerar o conjunto da proteção e não apenas o preço.
O que é Seguro Prestamista?
O seguro prestamista está relacionado a uma dívida ou obrigação financeira.
Seu objetivo é garantir, nos limites contratados, a quitação ou amortização da obrigação caso ocorra um evento coberto.
A SUSEP explica que podem existir coberturas relacionadas a:
- morte;
- invalidez;
- desemprego ou perda de renda;
- incapacidade temporária;
- doenças graves;
dependendo do contrato.
Quem recebe a indenização do Seguro Prestamista?
Existe uma característica importante.
O primeiro beneficiário é o credor, até o limite da dívida.
Se a indenização for superior ao saldo da obrigação, eventual diferença poderá ser destinada ao segundo beneficiário indicado pelo segurado ou ao próprio segurado, conforme o caso e as condições contratuais.
Fluxo simplificado:
SINISTRO
↓
SEGURADORA
↓
CREDOR
↓
QUITAÇÃO/AMORTIZAÇÃO DA DÍVIDA
Seguro Prestamista é obrigatório?
Não como regra geral.
A SUSEP informa expressamente que o seguro prestamista é opcional.
Isso não significa que determinadas operações de crédito não possam possuir outras exigências ou garantias contratuais.
É importante distinguir:
OBRIGAÇÃO DE CONTRATAR O CRÉDITO
de
CONTRATAÇÃO DO SEGURO
Onde o Seguro Prestamista pode aparecer?
Ele pode estar associado a:
- empréstimos;
- financiamentos;
- cartões de crédito;
- compras parceladas;
- financiamentos de veículos;
- financiamentos imobiliários;
- consórcios;
- outras obrigações financeiras.
A SUSEP apresenta esses exemplos em sua orientação ao consumidor.
O que é Seguro Auto?
O seguro de automóvel tem como objetivo proteger o segurado contra determinados prejuízos relacionados ao veículo e, dependendo da cobertura, contra danos causados a terceiros.
Entre as possibilidades estão:
DANOS AO VEÍCULO
ROUBO E FURTO
COLISÃO
DANOS A TERCEIROS
ASSISTÊNCIA
As coberturas dependem do contrato.
A SUSEP informa que existem desde coberturas de responsabilidade civil até coberturas mais amplas para danos ao próprio veículo.
Responsabilidade civil no Seguro Auto
Essa é uma cobertura especialmente importante.
Ela pode proteger o segurado contra determinados danos causados a terceiros, dentro dos limites contratados.
Por exemplo:
ACIDENTE
↓
DANO A TERCEIRO
↓
COBERTURA DE RESPONSABILIDADE CIVIL
↓
INDENIZAÇÃO DENTRO DO LIMITE CONTRATADO
O seguro do próprio veículo e o seguro de responsabilidade civil são conceitos diferentes.
O que avaliar no Seguro Auto?
Não basta comparar o preço.
É necessário observar:
- cobertura contra colisão;
- roubo e furto;
- danos a terceiros;
- assistência;
- franquia;
- limites de indenização;
- abrangência territorial;
- condições de utilização;
- exclusões;
- perfil declarado do condutor.
A SUSEP recomenda comparar produtos considerando o mesmo tipo de cobertura e o mesmo capital segurado.
O seguro mais barato é sempre melhor?
Não.
Essa é uma das principais conclusões.
Dois seguros podem ter preços diferentes porque apresentam:
- coberturas diferentes;
- limites diferentes;
- franquias diferentes;
- exclusões diferentes;
- serviços diferentes;
- critérios de aceitação diferentes.
Comparar somente o prêmio pode produzir uma falsa sensação de economia.
Conclusão
Seguro é uma ferramenta de gestão de riscos financeiros.
Ele não elimina o risco.
Ele procura reduzir o impacto econômico de determinados eventos previamente definidos no contrato.
Seguro viagem protege contra riscos relacionados à viagem.
Seguro prestamista protege uma obrigação financeira diante de determinados eventos cobertos.
Seguro auto protege o veículo e/ou o segurado contra determinados riscos relacionados à utilização do automóvel.
A principal lição é simples:
Não escolha um seguro pelo preço isoladamente. Entenda primeiro o risco que precisa ser protegido, a cobertura contratada, os limites, as franquias e as exclusões.
A entrada em vigor da Lei nº 15.040/2024 tornou ainda mais relevante a compreensão do contrato, das coberturas e das condições da apólice.
Fontes Oficiais
- SUSEP — Como escolher um seguro
- SUSEP — Seguro Viagem
- SUSEP — Seguro Prestamista
- SUSEP — Seguro de Automóveis
- Lei nº 15.040/2024 — Planalto
Aviso Legal: Este conteúdo possui finalidade exclusivamente educativa e informativa. Não constitui recomendação de contratação de seguros, plano de saúde ou qualquer produto financeiro ou securitário. As coberturas, exclusões, limites, franquias, carências, condições de utilização e demais características dependem do contrato específico e da regulamentação aplicável. Antes de contratar, leia integralmente as condições contratuais e verifique as informações atualizadas junto aos órgãos reguladores e à instituição responsável pelo produto.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.