Introdução
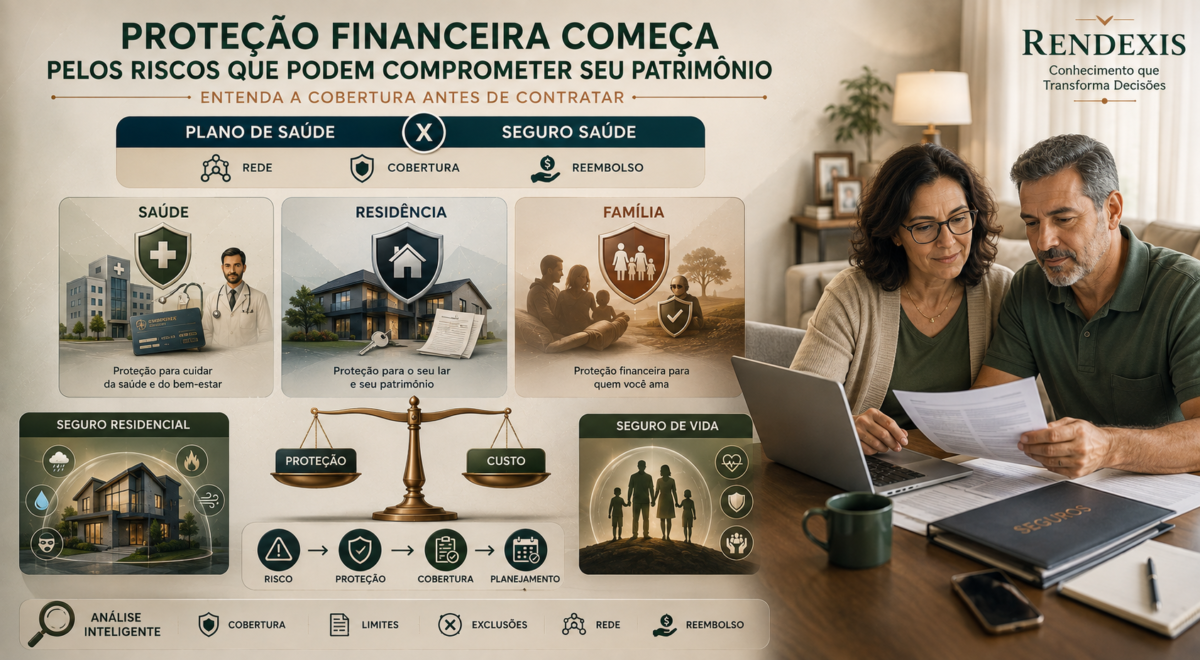
Saúde, moradia e proteção da família são três áreas capazes de produzir impactos financeiros significativos.
Uma doença pode gerar despesas.
Um problema grave na residência pode comprometer patrimônio.
A morte ou incapacidade de um provedor pode alterar completamente o orçamento familiar.
Por isso, seguros e produtos de assistência à saúde fazem parte do planejamento financeiro de muitas famílias.
Mas existe uma dificuldade comum:
Plano de saúde e seguro saúde são a mesma coisa?
O que realmente cobre um seguro residencial?
Seguro de vida serve apenas para quem tem filhos?
Essas perguntas precisam ser respondidas antes de analisar preço.
Plano de Saúde ou Seguro Saúde: qual a diferença?
Essa questão exige cuidado porque a terminologia utilizada pelo mercado pode gerar confusão.
No âmbito da saúde suplementar, a legislação trata planos e seguros privados de assistência à saúde dentro do sistema regulado pela Agência Nacional de Saúde Suplementar — ANS.
A diferença prática pode estar na estrutura do produto, na rede disponível, na forma de acesso aos serviços e, quando previsto contratualmente, no reembolso.
A ANS estabelece regras para cobertura e define o Rol de Procedimentos e Eventos em Saúde, conforme a segmentação e as regras aplicáveis.
Como funciona um plano de saúde?
O plano normalmente funciona mediante contratação de uma cobertura assistencial que dá acesso aos serviços previstos no contrato e na regulamentação aplicável.
Pode envolver:
- consultas;
- exames;
- internações;
- procedimentos;
- tratamentos;
- atendimento hospitalar;
- atendimento ambulatorial;
- outras coberturas conforme a segmentação contratada.
A cobertura não é idêntica em todos os produtos.
Por isso, é necessário verificar a segmentação assistencial.
E como funciona o seguro saúde?
O seguro saúde também integra o sistema de saúde suplementar regulado pela ANS.
Dependendo da estrutura contratada, pode existir:
- rede referenciada;
- atendimento por rede;
- livre escolha;
- reembolso;
- combinações desses mecanismos.
O ponto importante é:
Não se deve presumir que todo seguro saúde funciona apenas por reembolso ou que todo plano de saúde funciona exclusivamente por rede credenciada.
O contrato é determinante.
A diferença está apenas no nome?
Não.
Embora os termos sejam frequentemente utilizados como sinônimos, existem diferenças de estrutura e de comercialização.
O aspecto mais relevante para o consumidor é entender:
COMO O ATENDIMENTO ACONTECE
QUAL É A REDE
EXISTE REEMBOLSO?
QUAL É O LIMITE DO REEMBOLSO?
QUAL É A ABRANGÊNCIA GEOGRÁFICA?
QUAIS PROCEDIMENTOS ESTÃO COBERTOS?
A ANS mantém regras específicas para os produtos privados de assistência à saúde.
Rede credenciada e livre escolha
Esse é um dos pontos que mais diferenciam produtos na prática.
Rede credenciada/referenciada
O beneficiário utiliza profissionais e estabelecimentos integrantes da rede prevista.
Livre escolha
O contrato pode permitir utilização de profissionais ou estabelecimentos escolhidos pelo beneficiário, com eventual reembolso conforme as condições contratadas.
Não existe uma estrutura universalmente melhor.
O que importa é a compatibilidade entre:
NECESSIDADE → REDE → COBERTURA → CUSTO
O que é reembolso?
Reembolso é a restituição de despesas realizadas pelo beneficiário, dentro das regras e limites previstos no contrato.
Por isso, não se deve interpretar “tem reembolso” como:
“qualquer despesa será integralmente devolvida”.
É necessário verificar:
- procedimentos elegíveis;
- limites;
- documentação;
- valores de referência;
- condições contratuais.
O que é coparticipação?
Coparticipação é a parcela paga pelo beneficiário quando utiliza determinados serviços, conforme as regras do contrato.
Ela pode reduzir a mensalidade em algumas estruturas, mas também aumenta a necessidade de planejamento do orçamento para momentos de maior utilização.
Portanto:
MENSALIDADE
COPARTICIPAÇÃO
devem ser analisadas conjuntamente.
O que observar antes de contratar um plano ou seguro saúde?
Alguns dos principais pontos são:
REDE DE ATENDIMENTO
COBERTURA GEOGRÁFICA
SEGMENTAÇÃO
CARÊNCIAS
COPARTICIPAÇÃO
REEMBOLSO
ABRANGÊNCIA HOSPITALAR
ATENDIMENTO DE URGÊNCIA E EMERGÊNCIA
CONDIÇÕES DE REAJUSTE
EXCLUSÕES E LIMITAÇÕES CONTRATUAIS
A ANS disponibiliza informações ao consumidor sobre cobertura e características dos planos.
O que é seguro residencial?
O seguro residencial é destinado à proteção de residências, incluindo casas e apartamentos, habituais ou de veraneio.
É considerado um seguro do tipo compreensivo, porque pode reunir diversas coberturas em uma mesma contratação.
Entre as coberturas que podem ser oferecidas estão:
- incêndio;
- danos elétricos;
- roubo e furto;
- impacto de veículos;
- alagamento;
- vendaval;
- quebra de vidros;
- desmoronamento;
- queda de aeronaves.
A disponibilidade depende do produto e da contratação.
Seguro residencial não é apenas seguro contra incêndio
Essa é uma confusão comum.
O incêndio é uma das coberturas tradicionais, mas o seguro residencial pode reunir várias outras proteções.
Também podem existir coberturas relacionadas a:
- responsabilidade civil familiar;
- danos elétricos;
- eventos climáticos;
- danos a terceiros;
- serviços de assistência.
A SUSEP destaca que os produtos podem apresentar diferentes combinações de coberturas.
O que é assistência residencial?
Alguns seguros residenciais incluem serviços de assistência.
Dependendo do contrato, podem existir serviços como:
- chaveiro;
- serviços hidráulicos;
- serviços elétricos;
- limpeza de caixa d’água;
- outros serviços emergenciais.
É importante diferenciar:
COBERTURA DE SEGURO
de
SERVIÇO DE ASSISTÊNCIA
São componentes diferentes do produto.
Como escolher um seguro residencial?
O primeiro passo é identificar os riscos relevantes para o imóvel.
Depois, analisar:
ESTRUTURA DO IMÓVEL
LOCALIZAÇÃO
VALOR DOS BENS
RISCOS DA REGIÃO
COBERTURAS
LIMITES
FRANQUIAS
EXCLUSÕES
ASSISTÊNCIAS
A SUSEP recomenda analisar exatamente o que está coberto e quais situações estão excluídas.
O que é seguro de vida?
Seguro de vida é um seguro de pessoas.
Sua principal cobertura tradicional é o falecimento do segurado, podendo incluir outras coberturas conforme o produto contratado.
O objetivo é proporcionar proteção financeira ao segurado ou aos beneficiários diante dos eventos cobertos.
Dependendo do contrato, podem existir coberturas relacionadas a:
- morte natural;
- morte acidental;
- invalidez;
- doenças graves;
- incapacidade;
- outras situações.
Seguro de vida não é apenas para quem tem filhos
Esse é outro conceito importante.
Uma pessoa pode ter responsabilidades financeiras mesmo sem filhos.
Por exemplo:
- cônjuge;
- familiares dependentes;
- dívidas;
- empresa;
- sócios;
- compromissos financeiros;
- despesas futuras;
- necessidade de proteção patrimonial.
Portanto, a análise deve considerar a estrutura financeira e familiar do segurado.
Seguro de vida e seguro de acidentes pessoais são iguais?
Não.
O seguro de vida pode oferecer cobertura para morte independentemente de sua causa, conforme o contrato.
Já o seguro de acidentes pessoais está relacionado a eventos decorrentes de acidente pessoal.
A própria SUSEP diferencia os dois produtos.
Simplificando:
SEGURO DE VIDA
→ pode cobrir morte natural e acidental, conforme contrato.
ACIDENTES PESSOAIS
→ cobertura relacionada a acidente pessoal.
Essa diferença é importante na comparação de produtos.
Quem recebe o seguro de vida?
O beneficiário é a pessoa indicada para receber o capital segurado nas condições previstas no contrato.
É importante manter a indicação de beneficiários atualizada.
Mudanças familiares relevantes podem justificar a revisão dessa informação.
O que é capital segurado?
É o valor máximo contratado para determinada cobertura.
Não deve ser confundido com:
- valor do patrimônio;
- valor do prêmio;
- valor da indenização de qualquer cobertura.
Cada cobertura pode possuir regras e limites específicos.
O preço do seguro de vida depende de quê?
O prêmio pode considerar diferentes características relacionadas ao risco e à estrutura do produto.
Entre elas podem estar:
- idade;
- coberturas;
- capital segurado;
- características do contrato;
- critérios de aceitação;
- duração;
- condições específicas.
A análise atuarial é parte importante da formação do prêmio.
Seguro de vida é investimento?
Não deve ser tratado simplesmente como investimento.
O seguro de vida tradicional tem como função principal a proteção contra riscos.
Seu objetivo é transferir determinado risco financeiro para a seguradora, conforme as condições contratadas.
Isso é diferente de construir patrimônio por meio de aplicações financeiras.
Seguro protege patrimônio?
Sim, mas de uma forma diferente de um investimento.
Um investimento procura acumular ou preservar patrimônio.
Um seguro procura proteger contra um evento que poderia provocar uma perda financeira relevante.
Podemos visualizar:
INVESTIMENTOS
→ construção/acumulação patrimonial.
SEGUROS
→ proteção contra determinados riscos.
PLANEJAMENTO FINANCEIRO
→ integração das duas dimensões.
Como os três seguros se relacionam?
Podemos imaginar uma estrutura patrimonial:
Saúde
PLANO/SEGURO SAÚDE
↓
proteção assistencial.
Residência
SEGURO RESIDENCIAL
↓
proteção do imóvel e determinados bens/riscos.
Família
SEGURO DE VIDA
↓
proteção financeira diante de determinados eventos pessoais.
Os três atuam sobre riscos diferentes.
O erro de olhar somente o preço
Uma mensalidade menor não significa necessariamente proteção melhor.
É necessário comparar:
COBERTURA
LIMITES
EXCLUSÕES
FRANQUIAS
REDE
REEMBOLSO
ASSISTÊNCIA
CONDIÇÕES CONTRATUAIS
O preço é apenas uma das variáveis.
Como seguros entram no planejamento financeiro?
Um planejamento financeiro completo não deve olhar somente para investimentos.
Ele também precisa considerar os riscos capazes de destruir patrimônio.
Uma estrutura conceitual seria:
RENDA
↓
RESERVA
↓
INVESTIMENTOS
↓
SEGUROS
↓
PROTEÇÃO PATRIMONIAL
↓
PLANEJAMENTO DE LONGO PRAZO
O seguro pode funcionar como uma camada de proteção contra eventos de grande impacto financeiro.
Conclusão
Plano de saúde, seguro saúde, seguro residencial e seguro de vida possuem finalidades diferentes, embora todos estejam relacionados à proteção.
No caso da saúde, o consumidor precisa compreender a estrutura assistencial, a rede, a cobertura, o reembolso, a coparticipação e as condições contratuais.
No seguro residencial, é necessário analisar quais riscos estão efetivamente protegidos e quais estão excluídos.
No seguro de vida, a questão central é compreender quais eventos estão cobertos, quem são os beneficiários e qual é o capital segurado.
A principal conclusão é:
Proteção financeira não significa contratar o maior número possível de seguros. Significa compreender os riscos relevantes e estruturar contratos compatíveis com eles.
A legislação atual dos contratos de seguro reforça justamente a importância da clareza sobre riscos, coberturas e exclusões.
Fontes Oficiais
- ANS — O que o seu plano de saúde deve cobrir
- SUSEP — Seguro de Vida e Acidentes Pessoais
- SUSEP — Seguro Residencial
- SUSEP — Seguro de Pessoas
- Lei nº 15.040/2024 — Planalto
- SUSEP — Lei do Contrato de Seguro entra em vigor
Aviso Legal: Este conteúdo possui finalidade exclusivamente educativa e informativa. Não constitui recomendação de contratação de seguros, plano de saúde ou qualquer produto financeiro ou securitário. As coberturas, exclusões, limites, franquias, carências, condições de utilização e demais características dependem do contrato específico e da regulamentação aplicável. Antes de contratar, leia integralmente as condições contratuais e verifique as informações atualizadas junto aos órgãos reguladores e à instituição responsável pelo produto.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.