Introdução
Perder o controle das finanças pode produzir consequências que vão muito além dos números.
Dívidas acumuladas, atrasos, crédito comprometido, patrimônio reduzido e dificuldade para pagar despesas básicas podem gerar a sensação de que não existe mais saída.
Mas uma crise financeira não precisa representar o fim da vida financeira.
Ela pode marcar o início de uma reconstrução.
O primeiro passo é compreender a situação real. O segundo é interromper o processo de deterioração. Depois, é necessário reorganizar dívidas, reconstruir o orçamento, recuperar a capacidade de pagamento e, somente posteriormente, voltar a formar reservas e patrimônio.
No Brasil, o superendividamento possui tratamento específico no Código de Defesa do Consumidor. A Lei nº 14.181/2021 criou mecanismos de prevenção e tratamento do superendividamento, incluindo possibilidades de repactuação de dívidas e preservação do mínimo existencial.
Portanto, recomeçar não significa simplesmente “pagar tudo de uma vez”.
Significa construir uma nova estrutura financeira capaz de impedir que o problema volte a acontecer.
Quando uma crise financeira se transforma em superendividamento?
Endividamento e superendividamento não são necessariamente a mesma coisa.
Ter uma dívida não significa, por si só, estar em situação de superendividamento.
A legislação define o superendividamento como a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo sem comprometer seu mínimo existencial.
Esse conceito é importante porque muda a forma de analisar o problema.
A questão não é simplesmente:
“Quanto eu devo?”
É necessário perguntar:
“Minha renda permite pagar minhas dívidas sem comprometer minha sobrevivência e minhas despesas essenciais?”
O primeiro passo é parar de aumentar o problema
Uma das maiores dificuldades durante uma crise financeira é continuar utilizando crédito para cobrir despesas anteriores.
O ciclo pode funcionar assim:
RENDA INSUFICIENTE → CRÉDITO → NOVA PARCELA → MENOR RENDA DISPONÍVEL → NOVO CRÉDITO
Quando isso acontece repetidamente, a dívida deixa de ser uma ferramenta financeira e passa a consumir uma parcela crescente da renda.
O recomeço começa quando esse ciclo é interrompido.
Isso exige distinguir:
necessidade real
de
consumo financiado pela falta de planejamento.
Descobrir o tamanho real do problema
Não é possível reorganizar aquilo que não está claramente identificado.
O levantamento deve incluir:
- empréstimos;
- financiamentos;
- cartão de crédito;
- cheque especial;
- crediários;
- parcelamentos;
- dívidas tributárias, quando existentes;
- contas atrasadas;
- garantias e obrigações assumidas;
- despesas recorrentes;
- compromissos futuros.
Também é importante verificar juros, prazo, valor das parcelas e situação de cada contrato.
O Banco Central disponibiliza o Relatório de Empréstimos e Financiamentos (SCR), dentro do Registrato, que permite consultar dívidas e compromissos registrados por bancos e outras instituições financeiras.
O relatório pode mostrar operações em dia e em atraso, limites de crédito e outras informações relevantes para organizar o diagnóstico financeiro.
Faça um diagnóstico financeiro completo
Depois de levantar as dívidas, é necessário organizar as informações.
Uma estrutura simples é separar:
RENDA
Quanto entra todos os meses?
DESPESAS ESSENCIAIS
Quanto é necessário para alimentação, moradia, energia, transporte, saúde e outras necessidades?
DESPESAS NÃO ESSENCIAIS
Quanto está sendo destinado a consumo que pode ser reduzido ou suspenso?
DÍVIDAS
Quanto está comprometido mensalmente com empréstimos, financiamentos e parcelamentos?
PATRIMÔNIO
Quais bens e recursos financeiros existem?
Esse diagnóstico permite enxergar a diferença entre a situação atual e aquilo que seria necessário para recuperar o equilíbrio.
Não confunda patrimônio com capacidade financeira
Uma pessoa pode possuir patrimônio e, ao mesmo tempo, estar sem capacidade de pagamento.
Um imóvel, veículo ou outro bem pode representar patrimônio, mas não necessariamente gera liquidez imediata.
Da mesma forma, uma pessoa pode ter renda elevada e estar financeiramente desequilibrada se seus compromissos forem ainda maiores.
Por isso, é importante separar:
PATRIMÔNIO
de
FLUXO DE CAIXA
e de
CAPACIDADE DE PAGAMENTO.
São três dimensões diferentes da vida financeira.
O orçamento precisa ser reconstruído
Depois de uma crise, o orçamento não deve simplesmente registrar gastos.
Ele precisa funcionar como instrumento de recuperação.
Uma estrutura básica pode ser:
RENDA
↓
DESPESAS ESSENCIAIS
↓
DÍVIDAS NEGOCIADAS
↓
RESERVA FINANCEIRA
↓
CONSTRUÇÃO PATRIMONIAL
Enquanto a dívida ainda estiver desorganizada, a prioridade é recuperar o equilíbrio do fluxo de caixa.
O que fazer com as dívidas?
Nem toda dívida deve ser tratada da mesma maneira.
É necessário avaliar:
- saldo devedor;
- taxa de juros;
- prazo;
- valor da parcela;
- atraso;
- garantias;
- possibilidade de negociação;
- impacto sobre o orçamento.
Uma dívida com juros elevados pode consumir rapidamente a capacidade financeira.
Outra dívida, mesmo com saldo maior, pode ter custo financeiro menor e prazo mais longo.
Por isso, olhar apenas para o valor total devido pode levar a conclusões equivocadas.
Renegociar não significa simplesmente alongar a dívida
Uma parcela menor pode parecer uma solução.
Mas é necessário observar o custo total da operação.
Ao renegociar, é importante compreender:
NOVO PRAZO
NOVO VALOR DA PARCELA
TAXA DE JUROS
CUSTO TOTAL
ENCARGOS
CONDIÇÕES DO CONTRATO
Uma parcela que cabe no orçamento pode ser positiva se estiver inserida em um plano sustentável.
Por outro lado, uma renegociação que apenas prolonga indefinidamente o problema pode não resolver a situação.
A Lei do Superendividamento
A Lei nº 14.181/2021 alterou o Código de Defesa do Consumidor para criar mecanismos de prevenção e tratamento do superendividamento da pessoa natural.
Entre os princípios incorporados estão o crédito responsável, a educação financeira, a prevenção do superendividamento e a preservação do mínimo existencial.
A legislação também criou mecanismos de conciliação e repactuação de dívidas.
Em determinadas situações, o consumidor superendividado pode apresentar um plano de pagamento envolvendo seus credores, preservando o mínimo existencial e observando as regras legais.
A repactuação pode envolver vários credores
Uma característica importante do tratamento legal é a possibilidade de uma abordagem global das dívidas abrangidas pela legislação.
O artigo 104-A do Código de Defesa do Consumidor prevê a possibilidade de audiência conciliatória com os credores e apresentação de plano de pagamento com prazo máximo de cinco anos, observadas as condições legais.
Se não houver acordo com determinados credores, a legislação também prevê processo específico para revisão e integração dos contratos e repactuação das dívidas remanescentes mediante plano judicial compulsório, nas condições estabelecidas pelo Código.
Nem todas as dívidas entram no procedimento
Esse ponto exige atenção.
A legislação exclui determinadas obrigações do processo de repactuação previsto no artigo 104-A.
Entre elas estão dívidas provenientes de contratos de crédito com garantia real, financiamentos imobiliários e crédito rural, além de determinadas situações relacionadas a fraude ou má-fé.
Por isso, não se deve assumir que todas as dívidas de uma pessoa serão automaticamente incluídas em um eventual plano.
A análise depende da natureza de cada obrigação.
O mínimo existencial
O conceito de mínimo existencial é central no tratamento do superendividamento.
A lógica é evitar que a pessoa comprometa recursos necessários à própria subsistência para pagar dívidas.
A regulamentação federal trata da preservação do mínimo existencial para fins de prevenção, tratamento e conciliação de situações de superendividamento.
Como regras e interpretações podem ser alteradas, o valor e os critérios aplicáveis devem ser verificados conforme a regulamentação vigente no momento da análise.
A recuperação financeira começa antes da recuperação patrimonial
Quem saiu de uma situação de forte endividamento pode cometer um erro importante: tentar voltar rapidamente ao padrão de consumo anterior.
O processo deveria ocorrer na ordem inversa.
Primeiro:
EQUILÍBRIO
Depois:
RESERVA
Depois:
INVESTIMENTOS
Depois:
PATRIMÔNIO
Essa sequência reduz a possibilidade de reconstruir patrimônio enquanto ainda existe fragilidade financeira.
Reconstruir uma reserva financeira
Depois que o fluxo de caixa estiver estabilizado, começa outra etapa.
A reserva financeira funciona como uma barreira contra novos ciclos de endividamento.
Sem reserva, uma emergência pode novamente levar à utilização de:
- cartão;
- cheque especial;
- empréstimos;
- parcelamentos.
A reserva não precisa ser construída de uma única vez.
O mais importante é estabelecer um processo consistente.
Aumentar a renda também faz parte da recuperação
Reduzir despesas é importante, mas não é a única variável.
Dependendo da situação, aumentar a renda pode acelerar significativamente a reconstrução financeira.
Isso pode ocorrer por meio de:
- trabalho adicional;
- serviços profissionais;
- atividade autônoma;
- venda de produtos;
- monetização de competências;
- renegociação de remuneração;
- desenvolvimento profissional.
A estratégia precisa considerar tempo, capacidade e sustentabilidade.
Não transforme renda extra em novo consumo
Um problema recorrente é utilizar qualquer aumento de renda para elevar imediatamente o padrão de vida.
Isso reduz o potencial de recuperação.
Uma renda adicional pode ter três destinos:
RECUPERAÇÃO
RESERVA
PATRIMÔNIO
O objetivo não é viver permanentemente em restrição.
É utilizar um período de reorganização para reconstruir a capacidade financeira.
Reconstruir o histórico financeiro leva tempo
Depois de uma inadimplência, a regularização da dívida não significa que todos os registros históricos desaparecem imediatamente.
O Banco Central informa que o SCR não apaga o histórico das posições anteriores. Quando uma dívida é paga ou renegociada, a situação futura é atualizada, mas o histórico permanece nas respectivas datas-base.
Isso é diferente de dizer que uma pessoa ficará permanentemente impedida de obter crédito.
O acesso futuro ao crédito dependerá de diversos fatores e da avaliação realizada pelas instituições financeiras.
Cuidado com a ilusão de “nome limpo”
Regularizar uma dívida é importante.
Mas isso não significa que a estrutura financeira esteja automaticamente recuperada.
Uma pessoa pode deixar de estar inadimplente e continuar:
- sem reserva;
- com renda comprometida;
- dependente de crédito;
- com despesas superiores à capacidade financeira;
- vulnerável a novas emergências.
Por isso:
REGULARIZAÇÃO DA DÍVIDA ≠ RECUPERAÇÃO FINANCEIRA COMPLETA
A recuperação verdadeira acontece quando a pessoa consegue sustentar sua vida financeira sem voltar ao ciclo anterior.
A reconstrução exige mudança de comportamento
A matemática é importante, mas não é suficiente.
Se a origem do problema envolveu:
- consumo impulsivo;
- excesso de crédito;
- falta de orçamento;
- ausência de reserva;
- decisões emocionais;
- padrão de vida incompatível com a renda;
apenas renegociar as dívidas não resolve a causa.
A reconstrução exige identificar o comportamento que levou ao desequilíbrio.
O novo orçamento precisa ser realista
Um orçamento extremamente rígido pode funcionar por algumas semanas e depois fracassar.
O objetivo é criar uma estrutura sustentável.
O orçamento deve contemplar:
NECESSIDADES
DÍVIDAS
RESERVA
OBJETIVOS
LAZER
Não se trata de eliminar completamente o consumo.
Trata-se de fazer com que o consumo seja compatível com a renda e com os objetivos financeiros.
Evite novas dívidas durante a reconstrução
A legislação sobre superendividamento prevê, inclusive, que os efeitos de determinados acordos sejam condicionados à abstenção de condutas que agravem a situação de superendividamento, especialmente a contração de novas dívidas.
Do ponto de vista financeiro, a lógica é igualmente importante.
Não adianta negociar dívidas antigas enquanto novas dívidas continuam sendo acumuladas.
O cartão de crédito precisa voltar a ser uma ferramenta
O cartão de crédito não é necessariamente o problema.
O problema aparece quando ele passa a financiar despesas que a renda não comporta.
Depois de uma crise, o cartão deve ser utilizado dentro de uma regra simples:
A COMPRA PRECISA CABER NO ORÇAMENTO.
O limite oferecido pela instituição financeira não deve ser confundido com capacidade financeira.
Reconstruir a relação com o crédito
Crédito pode ser útil.
Pode financiar:
- imóveis;
- educação;
- equipamentos;
- projetos;
- necessidades temporárias.
Mas o crédito possui custo.
Uma nova relação saudável com o crédito começa pela compreensão de:
JUROS + PRAZO + PARCELA + CUSTO TOTAL + CAPACIDADE DE PAGAMENTO
Antes de assumir uma nova obrigação, é necessário verificar se ela cabe no fluxo financeiro futuro.
Quando voltar a investir?
Essa pergunta deve ser analisada depois da estabilização.
Em uma situação de forte endividamento, especialmente quando existem dívidas caras e atrasadas, a prioridade normalmente é recuperar o equilíbrio financeiro.
Depois, a sequência pode ser:
ORÇAMENTO → DÍVIDAS ORGANIZADAS → RESERVA → INVESTIMENTOS → PATRIMÔNIO
Não existe necessidade de acelerar etapas.
O importante é construir uma estrutura que possa ser mantida por muitos anos.
Recomeçar também significa reconstruir objetivos
Depois de uma crise financeira, é comum pensar apenas em dívidas.
Mas a reconstrução precisa recuperar também a visão de futuro.
Alguns objetivos podem ser:
- estabilidade financeira;
- compra de imóvel;
- educação dos filhos;
- aposentadoria;
- independência financeira;
- construção patrimonial;
- segurança familiar.
Ter objetivos ajuda a transformar a recuperação financeira em um projeto de longo prazo.
O papel da educação financeira
Educação financeira não significa apenas aprender a investir.
Ela envolve compreender:
- orçamento;
- crédito;
- juros;
- dívidas;
- inflação;
- risco;
- seguros;
- impostos;
- investimentos;
- patrimônio;
- planejamento.
Para quem passou por uma crise financeira, educação financeira pode funcionar como uma ferramenta de prevenção contra a repetição do problema.
O próprio marco legal do superendividamento incorporou a educação financeira entre os mecanismos de prevenção.
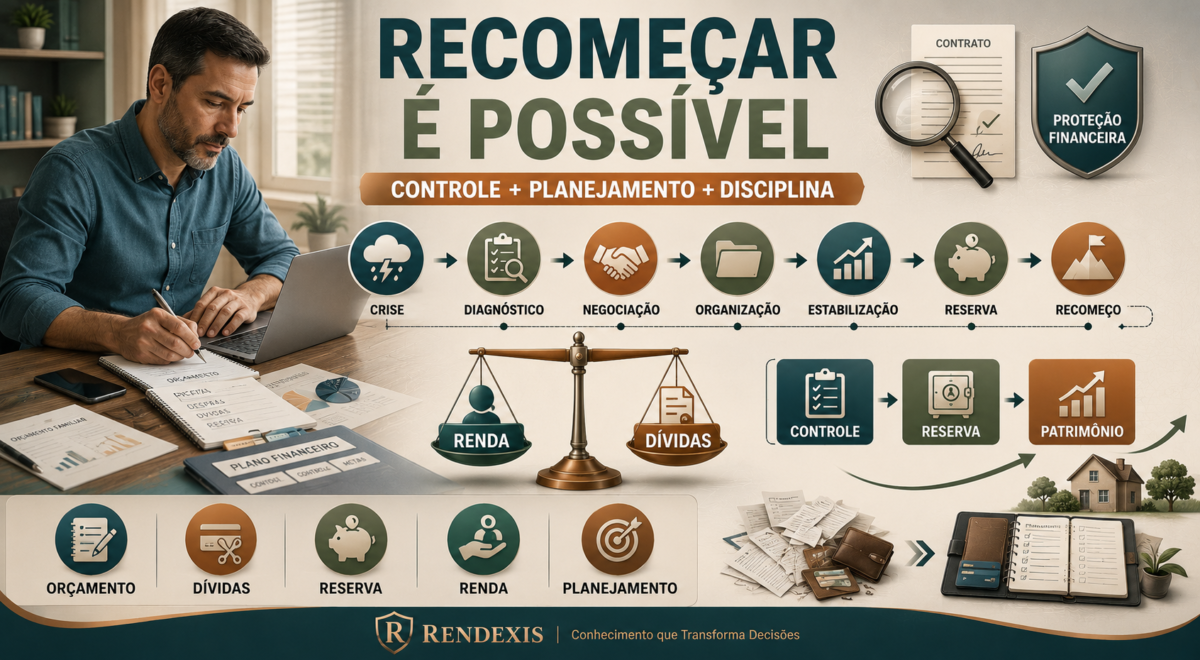
Um possível roteiro de reconstrução
A recuperação pode ser organizada em etapas.
Diagnóstico
Identificar renda, despesas, dívidas, patrimônio e compromissos.
Interrupção
Evitar a criação de novas dívidas e conter despesas que não sejam necessárias.
Negociação
Avaliar as possibilidades de renegociação e os mecanismos legais disponíveis.
Organização
Criar um orçamento compatível com a realidade financeira.
Estabilização
Construir capacidade de pagamento e eliminar a dependência de crédito emergencial.
Reserva
Formar uma proteção financeira para imprevistos.
Reconstrução patrimonial
Retomar gradualmente a formação de patrimônio.
Prevenção
Criar regras para evitar que o ciclo de endividamento volte.
O que não fazer depois de uma crise financeira
Algumas atitudes podem comprometer a reconstrução.
Contrair nova dívida para pagar uma antiga sem analisar o custo
Isso pode apenas transferir o problema.
Ignorar os credores
A falta de comunicação não elimina a obrigação.
Esconder o problema da família
Quando as finanças são compartilhadas, a falta de transparência pode dificultar a recuperação.
Voltar imediatamente ao padrão de consumo anterior
A renda precisa sustentar o novo orçamento.
Investir antes de estabilizar a estrutura financeira
A prioridade é recuperar a capacidade de pagamento.
Buscar soluções milagrosas
Não existe fórmula instantânea para reconstruir patrimônio.
A família também precisa participar da reconstrução
Quando a situação financeira envolve o orçamento familiar, a recuperação não deve depender exclusivamente de uma pessoa.
É importante discutir:
- renda;
- despesas;
- dívidas;
- prioridades;
- objetivos;
- mudanças temporárias de padrão de consumo.
A transparência reduz conflitos e aumenta a possibilidade de construção conjunta de uma solução.
Recomeçar financeiramente não significa voltar ao ponto zero
Essa é talvez a principal reflexão deste artigo.
Uma pessoa que passou por uma crise financeira acumulou experiências que podem ser utilizadas para construir uma estrutura melhor.
Ela pode ter aprendido:
- quanto custa o crédito;
- como os juros funcionam;
- a importância da reserva;
- o risco do consumo impulsivo;
- a importância do orçamento;
- a necessidade de diversificar fontes de renda;
- o valor do planejamento.
A crise pode representar uma perda patrimonial, mas também pode produzir aprendizado financeiro.
Conclusão
Uma falência financeira pessoal — expressão utilizada informalmente para descrever uma situação extrema de endividamento — não precisa determinar o futuro econômico de uma pessoa.
No Brasil, o conceito jurídico mais adequado para determinadas situações é o superendividamento, que possui mecanismos próprios de prevenção, conciliação e repactuação previstos no Código de Defesa do Consumidor.
A reconstrução financeira começa com uma sequência relativamente simples:
DIAGNÓSTICO → CONTROLE → NEGOCIAÇÃO → ORGANIZAÇÃO → ESTABILIZAÇÃO → RESERVA → PATRIMÔNIO
O objetivo não é apenas quitar dívidas.
É construir uma nova estrutura financeira capaz de funcionar depois que as dívidas forem resolvidas.
Porque o verdadeiro recomeço não acontece quando a última dívida é paga.
Acontece quando a pessoa recupera a capacidade de administrar sua renda, controlar seus gastos, formar reservas e tomar decisões financeiras com consciência.
Fontes Oficiais
- Planalto — Código de Defesa do Consumidor
- Ministério da Justiça e Segurança Pública — Superendividamento.
- Ministério da Justiça e Segurança Pública — Consumo de Crédito, Prevenção e Tratamento do Superendividamento.
- Banco Central do Brasil — Relatório de Empréstimos e Financiamentos (SCR).
- Banco Central do Brasil — Registrato.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.