Introdução
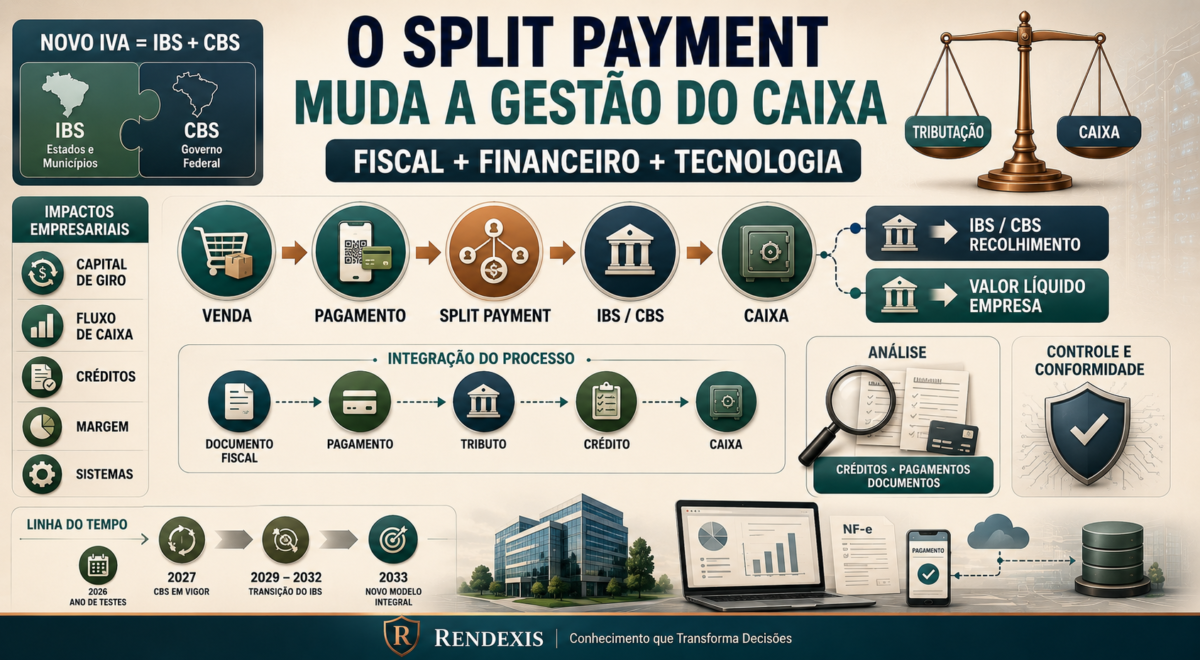
A Reforma Tributária do Consumo está introduzindo no Brasil um modelo de IVA dual, formado pela Contribuição sobre Bens e Serviços (CBS), de competência federal, e pelo Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios. A mudança não representa apenas uma substituição de tributos: ela altera processos fiscais, documentos eletrônicos, apropriação de créditos, sistemas de pagamento e, potencialmente, a dinâmica do capital de giro das empresas.
Entre as mudanças mais relevantes está o split payment, mecanismo pelo qual a parcela correspondente ao IBS e à CBS poderá ser segregada no momento da liquidação financeira da operação e recolhida diretamente aos fiscos, em vez de permanecer integralmente com o fornecedor até o momento do recolhimento.
Isso traz uma consequência importante para a gestão empresarial:
o faturamento continuará sendo uma coisa; o dinheiro efetivamente disponível no caixa poderá ser outra.
Por isso, empresas que trabalham com prazos de recebimento, parcelamento, antecipação de recebíveis, margens reduzidas ou elevada necessidade de capital de giro precisarão incorporar a reforma tributária ao planejamento financeiro.
O que é o novo IVA brasileiro?
O modelo brasileiro não criará um único imposto chamado IVA.
A estrutura será composta por dois tributos principais:
CBS — Contribuição sobre Bens e Serviços, administrada pela União;
IBS — Imposto sobre Bens e Serviços, administrado conjuntamente por estados e municípios.
Também existe o Imposto Seletivo (IS), destinado a determinados bens e serviços definidos pela legislação.
O objetivo é estabelecer um sistema de tributação do consumo baseado em características típicas de um IVA, como não cumulatividade, tributação no destino e utilização de créditos ao longo da cadeia.
A transição será gradual.
Em 2026 ocorre a fase de teste da CBS e do IBS. A Receita Federal informa que, cumpridas as obrigações acessórias previstas, os contribuintes ficam dispensados do recolhimento desses tributos durante o ano de teste.
A transição continuará nos anos seguintes, chegando ao novo modelo integral em 2033.
O que é o Split Payment?
O termo split payment significa, literalmente, pagamento dividido.
No modelo tradicional, de maneira simplificada:
CLIENTE → PAGAMENTO → EMPRESA → RECOLHIMENTO DO TRIBUTO
Com o split payment, a lógica passa a ser:
CLIENTE → PAGAMENTO → SISTEMA DE PAGAMENTO
↓
PARCELA DO IBS/CBS → FISCO
VALOR LÍQUIDO → EMPRESA
A Lei Complementar nº 214/2025 estabelece que os prestadores de serviços de pagamento e as instituições operadoras de sistemas de pagamento deverão segregar e recolher os valores correspondentes aos tributos na liquidação financeira da operação, conforme as regras do sistema.
O mecanismo poderá alcançar diferentes instrumentos de pagamento, incluindo cartões, Pix, boletos, TED, TEF e outros arranjos previstos na regulamentação.
O objetivo do Split Payment
O mecanismo busca reduzir a diferença entre o tributo que deveria ser recolhido e aquilo que efetivamente chega aos cofres públicos.
Em termos conceituais:
VENDA → DOCUMENTO FISCAL → PAGAMENTO → SEGREGAÇÃO DO TRIBUTO → RECOLHIMENTO
Isso aumenta a integração entre:
DOCUMENTO FISCAL + PAGAMENTO + APURAÇÃO TRIBUTÁRIA
A Receita Federal e o Comitê Gestor do IBS estão desenvolvendo a infraestrutura tecnológica necessária para essa integração, incluindo a Plataforma Pública do Split Payment.
Por que o Split Payment interessa ao financeiro?
Porque o momento do recolhimento do tributo passa a estar diretamente relacionado à liquidação financeira da operação.
Isso é particularmente relevante para empresas que trabalham com:
- vendas parceladas;
- prazos longos de recebimento;
- cartões;
- antecipação de recebíveis;
- margens reduzidas;
- alto volume de transações;
- grande necessidade de capital de giro.
A própria regulamentação estabelece que, em operações parceladas pelo fornecedor, a segregação e o recolhimento ocorrerão proporcionalmente na liquidação financeira das parcelas.
Portanto, a gestão tributária passa a ter uma conexão ainda mais direta com a gestão financeira.
O faturamento não será igual ao caixa disponível
Essa é uma das principais mudanças conceituais que as empresas precisarão compreender.
Imagine uma empresa que realize uma venda.
O valor registrado na operação pode incluir a parcela correspondente ao IBS e à CBS, mas essa parcela não necessariamente permanecerá disponível para utilização livre pelo fornecedor.
No split payment, parte do fluxo financeiro será direcionada ao recolhimento tributário conforme as regras aplicáveis.
Assim:
RECEITA DA OPERAÇÃO ≠ DISPONIBILIDADE FINANCEIRA
Essa distinção sempre foi importante na gestão financeira, mas tende a ganhar ainda mais relevância com a reforma.
O impacto sobre o capital de giro
O capital de giro representa os recursos necessários para manter a operação funcionando entre os momentos de pagamento e recebimento.
Uma empresa pode vender hoje, mas pagar:
- fornecedores;
- salários;
- aluguel;
- energia;
- logística;
- financiamento;
- despesas operacionais;
antes de receber integralmente de seus clientes.
Se a dinâmica do recolhimento tributário mudar, o planejamento do capital de giro também precisará mudar.
A pergunta deixará de ser apenas:
“Quanto vou vender?”
E passará a incluir:
“Quanto desse faturamento estará efetivamente disponível para financiar a operação?”
O efeito pode ser diferente entre empresas
Não existe um impacto único do split payment para todas as empresas.
A consequência dependerá de fatores como:
PRAZO DE RECEBIMENTO
Quanto maior o prazo concedido ao cliente, maior a importância da sincronização entre faturamento, recebimento e obrigações financeiras.
MARGEM OPERACIONAL
Empresas com margens reduzidas podem sentir mais intensamente qualquer mudança na disponibilidade de caixa.
CICLO FINANCEIRO
Quanto maior a distância entre pagamento aos fornecedores e recebimento dos clientes, maior a necessidade de planejamento.
MODELO DE PAGAMENTO
Cartões, Pix, boletos e outros instrumentos podem apresentar fluxos diferentes dentro da regulamentação.
ESTRUTURA DE CRÉDITOS TRIBUTÁRIOS
A apropriação e utilização dos créditos de IBS e CBS também será relevante para determinar o resultado financeiro e tributário.
O crédito tributário passa a ser ainda mais importante
O modelo do IVA é baseado na não cumulatividade.
Em termos simplificados, a empresa poderá utilizar créditos decorrentes das aquisições que atendam aos requisitos legais para compensar débitos tributários.
Isso significa que a análise do imposto não poderá ficar limitada à venda.
Será necessário acompanhar:
COMPRAS → CRÉDITOS → VENDAS → DÉBITOS → SALDO TRIBUTÁRIO
O Comitê Gestor do IBS, inclusive, está desenvolvendo sistemas de apuração assistida, destinados a automatizar o cálculo dos créditos e dos valores devidos.
O caixa poderá sentir a diferença entre débito e crédito
Uma empresa pode ter determinado volume de créditos tributários e, ao mesmo tempo, realizar vendas que gerem débitos.
A gestão financeira precisará acompanhar a diferença entre esses dois fluxos.
Por isso, a reforma exige maior integração entre:
FISCAL + CONTABILIDADE + FINANCEIRO
Não será suficiente emitir corretamente a nota fiscal.
Será necessário compreender como a informação fiscal se transforma em:
CRÉDITO → DÉBITO → RECOLHIMENTO → CAIXA
E se a empresa vender a prazo?
Esse é um dos pontos que merece atenção especial.
A regulamentação determina que, quando o pagamento for parcelado pelo fornecedor, a segregação e o recolhimento deverão ocorrer proporcionalmente à liquidação financeira das parcelas.
Isso aproxima o momento do recolhimento do momento em que o dinheiro efetivamente circula pelo sistema de pagamento.
Para determinadas empresas, essa característica pode contribuir para uma maior sincronização entre recebimento e recolhimento.
Mas isso não significa que o impacto sobre o capital de giro será automaticamente positivo.
Cada empresa precisará analisar seu ciclo financeiro.
E a antecipação de recebíveis?
A antecipação de recebíveis também merece atenção.
A legislação estabelece que a liquidação antecipada dos recebíveis não altera a obrigação de segregação e recolhimento do tributo na forma prevista para o split payment.
Isso significa que antecipar um recebível não elimina a necessidade de considerar a parcela tributária correspondente.
Para empresas que utilizam antecipação de cartões ou outros recebíveis como instrumento de capital de giro, essa regra deverá ser incorporada aos modelos financeiros.
O Split Payment pode reduzir o risco de inadimplência tributária
Do ponto de vista do sistema tributário, existe uma vantagem evidente.
A parcela correspondente ao imposto é segregada no próprio fluxo financeiro.
Isso reduz a possibilidade de que o fornecedor receba integralmente o valor da operação, utilize os recursos em sua atividade e posteriormente tenha dificuldade para recolher os tributos.
A Receita Federal apresenta o mecanismo como parte da modernização da administração tributária e da redução do chamado tax gap.
Para o Estado, isso pode representar maior previsibilidade de arrecadação.
Para as empresas, significa uma mudança na forma de administrar o dinheiro que entra.
O financeiro terá que mudar seus indicadores
Alguns indicadores tradicionais deverão ser analisados com maior cuidado.
Entre eles:
FATURAMENTO
Quanto a empresa vende.
RECEBIMENTO
Quanto efetivamente entra.
CAIXA DISPONÍVEL
Quanto pode ser utilizado na operação.
TRIBUTOS
Quanto será segregado ou recolhido.
CAPITAL DE GIRO
Quanto é necessário para financiar o ciclo operacional.
CICLO FINANCEIRO
Quanto tempo decorre entre o pagamento dos compromissos e o recebimento das vendas.
A integração desses indicadores será fundamental.
A formação do preço também pode mudar
A reforma tributária não deve ser analisada apenas pelo departamento fiscal.
Ela também poderá influenciar decisões comerciais.
A empresa deverá avaliar:
CUSTO → TRIBUTAÇÃO → CRÉDITOS → MARGEM → PREÇO → CAIXA
Uma alteração na estrutura tributária pode modificar a margem efetiva de determinadas operações.
Por isso, os preços precisam ser analisados com base em dados atualizados e não apenas replicados a partir das tabelas utilizadas no sistema anterior.
O ERP passa a ter papel estratégico
A reforma exige que os sistemas empresariais estejam preparados para lidar com novas informações fiscais e financeiras.
Será necessário integrar:
ERP
EMISSÃO FISCAL
CONTABILIDADE
ESTOQUE
FINANCEIRO
MEIOS DE PAGAMENTO
APURAÇÃO TRIBUTÁRIA
PLANEJAMENTO
A Receita Federal e o CGIBS vêm publicando documentos técnicos e cronogramas para adaptação dos documentos fiscais eletrônicos.
2026 é ano de adaptação, não de esperar
Um ponto importante para as empresas é não interpretar a dispensa do recolhimento em 2026 como dispensa de preparação.
A Receita Federal esclarece que 2026 é ano de teste e que, observadas as obrigações previstas, há dispensa do recolhimento da CBS e do IBS nesse período.
Ao mesmo tempo, as obrigações de informação e adequação dos documentos fiscais já estão em implementação.
Em agosto de 2026, Receita Federal e CGIBS esclareceram que o adiamento das validações dos campos de IBS e CBS nos documentos fiscais não suspendeu a obrigação de adequação ao novo modelo. A medida apenas evitou, naquele momento, a rejeição automática de determinados documentos por ausência dessas informações.
Portanto:
DISPENSA DE RECOLHIMENTO EM 2026 ≠ DISPENSA DE PREPARAÇÃO
O que as empresas deveriam acompanhar
A adaptação deve ser tratada como projeto empresarial.
Alguns pontos merecem acompanhamento permanente:
DOCUMENTOS FISCAIS
Verificar se o ERP está preparado para as novas informações.
CADASTROS
Revisar produtos, serviços, operações e classificações fiscais.
CONTRATOS
Avaliar cláusulas relacionadas a preços, tributos, reajustes e responsabilidades.
PRECIFICAÇÃO
Simular os efeitos sobre custos, margens e preços.
CRÉDITOS
Mapear como os créditos serão apropriados e utilizados.
CAIXA
Simular o efeito sobre o capital de giro.
MEIOS DE PAGAMENTO
Avaliar como cada modalidade de recebimento será integrada ao novo modelo.
CONTROLES
Criar indicadores para acompanhar o impacto da transição.
Pequenas empresas também precisam prestar atenção
A reforma não deve ser tratada como um assunto exclusivo de grandes corporações.
Empresas menores também podem ser afetadas por alterações em:
- fornecedores;
- clientes;
- preços;
- contratos;
- sistemas;
- documentos fiscais;
- créditos;
- fluxo de caixa.
Além disso, uma pequena empresa que fornece para outra empresa poderá precisar compreender como sua documentação e seus créditos interferem na cadeia.
A reforma tributária tende a aumentar a importância da qualidade da informação fiscal.
O impacto no agronegócio
O agronegócio também precisará avaliar a reforma dentro de suas características específicas.
A cadeia envolve produtores, cooperativas, revendas, fornecedores de insumos, transportadores, armazenadores, indústrias, tradings e compradores.
Isso cria uma cadeia extensa de:
INSUMOS → PRODUÇÃO → ARMAZENAGEM → TRANSPORTE → INDUSTRIALIZAÇÃO → COMERCIALIZAÇÃO
Qualquer alteração na formação dos créditos, na documentação fiscal, nos pagamentos ou nos prazos financeiros poderá repercutir ao longo dessa cadeia.
Por isso, empresas do agronegócio precisarão analisar a reforma não apenas pelo imposto incidente sobre a própria operação, mas também pelo impacto sobre fornecedores e clientes.
A reforma aumenta a importância da conciliação
A empresa precisará ser capaz de conciliar:
NOTA FISCAL
com
PAGAMENTO
com
TRIBUTO
com
CRÉDITO
com
CONTABILIDADE
Essa conciliação será cada vez mais importante.
Uma divergência entre documento fiscal e pagamento poderá produzir problemas operacionais, financeiros ou tributários.
A tecnologia será parte da gestão tributária
A reforma está criando uma infraestrutura tributária mais integrada digitalmente.
A própria legislação prevê mecanismos tecnológicos para o funcionamento do split payment, enquanto Receita Federal e CGIBS vêm desenvolvendo plataformas, manuais e especificações técnicas.
Isso significa que tecnologia deixa de ser apenas ferramenta administrativa.
Ela passa a fazer parte da estrutura de conformidade tributária da empresa.
O principal risco é tratar a reforma apenas como assunto do contador
Esse talvez seja um dos maiores erros estratégicos.
A reforma tributária envolve:
DIRETORIA
CONTABILIDADE
FISCAL
FINANCEIRO
COMERCIAL
COMPRAS
TI
JURÍDICO
LOGÍSTICA
Todos podem ser afetados.
Uma alteração fiscal que não seja incorporada ao planejamento financeiro pode gerar problemas de caixa.
Da mesma forma, uma alteração comercial sem análise tributária pode comprometer a margem.
O novo modelo exige uma visão integrada
A empresa deverá abandonar uma visão exclusivamente tributária.
O raciocínio precisa ser:
OPERAÇÃO → DOCUMENTO FISCAL → CRÉDITO/DÉBITO → PAGAMENTO → TRIBUTO → CAIXA
Essa integração permite entender a verdadeira consequência econômica da reforma.
Não basta saber quanto é o imposto.
É necessário saber:
quando ele será reconhecido, quando será segregado, quando será recolhido, quais créditos estarão disponíveis e qual será o impacto sobre o caixa.
O que muda na gestão financeira
A partir da transição, algumas perguntas ganharão importância:
Quanto do faturamento efetivamente estará disponível para financiar a operação?
Qual será o impacto dos prazos de recebimento?
Como o parcelamento afetará o fluxo financeiro?
Como os créditos tributários serão utilizados?
Qual será a necessidade de capital de giro?
Como a antecipação de recebíveis se comportará?
Como a nova estrutura tributária afetará a margem?
Essas perguntas deverão fazer parte do planejamento financeiro.
Conclusão
O Split Payment e o novo IVA brasileiro representam muito mais do que uma mudança na forma de calcular tributos.
Eles aproximam fiscal, pagamento e fluxo financeiro.
A consequência mais importante para as empresas pode estar justamente na administração do caixa.
O dinheiro que entra pela venda não deve mais ser analisado simplesmente como disponibilidade integral da empresa. Uma parcela poderá ser segregada no próprio processo de pagamento, conforme as regras do novo sistema.
Ao mesmo tempo, o modelo de créditos do IVA exigirá maior qualidade das informações fiscais e maior integração entre operações, documentos, fornecedores, clientes, contabilidade e financeiro.
Em 2026, o Brasil está na fase de adaptação e testes. O recolhimento da CBS e do IBS está dispensado para os contribuintes que cumprirem as obrigações previstas para o período, mas as empresas já precisam adaptar sistemas, documentos e processos.
A principal conclusão para a gestão empresarial é simples:
A REFORMA TRIBUTÁRIA NÃO SERÁ APENAS UMA MUDANÇA FISCAL — SERÁ TAMBÉM UMA MUDANÇA NA GESTÃO DO CAIXA.
Empresas que anteciparem a análise de preços, margens, créditos, meios de pagamento, contratos, capital de giro e sistemas estarão em melhores condições para atravessar a transição com controle.
Fontes Oficiais
- Receita Federal — Entenda a Reforma Tributária do Consumo
- Senado Federal — Regulamentação da Reforma Tributária.
- CGIBS — Regulamentação do IBS.
- CGIBS — Projeto Piloto do Sistema de Apuração Assistida do IBS.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.