Introdução
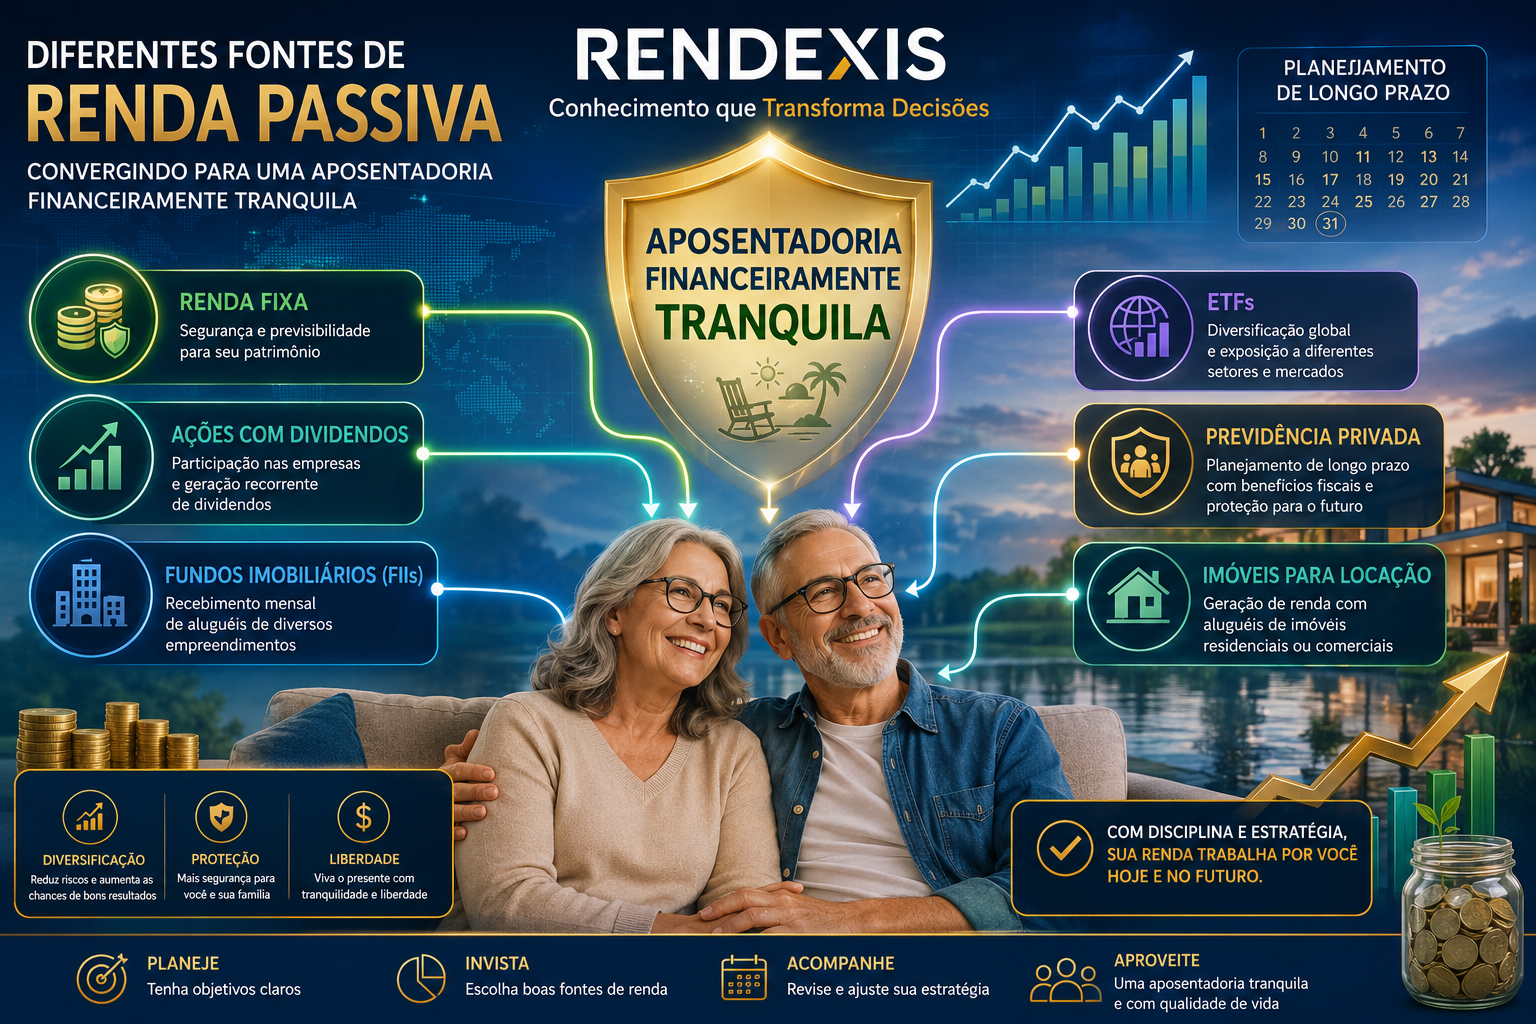
Construir fontes de renda passiva é um dos principais objetivos de quem deseja alcançar uma aposentadoria financeiramente tranquila. Em vez de depender exclusivamente do salário ou do benefício previdenciário, muitos investidores buscam criar um patrimônio capaz de gerar receitas recorrentes ao longo do tempo. Neste artigo, você entenderá o que é renda passiva, quais são suas principais fontes e como desenvolver uma estratégia alinhada ao planejamento de longo prazo.
O que é renda passiva?
Renda passiva é o dinheiro recebido periodicamente sem depender diretamente de uma atividade profissional contínua para sua geração.
Isso não significa ausência total de trabalho.
Na maioria dos casos, é necessário investir tempo e recursos para construir ativos capazes de produzir renda futuramente.
O objetivo é fazer com que parte do patrimônio contribua para o sustento financeiro durante a aposentadoria.
Por que a renda passiva é importante?
Durante a fase ativa da carreira, a principal fonte de renda costuma ser o trabalho.
Na aposentadoria, essa realidade pode mudar.
Ter fontes adicionais de renda pode contribuir para:
- maior estabilidade financeira;
- menor dependência de uma única fonte de recursos;
- preservação do patrimônio;
- maior flexibilidade financeira;
- melhor planejamento do orçamento.
Quanto mais diversificadas forem essas fontes, maior tende a ser a resiliência financeira.
Quais são as principais fontes de renda passiva?
Existem diversas alternativas que podem integrar um planejamento financeiro de longo prazo.
A escolha depende dos objetivos, do perfil de risco e da estratégia de cada investidor.
Renda fixa
Investimentos de renda fixa podem gerar receitas periódicas ou contribuir para a preservação do patrimônio.
Entre os exemplos estão:
- títulos públicos;
- CDBs;
- LCIs;
- LCAs;
- debêntures.
Cada modalidade possui regras próprias de rentabilidade, liquidez e tributação.
Fundos Imobiliários (FIIs)
Os Fundos Imobiliários permitem investir no mercado imobiliário sem a necessidade de adquirir imóveis diretamente.
Dependendo das características do fundo, os investidores podem receber distribuições periódicas de rendimentos, conforme a legislação aplicável e os resultados obtidos pelo fundo.
Ações
Algumas empresas distribuem parte de seus lucros aos acionistas na forma de:
- dividendos;
- Juros sobre Capital Próprio (JCP), quando aplicável.
A distribuição depende da política adotada por cada empresa e dos resultados alcançados.
Não há garantia de pagamentos recorrentes.
ETFs
Embora muitos ETFs tenham como objetivo acompanhar índices de mercado, alguns podem integrar estratégias voltadas para geração de renda e diversificação patrimonial.
Sua utilização depende das características de cada fundo e dos objetivos do investidor.
Previdência privada
Dependendo do plano contratado, a previdência privada pode ser utilizada para complementar a renda durante a aposentadoria.
Ela também pode fazer parte da estratégia de acumulação de patrimônio no longo prazo.
Os planos são supervisionados pela:
- Superintendência de Seguros Privados
Imóveis para locação
A aquisição de imóveis destinados à locação é outra estratégia frequentemente utilizada para geração de renda recorrente.
Entretanto, é importante considerar fatores como:
- vacância;
- manutenção;
- impostos;
- liquidez;
- custos operacionais.
O papel da diversificação
Concentrar toda a renda futura em apenas um tipo de investimento pode aumentar os riscos.
Uma estratégia diversificada pode combinar diferentes fontes, como:
- renda fixa;
- ações;
- FIIs;
- ETFs;
- previdência privada;
- imóveis.
Essa distribuição ajuda a reduzir a dependência de um único ativo ou setor.
Como começar a construir renda passiva?
Defina seus objetivos
Antes de investir, responda perguntas como:
- Qual renda mensal desejo receber?
- Em quanto tempo pretendo me aposentar?
- Qual será meu padrão de vida?
- Quais outras fontes de renda estarão disponíveis?
Essas respostas ajudam a orientar o planejamento.
Invista regularmente
A formação da renda passiva normalmente ocorre ao longo de muitos anos.
Contribuições periódicas favorecem:
- crescimento do patrimônio;
- aproveitamento dos juros compostos;
- maior previsibilidade no planejamento.
Reinvista os rendimentos
Durante a fase de acumulação, muitos investidores optam por reinvestir os rendimentos recebidos.
Essa estratégia pode acelerar o crescimento do patrimônio devido ao efeito dos juros compostos.
Revise a estratégia periodicamente
Ao longo da vida, mudanças na renda, nos objetivos e nas despesas podem exigir ajustes na carteira.
Revisões periódicas ajudam a manter o planejamento atualizado.
A renda passiva substitui completamente o trabalho?
Nem sempre.
Algumas pessoas utilizam a renda passiva apenas como complemento da aposentadoria.
Outras buscam alcançar independência financeira suficiente para reduzir a dependência da renda do trabalho.
Cada estratégia depende dos objetivos individuais.
Exemplo prático
Imagine dois investidores.
O primeiro depende exclusivamente da aposentadoria pública.
O segundo constrói, ao longo de décadas, uma carteira diversificada composta por renda fixa, FIIs, ações, ETFs e previdência privada.
Ao chegar à aposentadoria, o segundo passa a contar com diferentes fontes de renda complementar, reduzindo sua dependência de uma única origem de recursos.
Esse exemplo demonstra a importância do planejamento de longo prazo.
Erros comuns
Evite acreditar que:
- renda passiva significa dinheiro sem esforço;
- apenas pessoas com alto patrimônio conseguem construir renda recorrente;
- existe um investimento capaz de gerar renda garantida para sempre;
- diversificação é desnecessária;
- a estratégia não precisa ser revisada.
A construção de renda passiva exige disciplina, planejamento e acompanhamento contínuo.
Conclusão
Gerar renda passiva para a aposentadoria é um processo gradual que envolve acumulação de patrimônio, diversificação e planejamento financeiro. Não existe uma única estratégia válida para todos os investidores, mas construir diferentes fontes de renda pode contribuir para maior segurança e flexibilidade no futuro.
Começar cedo, investir regularmente, reinvestir os rendimentos durante a fase de acumulação e revisar periodicamente a carteira são atitudes que fortalecem a construção de uma aposentadoria financeiramente sustentável.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- O que é Planejamento para Aposentadoria e Por Que Começar Cedo?
- Quanto Dinheiro Preciso para me Aposentar?
- Como Calcular sua Independência Financeira (Método FIRE)
- Como Criar uma Carteira de Investimentos para Aposentadoria
- INSS ou Previdência Privada: Qual a Diferença?
- Fundos Imobiliários (FIIs)
- Dividendos
- Renda Fixa
- Previdência Privada
- Diversificação de Investimentos
Fontes Oficiais
- Banco Central do Brasil
- Comissão de Valores Mobiliários
- Superintendência de Seguros Privados
- Conselho Nacional de Seguros Privados
- Instituto Nacional do Seguro Social
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais
- B3
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.