Introdução
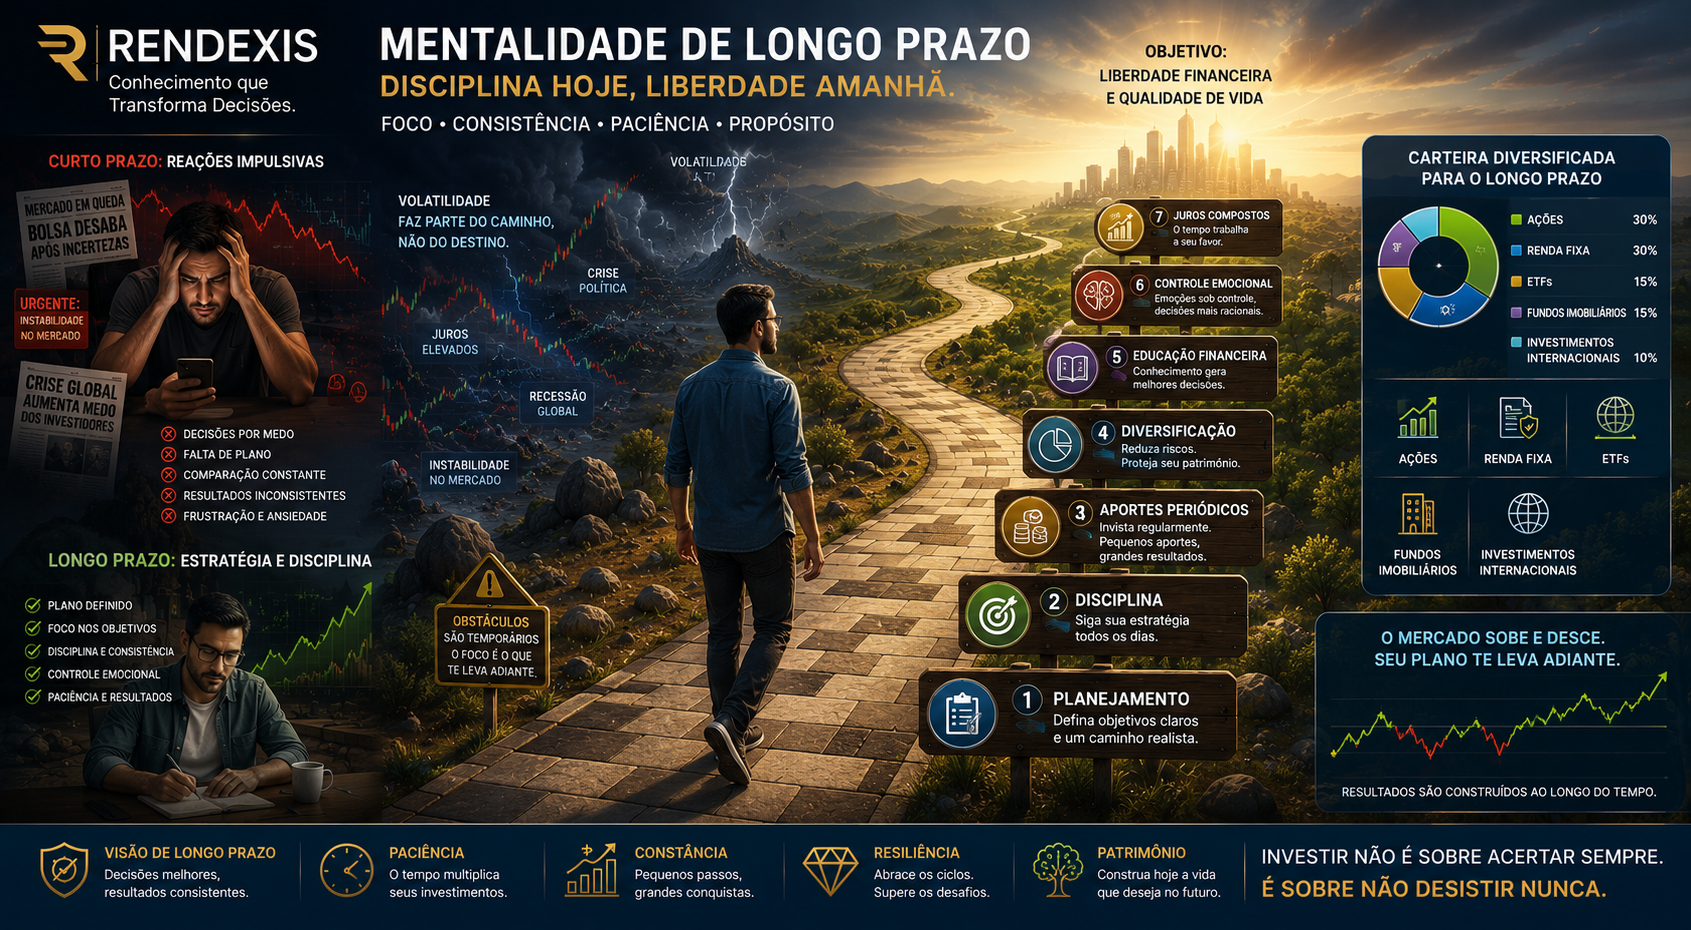
Investir pensando no longo prazo parece simples, mas, na prática, exige disciplina, planejamento e controle emocional.
O mercado financeiro apresenta oscilações constantes. Preços sobem e caem, notícias mudam diariamente, crises aparecem, expectativas econômicas são revisadas e investidores frequentemente são influenciados pelo medo e pela euforia.
Nesse ambiente, manter uma estratégia durante anos pode ser mais difícil do que escolher um investimento.
Construir uma mentalidade de longo prazo para investir significa aprender a tomar decisões considerando os objetivos futuros, em vez de reagir impulsivamente aos acontecimentos do presente.
Isso não significa ignorar o mercado, deixar de acompanhar os investimentos ou manter uma carteira inadequada por muitos anos.
Significa compreender que investimentos devem estar subordinados a um planejamento financeiro e que oscilações de curto prazo não devem, automaticamente, determinar mudanças na estratégia.
Uma visão de longo prazo pode ajudar o investidor a:
- controlar melhor as emoções;
- reduzir decisões impulsivas;
- evitar o efeito manada;
- diminuir a influência da aversão à perda;
- manter aportes regulares;
- aproveitar melhor o efeito dos juros compostos;
- concentrar-se nos objetivos financeiros;
- tomar decisões mais consistentes.
Neste artigo da RENDEXIS, você entenderá como desenvolver essa mentalidade, quais obstáculos comportamentais dificultam o processo e quais hábitos podem ajudar na construção de uma trajetória financeira mais disciplinada.
O que significa investir com foco no longo prazo?
Ter uma mentalidade de longo prazo significa tomar decisões considerando objetivos futuros, em vez de reagir apenas aos acontecimentos do presente.
O conceito pode parecer simples, mas representa uma mudança importante na forma de pensar sobre investimentos.
Um investidor de curto prazo pode estar preocupado principalmente com o comportamento de determinado ativo nos próximos dias ou semanas.
Já o investidor com horizonte mais longo procura responder perguntas diferentes:
- Qual é meu objetivo?
- Quanto tempo tenho para alcançá-lo?
- Quanto preciso acumular?
- Quanto consigo investir regularmente?
- Qual nível de risco consigo suportar?
- Minha carteira está adequada ao meu horizonte?
- Estou seguindo meu planejamento?
Essa mudança de perspectiva reduz a importância de cada oscilação diária.
Isso não significa ignorar mudanças econômicas ou deixar de acompanhar os investimentos.
Significa compreender que o horizonte de investimento é diferente do horizonte das notícias.
Uma notícia pode durar algumas horas.
Uma decisão de aposentadoria pode envolver décadas.
Longo prazo não significa investir e esquecer
Existe um equívoco importante sobre esse conceito.
Investir para o longo prazo não significa comprar qualquer ativo e nunca mais acompanhar a carteira.
Uma estratégia de longo prazo precisa ser acompanhada e revisada.
Mudanças podem ocorrer em:
- objetivos financeiros;
- renda;
- patrimônio;
- idade;
- necessidade de liquidez;
- tolerância ao risco;
- situação familiar;
- cenário econômico;
- características dos investimentos.
Portanto, o investidor de longo prazo não é aquele que nunca muda de posição.
É aquele que muda quando existe uma razão fundamentada para mudar, e não simplesmente porque o mercado apresentou uma oscilação temporária.
Por que é tão difícil pensar no longo prazo?
O comportamento humano possui características que podem dificultar decisões orientadas para o futuro.
Um dos conceitos relevantes é o viés do presente, no qual recompensas imediatas tendem a parecer mais atraentes do que benefícios futuros.
Nos investimentos, isso pode aparecer de várias formas.
O investidor pode:
- preferir consumir hoje em vez de investir;
- desistir de uma estratégia após uma queda;
- buscar ganhos rápidos;
- trocar constantemente de investimentos;
- comprar ativos depois de fortes altas;
- vender durante períodos de medo;
- abandonar objetivos de longo prazo.
Além disso, a quantidade de informações disponíveis atualmente aumenta a dificuldade.
O investidor recebe diariamente:
- notícias;
- opiniões;
- análises;
- previsões;
- alertas;
- comentários nas redes sociais;
- recomendações;
- gráficos;
- mudanças nas expectativas econômicas.
Quanto maior o fluxo de informações, maior pode ser a tentação de agir.
E, nos investimentos, agir mais não significa necessariamente investir melhor.
O investidor precisa aprender a diferenciar informação de decisão
Esse é um dos princípios mais importantes para quem deseja construir uma mentalidade de longo prazo.
Receber uma informação não significa que seja necessário tomar uma decisão.
Por exemplo:
“A Bolsa caiu 3% hoje.”
Isso é uma informação.
Mas a pergunta relevante é:
“Essa queda altera os fundamentos dos investimentos que possuo ou apenas representa uma oscilação de mercado?”
Outra notícia:
“O dólar subiu fortemente nesta semana.”
Novamente, trata-se de uma informação.
A pergunta do investidor de longo prazo deve ser:
“Essa mudança altera meus objetivos, meu planejamento ou o risco da minha carteira?”
Essa capacidade de separar informação de reação é uma das características de uma mentalidade mais madura de investimento.
Benefícios de uma mentalidade de longo prazo
Desenvolver essa postura pode trazer diversos benefícios.
Maior estabilidade emocional
O investidor passa a compreender que oscilações fazem parte dos mercados.
Isso pode reduzir a necessidade de reagir a cada movimento.
Menor influência dos vieses comportamentais
Uma estratégia previamente estabelecida ajuda a reduzir comportamentos como:
- efeito manada;
- excesso de confiança;
- aversão à perda;
- viés de confirmação.
Planejamento mais eficiente
Quando existe um objetivo claro, torna-se mais fácil escolher investimentos compatíveis com o prazo.
Maior consistência
Uma estratégia definida previamente reduz a probabilidade de mudanças constantes motivadas por acontecimentos momentâneos.
Melhor aproveitamento do tempo
O tempo é um dos elementos mais importantes da construção patrimonial.
Quanto maior o período de investimento, maior pode ser a capacidade de os retornos acumulados contribuírem para o crescimento do patrimônio.
O papel dos juros compostos no longo prazo
A mentalidade de longo prazo também está relacionada ao conceito de juros compostos.
Quando os rendimentos permanecem investidos, eles passam a participar da geração de novos rendimentos.
É o conhecido efeito de:
“juros sobre juros”.
Imagine, de forma simplificada, um investimento que produz determinado retorno ao longo do tempo.
No início, o crescimento pode parecer relativamente pequeno.
Com o passar dos anos, entretanto, o patrimônio acumulado pode começar a produzir retornos sobre uma base cada vez maior.
Por isso, tempo e consistência podem ser aliados importantes na construção de patrimônio.
É importante lembrar, porém, que exemplos de juros compostos não representam garantia de rentabilidade futura.
Retornos reais variam de acordo com o investimento e as condições do mercado.
O tempo pode ser mais importante do que tentar acertar o momento perfeito
Um dos maiores desafios para o investidor é tentar encontrar o momento ideal para entrar ou sair do mercado.
O problema é que identificar consistentemente o melhor momento é extremamente difícil.
O investidor pode esperar uma queda que nunca acontece.
Pode vender esperando recomprar mais barato e acabar vendo o mercado subir.
Pode entrar depois de uma forte valorização e experimentar uma correção logo em seguida.
Por isso, para muitos investidores de longo prazo, uma estratégia de aportes regulares e disciplina pode ser mais adequada do que tentar acertar continuamente os melhores momentos.
O objetivo passa a ser:
permanecer fiel ao planejamento, dentro dos critérios definidos para a carteira.
Como desenvolver uma mentalidade de longo prazo?
1. Defina objetivos financeiros claros
Todo planejamento começa pela definição de objetivos.
Alguns exemplos:
- aposentadoria;
- independência financeira;
- compra de imóvel;
- educação dos filhos;
- formação de patrimônio;
- criação de renda complementar;
- realização de projetos futuros.
Um objetivo genérico como “quero ficar rico” oferece pouca orientação.
Já um objetivo como:
“Quero acumular determinado patrimônio para complementar minha renda na aposentadoria”
é muito mais útil para orientar decisões.
Quanto mais claro o objetivo, maior a capacidade de avaliar se determinada decisão contribui ou não para alcançá-lo.
2. Defina o prazo de cada objetivo
Nem todo objetivo financeiro possui o mesmo horizonte.
Podemos ter:
Curto prazo
Recursos que serão utilizados em período relativamente próximo.
Médio prazo
Objetivos que demandam alguns anos de planejamento.
Longo prazo
Objetivos que podem exigir muitos anos de acumulação.
O prazo é fundamental porque influencia a escolha dos investimentos e a capacidade de suportar oscilações.
Um recurso que será utilizado em breve não deve ser tratado da mesma forma que um patrimônio destinado à aposentadoria daqui a décadas.
3. Conheça sua tolerância ao risco
Pensar no longo prazo não significa ignorar o risco.
Pelo contrário.
O investidor precisa compreender quanto risco consegue suportar sem abandonar sua estratégia.
Uma carteira pode apresentar oscilações relevantes.
Se essas oscilações provocarem pânico e levar o investidor a vender no pior momento, a estratégia pode não ser adequada ao seu comportamento.
Por isso, a carteira precisa considerar não apenas a expectativa de retorno, mas também a capacidade emocional e financeira de suportar perdas temporárias.
4. Aceite que oscilações fazem parte do mercado
Mercados financeiros passam por ciclos.
Existem períodos de:
- crescimento;
- correção;
- queda;
- recuperação;
- alta volatilidade;
- menor volatilidade.
Uma queda de curto prazo não significa automaticamente que uma estratégia de longo prazo deixou de funcionar.
É necessário avaliar o motivo da queda.
Uma empresa pode apresentar deterioração estrutural.
Nesse caso, uma revisão pode ser necessária.
Por outro lado, uma queda generalizada provocada por uma mudança temporária de expectativas pode não alterar os fundamentos de determinados investimentos.
O ponto central é:
não confundir volatilidade com mudança permanente de valor.
5. Evite acompanhar o mercado a todo momento
A tecnologia permite acompanhar investimentos praticamente em tempo real.
Mas isso não significa que seja necessário fazer isso.
Consultar preços várias vezes ao dia pode aumentar:
- ansiedade;
- preocupação;
- impulsividade;
- sensação de urgência;
- necessidade de agir.
Para um investidor de longo prazo, pode ser mais produtivo estabelecer uma rotina de acompanhamento.
Por exemplo:
- acompanhamento periódico dos investimentos;
- revisão mensal das finanças;
- revisão trimestral de determinados indicadores;
- revisão anual mais completa da estratégia.
A frequência adequada depende da estratégia e da carteira.
O importante é evitar que cada pequena oscilação determine uma nova decisão.
6. Invista regularmente
A realização de aportes periódicos ajuda a transformar o investimento em um hábito.
Em vez de depender de decisões emocionais todos os meses, o investidor estabelece uma rotina.
Os aportes podem ser direcionados de acordo com:
- orçamento;
- objetivos;
- estratégia;
- oportunidades;
- necessidade de rebalanceamento.
A consistência pode ser mais importante do que tentar descobrir constantemente o momento perfeito para investir.
Além disso, os aportes regulares contribuem para a construção gradual do patrimônio.
7. Automatize o que puder
Uma forma de fortalecer a disciplina é reduzir a dependência da força de vontade.
Quando possível, o investidor pode organizar processos automáticos para:
- separar recursos;
- realizar aportes;
- acompanhar orçamento;
- registrar investimentos;
- revisar metas.
A automação não substitui a análise.
Mas pode ajudar a transformar o investimento em um comportamento recorrente.
Quanto menos decisões desnecessárias forem necessárias, menor pode ser a influência das emoções sobre o processo.
8. Tenha uma estratégia antes de investir
Investir sem estratégia aumenta a probabilidade de decisões impulsivas.
Antes de escolher os ativos, o investidor deve saber:
- qual é seu objetivo;
- qual é seu prazo;
- quanto pode investir;
- qual risco aceita;
- como pretende diversificar;
- quando pretende revisar a carteira.
Essa estratégia funciona como uma espécie de regra de decisão.
Quando o mercado apresenta turbulência, o investidor pode voltar ao planejamento e verificar se existe realmente alguma razão para modificar a carteira.
9. Crie regras para momentos de crise
Uma mentalidade de longo prazo é construída principalmente quando o mercado está difícil.
É fácil manter a estratégia quando os investimentos estão subindo.
O verdadeiro teste ocorre durante:
- crises;
- quedas expressivas;
- recessões;
- períodos de incerteza;
- aumento da volatilidade.
Por isso, é útil definir antecipadamente algumas regras.
Por exemplo:
“Não vou alterar minha estratégia simplesmente porque o mercado caiu.”
Isso não significa jamais vender.
Significa que uma venda deve ocorrer por uma razão coerente com a estratégia, e não simplesmente por medo.
10. Revise sua estratégia periodicamente
Longo prazo não significa rigidez.
A estratégia deve ser revisada quando houver mudanças relevantes.
Por exemplo:
- mudança de renda;
- mudança de objetivos;
- aproximação da aposentadoria;
- alteração da tolerância ao risco;
- aumento ou redução significativa do patrimônio;
- mudança nas necessidades de liquidez.
Também pode ser necessário revisar a carteira quando determinado investimento deixar de cumprir sua função original.
O importante é diferenciar:
ajuste planejado
de
reação emocional.
O papel das Finanças Comportamentais
As Finanças Comportamentais estudam como fatores psicológicos influenciam decisões econômicas e financeiras.
Elas ajudam a explicar por que investidores nem sempre agem de maneira totalmente racional.
Em momentos de medo ou euforia, comportamentos emocionais podem assumir grande importância.
O investidor pode:
- vender porque está com medo;
- comprar porque todos estão comprando;
- procurar informações que confirmem sua opinião;
- acreditar que consegue prever o mercado;
- dar peso excessivo a uma perda recente.
Compreender esses comportamentos é importante porque permite identificar as próprias vulnerabilidades.
O primeiro passo para reduzir um viés é reconhecer que ele existe.
Os principais vieses que podem prejudicar o investidor
Aversão à perda
As pessoas tendem a sentir o impacto de uma perda de forma mais intensa do que o benefício de um ganho equivalente.
Nos investimentos, isso pode levar à venda precipitada de ativos após quedas.
Efeito manada
É a tendência de seguir o comportamento coletivo.
Quando determinado ativo está subindo rapidamente, muitos investidores podem comprar simplesmente porque outros estão comprando.
Excesso de confiança
O investidor pode acreditar que possui capacidade maior do que realmente possui para prever movimentos do mercado.
Isso pode aumentar o risco e a frequência das operações.
Viés de confirmação
É a tendência de procurar informações que confirmem aquilo em que já acreditamos.
Um investidor convencido de que determinado ativo irá subir pode ignorar informações negativas.
Como uma mentalidade de longo prazo reduz os vieses?
A existência de um planejamento prévio cria uma espécie de filtro.
Antes de tomar uma decisão, o investidor pode perguntar:
Essa decisão está alinhada com meu objetivo?
Minha situação financeira mudou?
O risco da carteira mudou?
Os fundamentos do investimento mudaram?
Estou tomando essa decisão por análise ou por emoção?
Essas perguntas podem ajudar a interromper reações impulsivas.
A disciplina não elimina as emoções.
Ela ajuda o investidor a não transformar automaticamente emoção em decisão financeira.
Evite comparar sua carteira com a de outras pessoas
Outro comportamento prejudicial é comparar constantemente seus resultados com os de outros investidores.
Imagine que alguém apresente um retorno de 30% em determinado ano.
Isso não significa necessariamente que sua carteira esteja inadequada.
Talvez essa pessoa tenha:
- maior tolerância ao risco;
- outro horizonte;
- outra situação financeira;
- maior exposição a ativos voláteis;
- objetivos completamente diferentes.
Investimentos não devem ser avaliados apenas pela comparação de rentabilidade.
É preciso considerar:
retorno + risco + objetivo + prazo + estratégia.
Valorize o processo, não apenas o resultado
Um dos princípios mais importantes para desenvolver uma mentalidade de longo prazo é avaliar a qualidade da decisão, e não somente seu resultado imediato.
Uma decisão adequada pode produzir um resultado negativo no curto prazo.
Da mesma forma, uma decisão ruim pode produzir um resultado positivo por acaso.
Por exemplo:
Um investidor pode assumir um risco excessivo e ganhar dinheiro em determinado período.
Isso não significa que a estratégia seja adequada.
O resultado positivo não transforma automaticamente uma decisão ruim em uma decisão boa.
Por isso, o investidor deve perguntar:
“Eu tomei uma boa decisão com as informações disponíveis naquele momento?”
Essa avaliação é mais útil do que simplesmente perguntar:
“Eu ganhei ou perdi dinheiro?”
O investidor de longo prazo precisa ter paciência
Construir patrimônio geralmente é um processo gradual.
É possível que os primeiros anos pareçam lentos.
O patrimônio pode crescer pouco no início porque:
- o capital inicial ainda é pequeno;
- os aportes ainda estão formando a base;
- os rendimentos incidem sobre um patrimônio menor.
Com o passar do tempo, a combinação entre aportes e rendimentos pode produzir uma evolução mais significativa.
Por isso, comparar os resultados de alguns meses com objetivos que exigem décadas pode gerar expectativas inadequadas.
A construção patrimonial é uma maratona, não uma corrida de 100 metros.
Mentalidade de longo prazo e disciplina financeira
A disciplina financeira não significa abrir mão de tudo.
Significa criar prioridades.
O investidor precisa equilibrar:
- consumo atual;
- segurança financeira;
- investimentos;
- objetivos futuros.
A consistência nasce quando o investimento passa a fazer parte do planejamento financeiro.
Em vez de investir apenas quando sobra dinheiro, o investidor procura estruturar o orçamento para que o investimento faça parte de suas prioridades.
Essa mudança comportamental pode ser decisiva para a construção patrimonial.
Exemplo prático: dois investidores
Imagine dois investidores com o mesmo objetivo:
acumular patrimônio para a aposentadoria.
Investidor A
- acompanha o mercado diariamente;
- muda a carteira constantemente;
- compra ativos após grandes altas;
- vende durante períodos de queda;
- reage às notícias;
- tenta antecipar movimentos de curto prazo.
Investidor B
- definiu um objetivo;
- estabeleceu um horizonte;
- realiza aportes periódicos;
- possui uma estratégia de diversificação;
- acompanha a carteira regularmente;
- revisa a estratégia periodicamente;
- evita mudanças motivadas apenas por oscilações temporárias.
Ao longo dos anos, o segundo investidor tende a apresentar maior consistência comportamental.
Isso não significa que necessariamente terá maior rentabilidade em todos os períodos.
Significa que sua estratégia está menos sujeita a decisões impulsivas.
E esse é um dos grandes objetivos da mentalidade de longo prazo.
Como criar uma rotina de investidor de longo prazo?
Uma rotina simples pode ajudar.
Mensalmente
- revisar orçamento;
- verificar aportes;
- acompanhar patrimônio;
- conferir se os investimentos foram realizados conforme o planejamento.
Periodicamente
- analisar a composição da carteira;
- avaliar concentração;
- revisar exposição ao risco;
- verificar se os objetivos continuam os mesmos.
Anualmente
- revisar metas;
- avaliar evolução patrimonial;
- verificar mudanças na renda;
- revisar horizonte;
- avaliar necessidade de rebalanceamento;
- atualizar o planejamento financeiro.
Essa rotina evita tanto o abandono dos investimentos quanto o excesso de acompanhamento.
O que fazer durante uma grande queda do mercado?
Esse é um dos momentos mais importantes para a mentalidade de longo prazo.
Antes de tomar qualquer decisão, faça perguntas:
1. Meu objetivo mudou?
Se não mudou, talvez não exista razão para alterar toda a estratégia.
2. Minha situação financeira mudou?
Uma perda de renda ou necessidade de liquidez pode justificar ajustes.
3. O investimento mudou estruturalmente?
Se os fundamentos mudaram, uma análise mais profunda pode ser necessária.
4. Minha tolerância ao risco continua a mesma?
Se você percebeu que não consegue suportar determinada volatilidade, talvez seja necessário rever a carteira.
5. Estou vendendo por análise ou por medo?
Essa é uma das perguntas mais importantes.
Uma decisão tomada exclusivamente sob forte emoção merece cuidado adicional.
Mentalidade de longo prazo não significa ignorar riscos
É importante reforçar esse ponto.
Ser um investidor de longo prazo não significa acreditar que todos os investimentos irão se recuperar.
Alguns ativos podem sofrer problemas estruturais.
Empresas podem perder competitividade.
Setores podem entrar em declínio.
Produtos financeiros podem deixar de ser adequados.
Por isso, a mentalidade de longo prazo precisa estar acompanhada de:
- análise;
- diversificação;
- gestão de riscos;
- acompanhamento;
- revisão periódica.
O objetivo não é simplesmente esperar.
É planejar, investir, acompanhar e ajustar quando necessário.
O que realmente deve permanecer constante?
Uma estratégia de longo prazo não exige que todos os investimentos permaneçam constantes.
O que deve permanecer constante é a lógica do planejamento.
Por exemplo:
Objetivo → Estratégia → Aportes → Acompanhamento → Revisão → Ajustes
Essa sequência é mais importante do que manter determinado ativo indefinidamente.
Se uma mudança for necessária, ela deve ocorrer dentro dessa estrutura.
10 princípios para construir uma mentalidade de longo prazo
Podemos resumir o conceito em dez princípios:
1. Tenha objetivos claros
Saiba por que está investindo.
2. Defina prazos
Cada objetivo precisa de um horizonte.
3. Conheça seu risco
Não assuma riscos que possam fazer você abandonar a estratégia.
4. Aceite a volatilidade
Oscilações fazem parte dos mercados.
5. Invista regularmente
Consistência é fundamental.
6. Evite decisões impulsivas
Nem toda notícia exige uma ação.
7. Diversifique
Evite concentração excessiva de riscos.
8. Acompanhe sem obsessão
Monitoramento deve servir ao planejamento.
9. Revise periodicamente
Longo prazo não significa abandono.
10. Continue aprendendo
Conhecimento melhora a qualidade das decisões.
Erros comuns de quem não possui uma mentalidade de longo prazo
Evite:
- tentar prever diariamente os movimentos do mercado;
- alterar investimentos diante de qualquer oscilação;
- comprar apenas porque determinado ativo está subindo;
- vender apenas porque determinado ativo caiu;
- abandonar objetivos financeiros por resultados temporários;
- acompanhar notícias financeiras de forma excessiva;
- comparar constantemente sua carteira com a de outras pessoas;
- mudar de estratégia frequentemente;
- confundir volatilidade com perda permanente;
- acreditar em promessas de enriquecimento rápido.
O maior problema não é cometer um erro isolado.
É transformar o erro em um padrão de comportamento.
Checklist: você possui uma mentalidade de longo prazo?
Faça uma autoavaliação.
Você consegue responder “sim” para a maioria destas perguntas?
- Tenho objetivos financeiros definidos?
- Sei quando precisarei dos recursos?
- Conheço meu nível de tolerância ao risco?
- Tenho uma estratégia de investimento?
- Realizo aportes regularmente?
- Evito tomar decisões por impulso?
- Consigo suportar oscilações temporárias?
- Não acompanho preços compulsivamente?
- Revisito minha carteira de forma planejada?
- Continuo estudando investimentos?
- Sei diferenciar uma notícia de uma mudança estrutural?
- Tenho critérios para alterar minha carteira?
Quanto mais dessas respostas forem positivas, maior tende a ser a consistência do processo de investimento.
Conclusão
Construir uma mentalidade de longo prazo para investir é desenvolver a capacidade de olhar além das oscilações diárias e concentrar as decisões nos objetivos financeiros.
Isso exige planejamento, disciplina, paciência e controle emocional.
O mercado continuará apresentando períodos de alta e queda.
Notícias continuarão provocando volatilidade.
Crises continuarão acontecendo.
Novas oportunidades surgirão.
O investidor não controla esses acontecimentos.
Mas pode controlar:
- seus objetivos;
- seus aportes;
- seu planejamento;
- seu nível de risco;
- sua disciplina;
- sua educação financeira;
- a qualidade das decisões que toma.
Uma mentalidade de longo prazo não significa prever o futuro.
Significa estar preparado para atravessá-lo.
O investidor disciplinado não precisa acertar todas as decisões.
Precisa evitar que decisões emocionais destruam uma estratégia bem planejada.
Ao longo dos anos, pequenas decisões consistentes podem contribuir para a construção de um patrimônio significativo.
Por isso, investir no longo prazo é muito mais do que escolher ativos.
É desenvolver uma mentalidade capaz de permanecer coerente mesmo quando o mercado deixa de ser confortável.
Na RENDEXIS, acreditamos que investir melhor começa por compreender melhor.
Conhecimento que Transforma Decisões.
Continue aprendendo
Construir uma mentalidade de longo prazo é apenas uma parte de uma estratégia financeira consistente.
Para avançar, é importante compreender também:
- Finanças Comportamentais;
- diversificação;
- gestão de riscos;
- planejamento financeiro;
- alocação de ativos;
- juros compostos;
- construção de patrimônio;
- disciplina financeira.
Quanto maior o conhecimento, maior a capacidade de separar informação de ruído, volatilidade de risco e oportunidade de impulso.
Continue acompanhando os conteúdos da RENDEXIS para desenvolver uma visão mais consciente sobre dinheiro, investimentos, economia e comportamento financeiro.
Artigos relacionados
- O Que São Finanças Comportamentais?
- Como as Emoções Influenciam as Decisões Financeiras
- Viés de Confirmação: Como Ele Afeta Investidores
- Aversão à Perda: Por Que Sentimos Mais as Perdas do Que os Ganhos
- Excesso de Confiança nos Investimentos: Riscos e Consequências
- Efeito Manada no Mercado Financeiro
- Como Desenvolver Disciplina Financeira e Evitar Decisões Impulsivas
- O Que é Diversificação de Investimentos?
- Como Definir Objetivos Financeiros
Fontes Institucionais
- Banco Central do Brasil
- Comissão de Valores Mobiliários — CVM
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais — ANBIMA
- Organisation for Economic Co-operation and Development — OECD
- Financial Industry Regulatory Authority — FINRA
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.