Introdução
O primeiro emprego representa uma mudança importante na vida financeira.
Depois de anos dedicados à formação acadêmica, o recém-formado começa a transformar conhecimento em renda e passa a tomar decisões que podem influenciar sua trajetória financeira durante muitos anos.
O primeiro salário traz liberdade, mas também novas responsabilidades:
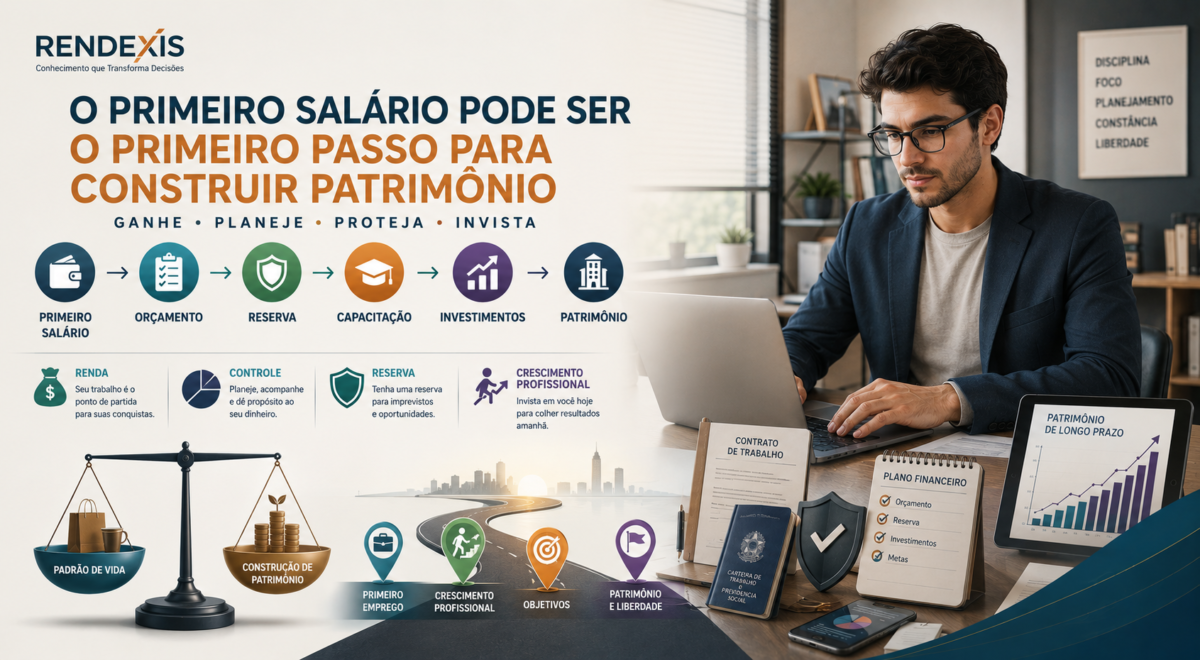
RENDA → DESPESAS → ESCOLHAS → PLANEJAMENTO → PATRIMÔNIO
O grande desafio não é simplesmente ganhar dinheiro.
É não aumentar o padrão de vida na mesma velocidade em que a renda aumenta.
A CVM destaca que organizar a vida financeira envolve controlar as finanças do dia a dia, estabelecer objetivos, poupar e investir de maneira planejada e consciente.
Por isso, os primeiros anos profissionais podem ser uma excelente oportunidade para construir uma base financeira sólida.
O primeiro salário não deveria ser apenas o começo do consumo. Pode ser o começo da construção do patrimônio.
O que muda quando chega o primeiro emprego?
Durante a faculdade, muitas despesas podem ter sido compartilhadas com familiares ou parcialmente subsidiadas.
Com o primeiro emprego, surgem novas possibilidades e responsabilidades:
- renda própria;
- transporte;
- alimentação;
- moradia;
- contas pessoais;
- impostos e descontos;
- crédito;
- seguros;
- cursos de especialização;
- viagens;
- investimentos;
- planejamento de longo prazo.
A mudança pode ser resumida em:
DEPENDÊNCIA FINANCEIRA
↓
PRIMEIRA RENDA
↓
AUTONOMIA
↓
RESPONSABILIDADE
↓
CONSTRUÇÃO PATRIMONIAL
O primeiro emprego, portanto, não representa apenas uma mudança profissional.
Ele pode ser o início de uma nova fase financeira.
Primeiro salário: não confunda renda bruta com dinheiro disponível
Um dos primeiros conceitos que o recém-formado precisa compreender é a diferença entre salário bruto e salário líquido.
O salário anunciado em uma vaga não necessariamente corresponde ao valor que estará disponível para utilização.
Existem descontos e outras deduções que podem reduzir o valor recebido.
Por isso, o planejamento financeiro deve partir daquilo que efetivamente entra na conta.
A lógica é:
RENDA BRUTA
↓
DESCONTOS
↓
RENDA LÍQUIDA
↓
DINHEIRO DISPONÍVEL PARA O ORÇAMENTO
É a renda líquida que deve servir de referência para organizar as despesas pessoais.
Antes de aumentar o padrão de vida, organize o orçamento
Receber o primeiro salário pode gerar uma sensação de liberdade.
O problema aparece quando essa liberdade se transforma rapidamente em aumento permanente das despesas.
O Banco Central define orçamento pessoal como um planejamento que mostra quanto a pessoa ganha e quanto e com o que gasta.
Uma estrutura simples pode ser:
RENDA LÍQUIDA
↓
DESPESAS ESSENCIAIS
↓
OBJETIVOS
↓
RESERVA
↓
INVESTIMENTOS
↓
LAZER
A ordem pode variar conforme a realidade de cada pessoa.
O importante é que o dinheiro seja direcionado conscientemente.
Não aumente o padrão de vida imediatamente
Esse talvez seja um dos maiores desafios do primeiro salário.
O recém-formado passa a ganhar mais e imediatamente pensa em:
- trocar o celular;
- comprar um carro;
- morar sozinho;
- viajar;
- frequentar restaurantes mais caros;
- contratar vários serviços;
- comprar roupas;
- assumir novas assinaturas.
Nenhuma dessas decisões é necessariamente errada.
O problema está em transformar rapidamente renda adicional em despesas permanentes.
Uma regra prática:
Antes de transformar um aumento de renda em aumento de despesas fixas, transforme parte dele em patrimônio.
Faça um diagnóstico da sua vida financeira
A CVM recomenda começar a organização financeira identificando a situação atual, inclusive relacionando bens, investimentos e compromissos financeiros.
O recém-formado pode fazer uma fotografia financeira simples:
Tenho
- dinheiro em conta;
- poupança ou reservas;
- investimentos;
- veículo;
- outros bens.
Devo
- cartão;
- empréstimos;
- financiamento;
- parcelamentos;
- outras obrigações.
Recebo
- salário;
- renda adicional;
- benefícios;
- outras fontes.
Gasto
- moradia;
- alimentação;
- transporte;
- lazer;
- educação;
- outras despesas.
Essa fotografia mostra o ponto de partida.
Monte seu primeiro orçamento profissional
O orçamento deve considerar a nova realidade.
Uma divisão possível:
Despesas essenciais
- moradia;
- alimentação;
- transporte;
- saúde;
- contas básicas.
Desenvolvimento profissional
- cursos;
- idiomas;
- certificações;
- livros;
- eventos;
- ferramentas profissionais.
Objetivos financeiros
- reserva;
- investimentos;
- viagens;
- aquisição de bens;
- projetos pessoais.
Lazer
- restaurantes;
- entretenimento;
- viagens;
- hobbies.
A CVM recomenda projetar receitas e gastos futuros, e não apenas registrar o que já aconteceu.
Isso é especialmente importante quando a renda acaba de mudar.
Crie uma reserva antes de assumir grandes compromissos
O primeiro emprego pode parecer estável.
Mas nenhuma carreira está completamente livre de riscos.
Podem ocorrer:
- desemprego;
- mudança de empresa;
- redução de renda;
- despesas médicas;
- problemas familiares;
- mudança de cidade;
- necessidade de qualificação.
Uma reserva financeira funciona como uma camada de proteção.
Ela não tem como objetivo maximizar rentabilidade.
Sua principal função é proporcionar liquidez e segurança diante de imprevistos, de acordo com a realidade de cada pessoa.
Não transforme o primeiro emprego em uma coleção de parcelas
Esse é um erro frequente.
O jovem começa a trabalhar e percebe que agora pode comprar produtos parcelados.
Então surgem:
CELULAR
NOTEBOOK
MÓVEIS
VIAGEM
ROUPAS
CARRO
ASSINATURAS
Cada parcela isoladamente parece administrável.
O problema é o conjunto.
Antes de assumir uma nova parcela, analise o impacto sobre o orçamento futuro.
Cuidado especial com o primeiro carro
Para muitos recém-formados, o primeiro salário representa a possibilidade de comprar um carro.
Mas o custo de um veículo não é apenas a parcela do financiamento.
É preciso considerar:
- combustível;
- seguro;
- manutenção;
- impostos;
- estacionamento;
- pneus;
- eventuais reparos;
- depreciação;
- financiamento, quando houver.
Portanto:
O custo do carro é maior do que a parcela.
Antes de comprar, calcule o custo total de propriedade.
Cartão de crédito: ferramenta, não extensão do salário
O cartão pode facilitar pagamentos e organização financeira.
Mas o limite concedido pela instituição financeira não representa renda.
LIMITE ≠ DINHEIRO
O recém-formado deve acompanhar:
- valor total da fatura;
- compras parceladas;
- compromissos futuros;
- encargos em caso de atraso;
- impacto sobre o orçamento.
A CVM trata crédito e endividamento como componentes relevantes do bem-estar financeiro.
Construa uma boa relação com o crédito
Crédito pode ser útil quando utilizado com planejamento.
O problema surge quando ele é usado para financiar um padrão de vida incompatível com a renda.
Antes de assumir uma dívida, pergunte:
Qual é o custo total?
Quanto tempo ficarei comprometido?
A parcela cabe confortavelmente no orçamento?
Isso prejudica minha reserva?
Estou comprando algo necessário ou apenas antecipando um desejo?
Essas perguntas podem evitar muitos problemas financeiros.
Comece a formar patrimônio desde o primeiro emprego
O início da carreira oferece uma vantagem importante:
TEMPO.
Quem começa a poupar e investir cedo dispõe de um horizonte maior para construir patrimônio.
Isso não significa que seja necessário começar com grandes valores.
O princípio é:
RENDA
↓
POUPANÇA
↓
INVESTIMENTO
↓
TEMPO
↓
PATRIMÔNIO
A CVM destaca que uma vida financeira organizada é o primeiro passo para poupar, construir reservas e aumentar o patrimônio líquido.
Primeiro organize. Depois invista.
Não é necessário começar escolhendo investimentos sofisticados.
A sequência mais adequada para um recém-formado costuma começar pela organização:
1. Conhecer a renda
2. Controlar despesas
3. Organizar dívidas
4. Construir reserva
5. Definir objetivos
6. Estudar investimentos
7. Investir de forma consciente
A educação financeira da CVM enfatiza justamente decisões financeiras conscientes e bem informadas.
Invista primeiro em sua carreira
Nos primeiros anos profissionais, existe outro patrimônio que merece atenção: o capital humano.
Cursos, especializações, idiomas, certificações e experiências profissionais podem aumentar a capacidade de geração de renda.
Por isso, o orçamento pode contemplar dois tipos de investimento:
INVESTIMENTO FINANCEIRO
e
INVESTIMENTO PROFISSIONAL
O segundo pode contribuir para aumentar a renda futura.
Não abandone a educação depois da faculdade
A graduação não encerra o processo de aprendizagem.
O mercado de trabalho muda, novas tecnologias surgem e as profissões evoluem.
Uma parte da renda pode ser destinada à atualização profissional.
Exemplos:
- cursos;
- certificações;
- idiomas;
- especializações;
- livros;
- congressos;
- ferramentas digitais.
A pergunta não deve ser apenas:
Quanto posso gastar?
Mas também:
Quanto preciso investir para aumentar meu valor profissional?
Defina objetivos financeiros
A CVM recomenda que sonhos e objetivos de vida sejam utilizados como referência para organizar a vida financeira.
O recém-formado pode estabelecer objetivos em três horizontes.
Curto prazo
- organizar as contas;
- quitar dívidas;
- formar reserva;
- comprar equipamentos necessários.
Médio prazo
- fazer uma especialização;
- mudar de cidade;
- comprar um imóvel;
- empreender;
- viajar.
Longo prazo
- construir patrimônio;
- alcançar independência financeira;
- preparar a aposentadoria.
Objetivos ajudam a transformar dinheiro em planejamento.
Não espere “ganhar mais” para começar
É comum ouvir:
“Quando meu salário aumentar, eu começo a investir.”
O problema é que o padrão de vida também tende a aumentar.
Uma alternativa é criar o hábito desde cedo.
Mesmo que inicialmente o valor seja pequeno, a pessoa começa a desenvolver disciplina.
A CVM recomenda, em seus materiais de educação financeira, organizar as finanças, poupar e investir de forma planejada e consciente.
Automatize o que puder
Uma estratégia simples é separar a quantia destinada à poupança ou investimento logo depois do recebimento da renda.
A lógica é:
RECEBER
↓
SEPARAR
↓
GASTAR O RESTANTE
Isso reduz a dependência da força de vontade.
O importante é que o valor separado seja compatível com a realidade financeira e não comprometa despesas essenciais.
Comece a pensar na aposentadoria
Pode parecer cedo.
Mas o planejamento da aposentadoria é justamente um dos objetivos que mais se beneficia do tempo.
Não é necessário definir agora exatamente quanto será necessário no futuro.
É suficiente começar a desenvolver o hábito de:
POUPAR + INVESTIR + ACOMPANHAR + REVISAR
Ao longo da carreira, a renda, os objetivos e a capacidade de aporte provavelmente mudarão.
O planejamento deve acompanhar essas mudanças.
Evite comparações com colegas
O primeiro emprego pode criar uma competição silenciosa.
Um colega compra um carro.
Outro viaja.
Outro muda para um apartamento maior.
Outro começa a investir.
Mas cada pessoa possui:
- renda diferente;
- responsabilidades diferentes;
- patrimônio diferente;
- objetivos diferentes;
- tolerância a risco diferente.
A comparação mais importante é:
Minha situação financeira está melhorando em relação à minha própria trajetória?
Cuidado com a “síndrome do primeiro salário”
Ela ocorre quando a primeira renda significativa cria uma sensação de que finalmente chegou o momento de consumir.
O problema é transformar imediatamente:
PRIMEIRO SALÁRIO
em
PRIMEIRO CARRO + PRIMEIRO FINANCIAMENTO + PRIMEIRA GRANDE DÍVIDA.
Uma alternativa mais estratégica é transformar parte do primeiro salário em:
PRIMEIRA RESERVA
PRIMEIRO INVESTIMENTO
PRIMEIRO OBJETIVO FINANCEIRO
Exemplo prático
Imagine uma pessoa recém-formada que recebe seu primeiro salário.
Em vez de aumentar imediatamente todas as despesas, ela decide:
RENDA LÍQUIDA
↓
DESPESAS ESSENCIAIS
↓
RESERVA
↓
DESENVOLVIMENTO PROFISSIONAL
↓
INVESTIMENTOS
↓
LAZER
Ao longo dos primeiros meses, ela acompanha o orçamento.
Depois percebe que determinadas despesas não eram tão importantes quanto imaginava.
Reduz algumas delas e aumenta a parcela destinada aos objetivos.
O resultado é uma transição mais equilibrada entre renda profissional e construção patrimonial.
Erros comuns dos recém-formados
Aumentar o padrão de vida imediatamente
Uma renda maior não significa que todas as despesas precisam aumentar.
Comprar um carro sem calcular o custo total
A parcela é apenas uma parte da despesa.
Acumular parcelas
Muitas pequenas obrigações podem comprometer a renda futura.
Usar todo o limite do cartão
Limite de crédito não é renda.
Não criar reserva
Sem proteção financeira, qualquer imprevisto pode gerar endividamento.
Investir sem estudar
Não escolha produtos financeiros apenas pela rentabilidade divulgada.
Ignorar a carreira
Nos primeiros anos, aumentar a capacidade profissional pode ter grande impacto na renda futura.
Adiar indefinidamente o planejamento
“Depois eu organizo” pode transformar pequenos problemas em grandes dificuldades.
Comparar seu padrão de vida com o dos outros
O planejamento deve estar alinhado à sua própria realidade.
Checklist RENDEXIS do Primeiro Salário
- Sei exatamente qual é minha renda líquida?
- Tenho um orçamento mensal?
- Conheço minhas despesas fixas?
- Acompanho meus gastos variáveis?
- Sei quanto tenho comprometido em parcelas?
- Tenho uma reserva financeira?
- Evito usar o limite do cartão como renda?
- Tenho objetivos financeiros definidos?
- Estou evitando aumentar excessivamente meu padrão de vida?
- Estou investindo em minha formação profissional?
- Já comecei a pensar na aposentadoria?
- Estou estudando antes de investir?
- Tenho uma estratégia para construir patrimônio?
- Reviso meu orçamento quando minha renda muda?
- Estou tomando decisões financeiras de acordo com meus objetivos?
REGRA RENDEXIS
O primeiro salário pode financiar o padrão de vida que você deseja hoje ou ajudar a construir o patrimônio que você deseja ter amanhã. O equilíbrio entre os dois é uma decisão financeira.
Conclusão
O primeiro emprego é uma oportunidade que vai muito além de receber o primeiro salário.
É o momento de estabelecer uma estrutura financeira que poderá acompanhar toda a carreira.
A sequência recomendada é simples:
CONHECER A RENDA
↓
ORGANIZAR O ORÇAMENTO
↓
CONTROLAR O PADRÃO DE VIDA
↓
EVITAR DÍVIDAS DESNECESSÁRIAS
↓
CRIAR RESERVA
↓
INVESTIR EM CAPACITAÇÃO
↓
COMEÇAR A INVESTIR
↓
CONSTRUIR PATRIMÔNIO
A CVM destaca que o planejamento financeiro busca ajudar as pessoas a gerenciar suas finanças para alcançar objetivos de curto, médio e longo prazo.
O Banco Central, por sua vez, reforça que o orçamento pessoal é uma ferramenta essencial para acompanhar quanto se ganha e quanto e com o que se gasta.
Portanto, o recém-formado não precisa começar a carreira com um grande patrimônio.
Precisa começar com bons hábitos.
O primeiro salário não define seu futuro financeiro. As decisões que você toma repetidamente depois dele podem definir.
Dica RENDEXIS / Jornada Financeira
Faça o “Plano dos Primeiros 12 Meses”
Ao receber o primeiro salário, estabeleça cinco objetivos para o primeiro ano:
1. Organizar completamente o orçamento
2. Evitar novas dívidas desnecessárias
3. Construir uma reserva financeira
4. Investir em sua carreira
5. Começar a construir patrimônio
A cada três meses, revise:
Minha renda aumentou?
Minhas despesas aumentaram?
Minha reserva cresceu?
Meu patrimônio aumentou?
Estou mais preparado profissionalmente?
Esse acompanhamento transforma o primeiro emprego em um verdadeiro projeto de construção financeira.
Fontes Oficiais
- Banco Central do Brasil
- CVM
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.