Introdução
Quando alguém precisa de dinheiro emprestado, uma das primeiras dúvidas costuma ser:
“É melhor contratar um consignado ou um empréstimo pessoal?”
A resposta não deve ser baseada apenas na propaganda do banco ou na menor parcela.
As duas modalidades possuem características diferentes.
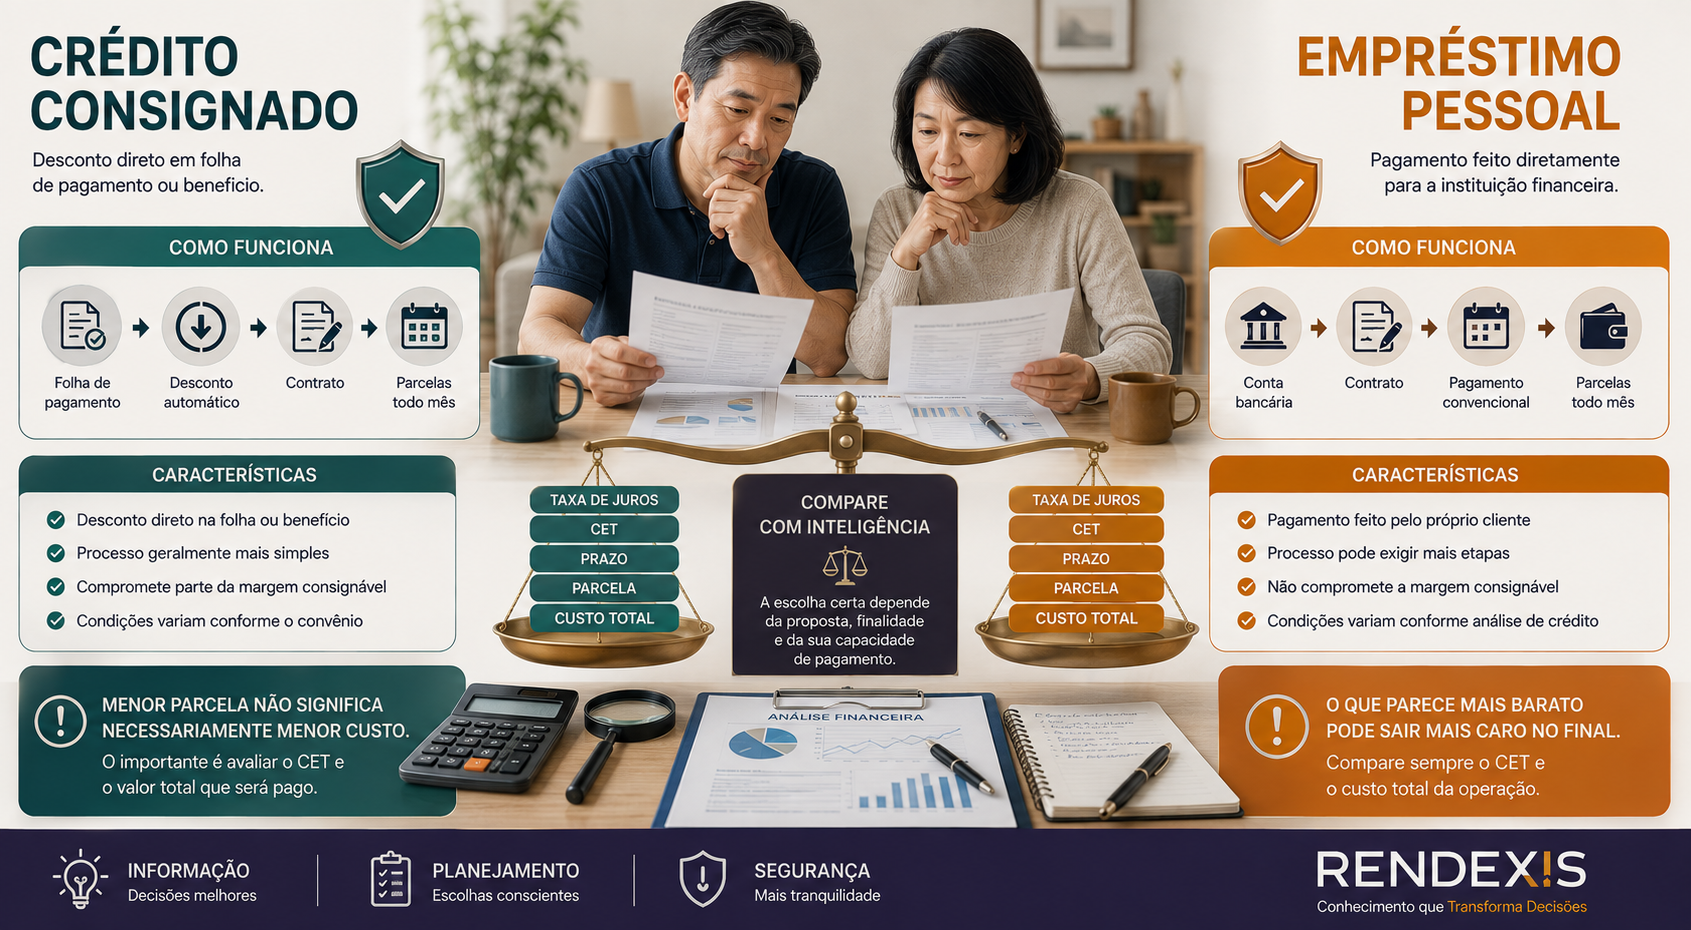
No crédito consignado, a parcela é descontada diretamente da remuneração, aposentadoria ou benefício, conforme as regras da modalidade.
No empréstimo pessoal, o pagamento normalmente ocorre por meio de débito, boleto ou outro mecanismo previsto no contrato, sem o desconto automático em folha.
A diferença na forma de pagamento ajuda a explicar por que o consignado frequentemente apresenta taxas mais competitivas.
O Banco Central explica que o desconto direto na renda reduz o risco de inadimplência e recomenda que o consumidor compare as taxas e condições oferecidas por diferentes instituições, observando especialmente o Custo Efetivo Total (CET).
Mas existe um erro muito comum:
comparar apenas a taxa de juros.
Outra armadilha é comparar apenas:
“Qual tem a menor parcela?”
Uma parcela menor pode resultar de um prazo maior e, consequentemente, de um custo total maior. O Portal do Servidor reforça que o consumidor deve comparar taxa, CET, prazo, parcela e valor total pago.
Portanto, a análise RENDEXIS será baseada em seis elementos:
TAXA + CET + PRAZO + PARCELA + VALOR RECEBIDO + TOTAL PAGO
É isso que permite responder à pergunta:
Qual sai mais barato?
O QUE É O CRÉDITO CONSIGNADO?
O crédito consignado é uma modalidade de empréstimo em que as parcelas são descontadas diretamente da fonte pagadora.
Dependendo da modalidade, isso pode ocorrer sobre:
- salário;
- aposentadoria;
- pensão;
- remuneração de servidor;
- folha de pagamento.
A característica fundamental é:
o pagamento da parcela ocorre automaticamente por meio da folha ou benefício.
Isso reduz o risco de inadimplência para a instituição financeira.
O Banco Central recomenda, antes da contratação, pesquisar e comparar as taxas e condições de diferentes bancos e verificar o CET.
O QUE É O EMPRÉSTIMO PESSOAL?
O empréstimo pessoal é uma modalidade de crédito na qual a instituição financeira disponibiliza determinado valor ao cliente, que deverá devolvê-lo conforme as condições contratadas.
Diferentemente do consignado, o pagamento não depende necessariamente de desconto em folha.
Pode ocorrer por:
- débito em conta;
- boleto;
- outros mecanismos previstos no contrato.
Por não possuir a mesma estrutura de desconto automático do consignado, o risco de inadimplência pode ser diferente.
Isso ajuda a explicar por que, em determinadas situações, o empréstimo pessoal apresenta taxa maior.
Mas atenção:
isso não significa que qualquer consignado será mais barato que qualquer empréstimo pessoal.
A taxa efetivamente oferecida depende do cliente, instituição, modalidade, prazo, valor e demais características da operação.
O Banco Central informa que as taxas podem variar de cliente para cliente.
CONSIGNADO X EMPRÉSTIMO PESSOAL — DIFERENÇA PRINCIPAL
| Característica | Consignado | Empréstimo pessoal |
| Forma de pagamento | Desconto em folha/benefício | Débito, boleto ou mecanismo contratado |
| Risco para o banco | Geralmente menor | Geralmente maior |
| Taxa de juros | Frequentemente mais competitiva | Pode ser mais elevada |
| Comprometimento da renda | Automático | Pagamento separado |
| Margem consignável | Aplicável conforme modalidade | Não há margem consignável |
| Prazo | Pode ser mais longo | Depende da instituição |
| Flexibilidade | Depende do vínculo e regras | Geralmente maior |
| Custo real | Deve ser analisado pelo CET | Deve ser analisado pelo CET |
A tabela apresenta tendências gerais.
Não é uma regra absoluta.
A comparação precisa ser feita entre propostas concretas.
POR QUE O CONSIGNADO PODE TER JUROS MENORES?
A explicação está principalmente no risco.
Imagine duas operações.
Operação A — Consignado
O banco sabe que a parcela será descontada diretamente da renda.
Operação B — Empréstimo pessoal
O cliente precisa realizar o pagamento normalmente.
Na segunda situação, existe maior possibilidade de:
- atraso;
- inadimplência;
- renegociação;
- não pagamento.
Por isso, o risco pode ser incorporado ao preço do crédito.
O Banco Central já estudou a relação entre garantias e diferenças de taxas e observa que as características da operação, incluindo risco, prazo e outras condições, influenciam o custo do crédito.
ENTÃO O CONSIGNADO SEMPRE É MAIS BARATO?
Não.
Essa é uma das principais conclusões deste artigo.
O consumidor não deve pensar:
“Consignado = barato.”
Deve pensar:
“Qual proposta possui o menor custo efetivo para a minha necessidade?”
Uma proposta de empréstimo pessoal pode eventualmente apresentar condições competitivas.
Além disso, diferentes instituições podem praticar taxas muito diferentes.
O Banco Central disponibiliza dados de taxas de crédito por modalidade e instituição justamente para permitir comparações.
O QUE REALMENTE DEVE SER COMPARADO?
Taxa de juros
É o primeiro indicador que normalmente aparece na publicidade.
Mas não deve ser o único.
A taxa pode ser apresentada:
- ao mês;
- ao ano.
É importante comparar propostas na mesma base.
CET — CUSTO EFETIVO TOTAL
Aqui está um dos conceitos mais importantes do artigo.
O CET reúne o custo global da operação.
Pode incluir:
- juros;
- tarifas;
- seguros;
- tributos;
- encargos;
- outros custos previstos.
O Banco Central define o CET como a taxa que considera todas as despesas envolvidas na operação de crédito.
Por isso:
O CET é um dos melhores instrumentos para comparar o custo de propostas de crédito.
Prazo
O prazo determina durante quanto tempo a dívida permanecerá no orçamento.
Uma dívida de prazo maior pode apresentar:
- parcela menor;
- maior período de comprometimento;
- maior incidência acumulada de juros;
- maior custo total.
O Portal do Servidor alerta justamente que um prazo maior pode reduzir a parcela, mas aumentar o valor total pago e o CET da operação.
Valor da parcela
A parcela é importante porque precisa caber no orçamento.
Mas não deve ser analisada isoladamente.
Parcela menor não significa necessariamente empréstimo mais barato.
Valor efetivamente recebido
Também é necessário saber:
Quanto dinheiro realmente entra na minha conta?
Uma proposta pode apresentar determinado valor contratado, mas possuir custos descontados na operação.
Por isso, compare:
valor líquido recebido × total pago.
Valor total pago
Essa é a pergunta final:
“Quanto vou devolver ao banco?”
É uma informação fundamental para a decisão.
EXEMPLO CONCEITUAL — DUAS PROPOSTAS
Imagine que uma pessoa precise de determinado valor.
Ela recebe duas propostas.
PROPOSTA A — CONSIGNADO
- juros menores;
- prazo mais longo;
- parcela menor;
- custo total elevado em razão do prazo.
PROPOSTA B — EMPRÉSTIMO PESSOAL
- juros maiores;
- prazo menor;
- parcela maior;
- custo total inferior.
Qual é melhor?
Não é possível responder olhando apenas a taxa.
É necessário analisar o contrato completo.
Se o orçamento suportar a parcela da Proposta B e o custo total for menor, o empréstimo pessoal pode ser financeiramente mais barato mesmo tendo taxa nominal maior.
Esse exemplo demonstra por que o RENDEXIS não deve dizer simplesmente:
“Consignado é sempre melhor.”
COMO FAZER A COMPARAÇÃO CORRETA
Utilize esta sequência:
PASSO 1 – Defina quanto realmente precisa.
PASSO 2 – Solicite propostas de diferentes instituições.
PASSO 3 – Anote a taxa mensal.
PASSO 4 – Anote a taxa anual.
PASSO 5 – Anote o CET.
PASSO 6 – Anote o número de parcelas.
PASSO 7 – Anote o valor da parcela.
PASSO 8 – Anote o valor líquido recebido.
PASSO 9 – Anote o valor total pago.
PASSO 10 – Compare.
UMA TABELA SIMPLES PARA DECIDIR
| Indicador | Consignado | Empréstimo pessoal |
| Valor necessário | ✓ | ✓ |
| Valor líquido recebido | ✓ | ✓ |
| Taxa mensal | ✓ | ✓ |
| Taxa anual | ✓ | ✓ |
| CET | ✓ | ✓ |
| Número de parcelas | ✓ | ✓ |
| Valor da parcela | ✓ | ✓ |
| Total pago | ✓ | ✓ |
| Impacto no orçamento | ✓ | ✓ |
| Flexibilidade | ✓ | ✓ |
A proposta vencedora não deve ser escolhida por uma única linha.
Ela deve ser avaliada pelo conjunto.
QUANDO O CONSIGNADO TENDE A SER MAIS INTERESSANTE?
O consignado pode ser particularmente competitivo quando:
- a taxa oferecida é menor;
- o CET é menor;
- o prazo é adequado;
- a parcela cabe confortavelmente no orçamento;
- a finalidade do crédito é justificável;
- o desconto automático não compromete despesas essenciais.
QUANDO O EMPRÉSTIMO PESSOAL PODE SER MAIS INTERESSANTE?
Embora frequentemente tenha custo maior, pode apresentar vantagens em determinadas situações.
Por exemplo:
- quando o consumidor não possui acesso ao consignado;
- quando a proposta pessoal tem condições competitivas;
- quando a pessoa não deseja comprometer a folha;
- quando o prazo oferecido é mais adequado;
- quando a operação possui custo total inferior à alternativa consignada.
Portanto:
Preço não é o único critério.
CONSIGNADO: O CUSTO DA COMODIDADE
O consignado possui uma característica que pode parecer uma vantagem:
o pagamento é automático.
Mas essa mesma característica exige atenção.
No empréstimo pessoal, o consumidor recebe o dinheiro e precisa organizar o pagamento.
No consignado:
a parcela já sai da renda.
Isso pode facilitar o controle.
Mas também reduz automaticamente o dinheiro disponível.
O Banco Central alerta que o consignado representa uma dívida que pode afetar a renda pessoal e familiar futura justamente por causa do desconto mensal.
EMPRÉSTIMO PESSOAL: MAIS FLEXIBILIDADE, MAS MAIS RESPONSABILIDADE
O empréstimo pessoal pode oferecer maior liberdade operacional.
Mas essa liberdade exige disciplina.
O consumidor precisa garantir que terá dinheiro suficiente para pagar as parcelas.
Se houver atraso, podem surgir:
- juros de mora;
- encargos;
- restrições de crédito;
- renegociação.
Portanto:
A maior flexibilidade também pode significar maior responsabilidade no pagamento.
O IMPACTO SOBRE O ORÇAMENTO
Imagine uma renda mensal de determinado valor.
Consignado
A parcela é descontada antes que o dinheiro esteja totalmente disponível.
Empréstimo pessoal
O valor chega à conta, mas uma parcela precisa ser separada para pagamento.
Nos dois casos existe redução da capacidade financeira.
A diferença é a forma como isso acontece.
Por isso, a análise deve considerar:
Renda líquida → despesas essenciais → dívidas existentes → nova parcela → sobra mensal.
QUANDO NENHUM DOS DOIS É UMA BOA OPÇÃO?
Essa é uma conclusão importante.
Às vezes, a resposta correta não é:
“Consignado.”
nem:
“Empréstimo pessoal.”
É:
“Nenhum dos dois neste momento.”
Isso acontece quando:
- a renda já está comprometida;
- existem várias dívidas;
- não existe finalidade clara;
- o crédito será utilizado para consumo recorrente;
- a parcela comprometerá despesas essenciais;
- a dívida apenas adiará um problema estrutural.
CRÉDITO PARA PAGAR DÍVIDA: QUANDO PODE FAZER SENTIDO?
Pode existir uma estratégia válida:
dívida cara → crédito mais barato → quitação da dívida cara.
Mas ela precisa ser feita corretamente.
Exemplo:
Uma pessoa possui dívida com custo elevado.
Encontra uma operação de crédito com CET significativamente menor.
Contrata.
Quita a dívida anterior.
E evita voltar a utilizar o crédito caro.
Nesse cenário, existe uma lógica financeira.
QUANDO A TROCA DE DÍVIDA NÃO FUNCIONA?
Imagine:
cartão → consignado → cartão novamente.
A pessoa utiliza o consignado para pagar o cartão.
Depois volta a utilizar o cartão.
Agora possui:
- consignado;
- nova dívida no cartão.
O problema não foi resolvido.
Apenas mudou de lugar.
PORTABILIDADE: PODE REDUZIR O CUSTO?
A portabilidade pode ser uma ferramenta útil quando outra instituição oferece condições melhores.
Mas o consumidor precisa comparar:
- saldo devedor;
- taxa;
- CET;
- prazo restante;
- nova parcela;
- novo prazo;
- custo total.
Uma redução da parcela pode ser obtida simplesmente com o alongamento da dívida.
Parcela menor não é sinônimo de economia.
CONSIGNADO X EMPRÉSTIMO PESSOAL PARA SERVIDORES
No caso dos servidores públicos federais, existe uma estrutura específica de consignação operacionalizada pelo SouGov.br.
As regras atuais determinam que, antes da contratação, o servidor deve observar taxa mensal, taxa anual, CET, valor contratado, número de parcelas, valor da parcela e data do primeiro desconto.
Isso oferece um bom exemplo de como comparar crédito de maneira profissional.
O mesmo princípio deve ser aplicado ao empréstimo pessoal:
não compare apenas a parcela. Compare o contrato inteiro.
CONSIGNADO X EMPRÉSTIMO PESSOAL PARA APOSENTADOS
Para aposentados e pensionistas, o consignado também possui regras específicas.
A principal vantagem potencial é a previsibilidade do desconto no benefício.
Mas existe um risco importante:
comprometer renda destinada a despesas essenciais durante a aposentadoria.
Por isso, o aposentado deve ser ainda mais cuidadoso com:
- prazo;
- parcela;
- custo total;
- reserva financeira;
- despesas médicas;
- renda disponível.
CONSIGNADO E INVESTIMENTOS
Uma questão recorrente é:
“Se o consignado tem juros baixos, posso pegar dinheiro emprestado e investir?”
A resposta exige cautela.
O empréstimo possui custo contratual.
O investimento possui retorno incerto.
Se o investimento perder valor:
o empréstimo continua existindo.
Portanto:
Não trate crédito consignado como capital próprio.
GOLPES ENVOLVENDO EMPRÉSTIMOS
Independentemente da modalidade, existem riscos de fraude.
Desconfie de:
- taxa antecipada;
- depósito para liberar crédito;
- pedido de senha;
- pedido de código;
- falso funcionário;
- falsa portabilidade;
- promessa de aprovação garantida;
- intermediário que promete “facilitar” a operação.
O Banco Central orienta expressamente:
não faça pagamento antecipado para obter empréstimo.
Também recomenda verificar se a instituição está autorizada a funcionar e se possui o convênio necessário para a modalidade de consignado.
DOCUMENTO DESCRITIVO DO CRÉDITO — DDC
Outro instrumento importante para quem já possui uma dívida é o Documento Descritivo do Crédito (DDC).
O Banco Central informa que a instituição deve fornecer informações como:
- número do contrato;
- saldo devedor;
- evolução do saldo;
- tipo de operação;
- taxa de juros;
- prazo total;
- prazo restante;
- valor das parcelas;
- data do último vencimento.
Isso é particularmente útil para quem pretende:
- renegociar;
- quitar antecipadamente;
- fazer portabilidade;
- comparar uma nova proposta.
EXEMPLO PRÁTICO — QUAL SAI MAIS BARATO?
Imagine duas propostas para a mesma necessidade.
CONSIGNADO
Taxa: menor
Prazo: maior
Parcela: menor
CET: menor
Total pago: menor
EMPRÉSTIMO PESSOAL
Taxa: maior
Prazo: menor
Parcela: maior
CET: maior
Total pago: maior
Resultado:
Nesse cenário, o consignado é claramente mais barato.
Agora imagine:
CONSIGNADO
Taxa: menor
Prazo: muito maior
Parcela: menor
CET: maior
Total pago: maior
EMPRÉSTIMO PESSOAL
Taxa: maior
Prazo: menor
Parcela: maior
CET: menor
Total pago: menor
Resultado:
Nesse caso, o empréstimo pessoal pode ser mais barato.
A lição:
A taxa isolada não determina qual crédito é mais barato.
COMO TOMAR A DECISÃO EM 5 PERGUNTAS
Antes de contratar, responda:
1. Quanto realmente preciso?
Não quanto o banco oferece.
2. Qual é o CET?
Não apenas a taxa anunciada.
3. Quanto pagarei no total?
Esse número precisa estar claro.
4. Qual será o impacto mensal?
A parcela precisa caber com folga.
5. Existe alternativa melhor?
Compare antes de decidir.
ERROS COMUNS
“Consignado é sempre mais barato.”
Não necessariamente.
“A menor parcela é a melhor.”
Não necessariamente.
“A menor taxa é a melhor.”
Não necessariamente.
Compare o CET.
“O banco já aprovou.”
A aprovação não significa que o crédito seja adequado.
“Tenho margem disponível.”
Margem não significa capacidade financeira.
“Vou pegar o maior prazo.”
Prazo maior pode aumentar o custo total.
“Vou pagar uma taxa para liberar.”
Desconfie de fraude.
CHECKLIST RENDEXIS — COMPARANDO OS DOIS
Antes de escolher entre consignado e empréstimo pessoal:
- Sei exatamente quanto preciso?
- Comparei pelo menos duas propostas?
- Conheço a taxa mensal?
- Conheço a taxa anual?
- Conheço o CET?
- Sei o valor líquido que receberei?
- Sei o valor da parcela?
- Sei quantas parcelas existem?
- Sei o total que pagarei?
- Analisei o impacto sobre minha renda?
- Comparei o prazo?
- Verifiquei se existem tarifas ou seguros?
- A instituição é legítima?
- Não estou pagando antecipadamente?
- Tenho capacidade para pagar?
- O crédito realmente resolve uma necessidade?
- Existe alguma alternativa sem assumir nova dívida?
Regra RENDEXIS:
Não escolha o crédito pela propaganda. Escolha pelo custo total e pelo impacto no orçamento.
CONCLUSÃO
Então, finalmente:
Consignado ou empréstimo pessoal: qual sai mais barato?
Na maioria das situações, o consignado tende a apresentar vantagem de custo.
Isso ocorre porque o desconto em folha ou benefício reduz o risco de inadimplência para a instituição financeira.
Mas a palavra importante é:
tende.
Não:
sempre.
O Banco Central orienta que o consumidor compare as condições oferecidas por diferentes instituições e observe especialmente o CET.
O Portal do Servidor reforça que não se deve analisar apenas a parcela e recomenda comparar:
taxa + CET + prazo + parcela + total pago.
Portanto, a decisão correta é aquela que responde a três perguntas:
1. Qual crédito custa menos?
Compare o CET e o total pago.
2. Qual crédito compromete menos meu orçamento?
Analise a parcela e o prazo.
3. Eu realmente preciso assumir essa dívida?
Analise a finalidade.
Essa terceira pergunta é frequentemente esquecida.
Às vezes, o melhor empréstimo é aquele que não é contratado.
Crédito barato continua sendo crédito.
E crédito deve ser utilizado como ferramenta de planejamento, não como extensão permanente da renda.
DICA RENDEXIS
Nunca compare consignado e empréstimo pessoal apenas pela taxa ou pela parcela. Compare o CET, o prazo, o valor recebido, o total pago e o impacto sobre seu orçamento.
TAXA → CET → PRAZO → PARCELA → TOTAL PAGO → DECISÃO
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- Crédito Consignado: O Que É e Como Funciona
- Consignado do INSS: Vale a Pena para Aposentados?
- Consignado para Servidores Públicos: Como Funciona
FONTES OFICIAIS
- Banco Central do Brasil — Empréstimos e Financiamentos
- Portal do Servidor — Taxas de Juros e CET
- Portal do Servidor — Consignações no SouGov.br
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado. A RENDEXIS não indica banco, financeira, modalidade específica ou contratação de crédito.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.