Introdução
Comprar um imóvel financiado é uma das decisões financeiras de maior impacto no orçamento de uma família. Além da taxa de juros, do prazo e do valor financiado, existe uma escolha que pode alterar significativamente a trajetória das parcelas e do saldo devedor: o sistema de amortização.
No mercado imobiliário, dois sistemas aparecem com frequência: o SAC — Sistema de Amortização Constante e o Price — Sistema Francês de Amortização.
A diferença entre eles não está apenas no valor da primeira parcela. O modo como juros e amortização são distribuídos ao longo do contrato também influencia a velocidade de redução da dívida e o custo financeiro da operação.
Por isso, comparar apenas a parcela inicial pode levar a uma conclusão incompleta.
O que é o sistema SAC?
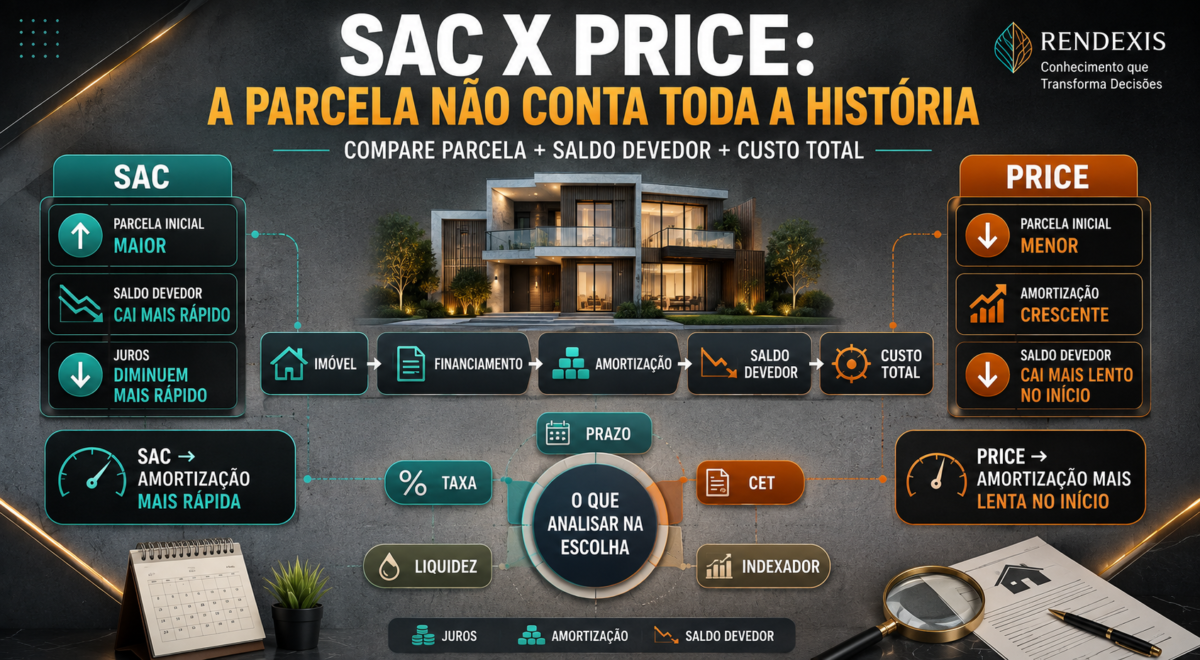
No SAC, a parcela de amortização do principal é constante ao longo do financiamento. Como os juros são calculados sobre um saldo devedor que diminui progressivamente, a parcela de juros tende a cair com o tempo.
Como consequência, o encargo relacionado à amortização e aos juros tende a diminuir ao longo do contrato.
Em termos simplificados:
AMORTIZAÇÃO CONSTANTE → SALDO DEVEDOR CAI → JUROS DIMINUEM → PARCELAS TENDEM A CAIR
O Banco Central destaca que o cálculo das prestações depende das condições contratadas e do sistema de amortização escolhido. A CAIXA também explica que, no SAC, a amortização é constante e os juros são decrescentes.
O que é a Tabela Price?
Na Tabela Price, também chamada de Sistema Francês de Amortização, a parcela referente a juros e amortização é estruturada para permanecer constante, desde que não ocorram alterações decorrentes de outros componentes do contrato.
No início, uma parcela maior do pagamento corresponde aos juros e uma parcela menor à amortização. Com o passar do tempo, essa relação se inverte: os juros diminuem e a amortização aumenta.
O Banco Central explica que, no Price, as parcelas são iguais ao longo do tempo quando a taxa de juros não varia, enquanto a participação da amortização cresce gradualmente.
O fluxo simplificado é:
PARCELA CONSTANTE → JUROS DIMINUEM → AMORTIZAÇÃO AUMENTA → SALDO DEVEDOR CAI
SAC x Price: qual é a principal diferença?
A diferença fundamental está na forma como a dívida é amortizada.
| Característica | SAC | Price |
| Amortização | Constante | Crescente |
| Juros ao longo do tempo | Decrescentes | Decrescentes |
| Parcela inicial | Geralmente maior | Geralmente menor |
| Evolução das parcelas | Tendem a diminuir | Tendem a permanecer constantes* |
| Redução do saldo devedor | Mais rápida no início | Mais lenta no início |
| Juros totais | Tendem a ser menores, mantidas as demais condições | Tendem a ser maiores, mantidas as demais condições |
* A evolução efetiva do encargo pode ser alterada por indexadores, seguros e outros componentes previstos no contrato.
A própria CAIXA informa que, mantidas as mesmas condições de taxa e prazo, o SAC tende a resultar em menor total de juros, enquanto o Price normalmente apresenta uma prestação inicial menor.
Por que a parcela inicial pode enganar?
Imagine duas propostas de financiamento para o mesmo imóvel.
Uma apresenta uma parcela inicial menor. A outra começa com uma parcela mais elevada.
Olhar somente para esse primeiro número pode fazer parecer que a primeira alternativa é necessariamente mais barata.
Mas a análise precisa considerar também:
PRAZO + TAXA + SISTEMA DE AMORTIZAÇÃO + INDEXADOR + SEGUROS + TARIFAS + CET
Uma parcela menor no início não significa automaticamente menor custo total.
O Banco Central recomenda observar o Custo Efetivo Total (CET), que reúne juros, tarifas, tributos e demais despesas da operação.
Como o saldo devedor evolui?
Essa é uma das diferenças mais importantes.
No SAC, a amortização constante faz com que o saldo devedor seja reduzido de forma mais acelerada desde o início.
No Price, a amortização inicial é menor, pois uma parcela maior do pagamento é destinada aos juros. Consequentemente, o saldo devedor tende a cair mais lentamente no começo.
Isso pode ser particularmente relevante para quem pretende vender o imóvel, transferir o financiamento ou realizar uma amortização antecipada antes do término do contrato.
O próprio glossário do Banco Central destaca que, no Price, as parcelas iniciais são menores, mas o custo total de juros tende a ser maior que no SAC, considerando as mesmas condições.
E se o objetivo for pagar o financiamento antecipadamente?
A possibilidade de antecipar pagamentos também deve entrar na análise.
Quando ocorre uma liquidação antecipada, parte dos juros futuros deixa de ser cobrada, de acordo com as regras aplicáveis à operação.
O Banco Central informa que empréstimos e financiamentos podem ser quitados total ou parcialmente antes do prazo, com redução proporcional dos juros e demais encargos.
Por isso, quem pretende fazer amortizações extraordinárias deve observar:
SALDO DEVEDOR + JUROS FUTUROS + SISTEMA DE AMORTIZAÇÃO + REGRAS DO CONTRATO
A instituição financeira também deve fornecer informações sobre a evolução da dívida quando solicitadas, incluindo saldo devedor e demonstrativo da evolução do contrato.
O indexador também importa
Outro ponto fundamental: SAC e Price não determinam sozinhos o comportamento final da prestação.
O contrato pode envolver diferentes formas de atualização do saldo devedor.
Na CAIXA, por exemplo, existem modalidades com TR, IPCA, taxa fixa e outras estruturas, dependendo da linha de crédito. O saldo devedor e os encargos podem ser afetados pelo indexador contratado.
Assim, não é correto concluir que:
SAC = parcela sempre diminuindo
ou que:
PRICE = parcela sempre absolutamente fixa
É necessário analisar a estrutura completa do contrato.
O que é mais importante comparar antes de escolher?
Uma comparação adequada deve considerar o financiamento como um todo.
Taxa de juros
Compare a taxa efetiva da operação e não apenas a taxa apresentada na publicidade.
Custo Efetivo Total
O CET incorpora os principais custos envolvidos na operação e permite uma comparação mais completa entre propostas.
Prazo
Quanto maior o prazo, maior tende a ser o período de incidência dos juros.
Sistema de amortização
Compare SAC e Price considerando não apenas a primeira parcela, mas também a evolução do saldo devedor e o custo total.
Indexador
Verifique se existe TR, IPCA ou outro mecanismo de atualização previsto no contrato.
Seguros e encargos
A prestação de um financiamento imobiliário pode incluir amortização, juros e encargos acessórios, como seguros habitacionais e tarifa de administração, conforme a modalidade contratada.
Capacidade de pagamento
A parcela precisa ser compatível com o orçamento atual e com a capacidade financeira ao longo dos anos.
SAC ou Price: qual escolher?
Não existe uma resposta universal.
O SAC tende a fazer mais sentido para quem consegue suportar uma prestação inicial maior e valoriza uma redução mais rápida do saldo devedor e, mantidas as demais condições, menor custo total de juros.
O Price pode ser considerado por quem prioriza uma prestação inicial menor e maior previsibilidade do pagamento relacionado a juros e amortização, observadas as condições do contrato.
A CAIXA ressalta justamente que não existe um sistema universalmente melhor: são estruturas diferentes que podem se adequar a situações financeiras diferentes.
Portanto, a pergunta mais adequada não é simplesmente:
“SAC ou Price: qual é melhor?”
A pergunta deveria ser:
“Qual sistema é mais compatível com meu orçamento, meu prazo e minha estratégia para o imóvel?”
Quando o SAC pode ser mais adequado?
O SAC pode ser interessante quando existe capacidade para suportar parcelas iniciais maiores e quando a redução mais rápida do saldo devedor é uma prioridade.
Também pode ser relevante para quem pretende realizar amortizações adicionais ou deseja reduzir a exposição da dívida ao longo do tempo.
Mas a decisão deve considerar o contrato completo.
Quando o Price pode ser mais adequado?
O Price pode apresentar vantagem de fluxo de caixa no início porque a parcela relacionada a juros e amortização tende a ser menor que a do SAC para as mesmas condições de financiamento.
Isso pode facilitar o enquadramento da operação dentro da capacidade de pagamento.
Por outro lado, a amortização inicial é menor e, mantendo-se as mesmas condições de taxa e prazo, o custo total de juros tende a ser maior.
Uma análise financeira mais completa
A escolha do sistema de amortização não deveria ser feita isoladamente.
Uma decisão mais consistente considera:
RENDA → PARCELA → FLUXO DE CAIXA → SALDO DEVEDOR → CUSTO TOTAL → PATRIMÔNIO
O financiamento imobiliário é uma dívida de longo prazo. Pequenas diferenças na estrutura contratual podem produzir efeitos relevantes ao longo de muitos anos.
Por isso, antes de assinar, é importante comparar as propostas utilizando os mesmos parâmetros.
O que analisar em uma proposta de financiamento?
Uma análise objetiva pode seguir este roteiro:
Valor do imóvel
↓
Entrada
↓
Valor financiado
↓
Prazo
↓
Sistema SAC ou Price
↓
Taxa de juros
↓
Indexador
↓
CET
↓
Seguros e demais encargos
↓
Evolução do saldo devedor
↓
Custo total da operação
Essa comparação oferece uma visão muito mais completa do financiamento do que simplesmente observar o valor da primeira parcela.
Conclusão
SAC e Price são sistemas diferentes de amortização e não devem ser comparados apenas pela primeira parcela.
O SAC normalmente começa com uma prestação maior, mas reduz o saldo devedor mais rapidamente e tende a gerar menor custo de juros quando as demais condições são iguais.
O Price normalmente começa com uma prestação menor e oferece maior previsibilidade da parcela de juros e amortização, mas a amortização inicial é mais lenta e o custo total de juros tende a ser maior nas mesmas condições.
A escolha deve considerar taxa, CET, prazo, indexador, seguros, capacidade de pagamento, evolução do saldo devedor e estratégia de amortização.
No financiamento imobiliário, a menor parcela inicial nem sempre representa o menor custo.
RENDEXIS — Conhecimento que Transforma Decisões.
Fontes oficiais
- Banco Central do Brasil — Cálculo das prestações do financiamento
- CAIXA — SAC ou Price
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.