Introdução
Encontrar um CDB emitido por um banco pequeno oferecendo uma rentabilidade superior à de grandes instituições pode despertar uma dúvida comum: vale a pena assumir um risco maior para receber uma remuneração maior?
A resposta não deve ser baseada apenas na taxa oferecida.
O CDB é um título de renda fixa emitido por uma instituição financeira. Na prática, ao investir, o investidor está emprestando recursos ao banco, que assume a obrigação de devolver o principal acrescido da remuneração contratada. Por isso, o risco de crédito da instituição emissora é um dos principais elementos que precisam ser analisados.
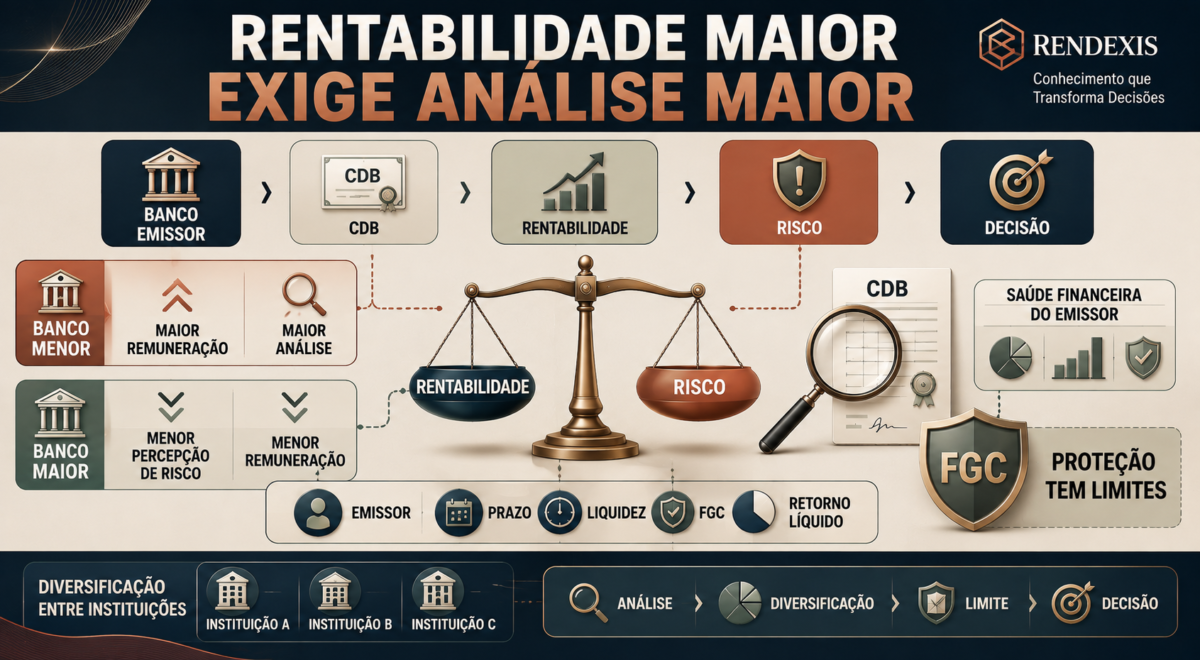
Em bancos menores, a remuneração mais elevada pode justamente funcionar como uma forma de compensar o investidor pelo maior risco percebido.
Por que bancos menores costumam oferecer CDBs com taxas maiores?
Instituições financeiras possuem diferentes estratégias para captar recursos.
Um banco menor pode oferecer uma remuneração mais atrativa para aumentar sua capacidade de captação e competir com instituições maiores.
Isso não significa automaticamente que o banco seja ruim ou que o CDB seja inadequado.
Significa que rentabilidade e risco precisam ser analisados conjuntamente.
A própria orientação oficial sobre CDB destaca que o principal risco desse investimento é o risco de crédito da instituição que captou os recursos. Quanto mais sólida a instituição, menor tende a ser esse risco.
Portanto, uma taxa maior não deve ser interpretada simplesmente como uma oportunidade de ganho adicional.
Ela pode representar, também, uma remuneração maior pelo risco de crédito assumido.
O FGC elimina o risco do CDB?
Não.
Esse é um dos pontos mais importantes para compreender.
O CDB é um dos produtos cobertos pela garantia ordinária do Fundo Garantidor de Créditos, desde que sejam observadas as condições estabelecidas pelo FGC. Atualmente, a garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitado o limite global de R$ 1 milhão em um período de quatro anos.
Isso significa que o FGC funciona como uma importante camada de proteção, mas não transforma o investimento em risco zero.
Também é necessário considerar que o limite é calculado por instituição ou conglomerado financeiro. Assim, possuir diferentes CDBs de instituições que pertencem ao mesmo conglomerado não significa necessariamente possuir diferentes limites de cobertura.
Além disso, a garantia possui regras próprias para sua utilização e pagamento.
Rentabilidade maior significa necessariamente risco maior?
Não necessariamente.
Uma taxa mais elevada pode estar relacionada a diferentes fatores:
- necessidade de captação da instituição;
- prazo mais longo;
- menor liquidez;
- características da emissão;
- condições de mercado;
- percepção de risco de crédito.
Por isso, comparar apenas a taxa percentual do CDB é uma análise incompleta.
Dois CDBs podem oferecer remunerações diferentes porque possuem características diferentes.
Um CDB com maior remuneração e vencimento distante, por exemplo, pode exigir que o investidor permaneça com o dinheiro aplicado por mais tempo.
A liquidez também precisa ser observada. Segundo o Portal do Investidor, as condições de liquidez dependem do que foi estabelecido na contratação e, em geral, menor liquidez tende a estar associada a maior remuneração.
O que analisar antes de investir em um CDB de banco pequeno?
A primeira análise deve ser feita sobre a instituição emissora.
É importante compreender quem está captando o dinheiro e avaliar informações disponíveis sobre sua situação financeira, modelo de negócio, histórico e capacidade de pagamento.
Também é importante verificar:
Instituição emissora
Quem efetivamente emite o CDB?
Conglomerado financeiro
A instituição pertence a algum grupo que deve ser considerado para efeito dos limites do FGC?
Rentabilidade
A remuneração é prefixada, pós-fixada ou híbrida?
Prazo
Quando o dinheiro poderá ser resgatado ou quando ocorrerá o vencimento?
Liquidez
Existe possibilidade de resgate antecipado? Em quais condições?
Tributação
Qual será o retorno líquido depois dos impostos aplicáveis?
Cobertura do FGC
O produto é elegível à garantia e o valor investido está dentro dos limites aplicáveis?
Concentração
Qual parcela do patrimônio ficará exposta àquela instituição?
Essa última pergunta é particularmente importante.
O maior erro é analisar o CDB isoladamente
Imagine um investidor que possui grande parte de seu patrimônio financeiro concentrado em uma única instituição e decide aplicar uma parcela adicional em um CDB desse mesmo banco apenas porque a taxa oferecida é superior.
Mesmo que o CDB seja elegível ao FGC, a concentração pode aumentar a exposição patrimonial a uma única instituição.
Por isso, a análise deve considerar o patrimônio como um todo.
Diversificar instituições emissoras pode reduzir a concentração do risco de crédito.
Isso não significa distribuir dinheiro indiscriminadamente entre vários bancos.
Significa compreender quanto do patrimônio está exposto a cada instituição, qual parcela está dentro dos limites de garantia e qual risco está sendo assumido fora deles.
Como comparar dois CDBs de forma adequada?
Uma comparação mais completa deve considerar pelo menos cinco dimensões:
Rentabilidade
Quanto o investimento pode gerar?
Prazo
Por quanto tempo o dinheiro ficará comprometido?
Liquidez
Existe possibilidade de acesso ao dinheiro antes do vencimento?
Risco de crédito
Qual é a instituição emissora e qual é sua capacidade financeira?
Retorno líquido
Quanto efetivamente permanece para o investidor depois da tributação?
A análise correta não é:
“Qual CDB paga mais?”
A pergunta mais adequada é:
“Qual remuneração compensa adequadamente o prazo, a liquidez e o risco de crédito que estou assumindo?”
E o rating do banco?
A classificação de risco pode ser uma informação complementar na análise.
As agências de classificação de risco avaliam a qualidade de crédito de emissores e determinados instrumentos, atribuindo classificações relacionadas ao risco de não pagamento. A atividade de classificação de risco de crédito é regulada pela CVM.
Entretanto, rating não deve ser interpretado como garantia de pagamento.
É uma informação para análise, não uma substituição da análise.
O investidor também deve observar as características do produto, a instituição emissora, o prazo, a liquidez, a remuneração e a concentração da carteira.
Quando um CDB de banco pequeno pode fazer sentido?
Um CDB de instituição menor pode fazer sentido quando a remuneração adicional é compatível com as características do investimento e quando o investidor compreende os riscos envolvidos.
Alguns elementos podem tornar a operação mais interessante:
- remuneração competitiva;
- instituição analisada;
- prazo compatível com o objetivo;
- liquidez adequada;
- exposição dentro dos limites aplicáveis do FGC;
- diversificação entre instituições;
- retorno líquido satisfatório.
A questão não é simplesmente escolher entre banco grande ou banco pequeno.
A questão é avaliar risco, remuneração, prazo, liquidez e concentração.
Quando a taxa maior pode não compensar?
Uma taxa significativamente superior pode parecer atraente, mas pode deixar de fazer sentido quando o investidor precisa de liquidez, quando o prazo é incompatível com seus objetivos ou quando existe concentração excessiva na instituição emissora.
Também é importante evitar a falsa sensação de segurança provocada pelo FGC.
A existência de uma garantia não significa que qualquer valor investido estará integralmente protegido em qualquer circunstância.
O próprio FGC esclarece que a cobertura possui limites e condições.
O papel do FGC na decisão
O FGC é uma importante ferramenta de proteção do sistema financeiro brasileiro, mas deve ser entendido corretamente.
A cobertura ordinária atualmente alcança produtos como CDB, RDB, LCI, LCA e LCD, observados os limites estabelecidos.
Para o investidor, isso significa que o FGC pode reduzir significativamente o impacto de um eventual problema com uma instituição associada.
Mas existe uma diferença importante entre:
“O investimento possui cobertura do FGC”
e
“Meu patrimônio está totalmente protegido.”
As duas afirmações não são equivalentes.
Diversificação também vale para a renda fixa
Diversificação não é exclusividade da renda variável.
Na renda fixa, também pode ser importante distribuir o risco entre diferentes emissores, prazos e características de produtos.
Uma carteira pode combinar diferentes instituições financeiras e diferentes instrumentos, de acordo com seus objetivos, liquidez necessária e tolerância ao risco.
O objetivo não é simplesmente ter muitos investimentos.
É evitar que um único emissor, prazo ou tipo de risco tenha influência desproporcional sobre o patrimônio.
Afinal, vale o risco por uma rentabilidade maior?
Pode valer, mas não automaticamente.
Um CDB de banco pequeno oferecendo remuneração superior pode ser uma alternativa interessante quando o investidor entende o risco de crédito, verifica as condições do produto, respeita os limites do FGC e mantém uma diversificação adequada.
A rentabilidade adicional precisa ser analisada em relação ao conjunto da operação.
Quanto maior a remuneração, mais importante se torna entender por que ela está sendo oferecida.
O investidor não deve olhar apenas para o percentual prometido.
Deve analisar quem emite, quanto paga, por quanto tempo, com qual liquidez, qual o risco e qual será o retorno líquido.
A melhor decisão não é necessariamente escolher o CDB que paga mais.
É escolher aquele cuja relação entre risco, prazo, liquidez e remuneração seja coerente com o objetivo financeiro.
O que realmente importa
Antes de investir em um CDB de banco pequeno, algumas perguntas são fundamentais:
Quem é o emissor?
Qual é o risco de crédito?
Qual é o prazo?
Existe liquidez?
O produto é elegível ao FGC?
Qual é a exposição total à instituição ou conglomerado?
Qual será o retorno líquido?
A remuneração adicional realmente compensa o risco assumido?
Essas perguntas ajudam a transformar uma decisão baseada apenas em rentabilidade em uma decisão baseada em análise.
Conclusão
CDB de banco pequeno não significa necessariamente investimento ruim, assim como CDB de banco grande não significa automaticamente investimento melhor.
O que muda é a relação entre risco, remuneração, prazo, liquidez e proteção disponível.
O FGC representa uma importante proteção para produtos elegíveis, mas possui limites e não deve ser utilizado como justificativa para ignorar a análise do emissor ou concentrar excessivamente o patrimônio.
No fim, rentabilidade maior só faz sentido quando o investidor entende o risco adicional que está assumindo e verifica se esse risco é compatível com seus objetivos.
Em finanças, a pergunta mais importante raramente é apenas quanto um investimento pode render.
É também:
“Quanto risco estou assumindo para receber esse retorno?”
Fontes oficiais
- FGC — Fundo Garantidor de Créditos
- Portal do Investidor — Governo Federal
- CVM — Comissão de Valores Mobiliários
- FGC — Comunicado sobre garantia
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.