Introdução
O golpe do falso motoboy é uma fraude baseada principalmente em engenharia social.
Na modalidade tradicional, o criminoso entra em contato com a vítima fingindo ser funcionário do banco e afirma que existe uma compra suspeita, uma clonagem ou algum problema com o cartão.
Em seguida, cria uma falsa solução:
- solicita dados ou senha;
- orienta a vítima a cancelar ou cortar o cartão;
- informa que um funcionário irá buscá-lo;
- envia um falso motoboy até a residência.
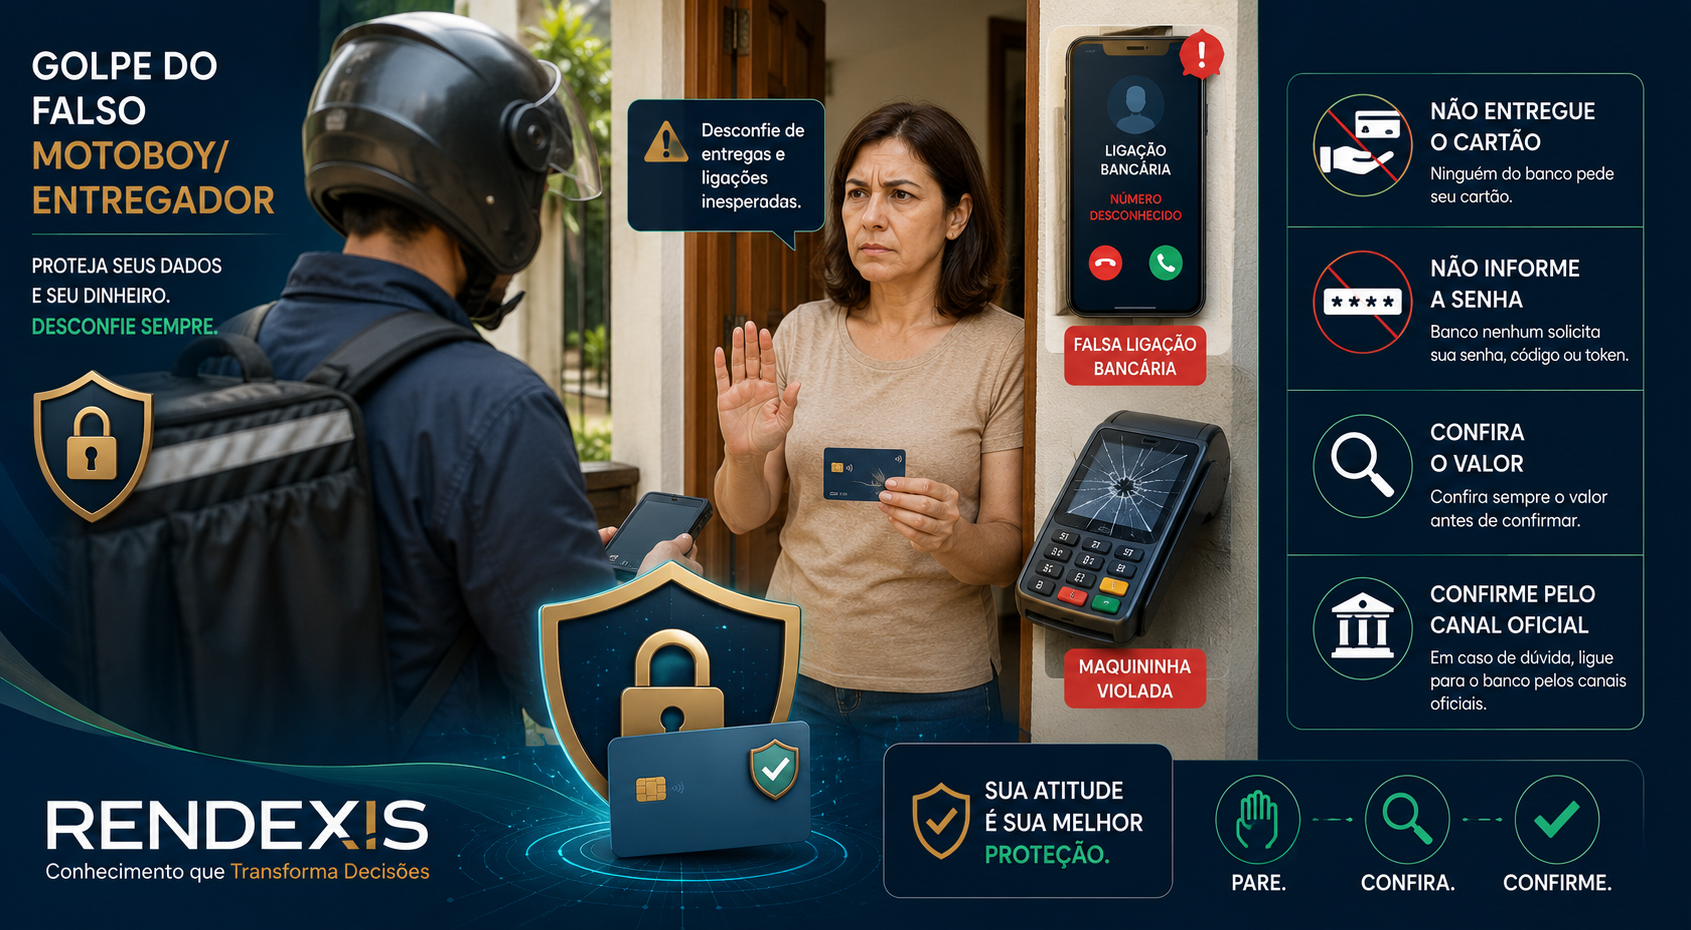
A FEBRABAN alerta que bancos não pedem cartões de volta nem enviam pessoas para recolhê-los na residência dos clientes.
Existe também uma segunda família de golpes envolvendo falsos entregadores. Nela, o criminoso pode utilizar:
- maquininha com visor danificado;
- cobrança adicional inexistente;
- falsa entrega;
- troca do cartão;
- falso presente ou brinde;
- solicitação indevida de dados pessoais ou selfie.
A FEBRABAN alerta para golpes com falsos entregadores envolvendo comida, presentes, brindes e até exames médicos.
Por isso, conhecer o funcionamento da fraude é uma importante ferramenta de proteção patrimonial.
O que é o golpe do falso motoboy?
O golpe do falso motoboy ocorre quando criminosos utilizam a figura de um suposto entregador ou funcionário para obter vantagem financeira ou acesso a informações da vítima.
A modalidade tradicional pode seguir esta sequência:
Falsa ligação do banco
↓
Suposta fraude no cartão
↓
Criação de urgência
↓
Pedido para cortar o cartão
↓
Envio do falso motoboy
↓
Retirada do cartão
↓
Utilização fraudulenta
A estratégia funciona porque a vítima acredita que está seguindo um procedimento de segurança.
Na realidade, está entregando voluntariamente o instrumento que o criminoso pretende utilizar.
Como funciona o golpe tradicional?
Imagine a seguinte situação.
Você recebe uma ligação:
“Identificamos uma compra suspeita no seu cartão.”
O suposto funcionário conhece seu nome e algumas informações pessoais.
Depois afirma:
“Seu cartão foi clonado e precisamos bloqueá-lo.”
A conversa continua:
“Corte o cartão ao meio, mas não danifique o chip.”
Finalmente:
“Um funcionário será enviado para recolher o cartão.”
Pouco tempo depois, aparece uma pessoa caracterizada como motoboy.
A vítima entrega o cartão acreditando que está colaborando com o banco.
É nesse momento que o golpe se concretiza.
A FEBRABAN descreve exatamente essa dinâmica e reforça que os bancos não enviam motoboys para recolher cartões.
Por que o golpe parece convincente?
O criminoso procura criar uma sequência lógica:
Primeiro: preocupação
“Existe uma compra suspeita.”
Depois: urgência
“Precisamos resolver imediatamente.”
Finalmente: solução
“Vamos recolher o cartão.”
A vítima não percebe que a solução apresentada é justamente o golpe.
Esse mecanismo é conhecido como engenharia social: em vez de atacar diretamente um sistema, o criminoso manipula o comportamento da própria vítima.
O banco envia motoboy para recolher cartão?
Não.
Essa deve ser uma das principais regras de segurança financeira.
A FEBRABAN informa que bancos não pedem cartões de volta e não enviam representantes ou portadores para recolhê-los na residência do cliente.
Portanto, se alguém disser:
“Sou do banco e vim buscar seu cartão.”
Não entregue.
Mesmo que a pessoa:
- esteja uniformizada;
- conheça seu nome;
- apresente um protocolo;
- saiba qual é o seu banco;
- diga que está cumprindo uma ordem de segurança.
A aparência de legitimidade não comprova a identidade.
E o falso entregador?
O golpe também pode acontecer durante uma entrega aparentemente normal.
O criminoso pode se apresentar como:
- entregador de comida;
- entregador de presente;
- entregador de brinde;
- prestador de serviço;
- suposto representante de uma empresa.
A fraude pode envolver uma cobrança inexistente ou uma tentativa de obter dados pessoais.
A FEBRABAN alerta que falsos entregadores têm utilizado diferentes modalidades de fraude envolvendo cartões e maquininhas.
Golpe da maquininha com visor danificado
Essa é uma das modalidades mais conhecidas.
Imagine que você fez um pedido de R$ 50.
O entregador apresenta uma maquininha com a tela quebrada ou posicionada de forma que você não consiga enxergar o valor.
O criminoso pode ter digitado um valor muito superior.
A vítima confirma a operação sem conseguir conferir.
A FEBRABAN orienta expressamente que o consumidor não faça pagamentos em maquininhas cujo visor esteja danificado ou impeça a visualização do valor.
Regra prática
Se você não consegue visualizar o valor, não faça o pagamento.
O golpe da cobrança adicional
Outra possibilidade ocorre quando a entrega já foi paga.
O entregador afirma:
“O sistema apresentou um problema.”
Ou:
“Existe uma pequena taxa adicional.”
Ou:
“O pagamento não foi processado.”
A vítima, acreditando na informação, paga novamente.
A FEBRABAN alerta que uma das variações do golpe ocorre justamente quando uma compra já foi paga pelo aplicativo e o criminoso tenta cobrar novamente ou acrescentar uma falsa taxa.
O que fazer?
Abra o aplicativo oficial e verifique o pedido.
Se consta como pago, não faça outro pagamento sem confirmar a cobrança diretamente com a empresa.
Golpe da troca do cartão
Existe ainda outra modalidade relacionada ao pagamento presencial.
O criminoso observa quando a vítima:
- entrega o cartão;
- digita a senha;
- recebe o cartão de volta.
Nesse momento, pode ocorrer a troca por outro cartão semelhante.
O criminoso fica com:
- cartão verdadeiro;
- senha observada.
A FEBRABAN recomenda que o próprio consumidor passe o cartão na máquina, confira o valor e verifique se o cartão devolvido é realmente o seu.
Golpe do falso presente
Nem toda falsa entrega envolve comida.
O criminoso pode entrar em contato dizendo:
“Temos um presente para você.”
Ou:
“Você ganhou um brinde.”
Depois, o falso entregador pode solicitar:
- pagamento de uma taxa;
- dados pessoais;
- foto;
- selfie;
- confirmação de identidade.
O Banco Central alerta que golpes desse tipo podem utilizar dados pessoais ou imagem facial para posteriormente tentar abrir contas ou contratar empréstimos fraudulentamente.
Portanto:
Não aceite presentes inesperados de desconhecidos e não permita que um entregador tire fotos ou faça vídeos seus sem uma justificativa legítima e verificável.
Os principais sinais de alerta
Desconfie imediatamente quando houver:
🚨 Urgência
“Você precisa resolver isso agora.”
🚨 Solicitação de senha
“Digite sua senha para confirmar.”
🚨 Solicitação de código
“Informe o código que acabou de receber.”
🚨 Entrega inesperada
“Temos um presente para você.”
🚨 Cobrança adicional
“Existe uma pequena taxa.”
🚨 Maquininha danificada
“Pode passar o cartão mesmo, o visor está com defeito.”
🚨 Cartão
“Precisamos recolher seu cartão.”
🚨 Aplicativo
“Instale este aplicativo para resolver o problema.”
Quanto mais desses sinais aparecem simultaneamente, maior deve ser o nível de desconfiança.
O que nunca fazer?
Existem algumas regras que devem ser tratadas como permanentes.
Nunca entregue seu cartão
Principalmente a alguém que afirma representar seu banco.
Nunca informe sua senha
Senha bancária é pessoal e intransferível.
Nunca forneça códigos de autenticação
Códigos recebidos por SMS ou aplicativo não devem ser compartilhados.
Nunca faça pagamentos sob pressão
Urgência é uma das principais ferramentas utilizadas pelos golpistas.
Nunca use uma maquininha cujo valor não possa ser conferido
Se não consegue ver o valor, não confirme.
Nunca permita que terceiros manipulem seu cartão
Sempre que possível, você mesmo deve utilizá-lo na máquina.
Como se proteger no dia a dia?
A prevenção não precisa ser complicada.
Antes de pagar
Confira o pedido e o valor.
Durante o pagamento
Observe a tela da maquininha.
Depois do pagamento
Confira a notificação do banco.
Em caso de ligação
Desligue e procure o banco pelo canal oficial.
Em caso de entrega inesperada
Não forneça informações nem faça pagamentos antes de confirmar a origem.
Esses hábitos simples criam uma camada adicional de proteção.
A regra RENDEXIS: Pare, Confira, Confirme e Decida
Uma das formas mais simples de combater a engenharia social é criar uma pausa antes de tomar qualquer decisão.
PARE
Não tome decisões sob pressão.
CONFIRA
Verifique pedido, valor, beneficiário e informações.
CONFIRME
Procure a empresa ou instituição diretamente pelos canais oficiais.
Somente depois:
DECIDA
PARE → CONFIRA → CONFIRME → DECIDA
Essa sequência reduz o espaço para decisões impulsivas.
E se a ligação disser que é do banco?
Não continue a conversa apenas para tentar descobrir se é golpe.
O procedimento mais seguro é:
- encerre a ligação;
- abra o aplicativo oficial;
- utilize o telefone oficial da instituição;
- confira as movimentações;
- confirme se existe realmente algum problema.
Não utilize automaticamente um número fornecido pelo próprio interlocutor.
E se o número de telefone parecer ser o do banco?
Ainda assim, não considere a ligação automaticamente legítima.
Criminosos podem utilizar recursos tecnológicos para tornar a identificação da chamada mais convincente. A FEBRABAN alerta para a sofisticação das falsas centrais telefônicas.
Por isso:
Número exibido na tela não substitui a confirmação por canal oficial.
E se eu já tiver entregue o cartão?
A prioridade é agir rapidamente.
1. Entre em contato com o banco
Informe que o cartão foi entregue em uma fraude.
2. Bloqueie ou cancele o cartão
Não espere aparecer uma compra.
3. Confira as transações
Verifique imediatamente o extrato.
4. Conteste operações não reconhecidas
Faça isso diretamente com a instituição.
5. Registre um Boletim de Ocorrência
Guarde o documento.
6. Preserve as provas
Mantenha mensagens, números, protocolos, comprovantes e demais informações.
O Banco Central orienta que vítimas de golpes com cartão comuniquem imediatamente o banco e contestem as compras, além de recomendar o registro de Boletim de Ocorrência.
E se eu também informei a senha?
Informe imediatamente a instituição financeira.
A situação exige atenção especial porque o criminoso pode ter obtido simultaneamente:
- cartão;
- senha;
- dados pessoais.
Solicite orientação sobre:
- bloqueio;
- substituição do cartão;
- alteração de credenciais;
- revisão das movimentações.
Não espere aparecer uma fraude para agir.
E se houve um Pix?
Se o golpe envolveu Pix, comunique imediatamente seu banco.
O Banco Central orienta a vítima a solicitar a devolução dos valores e, quando aplicável, utilizar o Mecanismo Especial de Devolução — MED.
O MED é destinado a situações de fraude, golpe ou crime e não representa garantia automática de recuperação do dinheiro.
A rapidez é importante porque as instituições podem adotar procedimentos de bloqueio e análise dos recursos.
E se o falso entregador pediu uma selfie?
Não forneça.
O Banco Central alerta que, em golpes envolvendo falsos presentes ou entregas, criminosos podem utilizar dados pessoais e imagens faciais para tentar realizar operações fraudulentas.
Se você já forneceu uma selfie ou outros dados:
- procure sua instituição financeira;
- monitore suas contas;
- verifique se existem relacionamentos bancários desconhecidos;
- registre a ocorrência.
O próprio Banco Central orienta, em determinadas situações, a consulta ao Registrato para identificar contas e relacionamentos bancários desconhecidos.
Exemplo prático
Imagine que João recebeu uma ligação:
“Aqui é do setor de segurança do seu banco. Identificamos uma compra suspeita.”
O suposto funcionário afirma que o cartão foi clonado.
Depois orienta João a cortar o cartão e diz:
“Um motoboy irá buscá-lo.”
João desconfia.
Em vez de entregar o cartão, ele:
- encerra a ligação;
- abre o aplicativo do banco;
- verifica suas movimentações;
- liga para o número oficial;
- confirma que não existe qualquer solicitação.
Resultado
O golpe foi interrompido antes que o criminoso tivesse acesso ao cartão.
Conhecimento transformou uma situação de risco em uma decisão segura.
Erros comuns que facilitam a fraude
Evite acreditar que:
- uniforme comprova identidade;
- protocolo comprova autenticidade;
- conhecer seu nome significa ser funcionário do banco;
- uma pequena cobrança não representa risco;
- uma maquininha com defeito pode ser utilizada normalmente;
- uma ligação aparentemente profissional é necessariamente verdadeira;
- um presente inesperado é sempre uma oportunidade;
- uma pessoa que conhece seus dados é confiável.
O criminoso precisa apenas que a vítima suspenda temporariamente seu senso crítico.
Checklist RENDEXIS de proteção
Antes de concluir uma entrega ou pagamento, pergunte:
- Eu realmente fiz esse pedido?
- O pedido aparece no aplicativo?
- O pagamento já foi realizado?
- Existe alguma cobrança adicional?
- O valor da maquininha está visível?
- Eu conferi o valor?
- Eu mesmo estou utilizando o cartão?
- O cartão devolvido é realmente o meu?
- Alguém pediu minha senha?
- Alguém pediu um código?
- Alguém pediu uma selfie?
- Alguém afirmou representar meu banco?
- Eu confirmei a informação pelo canal oficial?
Se alguma situação parecer estranha:
Pare a operação.
Como proteger pessoas da família?
A prevenção também deve envolver familiares.
Uma regra simples pode ser estabelecida:
Nenhum membro da família entrega cartão, senha ou código a terceiros sem confirmação independente.
Isso é especialmente importante para pessoas que:
- moram sozinhas;
- utilizam pouco aplicativos bancários;
- não acompanham frequentemente as movimentações;
- têm dificuldade para identificar falsas centrais;
- recebem muitas ligações ou mensagens.
Educação financeira também significa ensinar a proteger o patrimônio.
Como empresas podem se proteger?
Empresas devem adotar procedimentos semelhantes.
Por exemplo:
- confirmar entregas;
- conferir notas e pedidos;
- não realizar pagamentos extraordinários sem autorização;
- estabelecer dupla conferência para transferências;
- não compartilhar senhas;
- controlar acesso aos cartões corporativos;
- acompanhar as movimentações bancárias.
Em ambientes empresariais, segurança financeira deve fazer parte dos controles internos.
O que fazer depois de cair no golpe?
Uma regra importante:
Não tente negociar com o criminoso.
Depois da fraude, concentre-se em:
Bloquear → Comunicar → Contestar → Registrar → Preservar → Monitorar
Bloquear
Cartão e acessos comprometidos.
Comunicar
Banco ou instituição envolvida.
Contestar
Operações não reconhecidas.
Registrar
Boletim de Ocorrência.
Preservar
Mensagens, comprovantes e demais evidências.
Monitorar
Contas, cartões e relacionamentos financeiros.
Cuidado com o segundo golpe
Depois de perder dinheiro, a vítima pode receber uma nova abordagem:
“Nós conseguimos recuperar seu dinheiro.”
Ou:
“Precisamos apenas de uma taxa.”
Tenha cuidado.
Uma pessoa que acabou de ser vítima de fraude pode se tornar alvo novamente.
Não pague supostos “especialistas em recuperação” sem verificar cuidadosamente sua legitimidade.
Conclusão
O golpe do falso motoboy/entregador mostra que segurança financeira não depende apenas da tecnologia utilizada pelos bancos.
Ela também depende do comportamento do usuário.
Os criminosos podem criar histórias convincentes, utilizar falsas centrais, uniformes, maquininhas, entregas e diferentes formas de engenharia social.
Mas existe uma barreira que continua extremamente eficiente:
não agir sob pressão.
Lembre-se:
Banco não envia motoboy para recolher seu cartão.
Senha não deve ser informada a terceiros.
Códigos de autenticação são pessoais.
Maquininha com visor danificado não deve ser utilizada.
Cobrança adicional precisa ser confirmada.
Entrega inesperada merece desconfiança.
Qualquer solicitação suspeita deve ser confirmada por um canal oficial.
O objetivo não é viver desconfiando de tudo.
É desenvolver um processo de decisão seguro.
Quando surgir uma situação inesperada:
PARE.
CONFIRA.
CONFIRME.
DECIDA.
Porque, no universo das finanças pessoais, proteger o patrimônio é tão importante quanto saber construí-lo.
Dica RENDEXIS
O golpista quer que você tenha pressa. Sua melhor defesa é criar uma pausa.
PARE. CONFIRA. CONFIRME. DECIDA.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- Golpe do Pix: Como Identificar e se Proteger
- Como Funciona o Cartão de Crédito
- Conta Corrente: O Que É e Como Funciona
- Conta Corrente ou Conta Digital: Qual a Diferença?
- Educação Financeira
- Planejamento Financeiro
- Segurança Digital
- Como Proteger seu Patrimônio
- Golpes Financeiros: Como Identificar
Fontes Oficiais
- Banco Central do Brasil
- FEBRABAN — Federação Brasileira de Bancos
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.