INTRODUÇÃO
A Reforma Tributária deixou de ser um assunto exclusivamente legislativo e passou a fazer parte da rotina das empresas.
Em 2026, o Brasil entrou em uma etapa importante de adaptação ao novo modelo de tributação sobre o consumo, baseado principalmente em dois novos tributos: IBS — Imposto sobre Bens e Serviços e CBS — Contribuição sobre Bens e Serviços.
Mas existe uma diferença importante entre conhecer os conceitos e entender IBS e CBS na prática.
Para o empresário, a questão central não é apenas descobrir qual será a alíquota.
É entender:
- como os novos tributos serão destacados nos documentos fiscais;
- como funcionarão os créditos;
- como poderão afetar os preços;
- qual será o impacto sobre as margens;
- como ficará o fluxo de caixa;
- quais mudanças serão necessárias no ERP;
- como os fornecedores poderão afetar os créditos;
- e quais decisões precisam ser tomadas durante o período de transição.
Neste artigo, a RENDEXIS apresenta uma visão prática e empresarial do IBS e da CBS, mostrando o que as empresas precisam acompanhar e quais providências devem começar a ser tomadas.
Dica RENDEXIS: A Reforma Tributária não deve ser tratada apenas como uma mudança no departamento fiscal. Ela precisa ser analisada como uma mudança de modelo de gestão tributária e financeira.
1. O QUE SÃO IBS E CBS?
O novo modelo brasileiro criou um sistema de tributação baseado em um IVA dual.
Isso significa que teremos dois tributos principais sobre o consumo:
CBS
A Contribuição sobre Bens e Serviços (CBS) será de competência federal.
IBS
O Imposto sobre Bens e Serviços (IBS) será de competência compartilhada entre Estados, Municípios e Distrito Federal.
De maneira simplificada:
| Sistema atual | Novo modelo |
| PIS/Pasep | CBS |
| Cofins | CBS |
| ICMS | IBS |
| ISS | IBS |
| IPI | Sistema remodelado |
| — | Imposto Seletivo |
A substituição não acontece de uma só vez.
Ela será realizada gradualmente durante o período de transição.
2. O QUE ACONTECE EM 2026?
2026 é um ano particularmente importante porque representa a fase inicial de implementação operacional do novo sistema.
Para fins de teste, estão previstas alíquotas de:
CBS: 0,9%
IBS: 0,1%
Essas alíquotas fazem parte da sistemática de transição prevista na legislação.
Mais importante do que simplesmente recolher esses valores é a necessidade de adaptação dos sistemas e documentos fiscais.
Em outras palavras:
2026 é o ano em que a empresa precisa testar, corrigir e preparar sua estrutura para os anos seguintes.
A empresa que esperar a mudança definitiva para começar a se preparar poderá enfrentar problemas de sistemas, cadastros, preços e controles.
3. IBS E CBS NA NOTA FISCAL
Um dos impactos mais visíveis para as empresas está nos documentos fiscais eletrônicos.
Os novos campos relacionados ao IBS e à CBS passam a integrar os documentos fiscais conforme os respectivos leiautes e cronogramas técnicos.
Isso significa que a empresa precisará prestar atenção a informações como:
- classificação tributária;
- CST;
- NCM;
- base de cálculo;
- alíquotas;
- IBS;
- CBS;
- tratamentos tributários;
- créditos;
- operações específicas.
Portanto, a Reforma Tributária também pode ser entendida como uma reforma dos dados fiscais.
Um cadastro incorreto pode gerar uma sequência de problemas:
Cadastro incorreto → documento fiscal incorreto → apuração incorreta → crédito incorreto → risco fiscal.
4. COMO FUNCIONA O CRÉDITO DE IBS E CBS?
Aqui está um dos pontos mais importantes do novo sistema.
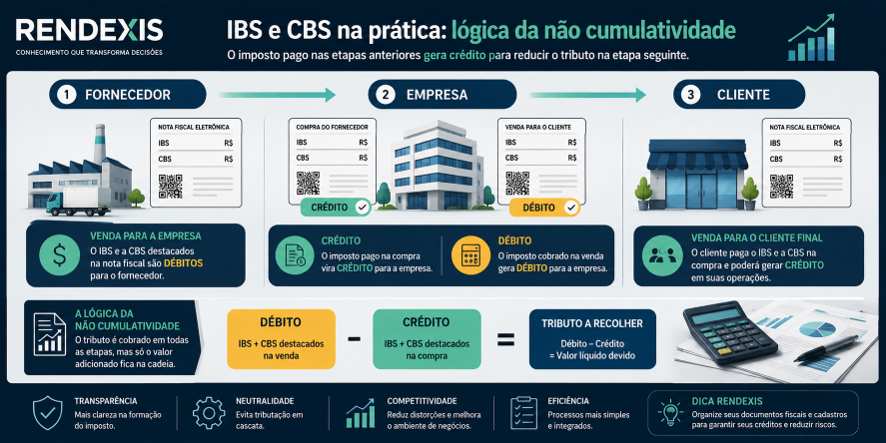
A lógica do IVA é baseada na não cumulatividade.
De maneira simplificada:
Débitos das vendas – Créditos das aquisições = Valor líquido a recolher
Imagine, exclusivamente para fins didáticos, uma empresa que tenha:
Débitos de IBS + CBS nas vendas: R$ 20.000
Créditos de IBS + CBS nas compras: R$ 12.000
O resultado simplificado seria:
R$ 20.000 – R$ 12.000 = R$ 8.000
Esse exemplo serve apenas para explicar a mecânica do crédito.
Não representa uma alíquota geral definitiva do IBS e da CBS. A apropriação dos créditos depende das regras legais e das características da operação.
5. POR QUE O CRÉDITO TRIBUTÁRIO SERÁ TÃO IMPORTANTE?
Porque o valor destacado na compra poderá ter impacto direto na tributação efetiva da empresa.
Imagine duas empresas que vendem produtos semelhantes.
A empresa A compra seus principais insumos de fornecedores que geram créditos relevantes.
A empresa B possui uma estrutura de aquisição na qual parte dos gastos não gera o mesmo aproveitamento de créditos.
Mesmo que as duas empresas tenham faturamento semelhante, o resultado tributário poderá ser diferente.
Por isso, a área de compras deverá passar a considerar não apenas:
“Quanto custa?”
Mas também:
“Qual é o impacto tributário dessa compra?”
6. O FORNECEDOR PASSA A TER IMPORTÂNCIA TRIBUTÁRIA AINDA MAIOR
A Reforma Tributária aumenta a importância da análise da cadeia de fornecedores.
A empresa deverá acompanhar:
- regularidade fiscal;
- correta emissão dos documentos;
- classificação dos produtos;
- tratamento tributário;
- valores de IBS e CBS;
- possibilidade de crédito;
- consistência das informações fiscais.
Isso cria uma nova dimensão na gestão de fornecedores.
O fornecedor mais barato nem sempre será o fornecedor economicamente mais vantajoso.
O preço precisa ser analisado juntamente com o efeito tributário e financeiro.
7. IBS E CBS VÃO AUMENTAR OS PREÇOS?
Não existe uma resposta única.
O impacto dependerá da atividade econômica e da estrutura de cada empresa.
Entre os fatores que deverão ser analisados estão:
- carga tributária atual;
- carga tributária futura;
- créditos tributários;
- estrutura de custos;
- cadeia de fornecedores;
- regime tributário;
- possibilidade de repasse;
- elasticidade da demanda;
- margem de lucro;
- tratamento tributário do produto ou serviço.
Por isso, afirmar simplesmente que:
“A Reforma Tributária vai aumentar todos os preços”
ou
“A Reforma Tributária vai reduzir os preços”
é uma simplificação inadequada.
O impacto precisa ser calculado empresa por empresa.
8. IMPACTO SOBRE A MARGEM DE LUCRO
O empresário deverá acompanhar cuidadosamente a margem.
Uma empresa pode continuar faturando R$ 10 milhões por ano e, ainda assim, apresentar alteração significativa no resultado.
Isso ocorre porque a relação entre:
Preço → Custo → Crédito → Tributo → Margem
pode mudar.
Por isso, a controladoria deverá acompanhar indicadores como:
- margem bruta;
- margem operacional;
- carga tributária efetiva;
- créditos tributários;
- tributos sobre vendas;
- custo tributário por produto;
- rentabilidade por cliente.
9. IBS E CBS E O FLUXO DE CAIXA
Outro ponto frequentemente esquecido é o impacto financeiro.
Tributação não é apenas uma questão contábil.
Ela também interfere no capital de giro.
A empresa deverá acompanhar:
Compra → Crédito → Venda → Débito → Recebimento → Apuração → Recolhimento
Dependendo das características da operação, diferenças entre o momento da compra, venda, pagamento e recebimento poderão afetar o fluxo de caixa.
Para empresas com:
- ciclo financeiro longo;
- estoque elevado;
- margens reduzidas;
- necessidade elevada de capital de giro;
essa análise será especialmente importante.
10. IBS E CBS NO SIMPLES NACIONAL
As empresas optantes pelo Simples Nacional também precisam analisar a Reforma Tributária.
O Simples Nacional não desaparece automaticamente.
Entretanto, existem decisões estratégicas relacionadas ao tratamento do IBS e da CBS.
Uma empresa poderá permanecer dentro da sistemática aplicável ao Simples ou, observadas as regras legais, optar pelo regime regular para IBS e CBS.
Essa decisão pode ter consequências diferentes conforme o perfil da empresa.
Empresas B2B
Empresas que vendem principalmente para outras empresas podem precisar avaliar cuidadosamente o impacto dos créditos para seus clientes.
Empresas B2C
Empresas voltadas ao consumidor final poderão ter uma estrutura diferente de impacto.
Portanto:
Não existe uma resposta universal para todas as empresas do Simples Nacional.
A decisão precisa considerar a cadeia comercial, os clientes, os fornecedores, os créditos e a carga tributária efetiva.
11. O ERP PRECISA ESTAR PREPARADO
A Reforma Tributária também é uma mudança tecnológica.
O ERP precisa estar preparado para:
- novos campos fiscais;
- IBS;
- CBS;
- classificação tributária;
- novos códigos;
- créditos;
- documentos fiscais;
- apuração;
- integração fiscal;
- atualização das regras.
Não basta instalar uma atualização.
É necessário testar o sistema.
A empresa deve simular operações reais:
Compra + Venda + Devolução + Cancelamento + Bonificação + Transferência + Serviços + Operações interestaduais
O teste precisa considerar as operações efetivamente realizadas pela empresa.
12. REVISÃO DO CADASTRO DE PRODUTOS
Essa é uma das tarefas que merece prioridade.
A empresa deve revisar:
- NCM;
- descrição;
- classificação fiscal;
- CST;
- códigos tributários;
- alíquotas;
- tratamentos diferenciados;
- benefícios;
- origem;
- regras de crédito.
Um cadastro fiscal inadequado poderá produzir consequências em cadeia.
Exemplo:
Produto classificado incorretamente
↓
Tributação incorreta
↓
Documento fiscal incorreto
↓
Crédito incorreto
↓
Apuração incorreta
↓
Risco fiscal
Por isso, a revisão cadastral deve ser tratada como um projeto estratégico.
13. A EMPRESA PRECISA REVISAR OS CONTRATOS
Contratos de médio e longo prazo merecem atenção.
É necessário verificar cláusulas relacionadas a:
- preço;
- tributos;
- reajuste;
- repasse;
- alteração legislativa;
- responsabilidade tributária;
- retenções;
- equilíbrio econômico-financeiro.
Imagine um contrato com preço fixo por três anos.
Durante esse período ocorrerá uma profunda transição tributária.
A empresa precisa saber antecipadamente:
Quem absorverá eventual alteração do custo tributário?
Esse ponto pode evitar conflitos comerciais futuros.
14. A REFORMA TRIBUTÁRIA PRECISA ENVOLVER TODA A EMPRESA
Uma implementação eficiente não deve ficar exclusivamente no departamento fiscal.
O ideal é envolver:
| Área | Principal responsabilidade |
| Contabilidade | Tratamento contábil |
| Fiscal | Apuração e obrigações |
| Financeiro | Fluxo de caixa |
| Compras | Créditos e fornecedores |
| Comercial | Formação de preços |
| TI | Sistemas e ERP |
| Controladoria | Impacto econômico |
| Jurídico | Contratos |
A Reforma Tributária exige uma abordagem multidisciplinar.
15. O QUE O EMPRESÁRIO DEVE FAZER AGORA?
A RENDEXIS recomenda uma preparação estruturada em etapas.
Etapa 1 — Diagnóstico
Mapear:
- produtos;
- serviços;
- fornecedores;
- clientes;
- regimes tributários;
- tributos atuais;
- créditos;
- margens.
Etapa 2 — Simulação
Projetar:
- carga tributária;
- créditos;
- preços;
- margens;
- fluxo de caixa.
Etapa 3 — Tecnologia
Verificar:
- ERP;
- emissão fiscal;
- integração;
- cadastros;
- atualizações.
Etapa 4 — Contratos
Revisar:
- preços;
- cláusulas tributárias;
- reajustes;
- repasses.
Etapa 5 — Estratégia
Definir:
- política de preços;
- política de compras;
- gestão de fornecedores;
- estrutura comercial;
- planejamento tributário.
16. CRONOGRAMA DA TRANSIÇÃO
A transição ocorrerá de maneira gradual.
2026
Ano de teste e adaptação.
CBS: 0,9%
IBS: 0,1%
2027
A CBS entra na nova sistemática, enquanto o IBS permanece em fase de transição.
PIS e Cofins são extintos no novo modelo.
2029 a 2032
O IBS passa a substituir progressivamente:
- ICMS;
- ISS.
2033
Conclusão da transição para o novo modelo.
A empresa precisa entender que 2033 não é o início da Reforma Tributária.
É o final de um longo período de transição.
17. CHECKLIST — SUA EMPRESA ESTÁ PREPARADA?
- O ERP está atualizado?
- Os documentos fiscais estão preparados?
- O cadastro de produtos foi revisado?
- Os NCMs foram conferidos?
- A classificação tributária foi revisada?
- Os fornecedores foram analisados?
- Os créditos foram simulados?
- Os preços foram recalculados?
- As margens foram analisadas?
- O fluxo de caixa foi projetado?
- Os contratos foram revisados?
- O departamento comercial está preparado?
- O departamento financeiro está envolvido?
- A empresa realizou simulações?
- O impacto no Simples Nacional foi analisado?
- As obrigações acessórias estão sendo acompanhadas?
18. ATENÇÃO
A maior dificuldade da Reforma Tributária poderá não estar na alíquota, mas na qualidade das informações utilizadas para calcular o imposto.
Cadastros, documentos fiscais, fornecedores, contratos e sistemas precisarão conversar entre si.
A empresa que tiver dados fiscais inconsistentes poderá enfrentar dificuldades para calcular corretamente:
- débitos;
- créditos;
- preço;
- margem;
- fluxo de caixa;
- carga tributária efetiva.
Por isso, a preparação deve começar pelos dados e processos internos.
19. CASO RENDEXIS — UMA EMPRESA QUE VENDE R$ 1 MILHÃO POR MÊS
Imagine uma indústria que venda:
R$ 1.000.000 por mês
e tenha:
R$ 600.000 em aquisições relacionadas à produção.
No modelo do IVA, a análise não deve simplesmente aplicar uma alíquota sobre R$ 1 milhão.
É necessário analisar:
Débitos sobre vendas
menos
Créditos das aquisições elegíveis
para chegar à carga tributária efetiva da operação.
Além disso, é necessário considerar:
- composição dos custos;
- fornecedores;
- operações tributadas;
- créditos permitidos;
- operações sem crédito;
- tratamento específico;
- formação do preço;
- margem desejada.
Esse é o motivo pelo qual a Reforma Tributária exige simulação empresarial, e não apenas uma calculadora de alíquotas.
20. O QUE MUDA NA GESTÃO EMPRESARIAL?
A Reforma Tributária pode provocar uma mudança importante na mentalidade empresarial.
Antes, a pergunta muitas vezes era:
“Qual é o imposto que eu pago?”
Agora, será necessário perguntar:
“Qual é minha carga tributária efetiva depois dos créditos?”
E também:
“Como a tributação afeta meu preço, minha margem e meu capital de giro?” Essa mudança de perspectiva é fundamental.
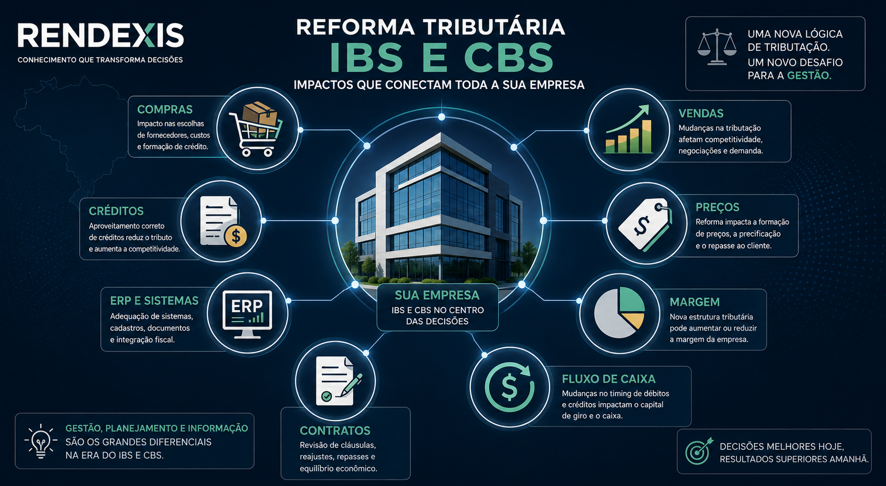
CONCLUSÃO
IBS e CBS precisam entrar na agenda estratégica das empresas
IBS e CBS não são simplesmente novos nomes para antigos impostos.
Eles fazem parte de uma mudança estrutural no sistema brasileiro de tributação sobre o consumo.
A transição afetará:
- fiscal;
- contabilidade;
- compras;
- vendas;
- preços;
- contratos;
- sistemas;
- fluxo de caixa;
- margem;
- planejamento tributário.
O empresário que olhar apenas para a alíquota poderá perder uma parte importante da análise.
O que realmente importa é compreender a relação entre:
Tributação + Crédito + Preço + Margem + Caixa.
A preparação antecipada permite testar sistemas, corrigir cadastros, analisar fornecedores, revisar contratos, simular preços e identificar possíveis impactos antes que eles se tornem problemas.
Conhecer a Reforma Tributária é importante. Transformar esse conhecimento em decisão empresarial é o que pode fazer diferença.
DICA RENDEXIS
Não espere 2033 para começar.
A Reforma Tributária é um processo.
Quanto antes a empresa conhecer sua estrutura tributária, sua cadeia de fornecedores e seus impactos econômicos, maior será sua capacidade de adaptação.
PLANO DE AÇÃO RENDEXIS
Nos próximos 30 dias
1. Revisar cadastro fiscal.
2. Confirmar atualização do ERP.
3. Mapear fornecedores.
4. Identificar principais créditos.
5. Levantar contratos relevantes.
Nos próximos 60 dias
6. Simular impactos sobre preços.
7. Avaliar margens.
8. Projetar impacto no fluxo de caixa.
9. Avaliar clientes e fornecedores estratégicos.
Nos próximos 90 dias
10. Criar um modelo permanente de acompanhamento da Reforma Tributária.
11. Treinar as áreas envolvidas.
12. Estabelecer indicadores de acompanhamento.
FAQ — PERGUNTAS FREQUENTES
1. O que são IBS e CBS?
IBS é o Imposto sobre Bens e Serviços, de competência compartilhada entre Estados, Municípios e Distrito Federal. CBS é a Contribuição sobre Bens e Serviços, de competência federal.
2. IBS e CBS começam em 2026?
Sim. 2026 é o ano inicial de teste e adaptação operacional, dentro do cronograma estabelecido pela Reforma Tributária.
3. Qual a alíquota do IBS em 2026?
A alíquota de teste do IBS é de 0,1%.
4. Qual a alíquota da CBS em 2026?
A alíquota de teste da CBS é de 0,9%.
5. IBS e CBS substituem quais tributos?
A CBS substitui PIS/Pasep e Cofins no novo modelo. O IBS substituirá gradualmente ICMS e ISS.
6. Toda empresa terá a mesma carga tributária?
Não. A carga efetiva dependerá da atividade, das operações, dos créditos, do regime tributário e dos tratamentos previstos na legislação.
7. O IBS e a CBS permitem créditos?
O novo sistema possui uma sistemática de não cumulatividade, permitindo créditos nas condições estabelecidas pela legislação.
8. Empresas do Simples Nacional serão afetadas?
Sim. As empresas do Simples Nacional precisam avaliar as regras específicas e, conforme o caso, as alternativas relacionadas ao tratamento do IBS e da CBS.
9. O preço dos produtos vai aumentar?
Não necessariamente. O impacto dependerá da estrutura tributária, dos créditos, dos custos, da cadeia de fornecedores e da capacidade de repasse.
10. O ERP precisa ser atualizado?
Sim. Sistemas fiscais e ERPs precisam estar preparados para os novos campos, regras e documentos relacionados ao IBS e à CBS.
11. Quando termina a transição?
A implementação integral do novo modelo está prevista para 2033.
12. A empresa precisa se preparar agora?
Sim. A adaptação é gradual, mas envolve sistemas, cadastros, documentos fiscais, contratos, preços e processos internos.
CONTINUE SUA JORNADA
Quer entender melhor como a Reforma Tributária pode afetar sua empresa?
Acompanhe a RENDEXIS — Conhecimento que Transforma Decisões.
Aqui você encontra conteúdos sobre:
Finanças | Investimentos | Contabilidade | Tributação | Reforma Tributária | Gestão Empresarial
Continue acompanhando a RENDEXIS para transformar informação em decisões melhores.
FONTES OFICIAIS
- Planalto — Lei Complementar nº 214/2025 e legislação atualizada
- Receita Federal — Reforma Tributária do Consumo
- Comitê Gestor do IBS
- Portal do Simples Nacional
Aviso Legal: Este conteúdo possui finalidade educativa e informativa. A aplicação das regras do IBS e da CBS depende da legislação vigente, regulamentações, atos normativos e características específicas de cada operação. Para decisões tributárias específicas, recomenda-se análise profissional individualizada.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.