Introdução
O Pix transformou a maneira como os brasileiros transferem dinheiro.
Rápido, disponível a qualquer hora e integrado aos aplicativos das instituições financeiras, tornou-se uma das principais ferramentas para pagamentos e transferências.
Mas a mesma facilidade que torna o Pix conveniente também pode ser explorada por criminosos.
Na maioria dos golpes, o problema não está em uma falha estrutural do Pix, mas na utilização de engenharia social, manipulação psicológica, falsificação de informações, roubo de credenciais ou indução da própria vítima a autorizar uma transação.
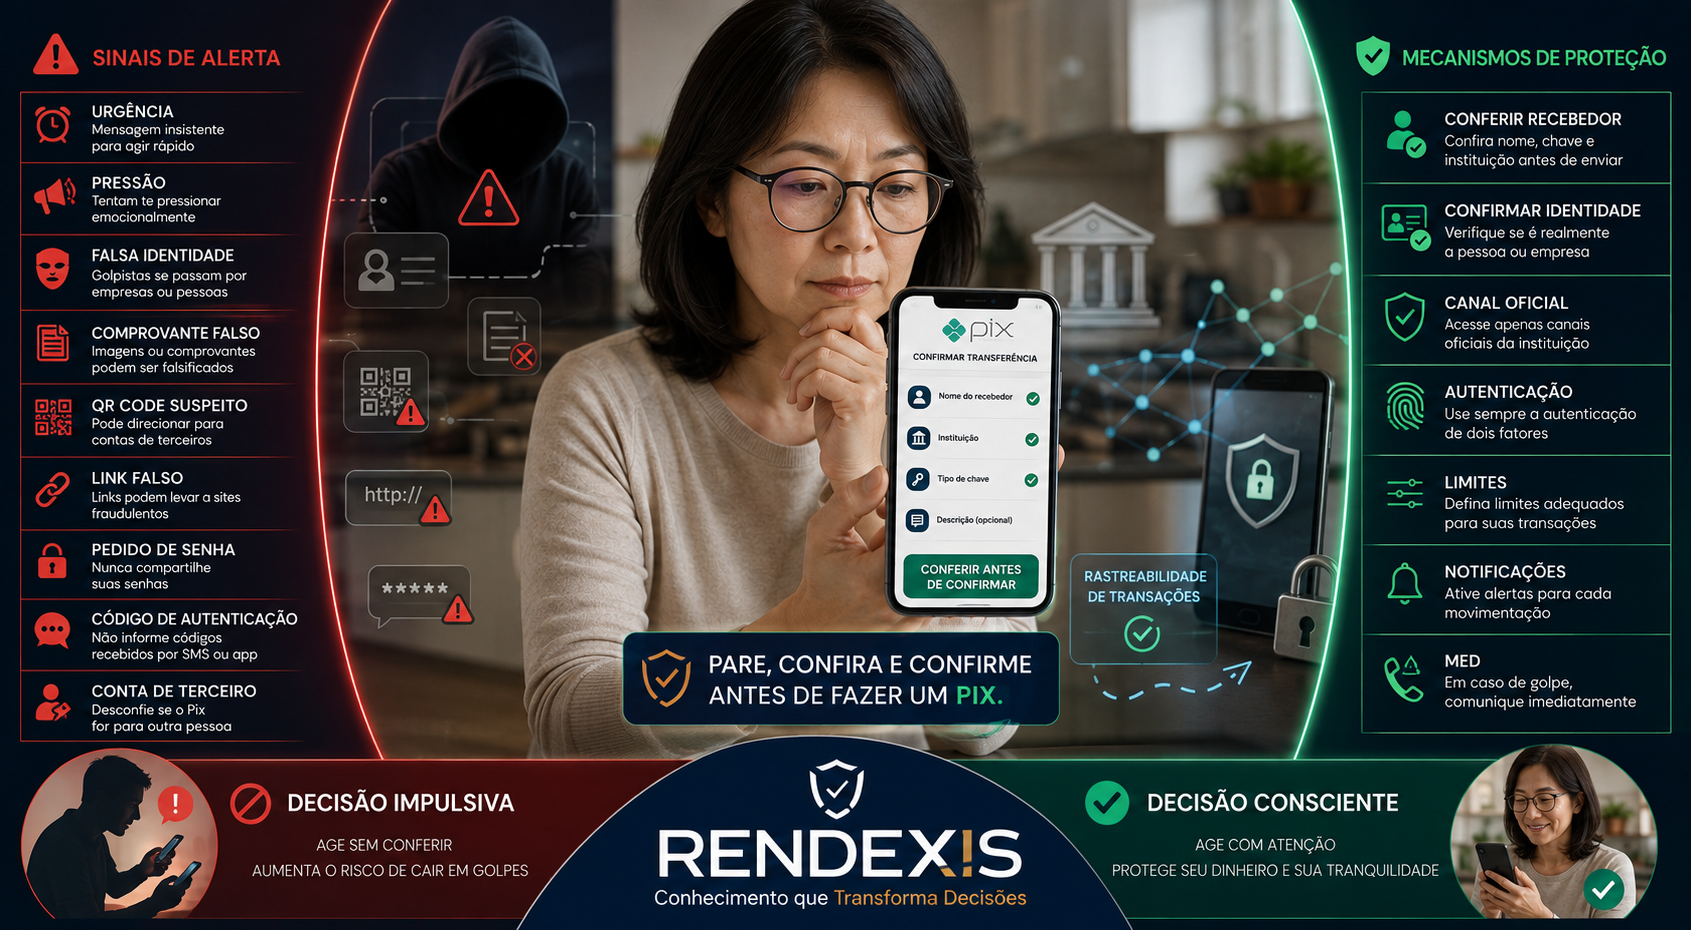
O Banco Central destaca que a segurança do Pix envolve autenticação do usuário, rastreabilidade das transações, tráfego seguro de informações e mecanismos de prevenção e tratamento de fraudes.
Isso significa que segurança não depende apenas do banco ou da tecnologia.
O comportamento do usuário também é uma camada fundamental de proteção.
Os golpes costumam explorar situações como:
- urgência;
- medo;
- pressão emocional;
- promessa de vantagem;
- falsa autoridade;
- relacionamento de confiança;
- oportunidade aparentemente imperdível;
- pedido de ajuda;
- problema financeiro urgente;
- falsa confirmação de pagamento.
Por isso, uma das principais regras de segurança financeira digital é simples:
Antes de confirmar um Pix, pare, confira e confirme.
Se uma pessoa desconhecida está pressionando você para agir imediatamente, isso já deve ser considerado um sinal de alerta.
E se você já realizou um Pix e acredita ter sido vítima de golpe, não espere.
O Banco Central orienta que a vítima entre em contato com sua instituição financeira o mais rapidamente possível e solicite a devolução pelo Mecanismo Especial de Devolução — MED, além de registrar um Boletim de Ocorrência.
O MED pode aumentar as possibilidades de recuperação dos recursos, mas não garante a devolução do dinheiro. A recuperação depende da análise do caso e da existência de recursos disponíveis nas contas envolvidas.
Este artigo apresenta como os golpes funcionam, quais são os sinais de alerta, como proteger sua conta, como verificar um pagamento e o que fazer imediatamente após uma fraude.
O que é o golpe do Pix?
O chamado golpe do Pix não representa uma única modalidade de fraude.
O termo é utilizado para identificar diferentes situações nas quais criminosos utilizam o Pix para obter dinheiro de maneira fraudulenta.
O golpe pode ocorrer por:
- mensagens;
- ligações telefônicas;
- redes sociais;
- aplicativos de relacionamento;
- anúncios falsos;
- sites fraudulentos;
- falsas lojas;
- falsas centrais de atendimento;
- perfis falsos;
- QR Codes adulterados;
- documentos falsificados;
- engenharia social;
- invasão de contas;
- roubo de credenciais.
Em muitos casos, o criminoso não precisa “invadir” o sistema bancário.
Ele procura convencer a própria vítima a realizar a transferência.
Esse ponto é fundamental.
Existem dois grandes grupos de situações
Fraude tecnológica
Quando ocorre, por exemplo, comprometimento de dispositivos, credenciais ou sistemas.
Engenharia social
Quando o criminoso manipula a vítima para que ela voluntariamente forneça informações ou autorize uma operação.
A engenharia social tornou-se especialmente relevante porque explora o comportamento humano.
Por que os golpes do Pix funcionam?
A resposta está menos na tecnologia e mais na psicologia.
Criminosos procuram criar situações nas quais a vítima:
- recebe uma informação inesperada;
- sente urgência;
- acredita na identidade do interlocutor;
- deixa de conferir os dados;
- realiza a operação rapidamente.
Imagine receber uma mensagem:
“Preciso que você faça esse Pix agora. É urgente.”
A reação natural pode ser ajudar.
O problema é que a urgência reduz o tempo disponível para raciocinar.
Por isso, golpes frequentemente utilizam palavras como:
- urgente;
- agora;
- imediatamente;
- última oportunidade;
- bloqueio;
- segurança;
- problema;
- emergência;
- prêmio;
- desconto;
- oportunidade.
O objetivo é fazer com que a emoção seja mais rápida que a análise.
A principal arma do golpista: a urgência
Uma das regras mais importantes da segurança financeira é:
Urgência financeira exige mais verificação, não menos.
Quanto maior a pressão para você transferir dinheiro imediatamente, maior deve ser sua cautela.
Um banco legítimo não precisa que você siga instruções de um desconhecido pelo WhatsApp para “proteger” sua conta.
Um familiar pode realmente precisar de ajuda, mas isso não significa que a mensagem recebida seja verdadeira.
Uma loja pode realmente estar vendendo um produto, mas uma oferta extremamente vantajosa merece verificação.
A urgência é utilizada para impedir a reflexão.
Como identificar um possível golpe?
Não existe um único sinal que confirme uma fraude.
Mas a combinação de vários sinais deve aumentar significativamente a atenção.
Observe:
1. Pressão para agir rapidamente
“Faça agora.”
2. Pedido inesperado
“Preciso que você transfira esse valor.”
3. Mudança de conta
“Não faça para a conta habitual. Faça para esta.”
4. Promessa exagerada
“Você vai ganhar muito dinheiro sem risco.”
5. Solicitação de senha
“Me informe sua senha para confirmar.”
6. Pedido de código de autenticação
“Me passe o código que acabou de chegar.”
7. Link suspeito
“Clique aqui para regularizar sua conta.”
8. QR Code inesperado
“Escaneie este código para receber o pagamento.”
9. Falsa autoridade
“Sou funcionário do banco.”
10. Informação que não pode ser confirmada
“Não desligue. Você precisa resolver isso agora.”
Quanto mais desses sinais aparecem simultaneamente, maior deve ser a desconfiança.
Golpe do falso familiar ou amigo
Esse é um dos golpes mais conhecidos.
O criminoso entra em contato fingindo ser:
- filho;
- filha;
- irmão;
- irmã;
- amigo;
- colega;
- parente.
A mensagem normalmente apresenta uma situação urgente.
Por exemplo:
“Troquei de número.”
ou:
“Meu celular quebrou.”
Depois surge o pedido:
“Preciso que você faça um Pix.”
O problema é que a pessoa pode realmente acreditar estar conversando com alguém conhecido.
Como verificar se é realmente seu familiar?
Não continue a conversa apenas pelo mesmo aplicativo.
Utilize outro meio de contato.
Por exemplo:
- telefone conhecido;
- ligação convencional;
- contato presencial;
- outro familiar;
- número já salvo anteriormente.
Não utilize apenas o número fornecido pelo suposto familiar.
O Banco Central recomenda confirmar diretamente pedidos de transferência enviados por aplicativos de mensagens, especialmente quando envolvem contas de terceiros.
E quando o golpista utiliza inteligência artificial?
A inteligência artificial acrescentou uma nova camada de complexidade aos golpes.
Criminosos podem utilizar ferramentas capazes de gerar:
- voz semelhante à de uma pessoa;
- imagens manipuladas;
- vídeos falsos;
- mensagens mais convincentes;
- perfis artificiais.
Isso significa que:
voz conhecida não é prova suficiente de identidade.
imagem conhecida não é prova suficiente de identidade.
A recomendação do Banco Central já considera esse risco ao alertar que vídeos e áudios produzidos com inteligência artificial podem simular voz e imagem de pessoas conhecidas.
A melhor proteção continua sendo a confirmação por um canal independente.
Golpe do falso funcionário do banco
Nesse golpe, o criminoso se apresenta como funcionário da instituição financeira.
Pode afirmar:
- que existe uma movimentação suspeita;
- que sua conta foi invadida;
- que existe uma tentativa de fraude;
- que seu cartão foi clonado;
- que uma transferência precisa ser cancelada;
- que é necessário fazer um procedimento de segurança.
Em seguida, pode solicitar:
- senha;
- código de autenticação;
- dados pessoais;
- acesso remoto;
- instalação de aplicativo;
- transferência de valores.
O objetivo é obter controle ou convencer a vítima a realizar uma operação.
Banco pede para você fazer um Pix para cancelar outro Pix?
Essa situação merece atenção máxima.
A lógica do golpe é criar a impressão de que o usuário precisa realizar uma nova operação para:
- cancelar;
- bloquear;
- proteger;
- estornar;
- validar;
- testar.
Não confunda uma orientação legítima apresentada dentro do aplicativo oficial com instruções recebidas de terceiros.
Se alguém ligar dizendo ser do banco:
encerre a ligação e procure o banco pelo canal oficial.
Utilize o aplicativo oficial ou o número disponível no cartão ou no site oficial da instituição.
Golpe do Pix errado
Esse golpe utiliza uma situação aparentemente legítima.
O criminoso afirma:
“Enviei um Pix para você por engano.”
Depois apresenta um comprovante e pede a devolução.
O problema é que o comprovante pode ser falso.
Ou pode existir realmente um Pix, mas o criminoso tenta fazer com que você devolva o dinheiro para outra conta.
O Banco Central orienta que, se realmente houver um Pix recebido por engano, o usuário verifique primeiro o extrato e utilize a funcionalidade de devolução do próprio Pix. Não deve aceitar a indicação de uma conta diferente para realizar a devolução.
Por que o golpe do Pix errado é perigoso?
Imagine:
- você recebe um Pix;
- alguém afirma que enviou por engano;
- pede que você devolva para outra conta;
- você faz a transferência;
- posteriormente, o verdadeiro remetente contesta a transação original ou utiliza mecanismos de fraude.
Você pode acabar envolvido em uma situação muito mais complexa.
Por isso:
Nunca devolva um Pix supostamente recebido por engano para uma conta diferente daquela que originou a transferência.
Primeiro verifique o extrato.
Depois utilize a função oficial de devolução, quando cabível.
Comprovante de Pix não significa dinheiro recebido
Esse é um dos cuidados mais importantes para comerciantes, profissionais autônomos e pequenos empresários.
Um criminoso pode apresentar:
- imagem;
- PDF;
- captura de tela;
- comprovante editado;
- comprovante de agendamento.
Mas uma imagem não é o saldo da sua conta.
A regra é:
Venda realizada não deve ser considerada paga apenas porque alguém mostrou um comprovante.
Confirme o crédito no:
- aplicativo bancário;
- extrato;
- sistema oficial de recebimento.
Se o dinheiro não aparece, não entregue o produto ou serviço apenas com base em um comprovante apresentado pelo cliente.
Pix agendado não é Pix concluído
Outro cuidado importante é diferenciar:
Pix realizado
de
Pix agendado.
Um pagamento pode estar programado para uma data futura e ainda não representar dinheiro disponível para o recebedor.
Por isso, comerciantes devem conferir o crédito efetivo.
A regra prática é simples:
Comprovante apresentado pelo pagador não substitui a confirmação do crédito no sistema do recebedor.
Golpe da falsa venda
Nesse golpe, o criminoso cria uma oferta aparentemente legítima.
Pode utilizar:
- redes sociais;
- marketplaces;
- sites;
- grupos de mensagens;
- anúncios.
O produto pode ser:
- celular;
- computador;
- veículo;
- eletrodoméstico;
- ingresso;
- serviço;
- investimento;
- produto importado.
O preço geralmente aparece como grande oportunidade.
O objetivo é induzir o comprador a pagar antes de verificar o vendedor.
Como analisar uma oferta antes de fazer Pix?
Pergunte:
- Quem está vendendo?
- Existe empresa identificável?
- O CNPJ pode ser verificado?
- O site é oficial?
- O endereço existe?
- O telefone é verificável?
- O preço é compatível com o mercado?
- O nome do recebedor corresponde ao vendedor?
- A conta pertence à empresa?
- Existem reclamações relevantes?
- A oferta exige pagamento imediato?
Se houver inconsistências, pare.
Uma boa oportunidade não deixa de existir porque você precisa de alguns minutos para verificar.
Golpe do QR Code
O QR Code facilita pagamentos, mas também pode ser utilizado para direcionar a vítima para uma transação diferente daquela que ela imaginava realizar.
Antes de confirmar:
confira os dados apresentados pelo aplicativo.
Observe:
- nome do recebedor;
- instituição;
- valor;
- descrição, quando disponível;
- demais informações exibidas.
O Banco Central estabelece mecanismos para que o usuário possa conferir os dados da chave e do recebedor antes da confirmação.
Nunca confirme um Pix sem conferir o recebedor
Esse é um hábito simples que pode evitar muitos problemas.
Antes de tocar em:
CONFIRMAR
pare alguns segundos.
Verifique:
Quem receberá?
Qual instituição?
Qual valor?
Essa pessoa ou empresa é realmente quem deveria receber?
Essa pequena pausa cria uma barreira contra decisões impulsivas.
Golpe do falso investimento
Esse golpe merece atenção especial no contexto de educação financeira.
O criminoso promete:
- rentabilidade elevada;
- lucro rápido;
- retorno garantido;
- oportunidade exclusiva;
- investimento sem risco;
- arbitragem;
- robô automático;
- criptomoeda “promissora”;
- operação secreta;
- grupo VIP.
O pedido normalmente termina com:
“Faça um Pix para começar.”
Sinal de alerta
Rentabilidade elevada + risco supostamente zero + urgência = combinação perigosa.
Nenhum investimento legítimo deve ser avaliado apenas pela promessa de retorno.
Golpe da falsa oportunidade financeira
Alguns criminosos se aproveitam do interesse das pessoas por:
- investimentos;
- criptomoedas;
- ações;
- forex;
- apostas;
- renda extra;
- inteligência artificial;
- empreendedorismo.
A vítima é atraída para uma plataforma ou grupo.
Depois é incentivada a enviar dinheiro.
Em alguns casos, a plataforma mostra supostos lucros.
Quando a vítima tenta retirar o dinheiro, aparecem novas exigências.
Por exemplo:
- taxa;
- imposto;
- comissão;
- desbloqueio;
- garantia;
- depósito adicional.
Esse comportamento é um forte sinal de alerta.
Golpe da falsa central de atendimento
O criminoso pode criar:
- número de telefone falso;
- perfil falso;
- site falso;
- anúncio falso;
- atendimento por aplicativo.
A vítima acredita que está falando com uma instituição legítima.
Depois fornece informações ou realiza uma transferência.
A orientação mais segura é:
Nunca utilize um canal recebido inesperadamente para resolver um problema bancário.
Procure você mesmo o canal oficial.
Phishing e roubo de informações
Phishing é uma técnica utilizada para induzir a vítima a fornecer informações por meio de páginas, mensagens ou comunicações fraudulentas.
Pode envolver:
- links;
- e-mails;
- SMS;
- mensagens em redes sociais;
- páginas falsas.
O criminoso pode tentar obter:
- senha;
- código;
- dados pessoais;
- informações bancárias;
- credenciais.
O principal mecanismo de proteção é não confiar no link recebido.
Abra diretamente o aplicativo ou site oficial.
Golpes por WhatsApp
O WhatsApp é frequentemente utilizado como canal de engenharia social.
O golpista pode:
- utilizar perfil falso;
- clonar ou simular identidade;
- fingir ser familiar;
- fingir ser empresa;
- oferecer produtos;
- enviar links;
- solicitar pagamentos.
A regra da RENDEXIS é:
WhatsApp é canal de comunicação; não é prova de identidade.
A identidade precisa ser confirmada por outro meio quando houver solicitação financeira.
Como proteger o celular?
O celular tornou-se uma espécie de agência bancária pessoal.
Por isso, deve ser tratado como um dispositivo financeiro.
Algumas medidas são fundamentais:
- mantenha o sistema atualizado;
- mantenha o aplicativo bancário atualizado;
- utilize bloqueio de tela;
- use biometria quando disponível;
- não compartilhe senhas;
- não instale aplicativos desconhecidos;
- não permita acesso remoto sem necessidade;
- evite clicar em links suspeitos;
- não deixe o celular desbloqueado;
- evite utilizar redes públicas desconhecidas para operações sensíveis.
Senha do banco não deve ser compartilhada
Nunca informe:
- senha;
- PIN;
- código de autenticação;
- token;
- código recebido por SMS;
- código de aplicativo;
- códigos de recuperação.
Mesmo que a pessoa diga:
“Sou do banco.”
Mesmo que ela conheça:
- seu nome;
- CPF;
- endereço;
- últimos números do cartão.
Essas informações podem ter sido obtidas de diferentes fontes.
Conhecer alguns dados pessoais não comprova identidade.
A autenticação protege, mas não substitui a atenção
Biometria, senhas, reconhecimento facial e outros mecanismos aumentam a segurança.
O Banco Central considera a autenticação do usuário uma das dimensões da segurança do Pix.
Mas existe uma diferença fundamental:
Sistema comprometido
Alguém consegue acessar sua conta sem autorização.
Usuário enganado
O próprio usuário autoriza uma operação porque acredita que ela é legítima.
A autenticação pode confirmar que é realmente você quem está realizando a operação.
Ela não consegue necessariamente saber se você foi enganado.
Por isso, segurança tecnológica e educação financeira precisam caminhar juntas.
Limites do Pix como camada de proteção
Os limites de transação podem funcionar como uma barreira adicional.
O Banco Central determina que as instituições ofereçam mecanismos para que usuários ajustem limites do Pix, inclusive reduzindo-os imediatamente; aumentos estão sujeitos às regras e aos prazos da instituição.
Para quem não utiliza valores elevados no cotidiano, avaliar limites compatíveis com sua realidade pode reduzir a exposição financeira em determinadas situações.
Não existe um percentual universalmente adequado.
A decisão deve considerar:
- rotina;
- pagamentos;
- necessidade de liquidez;
- perfil de utilização;
- segurança.
Contas diferentes podem aumentar a organização financeira
Algumas pessoas preferem separar:
- conta para despesas;
- conta para investimentos;
- conta empresarial;
- conta para reserva financeira.
Não existe uma regra universal.
Mas a separação pode facilitar:
- controle;
- organização;
- identificação de movimentações;
- limitação de exposição.
O importante é manter acompanhamento regular.
Ative notificações das movimentações
Configure notificações sempre que a instituição permitir.
Assim, você pode perceber rapidamente:
- Pix realizado;
- Pix recebido;
- tentativa de acesso;
- alteração cadastral;
- movimentação incomum.
Quanto menor o intervalo entre o evento e a descoberta, maior a capacidade de reação.
Acompanhe seu extrato
Não basta olhar o saldo.
Confira periodicamente:
- Pix enviados;
- Pix recebidos;
- transferências;
- pagamentos;
- débitos;
- alterações relevantes.
Uma movimentação desconhecida deve ser investigada imediatamente.
Consulte o Registrato
O Banco Central disponibiliza o Registrato, que permite ao cidadão consultar informações sobre seus relacionamentos financeiros.
Em situações envolvendo problemas de conta ou suspeita de fraude, o próprio Banco Central orienta verificar o Relatório de Contas e Relacionamentos — CCS e o Relatório de Chaves Pix.
Essa ferramenta pode ajudar a identificar:
- instituições com as quais você possui relacionamento;
- chaves Pix;
- informações que mereçam verificação.
O que é o Mecanismo Especial de Devolução — MED?
O Mecanismo Especial de Devolução — MED é um mecanismo criado especificamente para facilitar a devolução de recursos em situações de fraude, golpe ou crime envolvendo Pix.
Ele não significa que todo Pix poderá ser cancelado.
O MED possui regras específicas.
O Banco Central informa que o pedido deve ser feito à instituição financeira e que, em situações de fraude, os recursos disponíveis na conta do recebedor podem ser bloqueados para análise.
Como funciona o MED?
De forma simplificada:
Você identifica o golpe
↓
Contesta imediatamente a transação pelo aplicativo da instituição
↓
O pedido entra no fluxo do MED
↓
Os recursos disponíveis podem ser bloqueados
↓
As instituições analisam o caso
↓
Se a fraude for confirmada, pode ocorrer devolução
A recuperação pode ser:
- integral;
- parcial;
- inexistente.
Tudo depende das circunstâncias e da existência de recursos disponíveis.
O MED garante a devolução?
Não.
Essa informação precisa ser enfatizada.
O MED aumenta as possibilidades de recuperação, mas não representa um seguro contra golpes.
O próprio Banco Central alerta que a devolução depende da análise e da existência de saldo disponível na conta do fraudador ou de outros envolvidos.
Por isso:
Prevenção continua sendo mais importante do que recuperação.
Qual é o prazo para solicitar o MED?
Segundo as regras informadas pelo Banco Central, a vítima pode solicitar a devolução à sua instituição em até 80 dias após a transação, nos casos abrangidos pelo mecanismo.
Mas isso não significa que a vítima deva esperar.
Pelo contrário:
Quanto mais rápido o golpe for comunicado, maiores podem ser as possibilidades de bloquear recursos ainda disponíveis.
O Banco Central recomenda agir imediatamente.
O que acontece depois da contestação?
As instituições analisam a situação.
O Banco Central informa que o caso é analisado pelas instituições envolvidas e, se for constatada fraude, pode ocorrer devolução integral ou parcial conforme os recursos disponíveis.
Se não houver saldo suficiente, o mecanismo prevê monitoramento e possibilidade de devoluções parciais quando recursos forem identificados, dentro das condições e prazos estabelecidos pelas regras.
O que é o botão de contestação do Pix?
O Banco Central implementou o autoatendimento do MED, conhecido como “botão de contestação”.
A funcionalidade permite contestar uma transação Pix diretamente pelo aplicativo da instituição nos casos de fraude, golpe ou coerção, sem depender inicialmente de atendimento humano.
A finalidade é acelerar o processo.
Isso é importante porque:
dinheiro transferido pode ser rapidamente movimentado pelo fraudador.
Quanto mais rápida a comunicação, maior a possibilidade de os recursos ainda estarem disponíveis para bloqueio.
Quando o MED não se aplica?
O mecanismo não deve ser confundido com um instrumento para cancelar qualquer pagamento.
O Banco Central informa que o MED não se aplica, por exemplo, a:
- desacordo comercial;
- arrependimento;
- Pix enviado para a pessoa errada por erro do próprio pagador;
- situações envolvendo terceiro de boa-fé.
Por isso, é importante diferenciar:
fraude
de
erro
e de
disputa comercial.
Exemplo: Pix enviado para a pessoa errada
Imagine que você digitou uma chave incorreta.
O dinheiro foi para outra pessoa.
Isso não significa automaticamente que ocorreu fraude.
O MED não é destinado a corrigir esse tipo de erro do usuário.
Nesse caso, o procedimento adequado é entrar em contato com sua instituição e buscar a solução aplicável.
A prevenção começa antes da confirmação:
Confira os dados do recebedor antes de autorizar.
O que fazer imediatamente após cair em um golpe?
Esta é uma das partes mais importantes do artigo.
Se você acredita que caiu em um golpe:
1. Pare imediatamente a comunicação com o golpista
Não envie mais dinheiro.
Não forneça mais informações.
Não siga novas instruções.
2. Entre em contato com seu banco
Utilize o aplicativo ou canal oficial.
3. Conteste a transação
Solicite o MED quando o caso estiver dentro das hipóteses aplicáveis.
4. Registre um Boletim de Ocorrência
Guarde o número e todos os documentos.
5. Preserve as provas
Não apague:
- mensagens;
- números;
- e-mails;
- comprovantes;
- capturas de tela;
- links;
- dados bancários;
- informações da transação.
6. Monitore a conta
Observe novas movimentações.
7. Se necessário, procure o Banco Central, Procon ou Poder Judiciário
O Banco Central orienta essas alternativas quando a situação não é resolvida pela instituição.
Se o golpista teve acesso à minha conta?
A situação é ainda mais urgente.
Entre imediatamente em contato com a instituição financeira.
Solicite orientação sobre:
- bloqueio;
- alteração de senha;
- encerramento de sessões;
- troca de credenciais;
- bloqueio de cartões;
- revisão de dispositivos;
- contestação das transações.
Também avalie o dispositivo utilizado.
Se houver suspeita de aplicativo malicioso, procure suporte técnico confiável antes de continuar utilizando o aparelho para operações financeiras.
E se eu entreguei minha senha?
Altere a senha imediatamente pelos canais oficiais.
Não utilize a mesma senha em outros serviços.
Se a mesma senha for utilizada em:
- e-mail;
- redes sociais;
- lojas;
- outros bancos;
altere também essas credenciais.
Uma senha comprometida pode representar risco além da conta bancária.
E se eu entreguei um código recebido por SMS?
Trate como incidente de segurança.
Entre em contato com a instituição imediatamente.
O código de autenticação pode ser utilizado para validar operações.
Nunca forneça códigos recebidos para terceiros.
E se eu instalei um aplicativo a pedido do suposto banco?
Essa situação exige cuidado adicional.
Não continue seguindo as instruções do contato suspeito.
Desconecte-se da comunicação.
Procure o banco por canal oficial.
Se necessário:
- remova aplicativos desconhecidos;
- atualize o sistema;
- revise permissões;
- altere senhas usando um dispositivo confiável;
- procure suporte técnico.
Como proteger pessoas idosas contra golpes?
Pessoas idosas podem ser especialmente vulneráveis a golpes baseados em confiança, urgência e autoridade.
A proteção não deve ser baseada apenas em “ter cuidado”.
É melhor estabelecer procedimentos familiares.
Por exemplo:
Nenhum Pix acima de determinado valor deve ser feito sem conversar previamente com outro familiar.
Isso não é uma regra universal.
É uma estratégia de governança financeira familiar.
Também é importante explicar que:
- banco não precisa de senha;
- banco não pede código de autenticação;
- familiar pode ter número diferente;
- voz pode ser simulada por IA;
- comprovante não significa recebimento.
Como proteger empresários e pequenos negócios?
Empresas também estão expostas.
Alguns cuidados são particularmente importantes.
Antes de entregar uma mercadoria
Confirme o crédito na conta.
Antes de devolver um valor
Confirme a origem da transação.
Antes de alterar dados bancários de fornecedor
Confirme por outro canal.
Antes de pagar uma cobrança
Confirme beneficiário e instituição.
Antes de aceitar uma solicitação urgente
Valide com o responsável.
Empresas devem ter processos, não apenas confiança.
Golpe do fornecedor que “mudou de banco”
Imagine que uma empresa recebe uma mensagem:
“A partir de hoje, os pagamentos devem ser feitos nesta nova conta.”
Esse tipo de mudança não deve ser aceito apenas por e-mail ou WhatsApp.
Confirme:
- por telefone conhecido;
- com o responsável financeiro;
- com documento formal;
- pelo canal tradicional do fornecedor.
Esse procedimento reduz o risco de fraude.
Separação de funções ajuda na segurança
Empresas podem estabelecer regras como:
Uma pessoa cadastra o fornecedor.
Outra pessoa autoriza o pagamento.
Outra confere o extrato.
Quanto maior a operação, maior a importância de controles internos.
Isso é especialmente relevante para:
- empresas;
- escritórios;
- condomínios;
- associações;
- produtores rurais;
- profissionais que movimentam valores elevados.
Como verificar uma empresa antes de fazer Pix?
Antes de pagar uma empresa desconhecida:
- verifique o CNPJ;
- confira a razão social;
- confirme o nome do recebedor;
- pesquise o endereço;
- procure canais oficiais;
- analise a reputação;
- desconfie de preços incompatíveis;
- confirme a política de pagamento.
Se a empresa afirma ser uma pessoa jurídica, mas o pagamento precisa ser feito para uma pessoa física sem explicação convincente:
pare e investigue.
A conta de terceiro é um sinal de alerta?
Pode ser.
Não significa automaticamente que seja fraude.
Existem situações legítimas em que uma empresa utiliza estruturas diferentes de recebimento.
Mas uma solicitação inesperada para pagar:
“na conta do meu irmão”
ou:
“na conta do funcionário”
merece confirmação.
O Banco Central também alerta para o risco de contas utilizadas como instrumentos de fraude, incluindo as chamadas contas “laranja”.
O que são contas “laranja”?
São contas utilizadas para movimentar recursos em nome de uma pessoa que pode não ser a beneficiária real da operação ou que participa de uma estrutura utilizada para ocultar a origem ou destino dos recursos.
O usuário comum não precisa identificar tecnicamente toda a estrutura.
O importante é reconhecer sinais de alerta:
- pagamento para pessoa diferente do vendedor;
- mudança inesperada de beneficiário;
- conta de terceiro;
- pressão para não fazer perguntas;
- explicações inconsistentes.
Por que conferir o nome do recebedor é tão importante?
O Pix permite identificar informações do recebedor antes da confirmação.
Essa etapa deve ser tratada como um verdadeiro “último controle”.
Antes de confirmar:
pare.
leia.
compare.
confirme.
O Banco Central reforça a importância da conferência dos dados do beneficiário antes da confirmação da transação.
A segurança do Pix começa antes do aplicativo
Segurança financeira não é apenas tecnologia.
Ela envolve:
Tecnologia
- autenticação;
- criptografia;
- monitoramento;
- controles antifraude.
Instituições
- mecanismos de prevenção;
- bloqueios;
- análise de transações;
- compartilhamento de informações.
Usuário
- conferência;
- senhas;
- cuidado com links;
- controle emocional;
- verificação da identidade.
A proteção funciona melhor quando essas três camadas trabalham juntas.
O que nunca fazer em uma situação suspeita
Nunca:
- informe sua senha;
- informe códigos de autenticação;
- entregue seu celular desbloqueado;
- permita acesso remoto sem necessidade;
- faça Pix para “testar” sua conta;
- faça Pix para “cancelar” outro;
- clique em links suspeitos;
- devolva Pix para outra conta indicada por desconhecido;
- confie apenas em comprovante;
- aceite pressão para agir imediatamente.
A regra dos cinco minutos
Quando alguém pedir dinheiro com urgência:
pare por cinco minutos.
Use esse tempo para:
- respirar;
- verificar a identidade;
- conferir a conta;
- consultar o extrato;
- procurar o canal oficial.
Golpes dependem frequentemente de decisões rápidas.
Cinco minutos podem ser suficientes para quebrar a sequência psicológica criada pelo criminoso.
A regra dos dois canais
Para qualquer pedido financeiro inesperado:
confirme por um segundo canal independente.
Exemplo:
Mensagem no WhatsApp → ligação.
E-mail → telefone.
Ligação → aplicativo oficial.
Mensagem de fornecedor → contato conhecido.
Pedido de familiar → outro familiar.
Essa simples regra reduz significativamente a dependência de uma única fonte de informação.
Checklist antes de fazer um Pix
Antes de confirmar:
- Sei exatamente para quem estou enviando?
- Conheço o recebedor?
- O nome exibido corresponde à pessoa ou empresa?
- O valor está correto?
- A instituição financeira está correta?
- Estou pagando pelo canal oficial?
- A operação foi solicitada por alguém conhecido?
- Confirmei a identidade?
- Existe urgência incomum?
- Existe promessa de ganho ou vantagem?
- Alguém pediu minha senha?
- Alguém pediu código de autenticação?
- O pagamento está sendo feito para terceiro?
- A situação faz sentido?
Se alguma resposta importante for “não”:
não confirme ainda.
Checklist para empresas
Antes de realizar pagamentos:
- Beneficiário conferido.
- CNPJ conferido.
- Conta bancária validada.
- Solicitação confirmada por canal independente.
- Alterações cadastrais verificadas.
- Comprovante arquivado.
- Responsável pelo pagamento identificado.
- Dupla conferência para valores relevantes.
- Extrato monitorado.
- Procedimento de emergência definido.
Checklist se você caiu em um golpe
- Parei o contato com o criminoso.
- Não enviei mais dinheiro.
- Entrei em contato com o banco.
- Contestei a transação.
- Solicitei o MED quando aplicável.
- Registrei Boletim de Ocorrência.
- Guardei comprovantes.
- Guardei mensagens.
- Guardei números de telefone.
- Guardei links e dados bancários.
- Troquei senhas comprometidas.
- Verifiquei outros dispositivos.
- Monitorei a conta.
- Consultei o Registrato, se necessário.
Exemplo prático — Maria recebe uma mensagem do filho
Maria recebe:
“Mãe, troquei de número. Preciso que você faça um Pix agora.”
Ela quase realiza a transferência.
Mas lembra da regra:
pedido financeiro inesperado precisa ser confirmado.
Ela liga para o número antigo do filho.
Ele atende.
Não havia pedido nenhum.
O que salvou Maria?
Não foi um aplicativo.
Não foi um antivírus.
Foi:
pausa + confirmação + controle emocional.
Exemplo prático — João vende um celular
João anuncia um celular.
O comprador envia um comprovante de Pix.
João entrega o aparelho.
Depois percebe que o valor não entrou na conta.
O comprovante era falso.
O erro
João confiou em uma imagem.
O procedimento correto
Confirmar o crédito diretamente no aplicativo ou extrato.
Exemplo prático — Ana recebe um Pix inesperado
Ana recebe um Pix.
Poucos minutos depois, alguém liga:
“Enviei errado. Devolva para esta outra conta.”
Ana verifica o extrato.
O Pix realmente existe.
Mas ela não envia para a conta indicada.
Ela utiliza a funcionalidade oficial de devolução, quando aplicável.
Essa é a orientação do Banco Central para situações de Pix recebido por engano.
Exemplo prático — Carlos recebe uma ligação do banco
O suposto funcionário afirma:
“Detectamos uma fraude em sua conta.”
Carlos fica assustado.
O atendente pede:
“Faça um Pix para esta conta de segurança.”
Carlos encerra a ligação.
Abre o aplicativo oficial.
Não existe nenhuma solicitação.
A decisão correta
Não seguir instruções recebidas durante uma ligação suspeita.
O erro mais caro: acreditar que “comigo não acontece”
Fraudes não atingem apenas pessoas desatentas.
Podem atingir:
- empresários;
- contadores;
- economistas;
- investidores;
- profissionais de tecnologia;
- pessoas com grande experiência financeira.
O golpista não precisa convencer a vítima de que ele é inteligente.
Precisa apenas encontrar um momento de:
- distração;
- medo;
- pressa;
- confiança;
- oportunidade.
Por isso, segurança deve ser um processo.
Educação financeira também é segurança digital
Educação financeira não significa apenas:
- economizar;
- investir;
- controlar gastos.
Também significa:
proteger o dinheiro que você já conquistou.
Um patrimônio pode ser construído durante anos e perdido em uma única transferência fraudulenta.
Por isso, segurança financeira deve fazer parte do planejamento patrimonial.
Golpes também podem atingir investidores
Investidores estão expostos a golpes específicos.
Criminosos podem utilizar:
- falsas corretoras;
- falsos assessores;
- grupos de investimentos;
- falsos analistas;
- promessas de rentabilidade;
- plataformas falsas;
- falsas oportunidades de ações;
- criptomoedas fraudulentas.
Antes de enviar dinheiro:
verifique a instituição, o produto e o destinatário.
Nunca confunda:
aparência profissional
com
legitimidade.
Como desconfiar de uma promessa de investimento?
Observe cinco elementos:
Retorno
É muito acima do mercado?
Risco
Dizem que não existe risco?
Liquidez
Prometem resgate imediato?
Pressão
Dizem que a oportunidade termina hoje?
Destinatário
Pedem Pix para uma pessoa física?
Quanto mais dessas características aparecem juntas, maior deve ser a cautela.
O que fazer quando alguém promete retorno garantido?
Pare.
Investimentos possuem riscos.
Mesmo produtos financeiros considerados conservadores apresentam características, riscos e condições específicas.
Uma promessa de:
“lucro garantido”
não deve ser aceita sem investigação.
A decisão racional começa com a pergunta:
Quem está oferecendo?
Depois:
Qual produto está sendo oferecido?
E:
Qual instituição está recebendo meu dinheiro?
Como criar uma rotina de segurança financeira?
Uma rotina simples pode incluir:
Diariamente
Conferir notificações relevantes.
Semanalmente
Verificar movimentações.
Mensalmente
Revisar extratos e relacionamentos financeiros.
Periodicamente
Atualizar:
- senhas;
- dispositivos;
- aplicativos;
- limites;
- contatos de emergência.
A segurança melhora quando se transforma em hábito.
A segurança do Pix está evoluindo
O Banco Central vem aperfeiçoando continuamente os mecanismos de segurança do Pix.
Entre os mecanismos existentes estão:
- autenticação;
- rastreabilidade;
- criptografia;
- bloqueio cautelar;
- MED;
- marcação de fraude;
- consulta de informações relacionadas às chaves;
- cadastro de dispositivos;
- compartilhamento de informações para prevenção de fraudes.
O sistema também passou a contar com o autoatendimento do MED, tornando a contestação mais rápida e digital.
Isso demonstra que a segurança do Pix é um processo contínuo.
Mas nenhuma tecnologia elimina completamente o risco
Essa é uma conclusão importante.
Um sistema pode ser tecnicamente seguro.
Ainda assim, uma pessoa pode ser convencida a:
- fornecer sua senha;
- informar um código;
- autorizar uma transferência;
- comprar um produto inexistente;
- enviar dinheiro para um golpista.
Portanto:
Tecnologia reduz riscos. Conhecimento reduz vulnerabilidades comportamentais.
As duas coisas são necessárias.
O que diferencia prevenção de recuperação?
Prevenção
Evitar que o dinheiro seja enviado.
Recuperação
Tentar recuperar depois que o dinheiro foi enviado.
A prevenção costuma ser mais eficiente.
Por isso:
confira antes de confirmar.
Não espere depender do MED.
O princípio da pausa financeira
A RENDEXIS recomenda uma regra simples para operações financeiras:
Quanto maior a urgência, maior deve ser o tempo de verificação.
Isso vale para:
- Pix;
- investimentos;
- compras;
- empréstimos;
- renegociações;
- transferências;
- pagamentos empresariais.
O golpista quer velocidade.
O consumidor inteligente cria tempo.
Principais erros que facilitam golpes
Evite:
- confiar apenas na foto do perfil;
- acreditar apenas na voz;
- confiar em comprovante;
- aceitar pressão;
- clicar em links;
- fornecer códigos;
- informar senhas;
- pagar para terceiros sem confirmação;
- devolver Pix para outra conta;
- fazer investimento por indicação desconhecida;
- ignorar inconsistências.
Conclusão
O Pix é uma ferramenta de pagamento extremamente importante para a economia brasileira.
Sua rapidez, disponibilidade e facilidade de utilização transformaram a maneira como pessoas e empresas movimentam dinheiro.
Mas velocidade também exige responsabilidade.
O principal risco não está necessariamente em uma falha do Pix.
Muitas fraudes acontecem porque o criminoso consegue manipular a vítima.
Ele cria uma história.
Produz urgência.
Assume uma identidade.
Apresenta uma falsa oportunidade.
Gera medo.
E tenta impedir que a vítima pare para conferir.
Por isso, a melhor defesa é desenvolver uma rotina de segurança.
Antes de confirmar qualquer Pix:
pare.
confira o recebedor.
confira o valor.
confirme a identidade.
desconfie de urgência.
não compartilhe senhas ou códigos.
não confie apenas em comprovantes.
utilize canais oficiais.
E, se o golpe acontecer:
aja imediatamente.
Entre em contato com a instituição financeira, conteste a transação e solicite o MED quando aplicável. Registre o Boletim de Ocorrência e preserve todas as provas. O Banco Central orienta que a comunicação seja feita o mais rapidamente possível.
O MED aumenta as possibilidades de recuperação, mas não garante que o dinheiro será devolvido.
Por isso, prevenção continua sendo a principal estratégia.
A segurança financeira não termina quando o dinheiro chega à sua conta.
Ela continua em cada:
clique, senha, pagamento, transferência e decisão.
E esse é um dos princípios centrais da educação financeira:
Não basta saber ganhar, economizar e investir dinheiro. É preciso saber protegê-lo.
Dica RENDEXIS
O golpista precisa que você decida rápido. Você precisa apenas de alguns segundos para decidir melhor.
Antes de confirmar um Pix, transforme a conferência em um hábito:
QUEM RECEBE?
QUANTO RECEBE?
POR QUE ESTOU PAGANDO?
QUEM PEDIU?
COMO CONFIRMEI A IDENTIDADE?
Se alguma resposta não estiver clara:
não confirme ainda.
Checklist RENDEXIS — Proteção contra Golpes do Pix
Antes da transferência
- Conferir nome do recebedor.
- Conferir instituição financeira.
- Conferir valor.
- Confirmar identidade do solicitante.
- Desconfiar de urgência.
- Evitar links desconhecidos.
- Nunca fornecer senha.
- Nunca fornecer código de autenticação.
- Não confiar apenas em comprovante.
- Confirmar pagamentos relevantes por canal independente.
Segurança da conta
- Celular protegido por senha ou biometria.
- Aplicativo bancário atualizado.
- Sistema operacional atualizado.
- Notificações ativadas.
- Limites do Pix revisados.
- Aplicativos desconhecidos removidos.
- Senhas não compartilhadas.
- Extrato acompanhado regularmente.
Se ocorrer um golpe
- Interromper o contato.
- Não enviar mais dinheiro.
- Contatar o banco imediatamente.
- Acionar o MED quando aplicável.
- Registrar Boletim de Ocorrência.
- Guardar comprovantes.
- Guardar mensagens.
- Guardar números e links.
- Alterar credenciais comprometidas.
- Monitorar a conta.
- Procurar o Banco Central, Procon ou Poder Judiciário quando necessário.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- Educação Financeira para Iniciantes
- Como Funciona o Pix
- Conta Corrente ou Conta Digital: Qual a Diferença?
- Como Funciona o Cartão de Crédito
- Como Criar uma Reserva de Emergência
- Como Proteger seu Patrimônio
- Como Identificar Golpes Financeiros
- Segurança Digital para Investidores
- Como Investir com Segurança
- Como Evitar Fraudes em Investimentos
Fontes Oficiais
As informações operacionais e regulatórias sobre segurança do Pix devem ser consultadas prioritariamente nas fontes oficiais do Banco Central do Brasil.
- Banco Central do Brasil — Segurança no Pix
- Banco Central — O que fazer em caso de golpe
- Banco Central — Mecanismo Especial de Devolução
- Banco Central — Dicas para evitar golpes
- Banco Central — Botão de contestação
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.