Introdução
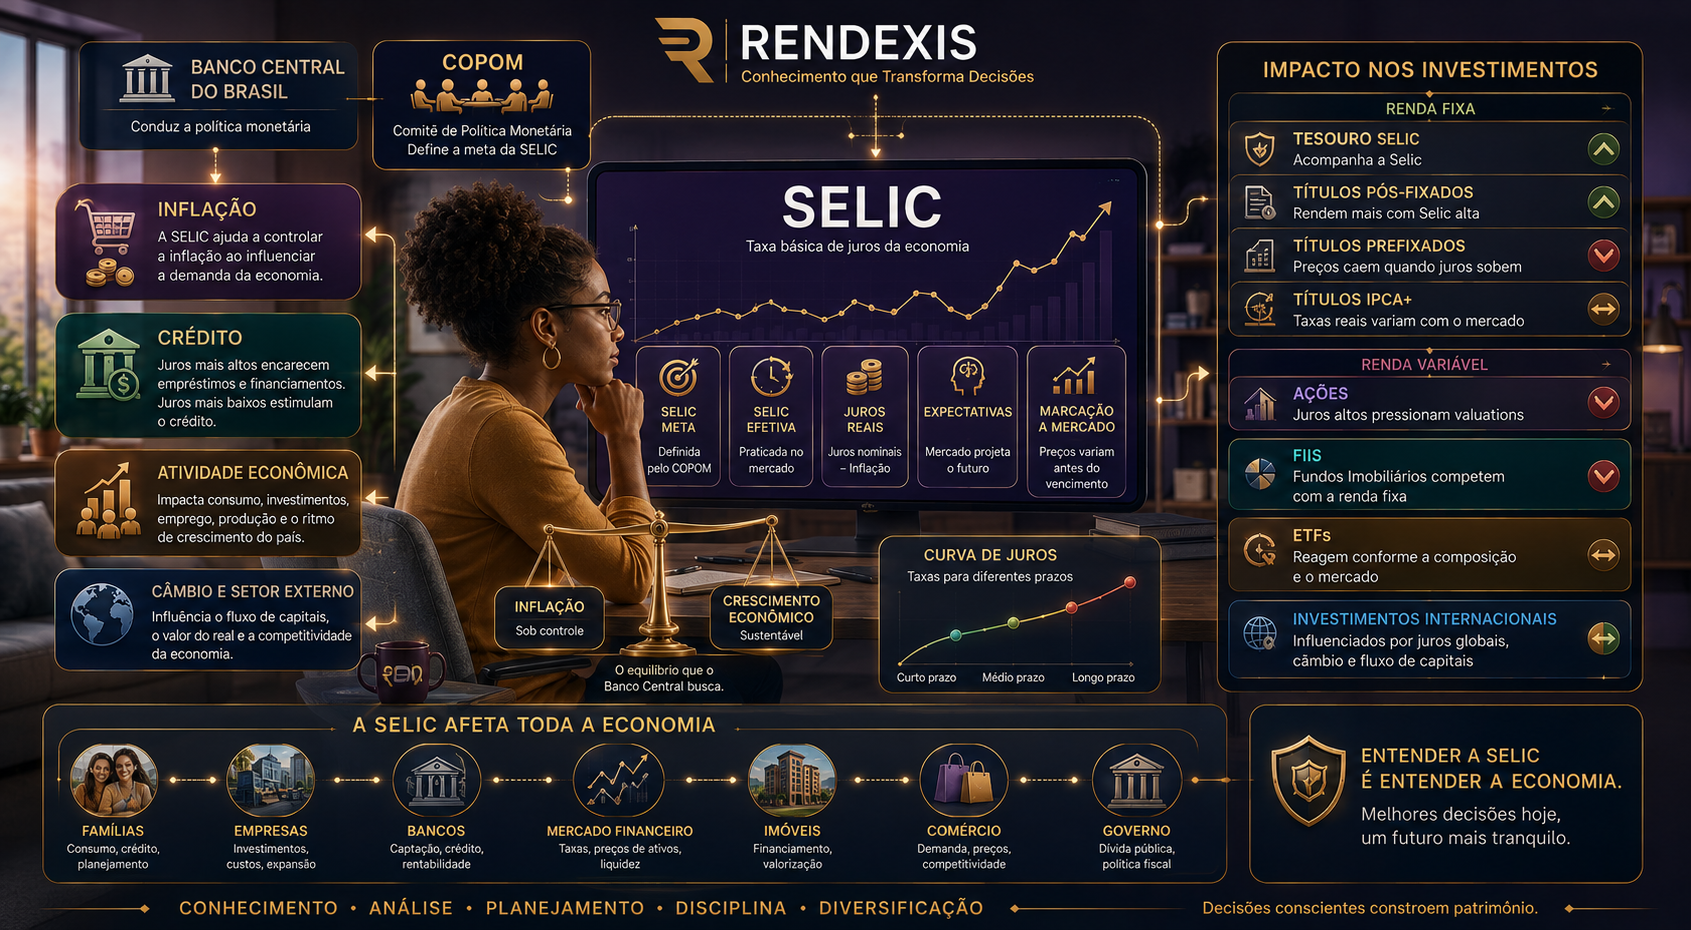
A Taxa Selic é a taxa básica de juros da economia brasileira e um dos principais instrumentos utilizados pelo Banco Central para conduzir a política monetária e buscar a estabilidade de preços.
Ela influencia uma ampla variedade de taxas praticadas na economia, afetando crédito, financiamentos, consumo, decisões empresariais, investimentos, câmbio e atividade econômica.
O material-base destaca justamente essa característica central: quando a Selic sobe ou cai, consumidores, empresas e investidores sentem seus efeitos, embora esses efeitos não ocorram de maneira instantânea nem uniforme.
Para o investidor, compreender a Selic é especialmente importante porque diferentes classes de ativos reagem de maneiras distintas às mudanças nos juros.
Quando a Selic está elevada, investimentos pós-fixados tendem a oferecer maior remuneração nominal, enquanto a renda variável pode sofrer pressão por diferentes canais.
Quando a Selic cai, o custo do dinheiro tende a diminuir, a renda fixa pós-fixada pode perder atratividade relativa e ativos de maior duração ou maior risco podem passar por uma reprecificação.
Mas existe uma ressalva fundamental:
A Selic não determina sozinha o comportamento de nenhum investimento.
A reação de cada ativo depende também de:
- expectativas futuras;
- inflação;
- risco fiscal;
- crescimento econômico;
- câmbio;
- juros internacionais;
- resultados das empresas;
- crédito;
- liquidez;
- percepção de risco;
- oferta e demanda.
O Banco Central define a meta da Selic por meio do Copom, enquanto a Selic efetiva corresponde à taxa média das operações compromissadas de um dia útil com títulos públicos federais.
Portanto, entender a Selic não significa simplesmente saber se os juros estão altos ou baixos.
Significa compreender por que estão naquele nível, qual é a expectativa para o futuro e como essa trajetória pode afetar os diferentes componentes da economia e da carteira de investimentos.
1. O que é a Taxa Selic?
A Taxa Selic é a taxa básica de juros da economia brasileira.
Ela serve como uma referência fundamental para o sistema financeiro e influencia outras taxas de juros praticadas no país, incluindo operações de crédito, financiamentos e diversas aplicações financeiras.
O nome Selic vem de:
Sistema Especial de Liquidação e de Custódia.
O Selic é uma infraestrutura do mercado financeiro administrada pelo Banco Central na qual são registrados e liquidados títulos públicos federais.
É importante, entretanto, separar duas expressões:
Selic Meta
É a taxa definida pelo Comitê de Política Monetária — Copom.
Selic Efetiva
É a taxa efetivamente observada no mercado de operações compromissadas de um dia útil com títulos públicos federais, calculada conforme metodologia estabelecida pelo Banco Central.
Essa distinção parece técnica, mas é importante para compreender como funciona a política monetária.
2. Por que a Selic é tão importante?
A Selic ocupa uma posição central na economia porque o dinheiro possui um custo.
Quando a taxa básica aumenta, o custo de oportunidade de utilizar recursos financeiros também tende a aumentar.
Isso pode afetar:
- famílias;
- empresas;
- bancos;
- governo;
- investidores;
- consumidores;
- mercado imobiliário;
- mercado de capitais.
Imagine uma economia na qual o dinheiro fica progressivamente mais caro.
Uma empresa pode pensar duas vezes antes de tomar crédito para ampliar sua fábrica.
Uma família pode adiar a compra de um imóvel financiado.
Um consumidor pode reduzir o uso de crédito.
Um investidor pode considerar mais atrativo manter parte do patrimônio em ativos de renda fixa.
Essas decisões individuais, somadas, podem alterar o ritmo da economia.
É justamente por isso que a Selic é uma das principais variáveis acompanhadas pelo mercado financeiro.
3. Quem define a Taxa Selic?
A meta da Taxa Selic é definida pelo Comitê de Política Monetária — Copom, órgão do Banco Central do Brasil.
O Copom se reúne periodicamente para avaliar o cenário econômico e decidir a orientação da política monetária.
Entre os elementos analisados estão:
- inflação;
- expectativas de inflação;
- atividade econômica;
- mercado de trabalho;
- crédito;
- cenário internacional;
- câmbio;
- preços de commodities;
- condições financeiras;
- riscos para a estabilidade de preços.
O material-base já destaca inflação, atividade econômica, mercado de trabalho, cenário internacional e expectativas de mercado como elementos importantes para a decisão.
A decisão não é simplesmente:
“A inflação subiu, então aumenta a Selic.”
A análise é mais complexa.
O Banco Central procura avaliar as causas da inflação, sua persistência, as expectativas futuras e os efeitos defasados da própria política monetária.
4. O que o Copom realmente decide?
O Copom define uma meta para a Taxa Selic.
Essa meta funciona como referência para a condução da política monetária.
O Banco Central utiliza operações no mercado de títulos públicos para manter a taxa Selic efetiva próxima da meta estabelecida pelo Copom.
Portanto, existe uma sequência:
Copom → define a meta → Banco Central conduz as operações monetárias → Selic efetiva converge para a meta → condições financeiras são afetadas → economia reage.
Esse processo é parte do mecanismo de transmissão da política monetária.
5. Como a Selic controla a inflação?
A principal finalidade da política monetária é contribuir para a estabilidade de preços.
Quando a inflação está pressionada, uma elevação dos juros pode reduzir a demanda agregada.
O mecanismo pode ser representado de forma simplificada:
Selic ↑
↓
Crédito fica mais caro
↓
Consumo e investimento tendem a desacelerar
↓
Demanda agregada perde força
↓
Pressões inflacionárias podem diminuir
Esse processo, entretanto, não é automático.
A inflação também pode ser causada ou influenciada por fatores como:
- choque de commodities;
- alimentos;
- energia;
- câmbio;
- problemas climáticos;
- petróleo;
- custos de produção;
- expectativas;
- política fiscal;
- fatores externos.
Por isso, aumentar a Selic não significa que todos os preços cairão imediatamente.
6. Selic alta significa inflação alta?
Não necessariamente.
Essa é uma distinção importante.
A Selic pode estar alta justamente porque o Banco Central está tentando reduzir uma inflação elevada ou impedir que expectativas inflacionárias se desancorem.
Portanto:
Selic alta pode ser uma resposta à inflação.
Mas também pode refletir:
- expectativas futuras;
- risco econômico;
- necessidade de manter condições monetárias restritivas;
- avaliação do Banco Central sobre a atividade.
Não devemos interpretar uma Selic elevada como uma fotografia isolada da inflação atual.
É preciso observar a trajetória.
7. Selic e IPCA: qual é a relação?
O IPCA — Índice Nacional de Preços ao Consumidor Amplo é o principal índice oficial de inflação utilizado no sistema de metas brasileiro.
O IBGE define o IPCA como um indicador que mede a inflação de um conjunto de produtos e serviços consumidos pelas famílias.
A relação entre Selic e IPCA é central para a política monetária.
Se as pressões inflacionárias aumentam e ameaçam a convergência da inflação para a meta, o Banco Central pode manter ou elevar os juros.
Se as pressões diminuem e as expectativas ficam compatíveis com a meta, pode existir espaço para redução dos juros.
Mas o Banco Central não olha apenas para o IPCA passado.
A política monetária trabalha com expectativas e projeções futuras, porque uma mudança na Selic demora para produzir todos os seus efeitos.
8. O que são juros reais?
Outro conceito importante para o investidor é o de juro real.
De forma simplificada:
Juro nominal − inflação ≈ juro real
Uma aproximação mais precisa utiliza:
Juro real = [(1 + taxa nominal) / (1 + inflação)] − 1
Por exemplo, se uma aplicação produz determinada taxa nominal enquanto a inflação corrói parte do poder de compra, o retorno efetivamente relevante para o patrimônio é o retorno acima da inflação.
Isso significa que:
uma Selic nominal elevada não significa necessariamente um ganho real elevado.
Tudo depende da inflação.
9. Por que o investidor deve olhar a Selic junto com a inflação?
Imagine duas situações.
Cenário A
Selic elevada + inflação relativamente baixa.
O juro real tende a ser mais elevado.
Cenário B
Selic elevada + inflação também muito elevada.
O juro real pode ser significativamente menor.
Por isso, o investidor não deve observar somente:
“Quanto está a Selic?”
Também deve perguntar:
“Quanto está a inflação?”
E mais:
“Qual é a expectativa de inflação para o período do investimento?”
Essa análise é essencial para avaliar o poder de compra do patrimônio.
10. O que acontece quando a Selic sobe?
Quando a Selic aumenta, diversos efeitos podem aparecer.
Para as famílias
- crédito tende a ficar mais caro;
- financiamentos podem encarecer;
- consumo pode desacelerar;
- aplicações financeiras podem ficar mais atrativas.
Para as empresas
- custo de capital pode aumentar;
- empréstimos podem ficar mais caros;
- projetos de investimento podem ser adiados;
- empresas mais endividadas podem sofrer maior pressão financeira.
Para investidores
- renda fixa pós-fixada tende a se beneficiar;
- títulos prefixados já existentes podem sofrer marcação a mercado;
- ações podem sofrer pressão de valuation;
- FIIs podem enfrentar maior competição com a renda fixa;
- ativos de risco podem perder atratividade relativa.
Esses efeitos não são automáticos nem simultâneos.
11. O que acontece quando a Selic cai?
Quando a Selic diminui, ocorre o movimento contrário em vários canais.
Em geral:
- o custo do dinheiro tende a diminuir;
- crédito pode ficar mais acessível;
- consumo pode ganhar força;
- investimentos empresariais podem ser estimulados;
- aplicações pós-fixadas passam a render menos;
- ativos de maior risco podem ganhar atratividade relativa.
O material-base apresenta essa mesma lógica: quando a Selic cai, crédito pode ficar mais acessível, consumo tende a aumentar e empresas podem ampliar investimentos.
Mas novamente:
Selic menor não significa automaticamente Bolsa em alta.
O mercado trabalha com expectativas.
12. O mercado reage à Selic atual ou à expectativa?
Essa é uma das questões mais importantes para quem investe.
O mercado financeiro frequentemente reage antes da decisão oficial do Copom.
Isso ocorre porque investidores negociam com base em expectativas.
Imagine que o mercado espere uma redução de juros.
Se o Copom efetivamente reduzir a Selic conforme esperado, parte desse movimento pode já estar incorporada nos preços dos ativos.
Agora imagine que o mercado esperasse uma redução maior, mas o Copom entregue uma redução menor.
Mesmo com uma queda da Selic, os ativos podem reagir negativamente.
Portanto:
Não basta saber se a Selic subiu ou caiu. É preciso comparar a decisão com aquilo que o mercado esperava.
13. Selic e renda fixa
A relação entre Selic e renda fixa é uma das mais diretas.
Investimentos pós-fixados vinculados a taxas de juros tendem a acompanhar, com suas próprias características, o ambiente de juros.
Entre os exemplos estão:
- Tesouro Selic;
- CDBs pós-fixados;
- LCIs;
- LCAs;
- fundos de renda fixa;
- fundos DI.
O material-base destaca esses instrumentos como exemplos de investimentos influenciados pela Selic.
14. Tesouro Selic e a Taxa Selic
O Tesouro Selic é um título público cuja remuneração está vinculada à variação da taxa Selic, conforme as características do título.
Por isso, em um ambiente de Selic elevada, sua remuneração nominal tende a ser maior.
Mas existe uma ressalva:
Tesouro Selic não é exatamente igual a “receber a Selic”.
O resultado do investidor depende de:
- preço de compra;
- ágio ou deságio;
- prazo;
- taxas;
- tributação;
- variação da Selic durante o período.
Para objetivos de liquidez e reserva de curto prazo, o Tesouro Selic é frequentemente analisado pelos investidores, mas a adequação depende das necessidades individuais.
15. CDBs pós-fixados
CDBs pós-fixados normalmente têm remuneração relacionada ao CDI ou a outra referência de juros.
Como o ambiente de juros influencia o CDI, a Selic acaba exercendo influência indireta sobre esses produtos.
Mas dois CDBs podem apresentar remunerações diferentes.
Por isso, não basta saber:
“A Selic está alta.”
É necessário verificar:
- percentual do CDI;
- prazo;
- liquidez;
- emissor;
- risco de crédito;
- tributação;
- cobertura do FGC, quando aplicável.
16. Selic e CDI: são a mesma coisa?
Não.
Selic e CDI são taxas diferentes, embora estejam muito próximas no mercado brasileiro e relacionadas ao ambiente de juros.
A Selic é a taxa básica de juros definida como meta pelo Copom.
O CDI está relacionado às operações interbancárias.
Na prática, diversos investimentos utilizam o CDI como referência.
Por isso, é comum encontrar produtos como:
CDB = 100% do CDI
ou:
CDB = 110% do CDI
O investidor não deve confundir isso com uma remuneração diretamente igual à Selic.
17. Selic e títulos prefixados
A relação entre Selic e títulos prefixados é mais sofisticada.
Quando o investidor compra um título prefixado, ele conhece a taxa contratada no momento da compra, desde que permaneça com o título até o vencimento e sejam observadas as condições do produto.
Mas o preço desse título pode oscilar antes do vencimento.
É o fenômeno conhecido como:
marcação a mercado.
18. O que acontece com um título prefixado quando os juros sobem?
Em termos gerais:
juros de mercado sobem → preço dos títulos prefixados existentes tende a cair.
Por quê?
Imagine que você possua um título que paga uma taxa fixa.
Se novos títulos semelhantes passam a oferecer taxas maiores, o seu título antigo se torna relativamente menos atrativo.
Para que alguém queira comprá-lo no mercado secundário, seu preço precisa ser ajustado.
Esse mecanismo é fundamental para entender por que um título de renda fixa pode apresentar perda temporária mesmo sendo um investimento de renda fixa.
19. E quando os juros caem?
O movimento tende a ser inverso:
juros de mercado caem → preço dos títulos prefixados existentes tende a subir.
Isso pode beneficiar o investidor que possui títulos com taxas contratadas anteriormente mais elevadas.
Mas existe uma condição importante:
Se o investidor vender antes do vencimento, estará sujeito ao preço de mercado daquele momento.
Portanto:
Renda fixa não significa ausência de volatilidade.
20. Selic e Tesouro IPCA+
O Tesouro IPCA+ combina:
inflação medida pelo IPCA + taxa real contratada.
A relação com a Selic ocorre principalmente por meio da curva de juros e das expectativas de inflação.
Quando os juros reais de mercado mudam, os preços dos títulos IPCA+ podem oscilar significativamente antes do vencimento.
Isso é especialmente relevante para títulos de prazo longo.
Um investidor que compra um título IPCA+ para carregar até o vencimento deve compreender a diferença entre:
rentabilidade contratada para o vencimento
e
preço de mercado durante o caminho.
21. Selic e fundos de renda fixa
Fundos de renda fixa também são influenciados pelo nível de juros.
Em um ambiente de Selic elevada, fundos pós-fixados podem apresentar maior remuneração nominal.
Mas é preciso descontar:
- taxa de administração;
- impostos;
- eventuais taxas;
- composição da carteira.
Um fundo que acompanha determinado benchmark não necessariamente entregará exatamente o mesmo resultado.
Por isso:
rentabilidade bruta ≠ rentabilidade líquida.
22. Selic e ações
A relação entre Selic e ações é indireta e complexa.
Uma Selic elevada pode afetar as ações por vários canais.
Primeiro canal: custo de capital
Empresas dependentes de financiamento podem enfrentar maior custo financeiro.
Segundo canal: valuation
A taxa de juros utilizada para trazer fluxos de caixa futuros a valor presente influencia a avaliação das empresas.
Terceiro canal: competição com renda fixa
Quando a renda fixa oferece retornos elevados, alguns investidores podem exigir maior prêmio para assumir risco em ações.
Quarto canal: atividade econômica
Juros elevados podem reduzir consumo e investimento, afetando receitas e lucros de determinados setores.
Porém, existem exceções.
Empresas podem apresentar resultados fortes mesmo em ambientes de juros altos.
23. Nem todas as ações reagem da mesma maneira
Uma empresa:
- pouco endividada;
- com geração de caixa forte;
- exportadora;
- com receitas em dólar;
pode reagir de forma diferente de uma empresa:
- muito endividada;
- dependente de crédito;
- voltada ao consumo doméstico;
- com necessidade constante de capital.
Portanto:
Selic não determina o desempenho de uma ação individual.
Ela altera o ambiente econômico no qual as empresas operam.
24. Selic e setores da Bolsa
Alguns setores podem ser mais sensíveis aos juros.
Varejo
Juros altos podem reduzir consumo e crédito.
Construção civil
Financiamento imobiliário e custo de capital são relevantes.
Bancos
Podem apresentar efeitos diversos, dependendo de spreads, inadimplência, volume de crédito e composição da carteira.
Utilities
Empresas com fluxo de caixa mais previsível podem ser avaliadas de forma diferente das empresas de crescimento.
Tecnologia
Empresas cujo valor depende fortemente de fluxos de caixa futuros podem sofrer maior sensibilidade à taxa de desconto.
Esses são exemplos de mecanismos, não regras automáticas.
25. Selic e Fundos Imobiliários
Os FIIs também podem ser afetados pelo nível dos juros.
Quando a renda fixa oferece remuneração elevada, alguns investidores podem considerar menos atrativos ativos imobiliários que apresentam maior volatilidade.
Isso pode pressionar preços de determinadas cotas.
Além disso, juros altos podem afetar:
- custo de financiamento;
- atividade imobiliária;
- valor dos imóveis;
- cap rates;
- demanda por locação;
- desenvolvimento imobiliário.
Por outro lado, alguns fundos de recebíveis podem ter exposição a indexadores e estruturas que se comportam de maneira diferente.
Portanto:
FII não é uma classe homogênea.
26. Selic e ETFs
ETFs de renda fixa podem reagir diretamente às mudanças nos juros.
ETFs de ações podem reagir indiretamente.
ETFs internacionais ainda adicionam:
- câmbio;
- juros internacionais;
- comportamento dos mercados externos.
Assim, um ETF não deve ser analisado apenas pelo impacto da Selic.
Um ETF que acompanha o S&P 500, por exemplo, depende principalmente das empresas americanas, juros dos Estados Unidos, dólar e condições globais.
A Selic brasileira é apenas uma parte do cenário.
27. Selic e criptomoedas
O material-base destaca corretamente que não existe uma relação direta simples entre Selic e criptomoedas.
Mas existe uma relação indireta.
Quando os juros reais estão elevados, o investidor pode exigir maior prêmio para assumir riscos.
Quando as condições financeiras ficam mais favoráveis, ativos de maior risco podem receber maior fluxo.
Isso pode influenciar:
- Bitcoin;
- Ethereum;
- altcoins;
- ativos digitais.
Entretanto, criptomoedas possuem fatores específicos:
- liquidez global;
- regulação;
- adoção;
- tecnologia;
- fluxo institucional;
- dólar;
- política monetária americana;
- sentimento do mercado.
Portanto, não é adequado dizer:
“Selic caiu, Bitcoin vai subir.”
A relação é muito mais complexa.
28. Selic e dólar
A relação entre juros e câmbio também é indireta.
Em determinadas circunstâncias, juros brasileiros elevados podem aumentar a atratividade relativa de ativos denominados em reais.
Isso pode contribuir para fluxos de capital e influenciar o câmbio.
Mas o dólar depende de diversos fatores:
- juros americanos;
- crescimento global;
- risco fiscal brasileiro;
- balança comercial;
- commodities;
- fluxo de capitais;
- risco político;
- percepção internacional.
O material-base destaca exatamente essa multiplicidade de fatores.
29. Selic e crédito
O crédito é um dos canais mais importantes de transmissão da política monetária.
Quando a Selic aumenta, o custo de captação do sistema financeiro tende a aumentar.
Isso pode afetar:
- empréstimos;
- financiamentos;
- capital de giro;
- crédito imobiliário;
- crédito ao consumidor.
Mas existe uma ressalva:
a taxa Selic não é a taxa final cobrada do consumidor.
A taxa final incorpora:
- custo de captação;
- risco de crédito;
- inadimplência;
- impostos;
- custos operacionais;
- margem da instituição;
- prazo;
- garantias.
Por isso, uma queda de 0,25 ponto percentual na Selic não significa uma queda automática de 0,25 ponto percentual em todos os empréstimos.
30. Selic e financiamento imobiliário
O mercado imobiliário é particularmente sensível às condições de crédito.
Juros elevados podem:
- reduzir a capacidade de financiamento;
- aumentar parcelas;
- reduzir demanda;
- adiar decisões de compra;
- pressionar empresas do setor.
Quando os juros caem, o movimento pode ser parcialmente revertido.
Mas o crédito imobiliário também depende de:
- funding;
- regras bancárias;
- renda das famílias;
- preço dos imóveis;
- emprego;
- confiança;
- disponibilidade de crédito.
31. Selic e empresas
Empresas tomam decisões de investimento comparando:
retorno esperado do projeto × custo do capital.
Quando o custo de capital aumenta, projetos com retorno marginal podem deixar de ser economicamente atrativos.
Isso pode reduzir:
- expansão;
- contratação;
- investimentos;
- aquisição de máquinas;
- abertura de unidades.
Por outro lado, empresas com grande geração de caixa podem ser menos afetadas.
32. Selic e crescimento econômico
Existe um equilíbrio delicado.
Juros muito baixos
Podem estimular:
- consumo;
- crédito;
- investimento;
- atividade econômica.
Mas, se a demanda crescer acima da capacidade produtiva, podem surgir pressões inflacionárias.
Juros muito altos
Podem:
- reduzir inflação;
- desacelerar consumo;
- reduzir investimentos;
- elevar custo financeiro;
- desacelerar crescimento.
O objetivo da política monetária é buscar uma combinação compatível com a estabilidade de preços e a atividade econômica sustentável.
O material-base destaca justamente esse dilema entre juros muito baixos e juros muito elevados.
33. O efeito da Selic não é imediato
Esse é um dos erros mais comuns.
Imagine que o Copom aumente a Selic hoje.
Não significa que:
- todos os empréstimos aumentem imediatamente;
- todos os preços caiam amanhã;
- a atividade desacelere no dia seguinte;
- a inflação desapareça no mês seguinte.
A política monetária possui defasagens.
O dinheiro mais caro precisa afetar decisões financeiras, depois consumo e investimento, e somente posteriormente parte desses efeitos chega aos preços.
Por isso, o Banco Central precisa trabalhar com projeções.
34. A Selic funciona como um freio e um acelerador?
Essa é uma boa forma didática de compreender a política monetária.
Selic alta
Funciona como um freio sobre a demanda.
Selic baixa
Funciona como um estímulo às condições financeiras.
Mas a analogia não é perfeita.
A economia possui diversos motores simultâneos:
- política fiscal;
- crédito;
- mercado externo;
- confiança;
- emprego;
- commodities;
- câmbio;
- produtividade.
A Selic é um dos principais instrumentos, mas não é o único fator.
35. O que é política monetária?
Política monetária é o conjunto de ações utilizadas pela autoridade monetária para influenciar as condições financeiras da economia.
No Brasil, a Taxa Selic é o principal instrumento de política monetária para buscar o controle da inflação.
De forma simplificada:
Política monetária contracionista
Juros mais elevados.
Objetivo:
reduzir pressões inflacionárias.
Política monetária expansionista
Juros mais baixos.
Objetivo:
estimular as condições financeiras e a atividade econômica, desde que compatível com a estabilidade de preços.
36. Selic e política fiscal
Um erro comum é analisar juros sem observar as contas públicas.
A política fiscal pode influenciar:
- demanda agregada;
- inflação;
- expectativas;
- risco;
- dívida pública;
- prêmio de risco.
Se o mercado percebe maior risco fiscal, as taxas de juros de mercado podem subir mesmo sem mudança imediata na Selic Meta.
Isso demonstra uma diferença importante:
A Selic é definida pelo Copom, mas as taxas de mercado também incorporam expectativas e prêmio de risco.
37. Selic e curva de juros
A curva de juros representa as taxas negociadas para diferentes prazos.
Podemos ter:
- juros de curto prazo;
- juros de médio prazo;
- juros de longo prazo.
A Selic está diretamente relacionada ao curto prazo.
Mas um título de longo prazo pode oferecer uma taxa bastante diferente.
Por quê?
Porque o mercado incorpora expectativas sobre:
- inflação futura;
- Selic futura;
- política fiscal;
- crescimento;
- risco;
- cenário internacional.
38. Selic cai, mas juros longos podem subir?
Sim.
Esse é um conceito fundamental.
Imagine que o Copom reduza a Selic.
Ao mesmo tempo, o mercado passe a esperar:
- inflação maior no futuro;
- deterioração fiscal;
- maior risco;
- juros elevados por mais tempo.
Nesse caso, as taxas longas podem subir.
Portanto:
queda da Selic ≠ queda automática de todos os juros da economia.
39. Selic e marcação a mercado
A marcação a mercado é essencial para entender investimentos de renda fixa.
O preço de um título é influenciado pelas taxas praticadas no mercado.
Quando as taxas mudam, o valor presente dos fluxos futuros também muda.
Assim:
taxa de mercado ↑ → preço do título ↓
taxa de mercado ↓ → preço do título ↑
Essa relação é particularmente relevante para títulos:
- prefixados;
- IPCA+;
- de prazo longo.
40. Por que títulos longos são mais sensíveis?
Quanto maior o prazo de um título, maior tende a ser sua sensibilidade às mudanças nas taxas de juros.
Isso ocorre porque grande parte dos fluxos de caixa está distante no futuro.
Pequenas alterações na taxa de desconto podem produzir mudanças relevantes no valor presente desses fluxos.
Esse conceito é relacionado à duration.
Para o investidor, a consequência prática é:
quanto maior a duration, maior tende a ser a sensibilidade do preço do título às mudanças nas taxas de juros.
41. Selic e duration
A duration é uma medida utilizada para avaliar a sensibilidade de um título de renda fixa às mudanças nas taxas de juros.
De forma simplificada:
duration maior → maior sensibilidade à variação dos juros.
Por isso, dois títulos de renda fixa podem reagir de maneiras muito diferentes à mesma decisão do Copom.
Um título de curto prazo pode sofrer pequena oscilação.
Um título longo pode apresentar variação muito maior.
42. Selic e liquidez
Liquidez também importa.
Imagine um investimento que tenha excelente taxa, mas precise ser vendido rapidamente em um momento desfavorável.
O investidor pode não conseguir realizar o valor esperado.
Por isso, ao analisar investimentos influenciados pela Selic, também é necessário observar:
- prazo;
- liquidez;
- possibilidade de resgate;
- marcação a mercado;
- risco de crédito.
Rentabilidade e liquidez precisam ser analisadas em conjunto.
43. Selic alta é sempre boa para o investidor?
Não.
Essa é uma das conclusões mais importantes do artigo.
Uma Selic elevada pode beneficiar:
- aplicações pós-fixadas;
- investidores que buscam renda nominal;
- determinados fundos de renda fixa.
Mas pode prejudicar:
- devedores;
- empresas alavancadas;
- consumidores;
- atividade econômica;
- determinados segmentos da Bolsa;
- determinados FIIs.
Portanto:
A Selic não é boa ou ruim isoladamente.
Ela produz efeitos diferentes sobre diferentes agentes.
44. Selic baixa é sempre boa para o investidor?
Também não.
Uma Selic baixa pode reduzir a remuneração de investimentos pós-fixados.
Ao mesmo tempo, pode favorecer:
- crédito;
- atividade;
- empresas;
- imóveis;
- ações;
- ativos de maior risco.
Mas, se a inflação estiver elevada, juros baixos podem gerar perda de poder de compra.
Portanto, o investidor deve analisar:
juros nominais + inflação + risco + horizonte.
45. Como o investidor deve interpretar uma decisão do Copom?
Em vez de olhar apenas para a manchete:
“Copom corta Selic.”
Analise cinco perguntas.
1. Quanto mudou?
A decisão foi:
- alta;
- manutenção;
- corte?
2. O que o mercado esperava?
A decisão veio acima ou abaixo das expectativas?
3. O que o comunicado diz?
O Banco Central está mais preocupado com inflação ou atividade?
4. O que mudou nas projeções?
Inflação?
Atividade?
Câmbio?
5. Qual é o impacto sobre os ativos?
Renda fixa?
Bolsa?
FIIs?
Câmbio?
Essa metodologia é muito mais útil do que simplesmente acompanhar a manchete.
46. Exemplo prático: Selic em alta
Imagine uma economia com inflação persistente.
O Copom decide elevar a Selic.
A sequência simplificada pode ser:
Selic ↑
↓
Crédito mais caro
↓
Consumo desacelera
↓
Empresas reduzem investimentos marginais
↓
Demanda perde força
↓
Pressões inflacionárias tendem a diminuir
Ao mesmo tempo:
Renda fixa pós-fixada tende a oferecer maior remuneração nominal
e
ativos de risco podem sofrer reprecificação.
Mas o efeito final depende das expectativas.
47. Exemplo prático: Selic em queda
Agora imagine que a inflação esteja convergindo para a meta e o Banco Central identifique espaço para reduzir os juros.
A sequência pode ser:
Selic ↓
↓
Condições financeiras melhoram
↓
Crédito tende a ficar menos caro
↓
Consumo e investimento podem ganhar força
↓
Atividade econômica pode melhorar
Ao mesmo tempo:
renda fixa pós-fixada passa a render menos
e
ativos de risco podem se tornar relativamente mais atrativos.
Mas, novamente, isso não garante valorização da Bolsa.
48. O investidor deve mudar a carteira toda vez que a Selic muda?
Não necessariamente.
Esse é outro erro comum.
Uma carteira de investimentos deve ser construída de acordo com:
- objetivos;
- prazo;
- perfil de risco;
- necessidade de liquidez;
- diversificação.
A Selic é uma variável importante, mas não deveria provocar decisões impulsivas.
O investidor pode ajustar sua alocação conforme mudanças estruturais do cenário, mas deve evitar transformar cada decisão do Copom em uma tentativa de prever o mercado.
49. Selic e alocação de ativos
Uma carteira diversificada pode conter diferentes classes de ativos justamente porque elas respondem de maneira diferente aos ciclos econômicos.
Por exemplo:
Renda fixa pós-fixada
Pode se beneficiar de juros elevados.
Prefixados
Podem se beneficiar de queda das taxas de mercado, dependendo do momento da compra e do prazo.
IPCA+
Oferecem proteção contra inflação e exposição a juros reais.
Ações
Podem responder às expectativas de crescimento, lucros e juros.
FIIs
Podem responder a juros, mercado imobiliário, renda e preço dos ativos.
Investimentos internacionais
Adicionam diversificação geográfica e cambial.
Essa combinação pode reduzir a dependência de uma única variável.
50. A Selic pode influenciar a estratégia de aposentadoria?
Sim.
Investidores que estão acumulando patrimônio para aposentadoria podem observar a Selic como parte do cenário.
Mas o planejamento de longo prazo não deve depender da previsão da taxa de juros de cada reunião do Copom.
O mais importante é:
- horizonte;
- aportes;
- diversificação;
- risco;
- retorno real;
- inflação;
- disciplina.
A Selic muda.
Uma carteira de aposentadoria precisa ser construída para atravessar diferentes ciclos.
51. Selic e juros compostos
A Selic também ajuda a compreender o funcionamento dos juros compostos.
Imagine que um investimento renda juros e esses juros sejam reinvestidos.
O patrimônio cresce por:
capital inicial + aportes + juros sobre juros.
Em períodos longos, pequenas diferenças de rentabilidade líquida podem produzir diferenças relevantes no patrimônio final.
Por isso, a pergunta não deve ser apenas:
“Quanto está a Selic hoje?”
Também deve ser:
“Qual retorno líquido e real minha estratégia pode produzir ao longo do horizonte?”
52. Selic e poder de compra
O investidor não investe apenas para aumentar o número de reais.
Investe para aumentar ou preservar poder de compra.
Se uma aplicação rende 10% e a inflação é muito elevada, o ganho real pode ser muito menor.
Por isso:
rentabilidade nominal
é diferente de:
rentabilidade real.
O objetivo patrimonial de longo prazo exige atenção ao segundo conceito.
53. O que é Selic acumulada?
A Selic é uma taxa anualizada, mas sua incidência efetiva ocorre ao longo dos dias úteis.
O Banco Central utiliza metodologia específica para cálculo da taxa Selic efetiva, considerando operações compromissadas de um dia útil e convenção de 252 dias úteis para o fator diário.
Por isso, não se deve simplesmente dividir uma taxa anual por 12 para encontrar a taxa mensal exata.
A conversão correta envolve capitalização.
54. Selic anual x mensal
Quando uma taxa anual é transformada em equivalente mensal, utiliza-se:
Taxa mensal = (1 + taxa anual)^(1/12) − 1
Isso é diferente de:
taxa anual ÷ 12
A diferença ocorre porque os juros são compostos.
Esse conceito é especialmente importante para investidores que fazem simulações de patrimônio.
55. Selic e planejamento financeiro
Acompanhar a Selic pode ajudar o investidor a entender:
- custo de crédito;
- oportunidade de renda fixa;
- cenário macroeconômico;
- comportamento de ativos;
- decisões do Banco Central.
Mas acompanhar não significa tentar prever cada movimento.
O planejamento financeiro deve partir dos objetivos.
Depois, o cenário macroeconômico entra como elemento de contexto.
56. O que observar além da Selic?
Para interpretar corretamente o ambiente econômico, acompanhe pelo menos:
Inflação
IPCA e expectativas.
Atividade econômica
PIB, IBC-Br e indicadores setoriais.
Mercado de trabalho
Emprego e salários.
Câmbio
Real frente ao dólar.
Fiscal
Dívida, resultado primário e percepção de risco.
Juros internacionais
Principalmente decisões do Federal Reserve e condições globais.
Commodities
Petróleo, minério, alimentos e outras matérias-primas.
O próprio material-base recomenda analisar a Selic em conjunto com inflação, PIB, câmbio e mercado de trabalho.
57. O cenário atual e a Selic
Como este artigo será publicado no ambiente econômico de 2026, é importante separar o conceito estrutural da taxa do seu valor momentâneo.
O Banco Central registrou que o Copom reduziu a meta da Selic para 14,25% ao ano a partir de 18 de junho de 2026, após uma sequência de decisões de redução iniciada no primeiro semestre.
O calendário oficial previa nova reunião do Copom em 4 e 5 de agosto de 2026.
Como decisões do Copom alteram a taxa vigente, a versão publicada no site deve conferir o comunicado oficial mais recente do Banco Central no momento da publicação. O Banco Central mantém a página oficial de comunicados e histórico das decisões do Copom.
A recomendação editorial da RENDEXIS é evitar deixar uma taxa “atual” fixa em um artigo evergreen sem data de atualização.
A melhor prática é utilizar:
“Taxa Selic vigente na data de atualização deste artigo.”
e registrar a data da revisão.
58. Por que artigos sobre Selic precisam de atualização?
A Selic é uma variável dinâmica.
Pode mudar em cada reunião do Copom.
Por isso, existem duas partes diferentes em um artigo como este:
Conteúdo estrutural
- o que é Selic;
- quem define;
- como funciona;
- impactos econômicos;
- relação com investimentos.
Esse conteúdo possui maior estabilidade.
Conteúdo conjuntural
- Selic atual;
- última decisão;
- expectativas;
- inflação atual;
- projeções.
Esse conteúdo precisa ser atualizado.
Essa distinção é importante para o SEO e para a credibilidade editorial da RENDEXIS.
59. Erros comuns sobre a Taxa Selic
Erro 1 — “Selic é o rendimento de todos os investimentos”
Não.
Cada investimento possui sua própria estrutura de remuneração.
Erro 2 — “Selic alta é sempre boa”
Não.
Ela pode beneficiar determinados investimentos e prejudicar determinados agentes.
Erro 3 — “Selic baixa faz a Bolsa subir”
Não necessariamente.
A Bolsa depende de múltiplos fatores.
Erro 4 — “Quando o Copom corta a Selic, todos os empréstimos ficam mais baratos imediatamente”
Não.
As taxas bancárias incorporam diversos componentes.
Erro 5 — “A Selic determina o dólar”
Não.
O câmbio depende de muitos fatores.
Erro 6 — “Renda fixa não oscila”
Não.
Títulos sujeitos à marcação a mercado podem apresentar volatilidade.
Erro 7 — “Se a Selic caiu, devo vender renda fixa”
Não necessariamente.
A decisão depende do objetivo e da função daquele ativo na carteira.
Erro 8 — “Se a Selic subiu, devo colocar tudo em renda fixa”
Também não necessariamente.
Isso pode aumentar a concentração de risco em uma única classe.
Erro 9 — “A Selic de hoje determina o retorno de longo prazo”
Não.
O investidor precisa considerar a trajetória futura dos juros e o horizonte do investimento.
Erro 10 — “O Copom decide pensando nos investidores”
O objetivo central da política monetária é a estabilidade de preços, dentro do mandato legal do Banco Central.
Os investidores são afetados pelas decisões, mas não constituem o objetivo primário da política monetária.
60. Como transformar a Selic em informação útil para o investidor?
Uma boa análise pode seguir seis passos.
Passo 1 — Identifique a decisão
Subiu?
Caiu?
Manteve?
Passo 2 — Compare com o esperado
O mercado esperava o quê?
Passo 3 — Leia a comunicação
Qual foi a justificativa?
Passo 4 — Observe a inflação
Está convergindo?
Está persistente?
Passo 5 — Observe as expectativas
O mercado espera juros maiores ou menores no futuro?
Passo 6 — Analise sua carteira
Quais ativos são mais sensíveis?
Esse método evita decisões impulsivas.
61. Checklist do investidor
Antes de tomar qualquer decisão baseada na Selic, pergunte:
☐ Qual é a Selic atual?
☐ Qual foi a última decisão do Copom?
☐ Qual era a expectativa do mercado?
☐ Como está a inflação?
☐ Como estão as expectativas de inflação?
☐ Como está a atividade econômica?
☐ Como está o mercado de trabalho?
☐ Como está o cenário fiscal?
☐ Como estão os juros internacionais?
☐ Como está o câmbio?
☐ Qual é o prazo do meu investimento?
☐ Qual é meu perfil de risco?
☐ Qual é a função desse ativo na minha carteira?
☐ Estou tomando uma decisão estratégica ou reagindo a uma manchete?
Essa última pergunta é especialmente importante.
62. Selic e construção de patrimônio
Para construir patrimônio, o investidor precisa pensar além do ciclo atual de juros.
Imagine um horizonte de 20 anos.
Nesse período, a Selic provavelmente passará por:
- ciclos de alta;
- ciclos de baixa;
- períodos de estabilidade;
- choques econômicos;
- mudanças na inflação;
- crises externas.
Não é possível saber hoje exatamente qual será a Selic em cada um desses momentos.
Por isso, uma estratégia de longo prazo deve ser construída para sobreviver aos ciclos.
63. A importância da diversificação
A diversificação reduz a dependência de uma única variável econômica.
Uma carteira composta exclusivamente por investimentos pós-fixados pode se beneficiar de juros altos, mas também pode perder remuneração quando os juros caem.
Uma carteira exclusivamente de ações pode se beneficiar de determinados ciclos, mas apresentar grande volatilidade.
Uma carteira diversificada pode combinar:
- liquidez;
- proteção contra inflação;
- crescimento;
- renda;
- diversificação geográfica.
A alocação deve respeitar o perfil e os objetivos do investidor.
64. Selic não deve ser utilizada isoladamente para tomar decisões
Este é o principal ensinamento do artigo.
A Selic é importante.
Mas não é suficiente.
O investidor deve analisar:
Selic + inflação + risco + prazo + liquidez + valuation + objetivos.
Essa combinação produz uma análise muito mais robusta.
65. Conclusão
A Taxa Selic é uma das variáveis mais importantes da economia brasileira.
Ela influencia o custo do dinheiro, o crédito, o consumo, o investimento empresarial, a inflação e o comportamento de diferentes classes de ativos.
Para o investidor, compreender a Selic significa muito mais do que acompanhar a taxa divulgada pelo Banco Central.
É necessário compreender:
- quem define a taxa;
- por que ela muda;
- como funciona a política monetária;
- qual é a relação com inflação;
- como funciona o mecanismo de transmissão;
- qual é o impacto sobre renda fixa;
- como funciona a marcação a mercado;
- como os juros influenciam ações;
- como afetam FIIs;
- como influenciam câmbio;
- como interferem no crédito;
- por que as expectativas são tão importantes.
O Banco Central define a meta da Selic por meio do Copom, enquanto a taxa efetiva é determinada no mercado de operações compromissadas com títulos públicos federais, dentro da metodologia oficial.
A política monetária procura controlar a inflação sem ignorar os efeitos sobre a atividade econômica.
Esse equilíbrio é complexo.
Juros muito elevados podem contribuir para conter a inflação, mas também podem desacelerar crédito, consumo e investimento.
Juros muito baixos podem estimular a economia, mas, se as condições forem inadequadas, podem contribuir para pressões inflacionárias.
Para o investidor, a principal conclusão é ainda mais importante:
Não existe uma relação simples entre Selic alta e investimento bom, ou Selic baixa e investimento ruim.
Cada classe de ativo possui mecanismos próprios.
A renda fixa pós-fixada tende a reagir de maneira mais direta aos juros.
Títulos prefixados e indexados à inflação podem apresentar oscilações de preço conforme mudam as taxas de mercado.
Ações dependem de lucros, valuation, crescimento, custo de capital e expectativas.
FIIs respondem a juros, mercado imobiliário, renda e percepção de risco.
Investimentos internacionais adicionam câmbio e condições externas.
Criptoativos possuem dinâmica própria e podem responder ao ambiente global de liquidez e risco.
Por isso, a Selic deve ser entendida como uma variável central dentro de um sistema econômico muito maior.
O investidor que compreende essa lógica consegue interpretar melhor as decisões do Copom e evita transformar cada mudança de juros em uma decisão impulsiva.
Mais importante do que perguntar:
“A Selic vai subir ou cair?”
é perguntar:
“O que a trajetória dos juros significa para meus objetivos, minha carteira e meu horizonte de investimento?”
Essa mudança de perspectiva transforma uma notícia econômica em informação útil para a tomada de decisão.
E é justamente esse o propósito da educação financeira:
não prever o futuro, mas melhorar a qualidade das decisões diante da incerteza.
Perguntas Frequentes — FAQ
1. O que é a Taxa Selic?
É a taxa básica de juros da economia brasileira e uma das principais referências da política monetária.
2. Quem define a Selic?
A meta da Selic é definida pelo Comitê de Política Monetária — Copom, do Banco Central do Brasil.
3. Qual é a principal função da Selic?
Contribuir para o controle da inflação por meio da condução da política monetária.
4. Selic e inflação estão relacionadas?
Sim. Alterações nos juros podem afetar crédito, consumo, investimento e demanda, contribuindo para alterar as pressões inflacionárias ao longo do tempo.
5. Selic alta é boa para investimentos?
Pode favorecer determinados investimentos, principalmente aplicações pós-fixadas, mas não significa que todos os investimentos sejam beneficiados.
6. Selic baixa é ruim para investimentos?
Não necessariamente. Pode reduzir a remuneração de aplicações pós-fixadas, mas pode melhorar as condições para empresas, crédito e determinados ativos de risco.
7. Selic afeta o Tesouro Selic?
Sim. O Tesouro Selic possui remuneração vinculada à variação da Selic, conforme as características do título.
8. Selic afeta CDB?
Principalmente os CDBs pós-fixados vinculados ao CDI ou a referências relacionadas ao ambiente de juros.
9. Selic afeta ações?
Sim, de forma indireta. Juros alteram custo de capital, valuation, crédito, consumo e atratividade relativa da renda fixa.
10. Selic afeta fundos imobiliários?
Pode afetar os FIIs por meio da competição com a renda fixa, custo de capital, mercado imobiliário e percepção de risco.
11. Selic determina o dólar?
Não. A cotação do dólar depende de diversos fatores nacionais e internacionais.
12. Selic afeta criptomoedas?
Pode afetar indiretamente o apetite por risco e as condições financeiras, mas criptomoedas possuem diversos fatores específicos.
13. O que é Selic Meta?
É a taxa definida pelo Copom como referência para a condução da política monetária.
14. O que é Selic efetiva?
É a taxa efetivamente praticada nas operações compromissadas de um dia útil utilizadas em sua metodologia de cálculo.
15. Selic e CDI são iguais?
Não. São taxas diferentes, embora estejam muito relacionadas e normalmente próximas.
16. O que acontece com títulos prefixados quando os juros sobem?
Em geral, seus preços de mercado tendem a cair, devido à marcação a mercado.
17. O que acontece com títulos prefixados quando os juros caem?
Em geral, seus preços de mercado tendem a subir, tudo mais constante.
18. Selic alta significa que devo investir tudo em renda fixa?
Não. A decisão depende dos objetivos, perfil, prazo e composição da carteira.
19. Selic baixa significa que devo vender renda fixa?
Não necessariamente. A renda fixa pode continuar desempenhando funções importantes de liquidez, proteção e diversificação.
20. A Selic muda imediatamente os preços?
Não necessariamente. Os efeitos econômicos da política monetária possuem defasagens.
21. O Copom olha apenas para a inflação?
Não. O Comitê analisa um conjunto amplo de informações econômicas e financeiras.
22. O que é juro real?
É, de forma simplificada, o retorno nominal descontado da inflação.
23. Por que a expectativa de Selic é importante?
Porque os preços dos ativos financeiros incorporam expectativas sobre o futuro, e não apenas a taxa atual.
24. O que é curva de juros?
É a estrutura das taxas de juros observadas ou negociadas para diferentes prazos.
25. A Selic pode cair e os juros longos subirem?
Sim. Isso pode ocorrer quando as expectativas sobre inflação, risco fiscal ou juros futuros aumentam.
26. Selic é a única variável que o investidor deve acompanhar?
Não. Inflação, atividade, câmbio, fiscal, juros internacionais e resultados empresariais também são relevantes.
27. Por que acompanhar o Copom?
Porque as decisões e a comunicação do Comitê ajudam a interpretar o cenário da política monetária.
28. A Selic pode ser usada para prever a Bolsa?
Não de forma isolada. Ela é apenas uma das variáveis que influenciam o mercado acionário.
29. Qual a relação entre Selic e juros compostos?
A Selic fornece uma referência importante para o ambiente de remuneração de juros, enquanto os juros compostos explicam como rendimentos reinvestidos podem fazer o patrimônio crescer ao longo do tempo.
30. Qual é a principal lição para o investidor?
Não tomar decisões apenas porque a Selic subiu ou caiu. O importante é compreender o cenário e avaliar a função de cada investimento dentro da carteira.
Checklist RENDEXIS — Como analisar uma decisão do Copom
MACROECONOMIA
☐ Qual foi a decisão?
☐ A Selic subiu, caiu ou permaneceu estável?
☐ Qual era a expectativa do mercado?
☐ O comunicado mudou o tom?
INFLAÇÃO
☐ Como está o IPCA?
☐ Como estão os núcleos?
☐ Como estão as expectativas?
☐ A inflação está convergindo para a meta?
ATIVIDADE
☐ O PIB está acelerando ou desacelerando?
☐ Como está o mercado de trabalho?
☐ Como está o consumo?
☐ Como estão os investimentos?
MERCADO
☐ Como está a curva de juros?
☐ Como está o câmbio?
☐ Como estão os juros internacionais?
☐ Como estão os prêmios de risco?
CARTEIRA
☐ Quanto tenho em pós-fixados?
☐ Quanto tenho em prefixados?
☐ Quanto tenho em IPCA+?
☐ Quanto tenho em ações?
☐ Quanto tenho em FIIs?
☐ Quanto tenho em investimentos internacionais?
☐ Qual é meu horizonte?
☐ Qual é minha necessidade de liquidez?
☐ Estou tomando uma decisão racional ou reagindo a uma manchete?
Continue sua Jornada Financeira
Depois de compreender a Taxa Selic, o próximo passo é entender como os juros influenciam diretamente as diferentes classes de ativos.
A RENDEXIS recomenda aprofundar os seguintes temas:
Economia
- O que é Economia?
- PIB: O que é e Como Funciona?
- Inflação: O que é e Como Afeta seu Dinheiro?
- IPCA e Outros Índices de Inflação
- Política Monetária e Política Fiscal
- Como a Economia Afeta seus Investimentos
Renda Fixa
- Renda Fixa: O que é e Como Funciona?
- Tesouro Selic
- Tesouro IPCA+
- Tesouro Prefixado
- CDB
- LCI e LCA
- Debêntures
- CRI e CRA
Investimentos
- Juros Compostos
- Diversificação de Investimentos
- Alocação de Ativos
- Como Construir uma Carteira de Investimentos
- Como Construir uma Mentalidade de Longo Prazo para Investir
Fontes Oficiais e Institucionais
- Banco Central do Brasil — BCB
- Comitê de Política Monetária — Copom
- Banco Central — Sistema Selic
- Instituto Brasileiro de Geografia e Estatística — IBGE
- Conselho Monetário Nacional — CMN
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.