Introdução
Antes dos aplicativos financeiros, das planilhas digitais e das carteiras virtuais, muitas famílias organizavam o orçamento de uma maneira extremamente simples: separavam o dinheiro em envelopes destinados a diferentes despesas.
O método ficou conhecido como Regra dos Envelopes.
A lógica é simples:
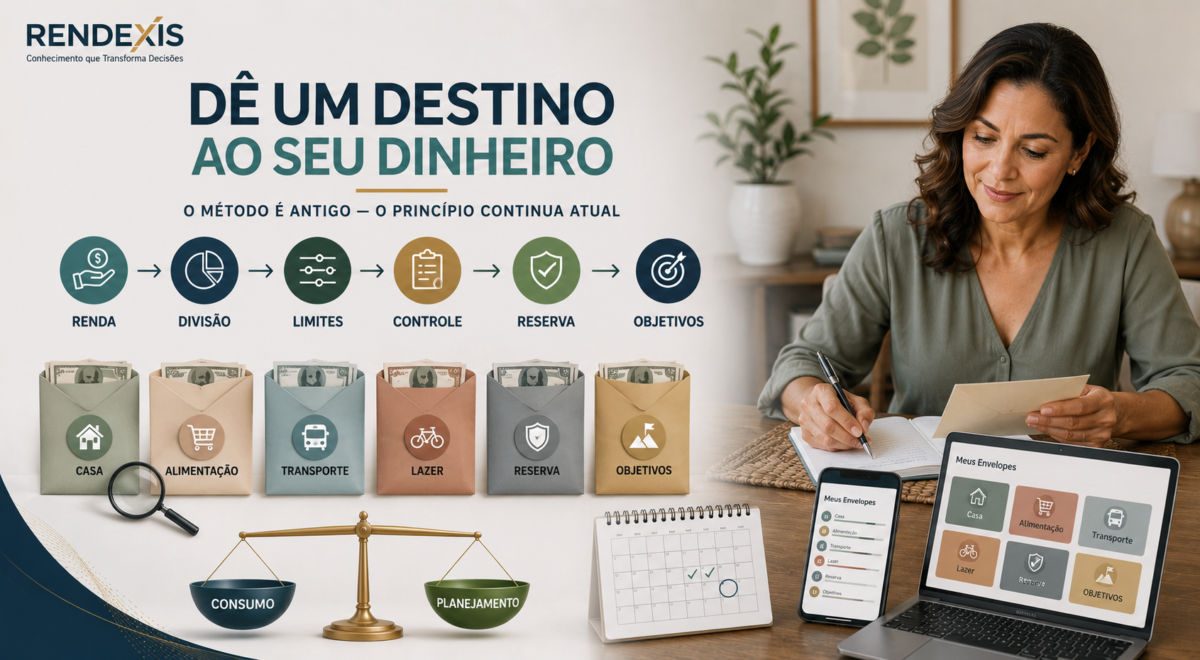
RECEITA → DIVISÃO → LIMITES → CONTROLE → EQUILÍBRIO
Cada envelope representa uma categoria de gasto. Quando o dinheiro daquela categoria acaba, a pessoa precisa decidir se reduz o consumo ou se reorganiza o orçamento.
Apesar de antigo, o método continua relevante porque trabalha um princípio fundamental da educação financeira:
Dinheiro que recebe uma finalidade antes de ser gasto tende a ser mais bem controlado.
Hoje, os envelopes podem ser físicos ou digitais. O conceito permanece praticamente o mesmo.
O que é a Regra dos Envelopes?
A Regra dos Envelopes é um método de orçamento baseado na separação prévia do dinheiro por categorias de despesas.
Imagine que uma pessoa receba sua renda mensal.
Em vez de deixar todo o dinheiro em uma única conta e gastar conforme as necessidades aparecem, ela divide os recursos entre diferentes categorias.
Por exemplo:
MORADIA
ALIMENTAÇÃO
TRANSPORTE
LAZER
RESERVA
OBJETIVOS
Cada categoria possui um limite.
O objetivo é transformar um orçamento abstrato em algo visual e concreto.
Por que o método funciona?
Um dos problemas do orçamento tradicional é que o dinheiro disponível na conta pode transmitir uma falsa sensação de abundância.
Imagine alguém com determinado saldo bancário.
Esse saldo não significa necessariamente que todo o dinheiro está disponível para consumo.
Parte pode estar destinada a:
- aluguel;
- contas;
- alimentação;
- impostos;
- reserva;
- objetivos futuros.
O método dos envelopes resolve parte desse problema ao atribuir uma função específica para cada parcela da renda.
Assim:
SALDO TOTAL ≠ DINHEIRO DISPONÍVEL PARA GASTAR
Como funciona na prática?
O funcionamento pode ser dividido em algumas etapas simples.
Receba
Identifique quanto dinheiro realmente estará disponível no período.
Planeje
Liste as principais categorias de despesas.
Separe
Distribua os recursos entre essas categorias.
Gaste
Utilize cada envelope apenas para sua finalidade.
Acompanhe
Verifique quanto ainda existe disponível em cada categoria.
Ajuste
Se necessário, reorganize o orçamento.
A essência é:
DAR UM DESTINO AO DINHEIRO ANTES DE GASTÁ-LO.
O método tradicional dos envelopes
Na versão original, a pessoa poderia utilizar envelopes físicos.
Por exemplo:
ENVELOPE 1 — ALIMENTAÇÃO
ENVELOPE 2 — TRANSPORTE
ENVELOPE 3 — LAZER
ENVELOPE 4 — CONTAS
ENVELOPE 5 — RESERVA
O dinheiro era separado fisicamente.
Quando o envelope de determinada categoria acabava, o limite daquela categoria havia sido atingido.
Essa característica torna o método bastante intuitivo.
O envelope físico não é mais necessário
Hoje, poucas pessoas precisam carregar dinheiro em envelopes físicos.
O método pode ser adaptado para:
- contas bancárias;
- subcontas;
- carteiras digitais;
- planilhas;
- aplicativos de orçamento;
- categorias financeiras.
O que importa não é o envelope.
É o princípio de separar o dinheiro por finalidade.
Exemplo simples
Imagine uma pessoa com uma renda mensal.
Ela poderia organizar seu orçamento da seguinte maneira:
| Envelope | Finalidade |
| Moradia | aluguel e contas |
| Alimentação | supermercado e refeições |
| Transporte | combustível e transporte |
| Lazer | entretenimento |
| Reserva | imprevistos |
| Objetivos | projetos futuros |
Os valores destinados a cada categoria devem ser definidos de acordo com a realidade financeira da pessoa.
Não existe uma divisão universalmente correta.
Não existe uma porcentagem mágica
Esse é um ponto importante.
A Regra dos Envelopes não exige que todas as pessoas utilizem os mesmos percentuais.
Uma pessoa que mora sozinha terá uma estrutura diferente de alguém que mora com os pais.
Uma família com filhos terá necessidades diferentes de um jovem solteiro.
Um profissional autônomo pode ter renda variável.
Portanto, os envelopes devem refletir:
- renda;
- despesas;
- objetivos;
- responsabilidades;
- prioridades;
- momento de vida.
Quais envelopes criar?
Não existe uma lista obrigatória.
Uma estrutura básica pode incluir:
Moradia
- aluguel;
- condomínio;
- energia;
- água;
- internet;
- manutenção.
Alimentação
- supermercado;
- refeições;
- lanches;
- alimentação fora de casa.
Transporte
- combustível;
- transporte público;
- aplicativos;
- manutenção.
Saúde
- consultas;
- medicamentos;
- exames;
- outros gastos relacionados.
Lazer
- restaurantes;
- cinema;
- viagens;
- hobbies.
Reserva
- emergências;
- imprevistos;
- segurança financeira.
Objetivos
- viagem;
- estudos;
- aquisição de bens;
- investimentos;
- projetos pessoais.
O envelope mais importante pode ser o da reserva
Muitas pessoas criam envelopes apenas para despesas.
Mas o método pode ser utilizado também para construção patrimonial.
Por exemplo:
RECEITA
↓
DESPESAS
↓
RESERVA
↓
OBJETIVOS
↓
INVESTIMENTOS
Assim, parte do dinheiro deixa de ser destinada exclusivamente ao consumo.
Envelopes também ajudam a controlar o lazer
Lazer é importante.
O problema é quando ele não possui limite.
Um envelope específico para lazer permite aproveitar o dinheiro destinado a essa finalidade sem comprometer despesas essenciais.
Isso muda a lógica de:
“Posso gastar?”
para:
“Quanto tenho disponível para gastar com isso?”
É uma diferença pequena na linguagem, mas importante no comportamento.
E quando o envelope acaba?
Essa é uma das partes mais importantes do método.
Imagine que o dinheiro destinado ao lazer tenha acabado antes do final do mês.
Existem algumas alternativas:
1. Não gastar mais naquela categoria.
2. Reduzir outro gasto.
3. Reorganizar o orçamento.
O que deve ser evitado é simplesmente continuar gastando sem considerar a consequência.
A regra cria um limite visível.
Posso transferir dinheiro de um envelope para outro?
Sim.
A transferência pode ser necessária.
Imagine que uma despesa de transporte tenha sido menor do que o esperado.
O dinheiro restante poderia ser direcionado para:
- reserva;
- objetivo;
- outra categoria que ultrapassou o orçamento.
Mas existe uma regra importante:
A transferência deve ser consciente, e não uma forma de esconder gastos excessivos.
Se todos os meses o dinheiro sai da reserva para financiar lazer, existe um problema estrutural no orçamento.
O método também funciona para casais
Casais podem utilizar envelopes individuais e conjuntos.
Por exemplo:
CASA
ALIMENTAÇÃO
FILHOS
TRANSPORTE
LAZER DO CASAL
OBJETIVOS DA FAMÍLIA
RESERVA
Também podem existir envelopes individuais para despesas pessoais.
Isso ajuda a separar:
DESPESAS DA FAMÍLIA
de
DESPESAS INDIVIDUAIS
Regra dos Envelopes para quem tem renda variável
O método pode ser especialmente útil para profissionais autônomos, freelancers e empreendedores.
Nesse caso, o desafio é não considerar um mês excepcionalmente bom como padrão permanente.
Uma estratégia prudente é trabalhar com uma estimativa conservadora de renda e direcionar valores adicionais recebidos para:
- reserva;
- impostos;
- objetivos;
- investimentos;
- despesas futuras.
Assim, meses melhores não necessariamente provocam aumento permanente do padrão de vida.
Envelopes para despesas anuais
Um dos usos mais interessantes do método é criar envelopes para despesas que não acontecem todos os meses.
Exemplos:
- IPVA;
- IPTU;
- seguro;
- matrícula;
- material escolar;
- manutenção;
- presentes;
- viagens.
Imagine uma despesa anual.
Em vez de esperar chegar o mês do pagamento, a pessoa pode separar pequenas quantias ao longo do ano.
A lógica é:
DESPESA ANUAL
↓
PLANEJAMENTO MENSAL
↓
RESERVA GRADUAL
↓
PAGAMENTO SEM IMPACTO BRUSCO NO ORÇAMENTO
O método dos envelopes ajuda a evitar compras impulsivas
O sistema cria uma barreira psicológica.
Antes de comprar algo, a pessoa precisa verificar de qual categoria sairá o dinheiro.
Isso favorece uma pergunta simples:
“Essa compra cabe no meu envelope?”
Se a resposta for não, a decisão deixa de ser automática.
Essa pausa pode ser suficiente para evitar uma compra por impulso.
Regra dos Envelopes e comportamento financeiro
O método não é apenas uma técnica matemática.
Ele também trabalha comportamento.
Quando o dinheiro fica visualmente separado, torna-se mais fácil perceber:
- limites;
- prioridades;
- excesso de consumo;
- categorias problemáticas;
- capacidade de poupança.
A educação financeira não depende apenas de saber calcular.
Também envolve comportamento, disciplina e tomada de decisão.
O método pode ser adaptado para o mundo digital
Uma versão moderna poderia funcionar assim:
CONTA PRINCIPAL
↓
MORADIA
ALIMENTAÇÃO
TRANSPORTE
LAZER
RESERVA
OBJETIVOS
Cada categoria pode ser acompanhada em uma planilha ou aplicativo.
O conceito permanece:
O dinheiro precisa ter uma finalidade definida.
Regra dos Envelopes x Planilha Financeira
Os dois métodos não são concorrentes.
Podem ser complementares.
Envelopes
Foco em:
- limites;
- comportamento;
- controle diário;
- simplicidade.
Planilha
Foco em:
- registros;
- histórico;
- análise;
- projeções;
- acompanhamento patrimonial.
Uma pessoa pode usar os envelopes para controlar o mês e a planilha para acompanhar a evolução financeira ao longo do ano.
Regra dos Envelopes x Aplicativos
Aplicativos podem automatizar parte do processo.
Eles podem permitir:
- categorização;
- acompanhamento;
- gráficos;
- alertas;
- relatórios.
Mas existe uma questão importante:
A tecnologia facilita o controle, mas não substitui a disciplina.
Um aplicativo sofisticado não resolve um orçamento mal planejado.
Principais vantagens do método
Simplicidade
É fácil entender.
Visualização
Mostra quanto dinheiro está disponível para cada finalidade.
Limites claros
Ajuda a evitar gastos excessivos.
Flexibilidade
Pode ser adaptado a diferentes rendas.
Consciência financeira
Aumenta a percepção sobre o destino do dinheiro.
Baixo custo
Pode ser aplicado com papel e envelopes ou gratuitamente em uma planilha.
Limitações da Regra dos Envelopes
O método também possui limitações.
Exige disciplina
A pessoa precisa respeitar as categorias.
Pode ficar trabalhoso
Muitas categorias podem tornar o sistema excessivamente complexo.
Não resolve renda insuficiente
Se a renda não cobre as necessidades básicas, simplesmente dividir o dinheiro não resolve o problema.
Não substitui planejamento financeiro completo
O método ajuda no orçamento, mas não contempla sozinho todos os aspectos de patrimônio, investimentos, seguros, aposentadoria e sucessão.
Pode ser rígido demais
Algumas pessoas preferem maior flexibilidade.
O erro de criar envelopes demais
Um orçamento com dezenas de categorias pode se tornar impossível de administrar.
Em vez de criar:
- café;
- restaurante;
- supermercado;
- delivery;
- padaria;
- lanches;
talvez seja mais simples criar:
ALIMENTAÇÃO
A regra é:
Crie categorias suficientes para controlar o dinheiro, mas não tantas que o controle se torne uma obrigação insustentável.
Como começar hoje
Você pode implementar o método em poucos passos.
Passo 1 — Liste sua renda
Identifique quanto realmente entra.
Passo 2 — Liste suas despesas
Separe despesas essenciais, variáveis e eventuais.
Passo 3 — Crie categorias
Escolha apenas as categorias relevantes.
Passo 4 — Defina limites
Determine quanto cada categoria poderá consumir.
Passo 5 — Separe os recursos
Utilize envelopes físicos, contas, subcontas ou uma planilha.
Passo 6 — Acompanhe
Registre os gastos.
Passo 7 — Revise
No final do mês, compare o planejado com o realizado.
Um modelo simples de envelopes
Para começar, você pode utilizar apenas seis:
1. CASA
2. ALIMENTAÇÃO
3. TRANSPORTE
4. LAZER
5. RESERVA
6. OBJETIVOS
Depois de alguns meses, observe quais categorias precisam ser divididas ou ajustadas.
Como transformar o método em um sistema de construção patrimonial
O grande salto acontece quando os envelopes deixam de controlar apenas despesas e passam também a controlar objetivos.
A estrutura pode ser:
ENVELOPE 1 — DESPESAS ESSENCIAIS
ENVELOPE 2 — DESPESAS VARIÁVEIS
ENVELOPE 3 — RESERVA
ENVELOPE 4 — OBJETIVOS
ENVELOPE 5 — INVESTIMENTOS
Dessa forma, o orçamento passa a conectar o presente ao futuro.
Checklist RENDEXIS
- Sei quanto recebo?
- Tenho categorias de gastos?
- Sei quanto posso gastar em cada categoria?
- Tenho limite para lazer?
- Tenho uma categoria para despesas inesperadas?
- Tenho uma reserva financeira?
- Tenho objetivos financeiros?
- Separo dinheiro para despesas anuais?
- Acompanho meus gastos?
- Reviso o orçamento todos os meses?
- Evito retirar dinheiro da reserva para despesas comuns?
- Tenho uma categoria destinada à construção patrimonial?
REGRA RENDEXIS
O melhor orçamento não é o mais sofisticado. É aquele que você consegue entender, aplicar e manter.
Conclusão
A Regra dos Envelopes pode parecer um método antigo em um mundo dominado por aplicativos, cartões e pagamentos digitais.
Mas seu princípio continua extremamente atual:
dar uma finalidade ao dinheiro antes de gastá-lo.
O método ajuda a transformar:
DINHEIRO SEM DESTINO
em
DINHEIRO COM FUNÇÃO
E essa mudança pode melhorar a relação com o orçamento.
Não é necessário utilizar envelopes de papel.
Pode ser uma planilha.
Pode ser uma conta digital.
Pode ser um aplicativo.
Pode ser simplesmente uma organização mental acompanhada de registros.
A ferramenta é secundária.
O princípio é fundamental:
Quem define antecipadamente o destino do dinheiro aumenta a capacidade de controlar o próprio orçamento.
A Regra dos Envelopes não promete riqueza.
Não elimina problemas financeiros.
Não substitui aumento de renda, investimentos ou planejamento patrimonial.
Mas pode cumprir uma função importante: ensinar a pessoa a viver dentro de seus limites e direcionar parte da renda para objetivos futuros.
Dica RENDEXIS — Desafio dos 30 Dias
Experimente a Regra dos Envelopes durante um mês.
Crie apenas seis categorias:
CASA | ALIMENTAÇÃO | TRANSPORTE | LAZER | RESERVA | OBJETIVOS
Durante 30 dias, registre todos os gastos.
No final do período, responda:
Qual envelope consumiu mais dinheiro?
Qual gasto foi maior do que eu imaginava?
Qual categoria poderia ser reduzida?
Quanto consegui preservar?
Quanto consegui direcionar para meus objetivos?
O objetivo não é simplesmente gastar menos.
É descobrir como o seu dinheiro realmente se comporta.
Fontes Oficiais
- Banco Central do Brasil — Orçamento pessoal
- CVM — Organize sua vida financeira
- CVM — Planejamento Financeiro Pessoal
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.