Introdução
Cair em um golpe financeiro pode provocar medo, vergonha, raiva e sensação de impotência.
A primeira reação de muitas vítimas é emocional:
“Como eu pude acreditar nisso?”
Mas, depois da fraude, a prioridade não é procurar culpados.
É conter o dano.
O Ministério da Justiça e Segurança Pública orienta que vítimas com perdas financeiras entrem em contato com o banco o mais rapidamente possível e somente por canais oficiais, registrem Boletim de Ocorrência e acompanhem as movimentações da conta.
Dependendo da modalidade da fraude, as providências podem incluir:
- bloqueio do cartão;
- alteração de senhas;
- contestação de compras;
- comunicação ao banco;
- solicitação de devolução;
- acionamento do MED, quando aplicável ao Pix;
- registro de Boletim de Ocorrência;
- comunicação à empresa envolvida;
- monitoramento das contas;
- consulta ao Registrato;
- preservação de evidências.
O procedimento correto depende de como o golpe aconteceu.
Um Pix fraudulento não é tratado exatamente da mesma maneira que uma compra indevida no cartão.
Um boleto falso exige medidas diferentes.
Uma conta bancária comprometida exige ainda outras providências.
Por isso, este artigo apresenta um roteiro geral para a vítima entender o que fazer, em que ordem agir e quais erros evitar depois da fraude.
A regra RENDEXIS é:
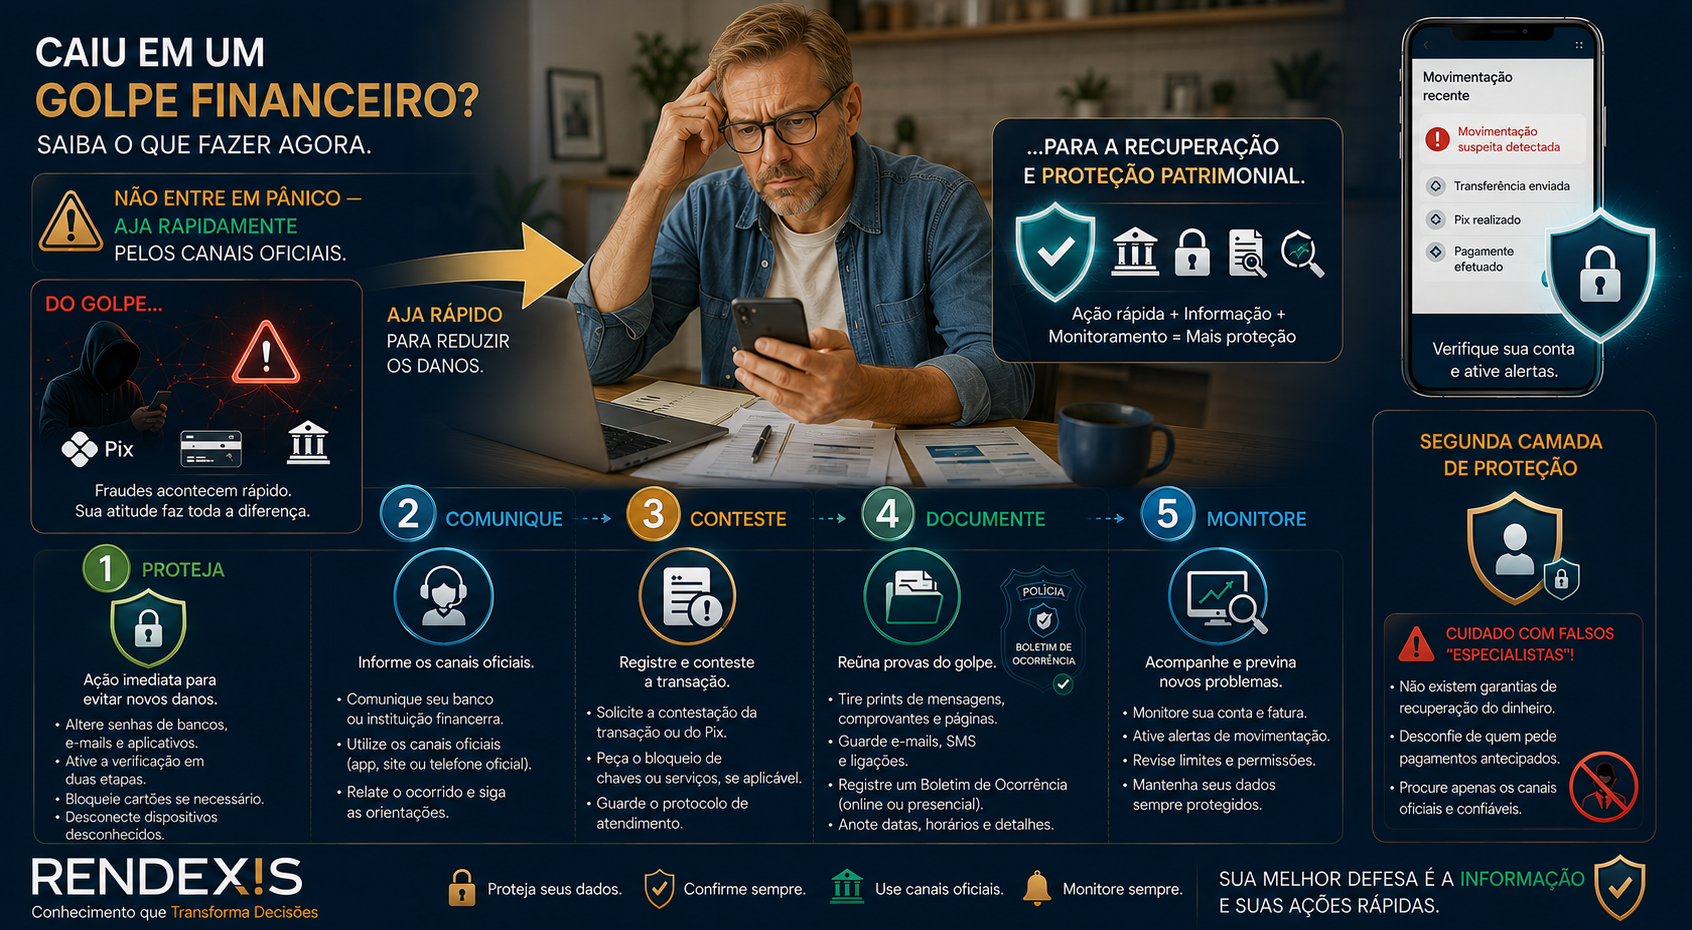
PARE O GOLPE → PROTEJA A CONTA → COMUNIQUE O BANCO → PRESERVE AS PROVAS → REGISTRE A OCORRÊNCIA → MONITORE O PATRIMÔNIO.
O QUE SIGNIFICA TER CAÍDO EM UM GOLPE FINANCEIRO?
Um golpe financeiro ocorre quando alguém utiliza fraude, engano ou manipulação para obter dinheiro, dados, acesso a contas ou alguma vantagem patrimonial.
A fraude pode acontecer de várias maneiras.
Entre as situações mais comuns estão:
- Pix enviado ao golpista;
- compra indevida no cartão;
- boleto falso;
- phishing;
- falsa central bancária;
- falso funcionário;
- WhatsApp comprometido ou falso;
- falso motoboy;
- empréstimo contratado fraudulentamente;
- abertura de conta em nome da vítima;
- roubo de dados pessoais;
- fraude envolvendo identidade digital.
O primeiro ponto importante é:
Nem todo golpe financeiro acontece da mesma forma.
Por isso, a resposta também não deve ser igual para todos os casos.
A primeira decisão depois da fraude
Independentemente da modalidade, existe uma regra inicial:
Interrompa imediatamente o contato com o criminoso.
Não continue conversando.
Não tente negociar.
Não faça um novo pagamento para “desbloquear” o dinheiro.
Não forneça informações adicionais.
Não clique em novos links.
E, principalmente:
Não acredite em quem entrar em contato prometendo recuperar seu dinheiro mediante pagamento de uma taxa.
Depois de uma primeira fraude, a vítima pode ser novamente abordada.
COMO AGIR — PASSO A PASSO
Etapa 1 — Pare a interação com o golpista
Se você percebeu que caiu em uma fraude:
pare imediatamente.
Se estiver conversando:
- encerre a conversa;
- não responda mais;
- bloqueie o contato, quando apropriado;
- não clique em novos links;
- não envie novos documentos;
- não forneça códigos.
A prioridade é impedir que o criminoso obtenha ainda mais informações.
Etapa 2 — Entre em contato com o banco
Esse é um dos passos mais importantes.
Utilize somente os canais oficiais da instituição:
- aplicativo;
- telefone oficial;
- site oficial;
- agência;
- número disponível no verso do cartão.
O Ministério da Justiça orienta expressamente que a vítima procure o banco o mais rápido possível e somente pelos canais oficiais.
Informe claramente:
“Fui vítima de uma fraude.”
Explique:
- como aconteceu;
- quando aconteceu;
- qual operação foi realizada;
- valor envolvido;
- conta ou cartão utilizado;
- destinatário;
- se dados ou senhas foram informados.
Etapa 3 — Bloqueie o que estiver comprometido
Dependendo do golpe, pode ser necessário bloquear:
- cartão;
- conta;
- aplicativo;
- credenciais;
- dispositivo;
- acesso digital.
Se o cartão foi exposto ou utilizado fraudulentamente, solicite imediatamente o bloqueio.
O Ministério da Justiça orienta vítimas de golpes envolvendo cartões a comunicar o banco e solicitar o bloqueio e a contestação das compras indevidas.
Etapa 4 — Preserve as evidências
Não apague as provas.
Guarde:
- mensagens;
- e-mails;
- SMS;
- prints;
- números de telefone;
- links;
- comprovantes;
- boletos;
- dados da conta recebedora;
- registros de chamadas;
- protocolos do banco.
O Ministério da Justiça recomenda preservar essas informações para utilização perante instituições financeiras e autoridades.
Etapa 5 — Registre o Boletim de Ocorrência
O Boletim de Ocorrência documenta o fato e pode contribuir para a investigação.
Ele pode ser registrado:
- presencialmente;
- pela Delegacia Virtual, quando disponível no estado.
O Ministério da Justiça recomenda o registro do BO em casos de perdas financeiras decorrentes de golpes.
Inclua o máximo de informações possível:
- data;
- horário;
- número utilizado;
- nome utilizado pelo criminoso;
- endereço eletrônico;
- valor;
- conta destinatária;
- comprovante;
- descrição do golpe.
Etapa 6 — Monitore suas contas
Depois da fraude, não basta olhar apenas a operação que você reconheceu.
Verifique também se apareceram:
- novos pagamentos;
- transferências;
- saques;
- empréstimos;
- compras;
- novos beneficiários;
- alterações cadastrais.
O Ministério da Justiça orienta acompanhar as movimentações bancárias após a fraude e comunicar imediatamente qualquer nova operação não reconhecida.
PRINCIPAIS SITUAÇÕES E O QUE FAZER
Se você fez um Pix para o golpista
Essa é uma das situações que exigem maior rapidez.
Faça imediatamente:
- entre em contato com seu banco;
- informe que foi vítima de golpe;
- solicite a devolução por meio do MED, quando aplicável;
- forneça os comprovantes;
- registre o Boletim de Ocorrência.
O Banco Central orienta que a vítima comunique rapidamente o banco e solicite a devolução por meio do MED.
O que é o MED?
O Mecanismo Especial de Devolução é um mecanismo exclusivo do Pix criado para facilitar devoluções em casos de fraude, golpe ou crime.
Atualmente, o pedido pode ser registrado na instituição financeira em até 80 dias da data do Pix quando a situação se enquadrar nas hipóteses do mecanismo.
Isso, porém, não significa que a vítima deva esperar.
Quanto antes comunicar, melhor.
O banco pode iniciar o procedimento, e os recursos disponíveis na conta recebedora podem ser bloqueados para análise.
O MED garante a devolução?
Não.
Esse é um ponto fundamental.
O MED aumenta as possibilidades de recuperação, mas depende da análise do caso e da existência de recursos disponíveis.
Segundo o Banco Central, quando a fraude é comprovada, a devolução pode ocorrer integralmente ou parcialmente, conforme a disponibilidade de recursos na conta do fraudador.
Portanto:
MED não significa dinheiro garantido.
Se você fez uma compra indevida com cartão
Entre imediatamente em contato com o banco ou emissor do cartão.
Solicite:
- bloqueio do cartão;
- contestação da compra;
- análise da transação;
- substituição do cartão, se necessário.
O Banco Central orienta que a vítima comunique imediatamente o banco e conteste a compra.
Também é importante guardar:
- extrato;
- fatura;
- comprovante;
- mensagens;
- e-mails;
- informações do estabelecimento.
Se você pagou um boleto falso
Comunique imediatamente:
- seu banco;
- o banco emissor do boleto, quando identificado;
- a empresa ou estabelecimento envolvido, quando houver.
O Ministério da Justiça orienta que a vítima guarde o boleto, mensagens, e-mails e imagens relacionadas à fraude e registre ocorrência.
Atenção ao QR Code
Se o documento possui QR Code para pagamento, a operação pode ser, na prática, um Pix, e não um boleto tradicional.
O Banco Central alerta que pagamentos por QR Code são instantâneos e devem ser tratados de acordo com a natureza da operação.
Se alguém fez compras com os dados do seu cartão
O procedimento é:
Bloquear → Contestar → Registrar → Monitorar.
O Ministério da Justiça orienta:
- comunicar o banco e a bandeira;
- solicitar bloqueio;
- contestar as compras;
- registrar ocorrência;
- comunicar o estabelecimento quando aplicável.
Se você informou sua senha
Altere imediatamente a senha pelo canal oficial.
Se essa mesma senha for utilizada em outros serviços, altere também nesses serviços.
Não reutilize senhas comprometidas.
Se você informou códigos de autenticação
Procure imediatamente o banco.
Informe exatamente:
- qual código foi informado;
- quando;
- para quem;
- em qual contexto.
Não tente resolver o problema através do mesmo contato que solicitou o código.
Se sua conta bancária foi comprometida
Peça ao banco orientação sobre:
- bloqueio de acesso;
- troca de credenciais;
- dispositivos autorizados;
- beneficiários cadastrados;
- empréstimos;
- cartões;
- transações recentes.
Depois, monitore a conta com frequência.
O Ministério da Justiça também recomenda consulta periódica ao Registrato, que permite verificar informações sobre contas bancárias e empréstimos vinculados ao CPF.
Se abriram uma conta ou contrataram empréstimo em seu nome
Entre imediatamente em contato com a instituição financeira envolvida.
Solicite:
- contestação;
- bloqueio;
- cancelamento, quando cabível;
- protocolo;
- investigação da fraude.
Se você nem sabe qual instituição foi utilizada, o Banco Central informa que o Registrato pode ajudar a identificar contas e relacionamentos bancários vinculados ao CPF.
PRINCIPAIS SINAIS DE QUE VOCÊ DEVE AGIR IMEDIATAMENTE
Depois de uma fraude, alguns sinais indicam que o problema pode ser maior do que a primeira operação identificada.
🚨 Nova movimentação desconhecida
Pode indicar que o criminoso ainda possui acesso.
🚨 Novo empréstimo
Pode representar fraude de identidade.
🚨 Cartão utilizado novamente
O cartão pode continuar comprometido.
🚨 Novo beneficiário cadastrado
Pode indicar acesso indevido à conta.
🚨 Alteração de senha ou cadastro
Pode indicar tentativa de manutenção do acesso.
🚨 Contato de suposta “empresa de recuperação”
Pode ser uma segunda tentativa de fraude.
🚨 Solicitação de pagamento para recuperar o dinheiro
Não pague.
Primeiro confirme a identidade e a legitimidade da solicitação.
COMO SE PROTEGER DEPOIS DE CAIR EM UM GOLPE
A vítima precisa pensar em duas fases:
Fase 1 — Conter o prejuízo
Fase 2 — Evitar uma segunda fraude
Troque credenciais comprometidas
Altere:
- senhas bancárias;
- senhas de e-mail;
- senhas de aplicativos comprometidos;
- credenciais utilizadas em outros serviços.
Priorize as contas que podem permitir acesso financeiro.
Ative autenticação adicional
Quando disponível, utilize:
- autenticação em dois fatores;
- biometria;
- confirmação adicional;
- alertas de movimentação.
Ative notificações
Configure notificações para:
- Pix;
- compras;
- transferências;
- saques;
- empréstimos;
- movimentações relevantes.
Quanto mais rápido você souber de uma operação, mais rapidamente poderá agir.
Monitore seu CPF
O Registrato pode ser utilizado para verificar relacionamentos bancários e operações de crédito vinculadas ao CPF.
Não esconda o golpe da família
Se o criminoso utilizou seu nome, WhatsApp ou redes sociais, avise familiares e amigos.
Isso pode impedir que outras pessoas sejam vítimas.
O QUE NÃO FAZER DEPOIS DE CAIR EM UM GOLPE
❌ Não faça outro pagamento
O criminoso pode dizer:
“Você precisa pagar uma taxa para liberar o dinheiro.”
Não pague.
❌ Não tente negociar
O golpista pode tentar convencer você de que devolverá o dinheiro.
Não prolongue a interação.
❌ Não apague as mensagens
Elas podem ser importantes como evidência.
❌ Não utilize contatos fornecidos pelo criminoso
Procure a instituição por canais oficiais.
❌ Não publique todos os seus dados nas redes sociais
Depois de uma fraude, você pode estar mais vulnerável a novos contatos.
❌ Não confie em “especialistas” que garantem recuperação
Promessas de recuperação garantida mediante pagamento são um forte sinal de alerta.
EXEMPLO PRÁTICO
Imagine que João receba uma ligação de uma falsa central bancária.
O suposto funcionário afirma que houve uma tentativa de fraude e convence João a realizar uma transferência para uma “conta segura”.
João realiza a operação.
Poucos minutos depois percebe que caiu em um golpe.
O que João deve fazer?
1. Encerrar o contato.
Não conversar mais com o criminoso.
2. Procurar o banco pelo canal oficial.
Não utilizar o telefone fornecido pelo golpista.
3. Informar a fraude.
Explicar exatamente o que ocorreu.
4. Solicitar as providências cabíveis.
Bloqueios, contestação ou devolução, conforme a modalidade.
5. Preservar as provas.
Guardar número, mensagens, comprovante e protocolo.
6. Registrar o BO.
Descrever a fraude.
7. Monitorar a conta.
Verificar se surgiram outras operações.
O erro seria:
“Vou esperar para ver se o banco resolve.”
A decisão correta é:
Agir imediatamente.
ERROS COMUNS DAS VÍTIMAS
“Tenho vergonha de contar.”
A vergonha pode atrasar providências importantes.
Fraudes são estruturadas justamente para manipular comportamentos.
“Vou esperar para ver se o dinheiro volta.”
Quanto mais cedo o banco for comunicado, mais rapidamente poderá iniciar os procedimentos aplicáveis.
“O banco já sabe que fui enganado.”
Não presuma.
Comunique formalmente a fraude e guarde o protocolo.
“Já bloqueei o cartão, então acabou.”
Não necessariamente.
Verifique também:
- conta;
- aplicativo;
- empréstimos;
- outros cartões;
- beneficiários;
- movimentações.
“Perdi pouco dinheiro.”
O problema pode não terminar na primeira operação.
Dados comprometidos podem ser utilizados posteriormente.
“Vou pagar uma pessoa para recuperar o dinheiro.”
Cuidado.
Você pode estar diante de um segundo golpe.
CHECKLIST RENDEXIS DE PROTEÇÃO
Se você caiu em um golpe financeiro:
- Interrompi o contato com o golpista?
- Entrei em contato com o banco por canal oficial?
- Informei que fui vítima de fraude?
- Solicitei bloqueio quando necessário?
- Contestei as operações?
- Solicitei o MED quando o caso envolver Pix e for aplicável?
- Guardei os comprovantes?
- Salvei mensagens e prints?
- Registrei o Boletim de Ocorrência?
- Alterei senhas comprometidas?
- Ativei autenticação adicional?
- Verifiquei outras movimentações?
- Estou monitorando minhas contas?
- Consultei o Registrato quando necessário?
- Avisei familiares ou contatos que possam ser abordados?
- Estou desconfiando de novas propostas de “recuperação”?
Regra de ouro:
Depois do golpe, não tome decisões financeiras por impulso.
Primeiro:
PROTEJA.
Depois:
COMUNIQUE.
Então:
DOCUMENTE.
E finalmente:
MONITORE.
CONCLUSÃO
Cair em um golpe financeiro é uma experiência desagradável, mas a fraude não termina necessariamente no momento em que o dinheiro é perdido.
Existe uma segunda etapa igualmente importante:
a resposta da vítima.
Quanto mais rapidamente a situação for identificada e comunicada, mais rapidamente poderão ser adotadas as medidas disponíveis para conter o prejuízo.
Por isso, não espere.
Não tenha vergonha.
Não tente resolver sozinho.
E não confie em quem promete recuperar seu dinheiro mediante pagamento.
Procure imediatamente a instituição financeira pelos canais oficiais.
Bloqueie o que estiver comprometido.
Conteste as operações.
No caso de Pix, solicite o MED quando aplicável.
Registre o Boletim de Ocorrência.
Preserve as evidências.
Monitore suas contas.
E acompanhe seu CPF quando houver risco de uso indevido de identidade.
O primeiro prejuízo pode acontecer em segundos. A recuperação e a proteção do patrimônio exigem organização.
A educação financeira também precisa ensinar o que fazer depois que algo dá errado.
Porque conhecimento financeiro não serve apenas para investir melhor.
Serve também para perder menos, reagir mais rápido e proteger o patrimônio diante de situações adversas.
DICA RENDEXIS
Caiu em um golpe? Não perca tempo tentando entender o criminoso. Concentre-se em proteger seu dinheiro, comunicar o banco, preservar as provas e impedir uma segunda fraude.
PARE → PROTEJA → COMUNIQUE → DOCUMENTE → MONITORE
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- Golpe do Pix: Como Identificar e se Proteger
- Golpe do Falso Motoboy/Entregador: Como Funciona
- Golpe do WhatsApp Clonado Pedindo Dinheiro
- Phishing Bancário: Como Reconhecer um E-mail ou SMS Falso
FONTES OFICIAIS
- Banco Central do Brasil
- Ministério da Justiça e Segurança Pública
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.