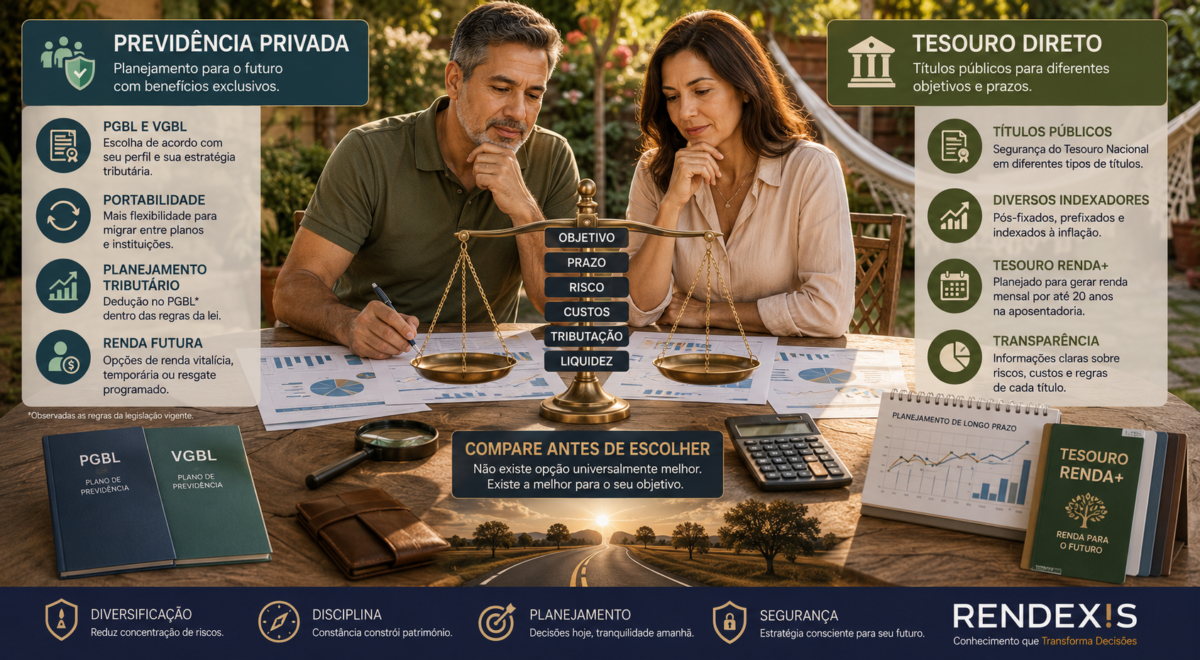
Previdência Privada e Tesouro Direto podem ser utilizados no planejamento de longo prazo, inclusive para aposentadoria, mas são estruturas diferentes. A Previdência Privada combina características de previdência, fundos de investimento, tributação específica, portabilidade e planejamento sucessório. O Tesouro Direto oferece títulos públicos federais com diferentes formas de remuneração e prazos. Não existe uma resposta universal sobre qual é melhor. A escolha depende do objetivo, prazo, tributação, custos, liquidez e forma como o investimento será utilizado.
Essa comparação é especialmente importante porque os dois produtos podem aparecer com a mesma finalidade:
“construir patrimônio para o futuro.”
Mas o caminho utilizado é diferente.
Um investidor pode utilizar a Previdência Privada para acumulação de longo prazo e planejamento de aposentadoria, enquanto o Tesouro Direto permite escolher títulos públicos com características específicas, como proteção contra a inflação ou geração programada de renda.
O Tesouro Renda+, por exemplo, foi desenvolvido para planejamento de aposentadoria e prevê pagamentos mensais durante 20 anos após a data de conversão escolhida.
A Previdência Complementar Aberta, por sua vez, pode oferecer renda mensal vitalícia ou temporária, ou pagamento único, conforme as características contratadas.
A questão, portanto, não é simplesmente:
“Previdência Privada ou Tesouro Direto?”
É:
“Qual estrutura atende melhor ao objetivo que quero alcançar?”
INTRODUÇÃO
Quando alguém começa a pensar em aposentadoria, uma das primeiras dúvidas costuma ser:
“Onde devo investir para construir minha renda futura?”
Entre as alternativas mais conhecidas estão a Previdência Privada e o Tesouro Direto.
À primeira vista, os dois podem parecer concorrentes.
Ambos podem ser utilizados para:
- planejamento de longo prazo;
- formação de patrimônio;
- aposentadoria;
- preservação de poder de compra;
- geração futura de renda.
Mas suas características são diferentes.
A Previdência Privada é estruturada especificamente para acumulação previdenciária e pode oferecer mecanismos como portabilidade, diferentes regimes de tributação e possibilidade de renda futura.
O Tesouro Direto, por sua vez, é uma plataforma de negociação de títulos públicos federais, permitindo acesso a diferentes títulos, como Tesouro Selic, Tesouro Prefixado, Tesouro IPCA+ e Tesouro Renda+.
O próprio Tesouro Direto apresenta o Renda+ como instrumento para planejamento da aposentadoria.
A comparação precisa, portanto, ir além da rentabilidade anunciada.
O QUE É A PREVIDÊNCIA PRIVADA?
A Previdência Privada é uma forma de previdência complementar.
Na modalidade aberta, os planos podem ser contratados por pessoas interessadas em formar recursos para o futuro.
Entre os produtos mais conhecidos estão:
PGBL — Plano Gerador de Benefício Livre
e
VGBL — Vida Gerador de Benefício Livre.
Embora sejam frequentemente tratados juntos, existe uma diferença tributária fundamental entre eles.
No PGBL, as contribuições podem ser deduzidas da base de cálculo do Imposto de Renda, observadas as regras aplicáveis e o limite de 12% dos rendimentos tributáveis.
No VGBL, as contribuições não são dedutíveis.
Essa diferença pode ser decisiva para determinados investidores.
O QUE É O TESOURO DIRETO?
O Tesouro Direto permite ao investidor adquirir títulos públicos federais.
Existem diferentes títulos, com objetivos e formas de remuneração distintas.
Entre eles estão:
- Tesouro Selic;
- Tesouro Prefixado;
- Tesouro IPCA+;
- Tesouro Renda+;
- Tesouro Educa+.
O Tesouro Direto apresenta, por exemplo, o Tesouro IPCA+ como título cuja rentabilidade acompanha a inflação acrescida de uma taxa contratada, enquanto o Tesouro RendA+ foi desenvolvido para planejamento de aposentadoria.
Isso significa que não existe simplesmente “o investimento Tesouro Direto”.
Existem diferentes títulos dentro do Tesouro Direto, cada um com características próprias.
COMO FUNCIONA A PREVIDÊNCIA PRIVADA
O funcionamento básico pode ser entendido em três fases:
ACUMULAÇÃO
O investidor realiza contribuições e os recursos são aplicados conforme a política do plano e do fundo associado.
CRESCIMENTO DO PATRIMÔNIO
Os recursos permanecem investidos ao longo do tempo, sujeitos à rentabilidade dos investimentos e aos custos previstos no plano.
RESGATE OU RENDA
No futuro, o participante poderá realizar resgates ou receber renda, conforme as condições do plano.
A SUSEP explica que os planos podem proporcionar renda mensal vitalícia, renda por período determinado ou pagamento único, dependendo das características contratadas.
COMO FUNCIONA O TESOURO DIRETO
O investidor escolhe o título de acordo com seu objetivo.
Por exemplo:
Tesouro Selic
Pode ser utilizado em estratégias que priorizam acompanhamento da taxa básica de juros e liquidez.
Tesouro Prefixado
Possui uma taxa definida no momento da compra, desde que o título seja mantido nas condições previstas até o vencimento.
Tesouro IPCA+
Combina uma taxa real contratada com a variação do IPCA.
Tesouro Renda+
Foi estruturado para formar uma renda mensal durante 20 anos após a data de conversão escolhida.
A escolha do título, portanto, deve estar relacionada ao objetivo financeiro.
A GRANDE DIFERENÇA: A ESTRUTURA
A Previdência Privada e o Tesouro Direto não são exatamente produtos equivalentes.
PREVIDÊNCIA PRIVADA
É uma estrutura de previdência complementar.
Pode envolver:
- PGBL;
- VGBL;
- fundos de previdência;
- portabilidade;
- regimes tributários;
- renda futura;
- planejamento sucessório.
TESOURO DIRETO
É uma plataforma de investimento em títulos públicos federais.
Pode oferecer:
- títulos pós-fixados;
- títulos prefixados;
- títulos indexados à inflação;
- títulos voltados à geração futura de renda.
Portanto:
comparar Previdência Privada com Tesouro Direto exige comparar objetivos e estruturas, não apenas rentabilidades.
PREVIDÊNCIA PRIVADA x TESOURO DIRETO: COMPARAÇÃO
| Característica | Previdência Privada | Tesouro Direto |
| Objetivo previdenciário | Muito adequado | Pode ser adequado |
| PGBL/VGBL | Sim | Não |
| Títulos públicos diretamente | Não necessariamente | Sim |
| Portabilidade previdenciária | Sim, conforme regras | Não |
| Dedução de IR | PGBL, dentro das regras | Não |
| Tributação específica | Sim | Sim |
| Fundos de investimento | Sim | Não é a estrutura do produto |
| Renda futura | Pode oferecer | RendA+ oferece fluxo programado |
| Planejamento sucessório | Pode apresentar vantagens específicas | Estrutura diferente |
| Custos | Variam conforme plano/fundo | Custódia e eventual taxa da instituição |
| Liquidez | Depende do plano e carências | Depende do título e condições de mercado |
| Risco de mercado | Depende dos fundos | Depende do título |
| Garantia do Tesouro Nacional | Não é a estrutura | Títulos públicos federais |
Importante: essa tabela é conceitual. As características específicas devem ser verificadas no regulamento, prospecto e condições vigentes de cada produto.
TRIBUTAÇÃO: UM DOS PRINCIPAIS PONTOS DA COMPARAÇÃO
A tributação pode alterar significativamente o resultado líquido de uma estratégia de longo prazo.
Por isso, comparar apenas a rentabilidade bruta pode levar a conclusões equivocadas.
PREVIDÊNCIA PRIVADA
A tributação depende do tipo de plano e do regime escolhido.
No PGBL, o IR incide sobre o valor total recebido no resgate ou benefício.
No VGBL, o IR incide sobre os rendimentos, e não sobre o total aplicado.
Além disso, desde a Lei nº 14.803/2024, a escolha do regime de tributação pode ser realizada até o momento da obtenção do benefício ou do primeiro resgate, nas condições previstas na legislação.
Isso tornou o planejamento tributário ainda mais relevante.
E O TESOURO DIRETO?
Os títulos do Tesouro Direto estão sujeitos ao Imposto de Renda conforme as regras aplicáveis à renda fixa.
Além disso, existem custos relacionados à custódia e, dependendo da instituição, outras cobranças.
O Tesouro Direto informa atualmente taxa de custódia da B3 de 0,20% ao ano para os títulos sujeitos à regra geral, com condições específicas para determinados produtos.
Portanto:
custo e tributação precisam ser considerados conjuntamente.
PGBL x TESOURO DIRETO
O PGBL pode ter uma vantagem tributária relevante para determinados contribuintes.
Quem utiliza a declaração completa e atende às condições legais pode deduzir as contribuições do PGBL até o limite de 12% dos rendimentos tributáveis.
Mas existe uma contrapartida:
No futuro, o imposto incidirá sobre o valor total recebido.
Por isso, a análise correta precisa considerar:
benefício fiscal hoje × tributação futura.
Não basta olhar somente para a dedução.
VGBL x TESOURO DIRETO
O VGBL possui uma estrutura tributária diferente.
Não existe dedução das contribuições.
Por outro lado, na saída, a tributação incide sobre a parcela correspondente aos rendimentos.
Isso pode tornar o VGBL interessante para determinados objetivos de longo prazo.
Mas novamente:
não existe uma modalidade universalmente superior.
CUSTOS: UM DETALHE QUE PODE MUDAR O RESULTADO
Esse é um dos pontos mais importantes do artigo.
Uma previdência com:
- taxa de administração elevada;
- carregamento;
- fundo inadequado;
- desempenho ruim;
pode apresentar resultado inferior ao esperado.
A SUSEP recomenda observar, entre outros pontos, carregamento, prazos de carência, política de investimento, taxas de administração e eventual taxa de performance.
No Tesouro Direto, existem custos de custódia e eventualmente cobrança pela instituição financeira.
Portanto:
não compare apenas “rentabilidade da Previdência” com “rentabilidade do Tesouro”.
Compare:
rentabilidade líquida – custos – impostos.
LIQUIDEZ E ACESSO AO DINHEIRO
Outro ponto fundamental é a liquidez.
No Tesouro Direto, o investidor pode vender títulos antes do vencimento, mas o preço de venda depende das condições de mercado e pode resultar em ganho ou perda em relação ao valor esperado no vencimento.
Na Previdência Privada, as condições de resgate e carência dependem do plano contratado.
A SUSEP orienta que o investidor observe os prazos de carência para resgates e portabilidades.
Isso gera uma conclusão importante:
investimento de aposentadoria não deve ser escolhido como se fosse uma conta corrente.
Quanto mais longo o objetivo, mais importante é alinhar liquidez e horizonte.
PORTABILIDADE: UMA VANTAGEM DA PREVIDÊNCIA
A Previdência Privada possui um mecanismo que merece atenção:
portabilidade.
Durante o período de acumulação, o participante pode, observadas as regras aplicáveis, transferir recursos para outro plano.
A SUSEP reconhece a portabilidade como um direito do participante durante o período de diferimento, nas condições regulamentares.
Isso pode ser útil quando o investidor encontra:
- fundo melhor;
- custos menores;
- estratégia mais adequada;
- instituição mais eficiente.
A portabilidade pode permitir mudar a estrutura sem necessariamente realizar um resgate tributável.
O TESOURO RENDA+ MUDA A COMPARAÇÃO
Um erro comum seria comparar Previdência Privada apenas com Tesouro Selic.
Para objetivos de aposentadoria, existe o Tesouro Renda+.
O produto foi criado especificamente para planejamento de aposentadoria e prevê fluxo mensal durante 20 anos após a data de conversão.
Isso o torna particularmente relevante na comparação com previdência.
Mas as estruturas continuam diferentes.
O Renda+ é um título público.
A Previdência Privada é uma estrutura previdenciária que pode oferecer diferentes modalidades de renda e planejamento.
PRINCIPAIS SINAIS DE ALERTA
“Previdência sempre é melhor porque tem benefício fiscal.”
Não necessariamente.
O benefício fiscal do PGBL precisa ser comparado com a tributação futura, custos e desempenho do plano.
“Tesouro sempre é melhor porque tem custo menor.”
Também não.
O custo é apenas uma das variáveis.
Tributação, objetivo, prazo, sucessão e estrutura de renda também importam.
“Vou escolher pela maior rentabilidade passada.”
Rentabilidade histórica não garante resultado futuro.
“Vou ignorar a taxa de administração.”
Em horizontes longos, custos recorrentes podem afetar significativamente o patrimônio acumulado.
“Vou escolher um plano de previdência sem analisar o fundo.”
Esse é um erro grave.
A rentabilidade do plano depende dos investimentos realizados pelo fundo associado e de suas características.
A SUSEP recomenda analisar política de investimento e taxas do FIE.
COMO SE PROTEGER DE UMA ESCOLHA RUIM
Antes de contratar qualquer uma das alternativas:
Compare o objetivo
É aposentadoria?
Reserva de longo prazo?
Renda futura?
Proteção contra inflação?
Compare os custos
Analise todas as taxas.
Compare a tributação
Não olhe apenas para o benefício fiscal imediato.
Compare a liquidez
Quando precisará do dinheiro?
Compare o risco
Qual é o comportamento esperado do investimento?
Compare a estrutura
Você está comprando:
um plano previdenciário?
ou
um título público?
Essa diferença precisa estar clara.
EXEMPLO PRÁTICO
Imagine dois investidores com o mesmo objetivo:
construir uma renda complementar para a aposentadoria.
O primeiro escolhe uma Previdência Privada.
Ele analisa:
- PGBL ou VGBL;
- regime tributário;
- taxa de administração;
- carregamento;
- política de investimento;
- portabilidade;
- forma de recebimento.
O segundo escolhe Tesouro Direto.
Ele analisa:
- prazo;
- indexador;
- inflação;
- risco de mercado;
- liquidez;
- custos;
- tributação;
- forma de geração de renda.
Os dois podem estar construindo patrimônio para o mesmo objetivo.
Mas estão utilizando estruturas diferentes.
A comparação correta será feita pelo:
resultado líquido + risco + liquidez + custos + tributação + adequação ao objetivo.
UMA ESTRATÉGIA PODE UTILIZAR OS DOIS
Não existe obrigação de escolher apenas um.
Dependendo do planejamento, um investidor pode utilizar:
Previdência Privada + Tesouro Direto + outros investimentos.
A Previdência pode cumprir determinada função dentro da estrutura patrimonial.
O Tesouro pode cumprir outra.
O ponto central é evitar a ideia de que:
“preciso escolher um vencedor.”
Investimentos diferentes podem desempenhar funções diferentes.
ERROS COMUNS
Comparar apenas rentabilidade
O resultado líquido é mais importante.
Ignorar tributação
Especialmente em horizontes longos.
Contratar previdência sem analisar o fundo
O nome da instituição não substitui a análise do produto.
Escolher Tesouro apenas pelo nome
Tesouro Selic, Prefixado, IPCA+ e RendA+ possuem características diferentes.
Ignorar o prazo
Um investimento de aposentadoria não deve ser analisado com a mesma lógica de uma reserva de curto prazo.
Não considerar inflação
Para objetivos de décadas, preservar poder de compra é fundamental.
Ignorar custos
Pequenas diferenças recorrentes podem se acumular ao longo dos anos.
Acreditar que existe investimento perfeito
Todo investimento envolve escolhas e trade-offs.
CHECKLIST RENDEXIS
Antes de escolher entre Previdência Privada e Tesouro Direto:
- Defini claramente meu objetivo?
- Sei quando precisarei do dinheiro?
- Conheço meu horizonte de investimento?
- Analisei os custos?
- Analisei a tributação?
- Entendo a diferença entre PGBL e VGBL?
- Verifiquei o regime tributário da previdência?
- Analisei a política de investimento do fundo?
- Verifiquei a existência de carregamento?
- Avaliei a possibilidade de portabilidade?
- Comparei com o Tesouro IPCA+?
- Para aposentadoria, considerei o Tesouro RendA+?
- Entendi o risco de mercado?
- Avaliei a necessidade de liquidez?
- Considerei a inflação?
- Estou comparando rentabilidade líquida?
- Evitei escolher exclusivamente pela rentabilidade passada?
- Minha decisão está alinhada ao meu planejamento financeiro?
REGRA RENDEXIS
Não escolha o investimento pela embalagem. Compare a estrutura, os custos, os impostos, os riscos e o objetivo.
CONCLUSÃO
Previdência Privada e Tesouro Direto não precisam ser vistos como adversários.
São instrumentos diferentes que podem atender a objetivos semelhantes em determinadas situações.
A Previdência Privada pode apresentar características importantes para o planejamento de longo prazo, como:
- PGBL e VGBL;
- tratamento tributário específico;
- portabilidade;
- possibilidade de renda futura;
- determinadas possibilidades de planejamento sucessório.
O Tesouro Direto oferece acesso a títulos públicos com diferentes características, incluindo títulos destinados a objetivos de aposentadoria, como o Tesouro Renda+.
O ponto central é:
não existe “melhor investimento” de forma absoluta.
Existe o investimento mais adequado para determinado:
OBJETIVO + PRAZO + RISCO + CUSTO + TRIBUTAÇÃO + LIQUIDEZ.
Para o investidor de longo prazo, essa análise é muito mais importante do que escolher simplesmente entre duas opções.
A pergunta RENDEXIS
Em vez de perguntar:
“Previdência Privada ou Tesouro Direto?”
pergunte:
“Qual estrutura me ajuda a construir o patrimônio que preciso para o futuro, com o risco e o custo que estou disposto a aceitar?”
Essa mudança de perspectiva é fundamental para uma decisão financeira consciente.
DICA RENDEXIS / JORNADA FINANCEIRA
A construção de patrimônio para aposentadoria pode seguir uma sequência simples:
OBJETIVO → PRAZO → ESTRATÉGIA → PRODUTOS → CUSTOS → TRIBUTAÇÃO → ACOMPANHAMENTO
Não comece pelo produto.
Comece pelo objetivo.
Depois escolha a estrutura.
JORNADA FINANCEIRA RENDEXIS
Planejar → Comparar → Escolher → Investir → Acompanhar → Reavaliar
A melhor decisão não é necessariamente aquela que apresenta a maior rentabilidade em determinado período.
É aquela que permanece coerente com o planejamento.
FAQ — PERGUNTAS FREQUENTES
Previdência Privada é melhor que Tesouro Direto?
Não existe uma resposta universal. Depende do objetivo, prazo, custos, tributação, liquidez e perfil do investidor.
Tesouro Direto é mais seguro que Previdência Privada?
São estruturas diferentes. O Tesouro Direto envolve títulos públicos federais. Na Previdência, os recursos são aplicados conforme o fundo e o plano escolhidos.
PGBL ou Tesouro IPCA+?
A comparação precisa considerar tributação, custos, prazo, estratégia do fundo e objetivo. O PGBL pode oferecer benefício fiscal dentro das regras aplicáveis, enquanto o Tesouro IPCA+ possui estrutura própria de remuneração vinculada ao IPCA.
VGBL ou Tesouro Direto?
Também não existe resposta universal. O VGBL possui tratamento tributário diferente do PGBL e pode ser utilizado em determinadas estratégias de longo prazo.
O PGBL permite dedução do Imposto de Renda?
Sim, observadas as condições legais, as contribuições podem ser deduzidas até o limite de 12% dos rendimentos tributáveis.
O VGBL permite dedução?
Não. As contribuições ao VGBL não são dedutíveis da base de cálculo do IR.
No PGBL o imposto incide sobre todo o valor?
Sim. No recebimento ou resgate, o IR incide sobre o valor total, conforme o regime de tributação aplicável.
E no VGBL?
O imposto incide sobre a parcela correspondente aos rendimentos, observadas as regras do regime tributário.
Posso trocar de plano de Previdência sem resgatar?
A portabilidade é possível dentro das regras aplicáveis. A SUSEP reconhece esse mecanismo para transferência de recursos entre planos, observadas as condições regulamentares.
Posso usar Tesouro RendA+ para aposentadoria?
Sim. O produto foi desenvolvido especificamente para planejamento de aposentadoria e prevê pagamentos mensais por 20 anos após a data de conversão.
Previdência Privada tem taxa?
Pode ter diferentes custos, como taxa de administração e carregamento, conforme o plano. A SUSEP recomenda analisar essas características antes da contratação.
Tesouro Direto tem custos?
Sim. Há taxa de custódia da B3 e pode existir taxa cobrada pela instituição financeira, conforme as condições aplicáveis.
Posso ter Previdência Privada e Tesouro Direto ao mesmo tempo?
Sim. São instrumentos diferentes e podem exercer funções diferentes dentro de uma estratégia patrimonial.
Qual é a principal regra?
Não escolha entre Previdência e Tesouro apenas pela rentabilidade. Compare o resultado líquido e a adequação ao seu objetivo.
FONTES OFICIAIS
SUSEP — PGBL e VGBL
Receita Federal — Dedução da Previdência Privada
Receita Federal — Como declarar PGBL e VGBL
Tesouro Direto — Produtos
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.