Introdução
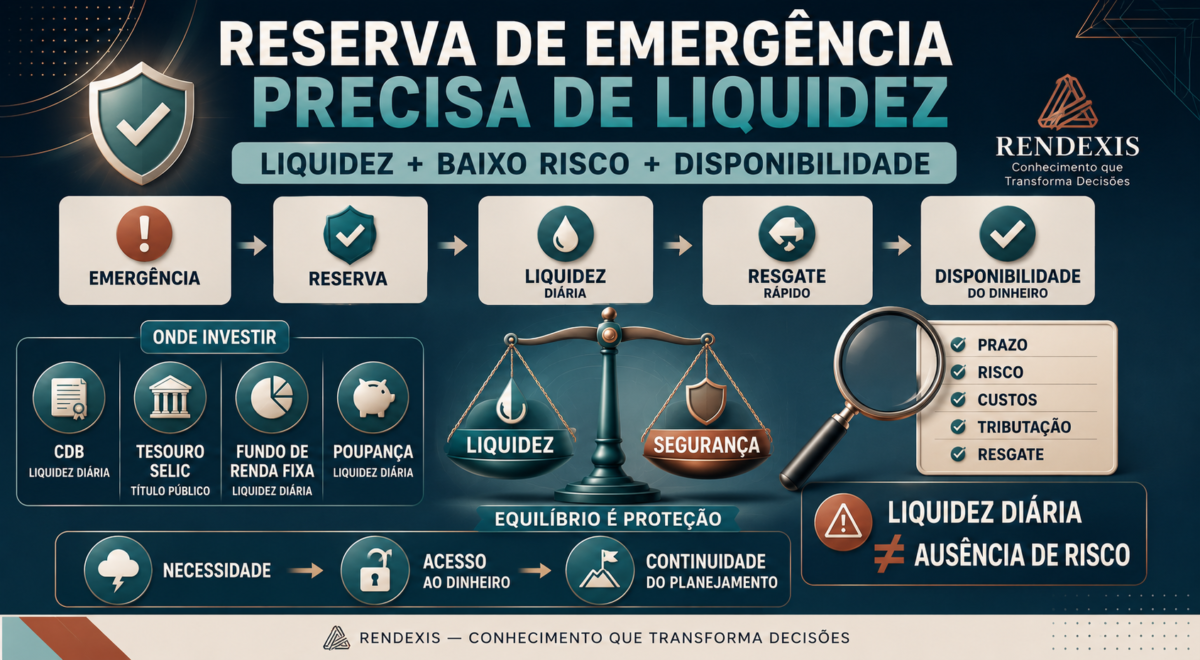
A reserva de emergência tem uma função diferente dos demais investimentos: estar disponível quando você mais precisar. Por isso, liquidez diária, baixo risco e facilidade de resgate normalmente são mais importantes do que buscar a maior rentabilidade possível.
Quando surge um imprevisto — perda de renda, problema de saúde, reparo urgente, despesa familiar inesperada ou qualquer situação que exija dinheiro imediatamente — não é o momento adequado para depender da venda de um investimento de longo prazo ou aceitar uma perda para conseguir recursos rapidamente.
É justamente nesse contexto que entram as aplicações com liquidez diária.
Mas será que qualquer investimento com liquidez diária serve para uma reserva de emergência? A resposta é não. Liquidez é apenas uma das características que precisam ser analisadas.
O que é uma aplicação com liquidez diária?
Liquidez representa a facilidade e a rapidez com que um investimento pode ser convertido em dinheiro, considerando as condições de resgate e o valor pelo qual essa conversão ocorre. O Portal do Investidor destaca que investimentos com alta liquidez são mais adequados para objetivos que exigem disponibilidade dos recursos, como a reserva de emergência.
Uma aplicação com liquidez diária permite solicitar o resgate em qualquer dia em que o produto ofereça essa possibilidade, respeitando os horários, regras e prazos de processamento estabelecidos.
Isso não significa necessariamente que o dinheiro estará disponível instantaneamente na conta.
É fundamental verificar:
LIQUIDEZ DO PRODUTO → HORÁRIO DE RESGATE → PRAZO DE PAGAMENTO → DISPONIBILIDADE EFETIVA
Um investimento pode anunciar liquidez diária e, ainda assim, possuir regras específicas para o processamento do resgate.
Por que a reserva de emergência precisa de liquidez?
A principal característica de uma emergência financeira é justamente a imprevisibilidade.
Você não sabe quando precisará utilizar o dinheiro.
Por isso, diferentemente de uma reserva destinada à aposentadoria ou a um objetivo de longo prazo, a reserva de emergência não deve ser estruturada pensando exclusivamente em rentabilidade.
O Portal do Investidor recomenda, para emergências, alternativas de baixo risco e alta liquidez, sem carência. A publicação também estima que a reserva possa representar entre seis e doze meses de gastos, dependendo da estabilidade da renda, da situação profissional e da estrutura familiar.
A lógica é simples:
EMERGÊNCIA → NECESSIDADE IMEDIATA → LIQUIDEZ + BAIXO RISCO
Liquidez diária não significa ausência de risco
Esse é um dos pontos mais importantes.
Ter liquidez diária não significa que o investimento seja completamente livre de riscos.
O próprio Portal do Investidor alerta que um investimento com alta liquidez ainda pode apresentar risco de crédito ou risco de mercado.
Por isso, é necessário separar os conceitos:
LIQUIDEZ: facilidade para acessar o dinheiro.
RISCO DE CRÉDITO: possibilidade de o emissor não cumprir suas obrigações.
RISCO DE MERCADO: possibilidade de o preço ou valor do investimento oscilar.
RENTABILIDADE: remuneração obtida pelo investimento.
Uma boa aplicação para reserva de emergência precisa ser analisada considerando esse conjunto.
Quais aplicações podem ser utilizadas?
Não existe uma única alternativa universalmente adequada.
Entre as possibilidades encontradas no mercado estão:
CDB COM LIQUIDEZ DIÁRIA
TESOURO SELIC
FUNDOS DE RENDA FIXA COM LIQUIDEZ COMPATÍVEL
POUPANÇA
Cada alternativa possui características próprias de risco, liquidez, tributação, custos e funcionamento.
A escolha deve considerar o objetivo da reserva e as condições específicas do produto.
CDB com liquidez diária
O CDB é um título de renda fixa emitido por instituição financeira.
Quando possui liquidez diária, pode permitir o resgate dos recursos antes do vencimento, conforme as condições estabelecidas na contratação. O Portal do Investidor destaca que a liquidez do CDB depende das condições do produto e que é necessário verificar os prazos e regras de resgate.
Outro aspecto importante é o FGC.
CDBs estão entre os produtos que podem contar com a garantia ordinária do Fundo Garantidor de Créditos, observados os produtos elegíveis, as instituições associadas e os limites estabelecidos pelo FGC. Atualmente, a cobertura ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitado o limite global de R$ 1 milhão em um período de quatro anos.
Isso não significa que todo CDB seja automaticamente adequado para uma reserva de emergência.
É necessário avaliar também a instituição emissora, a liquidez efetiva, a rentabilidade líquida, a tributação e os limites da garantia.
Tesouro Selic
O Tesouro Selic é um título público pós-fixado cuja remuneração acompanha a taxa Selic.
O Portal do Investidor apresenta o Tesouro Selic como uma alternativa voltada a investidores que buscam segurança e precisam de recursos em horizonte próximo, destacando sua menor sensibilidade às oscilações das taxas de juros em comparação com títulos prefixados e híbridos.
Os títulos públicos negociados pelo Tesouro Direto possuem liquidez diária, mas o investidor precisa compreender que os valores de resgate são determinados pelas condições de mercado.
Portanto, liquidez diária não deve ser confundida com preço fixo.
Fundos de renda fixa e fundos DI
Fundos de renda fixa também podem apresentar liquidez adequada para determinadas necessidades de curto prazo.
Entretanto, existe uma diferença importante em relação a um CDB elegível ao FGC: fundos de investimento não possuem a garantia ordinária do FGC. O próprio FGC lista os fundos de renda fixa entre os produtos que não fazem parte de sua garantia ordinária.
Além disso, o prazo efetivo para receber o dinheiro depende das regras do fundo.
A CVM destaca que os prazos de resgate são definidos pelo regulamento e que a gestão da liquidez deve considerar a capacidade do fundo de atender aos pedidos de resgate de seus cotistas.
Por isso, antes de utilizar um fundo como reserva de emergência, é importante verificar:
PRAZO DE COTA → PRAZO DE RESGATE → PRAZO DE PAGAMENTO
E a poupança?
A poupança possui alta liquidez e conta com cobertura do FGC, dentro das regras aplicáveis.
Porém, existe uma particularidade importante: o rendimento está relacionado à data de aniversário da aplicação. O Portal do Investidor informa que o resgate antes da data de aniversário implica perda da remuneração daquele período específico.
Por isso, a comparação entre poupança e outras alternativas não deve considerar apenas a facilidade de sacar.
É necessário observar também:
LIQUIDEZ + RENTABILIDADE + TRIBUTAÇÃO + GARANTIA + RISCO
Rentabilidade deve ser o primeiro critério?
Para uma reserva de emergência, normalmente não.
A prioridade é garantir que o dinheiro esteja disponível quando necessário e que o investidor não precise assumir riscos incompatíveis com a finalidade da reserva.
O próprio Portal do Investidor afirma que, para reservas de emergência, deve-se priorizar alternativas de baixo risco e alta liquidez, enquanto objetivos de longo prazo podem admitir outras características de investimento.
Isso muda completamente a lógica da escolha.
Não se trata de perguntar:
“Qual investimento rende mais?”
A pergunta mais adequada é:
“Qual alternativa oferece liquidez, segurança e condições compatíveis com uma reserva de emergência?”
O retorno líquido também importa
Mesmo quando a prioridade é segurança e liquidez, a tributação não deve ser ignorada.
Aplicações de renda fixa em geral estão sujeitas à tributação conforme as regras aplicáveis. Para 2026, a Receita Federal mantém a tabela regressiva para fundos de longo prazo e aplicações de renda fixa em geral, com alíquotas que variam conforme o prazo da aplicação.
Por isso, comparar apenas a rentabilidade bruta pode levar a uma conclusão equivocada.
O que importa é:
RENTABILIDADE BRUTA → IMPOSTOS → CUSTOS → RETORNO LÍQUIDO
Quanto deve ter uma reserva de emergência?
Não existe um número universal.
A necessidade depende principalmente das despesas mensais e da estabilidade da renda.
O Portal do Investidor apresenta como referência uma reserva entre seis e doze meses de gastos, observando que o valor adequado depende de fatores como estabilidade profissional e quantidade de pessoas que contribuem para a renda familiar.
Uma pessoa com renda estável e previsível pode apresentar uma necessidade diferente de alguém cuja renda varia significativamente.
Da mesma forma, famílias com maior dependência de uma única fonte de renda podem precisar de uma margem maior.
O importante é estabelecer uma meta coerente com a realidade financeira.
Liquidez diária é suficiente?
Não.
Essa talvez seja a principal conclusão deste artigo.
Uma aplicação pode ter liquidez diária e ainda assim não ser adequada para uma reserva de emergência.
É necessário analisar pelo menos:
LIQUIDEZ
RISCO DE CRÉDITO
RISCO DE MERCADO
TRIBUTAÇÃO
CUSTOS
GARANTIAS
PRAZO REAL DE RESGATE
RENTABILIDADE LÍQUIDA
CONDIÇÕES DO PRODUTO
A liquidez resolve apenas uma parte do problema.
O que evitar na reserva de emergência?
Alguns erros são particularmente comuns.
Colocar a reserva em investimentos com carência ou vencimento incompatível com uma emergência pode impedir o acesso rápido ao dinheiro.
Buscar uma rentabilidade maior assumindo riscos desnecessários também pode comprometer a finalidade da reserva.
Outro erro é concentrar recursos sem avaliar o risco do emissor, principalmente quando se trata de produtos bancários.
Também é inadequado considerar que uma aplicação é segura simplesmente porque aparece dentro da categoria de renda fixa.
RENDA FIXA NÃO SIGNIFICA AUSÊNCIA DE RISCO.
Cada produto possui características próprias.
Uma reserva de emergência deve ser simples
A reserva de emergência não precisa ser sofisticada.
Na realidade, quanto mais simples for a estrutura, mais fácil tende a ser compreender sua finalidade e acessar os recursos quando necessário.
Uma estrutura conceitual pode seguir:
OBJETIVO → VALOR NECESSÁRIO → BAIXO RISCO → LIQUIDEZ → ACOMPANHAMENTO
O objetivo não é maximizar o retorno.
É criar uma espécie de colchão financeiro capaz de absorver acontecimentos inesperados sem obrigar o investidor a desmontar investimentos de longo prazo em momentos inadequados.
Liquidez diária: o que realmente avaliar antes de escolher?
Antes de aplicar, vale verificar algumas perguntas:
Posso resgatar quando precisar?
Qual é o horário-limite para solicitar o resgate?
Quando o dinheiro efetivamente estará disponível?
Existe carência?
Existe risco de perda de valor?
Existe risco de crédito?
Existe cobertura do FGC?
Quais são os custos?
Como funciona a tributação?
A rentabilidade apresentada é bruta ou líquida?
O produto realmente corresponde à finalidade da reserva?
Essa análise é mais importante do que simplesmente procurar a maior taxa anunciada.
A reserva de emergência não é um investimento para ganhar dinheiro
Essa distinção é fundamental.
A função principal da reserva de emergência é proteger a organização financeira.
Quando ocorre uma emergência, ter dinheiro disponível pode evitar a necessidade de:
- vender investimentos de longo prazo;
- assumir empréstimos;
- utilizar crédito caro;
- resgatar ativos em condições desfavoráveis;
- interromper planos financeiros importantes.
Nesse sentido, a reserva funciona como uma camada de proteção do planejamento financeiro.
Conclusão
Aplicações com liquidez diária podem fazer sentido para uma reserva de emergência, mas liquidez, sozinha, não é suficiente para definir uma boa escolha.
A reserva deve priorizar disponibilidade, baixo risco, ausência de carência incompatível, previsibilidade e facilidade de acesso aos recursos.
CDBs com liquidez diária, Tesouro Selic, determinados fundos de renda fixa e a poupança apresentam características diferentes e precisam ser analisados individualmente.
O ponto central é compreender que a melhor aplicação para uma reserva de emergência não é necessariamente aquela que apresenta a maior rentabilidade, mas aquela que consegue cumprir sua função quando a emergência acontecer.
Em finanças pessoais, segurança não significa apenas preservar o dinheiro.
Significa também ter o dinheiro disponível no momento em que ele for necessário.
Fontes oficiais
- Portal do Investidor — CVM
- Comissão de Valores Mobiliários — CVM
- Fundo Garantidor de Créditos — FGC
- Receita Federal
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.