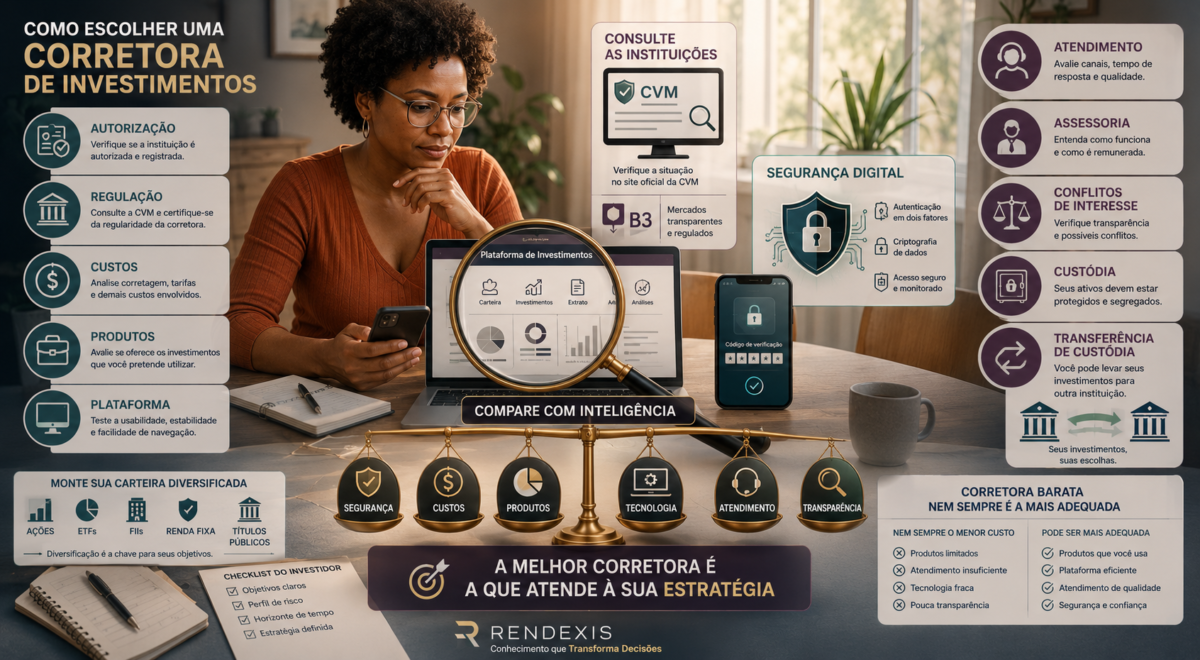
Escolher uma corretora de investimentos não deve ser uma decisão baseada apenas em taxa zero, aplicativo bonito ou quantidade de produtos. O investidor precisa avaliar autorização regulatória, segurança, custos, produtos disponíveis, qualidade operacional, atendimento, transparência, tecnologia, facilidade de transferência de custódia e conflitos de interesse. A melhor corretora é aquela que atende adequadamente ao seu perfil, objetivos e forma de investir.
A corretora é a porta de entrada de muitos investidores para o mercado financeiro.
Por meio dela, o investidor pode acessar diferentes produtos e mercados, enviar ordens de compra e venda e acompanhar sua carteira.
Mas existe um erro comum:
Escolher primeiro a corretora e somente depois pensar no que realmente precisa.
A lógica mais adequada é inversa.
Primeiro, defina seus objetivos e necessidades.
Depois, identifique quais produtos e serviços serão necessários.
Só então compare as corretoras.
A própria CVM recomenda que, antes de contratar um intermediário, o investidor verifique sua autorização, confiabilidade, custos, serviços oferecidos e características da assessoria.
Introdução
Durante muito tempo, investir no mercado financeiro parecia uma atividade restrita a grandes investidores.
Hoje, a realidade é diferente.
Com plataformas digitais, aplicativos e operações realizadas pela internet, o acesso a diferentes investimentos tornou-se muito mais simples.
Essa facilidade trouxe uma consequência importante:
o número de opções também aumentou.
O investidor encontra corretoras tradicionais, plataformas digitais, bancos com plataformas de investimento e instituições que oferecem diferentes combinações de produtos, atendimento e serviços.
E é justamente nesse ambiente que surge a pergunta:
Como escolher uma corretora de investimentos?
A resposta não está em procurar simplesmente a instituição com a menor taxa.
É necessário analisar o conjunto.
O que é uma corretora de investimentos?
As corretoras de títulos e valores mobiliários — CTVMs — e as distribuidoras de títulos e valores mobiliários — DTVMs — são instituições que atuam na intermediação de operações nos mercados regulamentados de valores mobiliários.
Na prática, elas podem permitir que o investidor:
- envie ordens de compra e venda;
- acesse diferentes mercados;
- invista em determinados produtos;
- acompanhe sua carteira;
- utilize plataformas digitais;
- receba informações e análises;
- tenha acesso a serviços de assessoria;
- realize operações por diferentes canais.
A atuação pode envolver bolsa e mercados de balcão, além de outros serviços sujeitos às autorizações aplicáveis.
É importante compreender, porém, que a corretora não é o investimento.
Ela é o intermediário.
O risco e as características dependem do produto adquirido.
Corretora, banco e plataforma de investimentos são a mesma coisa?
Não necessariamente.
Um banco pode oferecer uma plataforma de investimentos própria.
Uma corretora pode oferecer conta, produtos financeiros e serviços adicionais.
Uma plataforma pode reunir diferentes produtos e serviços de investimento.
Por isso, o investidor deve analisar qual instituição efetivamente presta o serviço e qual é sua função na operação.
A denominação comercial utilizada pela empresa não substitui a verificação de seu registro e das autorizações aplicáveis.
Como funciona uma corretora — passo a passo
O relacionamento normalmente começa pela abertura da conta.
Cadastro
O investidor fornece seus dados e informações necessárias para a abertura da conta.
Identificação e análise de perfil
A instituição realiza procedimentos de identificação e avaliação do perfil do cliente.
Transferência de recursos
O investidor disponibiliza recursos para realizar seus investimentos.
Escolha do produto
O investidor seleciona o investimento compatível com seus objetivos e características.
Envio da ordem
Quando aplicável, a ordem de compra ou venda é transmitida pelo canal disponibilizado pela instituição.
Execução
A ordem é encaminhada ao mercado e executada de acordo com as condições disponíveis e as instruções do cliente.
A Resolução CVM 35 estabelece regras para a intermediação e determina, entre outros pontos, procedimentos relacionados à execução das ordens.
Registro e acompanhamento
Após a operação, o investidor acompanha a posição, movimentações e documentos relacionados à carteira.
O primeiro critério: verifique se a instituição é autorizada
Este deve ser o ponto de partida.
Antes de transferir dinheiro ou enviar documentos:
verifique a instituição nos registros oficiais.
A CVM mantém uma relação de corretoras e distribuidoras registradas e disponibiliza consulta ao Cadastro Geral. A página oficial foi atualizada em julho de 2026.
Consultar corretoras e distribuidoras na CVM
Não basta encontrar o nome da empresa em uma busca na internet.
É necessário verificar:
- razão social;
- situação cadastral;
- registro;
- autorização pertinente;
- instituição efetivamente responsável pelo serviço.
Segurança vem antes de taxa
Uma corretora pode oferecer corretagem aparentemente barata e, ainda assim, não ser adequada para determinado investidor.
Por isso, a ordem correta de análise deve ser:
SEGURANÇA → REGULAÇÃO → SERVIÇOS → PRODUTOS → CUSTOS → TECNOLOGIA → ATENDIMENTO
A CVM recomenda que o investidor avalie a idoneidade e a confiabilidade do intermediário, além dos custos e do tipo de assessoria oferecida.
Custos: não olhe apenas para a corretagem
“Corretagem zero” pode ser interessante.
Mas não deve encerrar a análise.
Dependendo do produto e da operação, podem existir diferentes custos.
Entre eles:
- corretagem;
- custódia;
- emolumentos;
- taxa de liquidação;
- spread;
- custos relacionados a determinados produtos;
- custos de câmbio;
- tarifas específicas de serviços.
A CVM orienta que o investidor pesquise e compare os custos envolvidos nas operações.
A B3 também destaca a importância de comparar tarifas e serviços antes da escolha.
Um cuidado importante
Não compare apenas:
“Quanto custa comprar uma ação?”
Compare:
“Quanto custa manter minha estratégia de investimento nessa instituição?”
Essa é uma análise muito mais útil.
Produtos disponíveis
Outra pergunta fundamental é:
A corretora oferece os produtos que eu realmente pretendo utilizar?
Dependendo da instituição, o investidor pode encontrar diferentes alternativas, como:
- ações;
- ETFs;
- FIIs;
- títulos públicos;
- títulos privados;
- fundos de investimento;
- produtos estruturados;
- investimentos internacionais;
- previdência;
- câmbio;
- outros produtos autorizados.
Mas a disponibilidade pode variar.
Uma corretora excelente para determinado investidor pode não ser a mais adequada para outro.
Tesouro Direto merece atenção específica
Se o objetivo principal é investir em títulos públicos, é importante verificar se a instituição possui habilitação e estrutura adequada para operar no Tesouro Direto.
A própria CVM orienta que questões relacionadas ao Tesouro Direto devem ser consultadas também nas fontes oficiais do Tesouro Nacional.
Portanto:
não escolha uma corretora apenas pela quantidade de produtos anunciados.
Verifique se ela atende exatamente à estratégia que você pretende executar.
Plataforma e tecnologia
Para quem investe pela internet, a plataforma é parte importante da experiência.
Avalie:
- estabilidade do aplicativo;
- velocidade;
- facilidade de navegação;
- envio de ordens;
- consulta de posições;
- extratos;
- notas de corretagem;
- relatórios;
- autenticação;
- notificações;
- canais de atendimento.
Mas existe um cuidado:
um aplicativo bonito não significa necessariamente uma instituição melhor.
Tecnologia é importante.
Mas deve estar subordinada à segurança e à qualidade do serviço.
Segurança digital
Uma corretora pode possuir bons produtos e custos competitivos, mas o investidor também precisa proteger sua própria conta.
Utilize:
- senha forte;
- autenticação em dois fatores;
- dispositivo protegido;
- atualização do sistema;
- e-mail seguro;
- bloqueio de tela;
- cuidado com redes públicas;
- atenção a mensagens falsas.
Nunca entregue:
- senha;
- código de autenticação;
- código recebido por SMS;
- chave de segurança;
- informações de acesso.
E desconfie de contatos que prometam:
- liberar investimentos;
- recuperar dinheiro;
- desbloquear conta;
- aumentar limite;
- antecipar rendimentos.
Atendimento
O atendimento costuma ser subestimado.
Mas ele pode ser decisivo quando ocorre algum problema.
Avalie:
- canais disponíveis;
- horário;
- tempo de resposta;
- capacidade de solucionar problemas;
- facilidade para contestar operações;
- atendimento em situações urgentes.
Para investidores iniciantes, o suporte pode ter importância ainda maior.
Assessoria de investimentos
Algumas instituições oferecem assessoria.
Isso pode ser útil, mas o investidor deve compreender:
assessoria não é sinônimo de consultoria independente.
A CVM diferencia a atividade de consultoria de valores mobiliários, que envolve orientação, recomendação e aconselhamento profissional, independente e individualizado, da atividade de distribuição e assessoria realizada por integrantes do sistema de distribuição.
Portanto, pergunte:
Como esse profissional é remunerado?
Quais produtos ou serviços ele pode oferecer?
Existem conflitos de interesse?
A transparência sobre remuneração dos intermediários ganhou importância regulatória com as alterações introduzidas pela Resolução CVM 179.
Suitability: o investimento precisa combinar com seu perfil
O conceito de suitability é fundamental.
A instituição deve avaliar se produtos, serviços e operações são adequados ao perfil do cliente.
A CVM atualmente trata o tema na Resolução CVM 30, que considera aspectos relacionados a objetivos, situação financeira, conhecimento e perfil de risco do investidor.
Isso significa que o investidor não deveria escolher produtos apenas porque:
- estão subindo;
- alguém recomendou;
- aparecem em destaque;
- possuem maior rentabilidade passada.
O investimento precisa fazer sentido dentro da carteira.
A corretora deve recomendar o investimento?
Não necessariamente.
Existe uma diferença importante entre:
EXECUTAR UMA ORDEM
e
RECOMENDAR UM INVESTIMENTO.
A corretora pode oferecer meios para que o cliente execute uma operação.
Já atividades de recomendação e aconselhamento possuem regras específicas.
Por isso, o investidor precisa compreender qual serviço está contratando.
Conflitos de interesse
Esse é um dos pontos mais importantes do processo de escolha.
Imagine que dois produtos sejam adequados ao seu perfil.
Um deles gera determinada remuneração ao intermediário.
Outro gera remuneração diferente.
O investidor precisa ter acesso a informações suficientes para compreender a relação existente.
A CVM possui regras relacionadas à transparência de remuneração e conflitos de interesses na intermediação.
A pergunta correta não é:
“Esse produto é bom?”
Mas:
“Por que esse produto está sendo apresentado para mim?”
Selo, certificação e qualificação
A CVM recomenda observar qualificações da instituição, citando como exemplos o Certifica B3 e o Programa de Qualificação Operacional — PQO.
Essas certificações podem ser elementos adicionais de análise.
Mas:
selo não substitui análise.
O investidor deve considerar o conjunto:
REGULAÇÃO + SEGURANÇA + CUSTOS + SERVIÇOS + TECNOLOGIA + ATENDIMENTO + CONFLITOS
E se a corretora quebrar?
Essa é uma dúvida muito comum.
É importante separar duas coisas:
A INSTITUIÇÃO
e
O ATIVO DO INVESTIDOR.
A corretora é intermediária.
Os diferentes investimentos possuem estruturas jurídicas e mecanismos de registro e custódia próprios.
Além disso, FGC não é sinônimo de proteção da corretora ou da carteira inteira.
A garantia do FGC é aplicável a determinados produtos e condições específicas, não a ações, ETFs, fundos ou à totalidade da carteira. O próprio FGC lista os produtos elegíveis e também os que não são cobertos.
Por isso:
Nunca escolha uma corretora acreditando que todo investimento estará automaticamente protegido pelo FGC.
Transferência de custódia
Outro fator importante é a possibilidade de transferir seus investimentos para outra instituição.
A B3 destaca que o investidor pode transferir a custódia de seus investimentos para outra corretora quando desejar mudar de instituição.
Isso é relevante porque significa que:
escolher uma corretora não precisa ser uma decisão definitiva.
Se o serviço deixar de atender às suas necessidades, pode existir a possibilidade de transferência, observados os procedimentos aplicáveis.
Principais sinais de alerta
Desconfie de instituições ou ofertas que apresentem:
Promessa de rentabilidade garantida
Especialmente quando associada a investimentos de risco.
Pressão para depositar imediatamente
“Última oportunidade” é uma estratégia de venda, não uma análise financeira.
Pedido de dinheiro para liberar resgate
É um sinal clássico de alerta.
Comunicação somente por WhatsApp
Instituições legítimas possuem canais oficiais.
Links enviados por desconhecidos
Sempre acesse o site ou aplicativo oficial diretamente.
Funcionário solicitando senha
Senha e códigos de autenticação não devem ser compartilhados.
Plataforma sem identificação clara
Verifique a instituição responsável.
Empresa não localizada nos registros oficiais
Pare o processo até verificar a situação.
Como se proteger
Faça a pesquisa antes da abertura
Consulte a CVM e os registros oficiais.
Leia a tabela de tarifas
Não aceite simplesmente a informação “taxa zero”.
Compare os produtos
Verifique se a instituição oferece o que você realmente precisa.
Entenda a remuneração
Saiba como assessores e intermediários podem ser remunerados.
Teste o atendimento
Antes de concentrar recursos relevantes, avalie a qualidade do suporte.
Ative recursos de segurança
Use autenticação em dois fatores sempre que disponível.
Evite concentração operacional desnecessária
Dependendo do patrimônio e da estratégia, pode fazer sentido utilizar mais de uma instituição.
Mas diversificação operacional não deve virar complexidade sem necessidade.
Exemplo prático
Imagine dois investidores.
INVESTIDOR A
Escolhe uma corretora porque viu uma propaganda dizendo:
“CORRETAGEM ZERO!”
Não verifica:
- produtos;
- segurança;
- atendimento;
- assessoria;
- custos indiretos;
- plataforma;
- disponibilidade dos investimentos que pretende utilizar.
INVESTIDOR B
Antes de abrir a conta, verifica:
- autorização;
- reputação;
- produtos;
- custos;
- plataforma;
- atendimento;
- segurança;
- remuneração;
- possibilidade de transferência de custódia.
Mesmo que o Investidor A consiga pagar menos por determinada operação, o Investidor B provavelmente tomou uma decisão mais completa.
A diferença está no processo.
A corretora mais barata não é necessariamente a corretora mais adequada.
Erros comuns
Escolher apenas pela taxa zero
Custo é importante, mas não é o único critério.
Escolher pelo aplicativo
Tecnologia não substitui segurança.
Concentrar todo o patrimônio sem necessidade
Pode aumentar o risco operacional.
Ignorar o atendimento
Problemas acontecem justamente quando o suporte é mais necessário.
Não entender a remuneração do assessor
Transparência é fundamental.
Confundir assessoria com consultoria independente
São atividades diferentes.
Não verificar autorização
Esse deveria ser o primeiro passo.
Acreditar em promessas de rentabilidade
Nenhuma corretora pode eliminar o risco do investimento.
Ignorar custos de produtos
A corretagem pode ser zero enquanto outros custos permanecem.
Não acompanhar a carteira
Abrir a conta não significa concluir o planejamento.
Checklist RENDEXIS — Como escolher uma corretora
Antes de abrir sua conta, verifique:
- A instituição está registrada e autorizada?
- Consultei o Cadastro da CVM?
- Conheço a instituição responsável pela operação?
- Entendi os produtos disponíveis?
- Comparei os custos?
- Verifiquei eventuais tarifas adicionais?
- Avaliei a qualidade da plataforma?
- Testei o atendimento?
- Verifiquei os mecanismos de segurança?
- Ativei autenticação em dois fatores?
- Entendi como funciona a assessoria?
- Sei como os profissionais são remunerados?
- Avaliei possíveis conflitos de interesse?
- A instituição oferece os investimentos que pretendo utilizar?
- Entendo quais produtos possuem ou não proteção do FGC?
- Sei como funciona a custódia?
- Sei como solicitar transferência de custódia?
- A corretora é adequada à minha estratégia?
REGRA RENDEXIS
Não escolha uma corretora pela propaganda. Escolha pela combinação entre segurança, serviços, custos, transparência e adequação aos seus objetivos.
Conclusão
Escolher uma corretora de investimentos é uma decisão importante, mas não precisa ser complicada.
O segredo está em utilizar critérios objetivos.
Comece pela regulação.
Depois analise segurança.
Em seguida, verifique produtos, custos, tecnologia, atendimento e qualidade dos serviços.
Por fim, avalie a compatibilidade com sua estratégia.
A CVM não indica qual corretora deve ser escolhida pelo investidor. Sua orientação é verificar se o participante possui autorização e avaliar fatores como idoneidade, confiabilidade, custos e serviços oferecidos.
Essa é uma orientação importante.
Não existe uma corretora universalmente melhor para todos os investidores.
Existe a instituição que pode ser mais adequada para determinado perfil e determinada estratégia.
Para quem investe em ações, os critérios podem ser diferentes daqueles de quem concentra seus investimentos em renda fixa.
Para quem utiliza ETFs, FIIs e Tesouro Direto, as necessidades podem ser diferentes.
Para quem investe internacionalmente, questões relacionadas a câmbio, acesso e custos ganham importância.
Por isso:
PRIMEIRO O OBJETIVO.
DEPOIS A ESTRATÉGIA.
DEPOIS A CORRETORA.
Essa sequência evita que o investidor transforme uma ferramenta em protagonista.
A corretora deve servir à estratégia.
Não o contrário.
Dica RENDEXIS / Jornada Financeira
Utilize a sequência:
OBJETIVO → ESTRATÉGIA → PRODUTOS → CORRETORA → CUSTOS → SEGURANÇA → ACOMPANHAMENTO
Antes de perguntar:
“Qual é a melhor corretora?”
Pergunte:
“O que eu preciso que minha corretora faça por mim?”
Essa mudança de perspectiva torna a comparação muito mais racional.
JORNADA FINANCEIRA RENDEXIS
Conhecer → Comparar → Verificar → Escolher → Investir → Acompanhar
A melhor corretora não é necessariamente a mais barata. É aquela que oferece as condições adequadas para você executar sua estratégia com segurança, transparência e eficiência.
FAQ
O que é uma corretora de investimentos?
É uma instituição que pode atuar na intermediação de operações nos mercados financeiros e de valores mobiliários, conforme as autorizações aplicáveis.
É obrigatório ter corretora para investir?
Depende do investimento e da forma de acesso. Muitos produtos negociados em mercados regulamentados utilizam instituições intermediárias.
Como saber se uma corretora é autorizada?
Consulte os registros oficiais da CVM e verifique a instituição responsável pelo serviço.
Corretora com corretagem zero é melhor?
Não necessariamente. É preciso analisar o conjunto de custos, produtos, segurança, atendimento e serviços.
Corretora e banco são a mesma coisa?
Não. São instituições com funções e estruturas diferentes, embora um banco possa oferecer serviços semelhantes aos de uma plataforma de investimentos.
Toda corretora oferece os mesmos investimentos?
Não. A oferta de produtos e serviços varia entre instituições.
O FGC protege minha conta na corretora?
O FGC não protege automaticamente a corretora nem todos os investimentos mantidos por meio dela. A garantia depende do produto e das condições estabelecidas pelo FGC.
Ações têm cobertura do FGC?
Não. Ações não fazem parte dos produtos cobertos pela garantia do FGC.
Fundos de investimento têm cobertura do FGC?
Não. O FGC informa que créditos representados por cotas de fundos de investimento não são cobertos pela garantia.
Como funciona a assessoria de investimentos?
A assessoria pode auxiliar o cliente dentro das atividades permitidas pela regulamentação. Ela não deve ser confundida com consultoria de valores mobiliários independente e individualizada.
O assessor recebe remuneração?
Pode existir remuneração relacionada aos serviços e produtos distribuídos. A regulamentação da CVM ampliou a transparência sobre remuneração e potenciais conflitos de interesse.
Posso ter mais de uma corretora?
Sim. Pode ser útil em determinadas estratégias, embora também aumente a necessidade de organização e acompanhamento.
Posso transferir meus investimentos para outra corretora?
Em muitos casos, sim, por meio da transferência de custódia, observados os procedimentos aplicáveis.
Preciso escolher a corretora antes de definir meus investimentos?
Idealmente, não. Primeiro defina objetivos e estratégia; depois escolha a instituição que melhor atende às suas necessidades.
Qual é a melhor corretora para iniciantes?
Não existe uma resposta universal. O investidor deve comparar segurança, facilidade operacional, produtos, custos, atendimento e suporte.
Uma corretora pode garantir rentabilidade?
Não. A corretora pode oferecer produtos e serviços, mas o desempenho dos investimentos depende dos ativos e das condições de mercado.
Fontes Oficiais
- CVM — Como escolher uma corretora
- Portal do Investidor — Taxas e custos
- B3 — Como escolher uma corretora
- FGC — Produtos cobertos
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.