Introdução
A reserva de emergência é um dos pilares da educação financeira e representa a principal proteção contra acontecimentos inesperados. Perda de emprego, despesas médicas, consertos urgentes ou uma redução temporária da renda podem comprometer rapidamente o orçamento de qualquer pessoa.
Ter uma reserva financeira permite enfrentar essas situações sem recorrer a empréstimos, cheque especial ou cartão de crédito, modalidades que normalmente possuem juros elevados.
Neste guia, você aprenderá por que a reserva de emergência é indispensável, quanto dinheiro deve acumular, onde manter esse recurso e como começar a construí-la mesmo com uma renda limitada. Esta introdução integra o resumo executivo e a abertura do documento original em uma única seção mais fluida e objetiva.
O que é uma reserva de emergência?
A reserva de emergência é um valor destinado exclusivamente a cobrir despesas inesperadas que possam comprometer sua estabilidade financeira.
Ela não deve ser utilizada para:
- viagens;
- compras;
- reformas;
- lazer;
- investimentos de longo prazo.
Seu objetivo é proporcionar segurança financeira quando surgirem situações imprevistas.
Alguns exemplos incluem:
- perda do emprego;
- despesas médicas não planejadas;
- conserto do veículo;
- reparos urgentes na residência;
- redução temporária da renda.
Ter esse recurso disponível reduz significativamente a necessidade de recorrer ao crédito em momentos difíceis. Essa definição preserva o conteúdo do documento original.
Dica RENDEXIS
A reserva de emergência não existe para gerar grandes rendimentos. Sua principal função é oferecer segurança, liquidez e tranquilidade quando você mais precisar.
Por que a reserva de emergência é importante?
Imprevistos fazem parte da vida.
A diferença está na forma como você consegue enfrentá-los.
Uma reserva financeira proporciona benefícios como:
- maior tranquilidade;
- menor dependência do crédito;
- proteção contra o endividamento;
- mais liberdade para tomar decisões;
- estabilidade durante períodos de crise.
Outro benefício importante é evitar o resgate de investimentos de longo prazo em momentos desfavoráveis, preservando sua estratégia patrimonial. Essa relação de benefícios corresponde ao documento original.
Quanto devo guardar?
Não existe um valor único que seja adequado para todas as pessoas.
A referência mais utilizada considera as despesas mensais, e não apenas a renda.
| Perfil | Reserva recomendada |
| Trabalhadores com renda estável | 3 a 6 meses das despesas mensais |
| Autônomos, profissionais liberais e empreendedores | 6 a 12 meses das despesas mensais |
Exemplo
Imagine que suas despesas mensais sejam de R$ 3.500.
Sua meta poderá ser:
- 3 meses: R$ 10.500
- 6 meses: R$ 21.000
O mais importante é compreender que esse objetivo pode ser alcançado gradualmente, por meio de aportes mensais consistentes. Essa tabela e o exemplo seguem o documento original.
Como começar mesmo ganhando pouco?
Muitas pessoas acreditam que só vale a pena criar uma reserva de emergência quando sobra muito dinheiro.
Na prática, o fator mais importante é desenvolver o hábito de poupar.
Você pode começar:
- separando um valor fixo todos os meses;
- automatizando uma transferência para sua conta de investimentos;
- destinando parte do décimo terceiro salário ou de bônus;
- reduzindo pequenos gastos que não afetam sua qualidade de vida.
Mesmo aportes modestos, quando realizados de forma consistente, permitem construir uma base financeira sólida ao longo do tempo. Essa orientação corresponde ao documento original.
Onde investir a reserva de emergência?
Ao contrário de outros investimentos, a prioridade da reserva de emergência não é obter a maior rentabilidade possível.
Ela deve reunir três características fundamentais:
- Segurança: baixo risco de perda do capital.
- Liquidez: possibilidade de resgate rápido.
- Rentabilidade compatível: rendimento suficiente para reduzir os efeitos da inflação sem comprometer a disponibilidade do dinheiro.
Esses três critérios são a base para escolher onde manter sua reserva financeira. Essa explicação preserva o conteúdo do documento original.
Principais opções para a reserva de emergência
| Investimento | Liquidez | Indicação |
| Tesouro Selic | Alta | Uma das alternativas mais utilizadas para reserva de emergência. |
| CDB com liquidez diária | Alta | Boa opção quando conta com cobertura do FGC, observados seus limites. |
| Conta remunerada | Alta | Pode ser útil para recursos destinados ao curto prazo, dependendo da instituição. |
Independentemente da aplicação escolhida, a prioridade deve ser preservar o capital e garantir acesso rápido aos recursos quando necessário. A tabela foi adaptada do documento original.
O que evitar?
A reserva de emergência não deve ficar aplicada em investimentos sujeitos a grandes oscilações ou com dificuldade de resgate.
Evite utilizar esse dinheiro em ativos que possam:
- apresentar elevada volatilidade;
- exigir longos prazos para resgate;
- comprometer o acesso aos recursos justamente quando surgir uma emergência.
O objetivo da reserva é estar disponível quando você precisar, e não buscar a maior rentabilidade possível.
Erros mais comuns ao montar uma reserva de emergência
Alguns comportamentos podem comprometer a proteção financeira construída ao longo do tempo.
Evite:
- investir a reserva em ativos de alto risco;
- utilizar esse dinheiro para compras por impulso;
- manter todo o valor em dinheiro físico;
- interromper os aportes sem necessidade;
- confundir a reserva de emergência com investimentos de médio e longo prazo.
Cada objetivo financeiro deve possuir uma estratégia própria. Manter a reserva separada dos demais investimentos facilita a organização, reduz riscos e preserva sua função principal: proteger você em situações inesperadas. Essa orientação corresponde ao documento original.
Como manter sua reserva sempre atualizada
Concluir a formação da reserva de emergência não significa que ela permanecerá adequada para sempre.
À medida que sua vida muda, suas necessidades financeiras também evoluem.
É recomendável revisar sua reserva sempre que ocorrerem situações como:
- aumento das despesas mensais;
- mudança de emprego;
- nascimento de filhos;
- compra de um imóvel;
- abertura de um negócio.
Manter esse valor atualizado garante que sua proteção financeira continue compatível com sua realidade e com o custo de vida da sua família. Essa recomendação segue o documento original.
Dica RENDEXIS
Revise sua reserva de emergência pelo menos uma vez por ano ou sempre que houver mudanças importantes na renda ou nas despesas da família. Uma reserva desatualizada pode oferecer menos proteção do que você imagina, especialmente em períodos de inflação elevada.
Exemplo prático
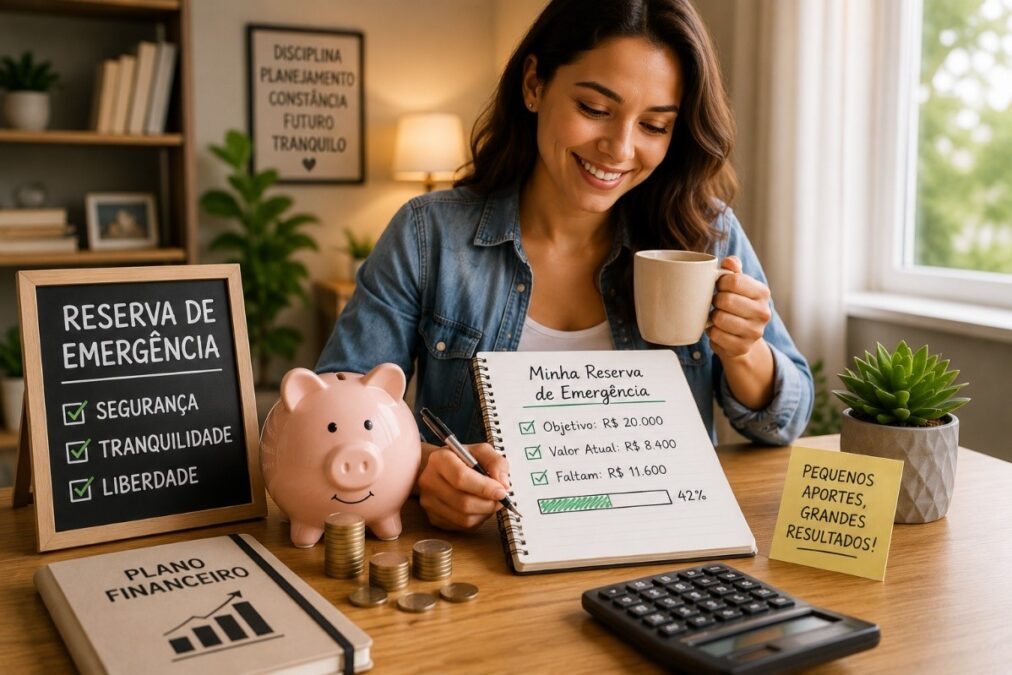
Mariana possui despesas mensais de aproximadamente R$ 4.000.
Após organizar seu orçamento, ela definiu como objetivo construir uma reserva equivalente a seis meses de despesas, totalizando R$ 24.000.
Para alcançar essa meta, passou a investir R$ 800 por mês em uma aplicação com liquidez diária, priorizando segurança e preservação do capital.
Com disciplina e constância, Mariana formou sua reserva sem comprometer seu orçamento e, somente após atingir esse objetivo, começou a direcionar novos investimentos para metas de médio e longo prazo.
Esse exemplo demonstra que a construção da reserva de emergência é um processo gradual, acessível e baseado em planejamento, e não na necessidade de grandes aportes iniciais. Esse cenário reproduz o exemplo apresentado no documento original.
Conclusão
Criar uma reserva de emergência é um dos primeiros e mais importantes passos para construir uma vida financeira saudável.
Ela protege seu patrimônio diante de imprevistos, reduz a necessidade de recorrer ao crédito e evita que investimentos de longo prazo precisem ser resgatados em momentos desfavoráveis.
Você não precisa começar com grandes quantias. O mais importante é desenvolver o hábito de poupar regularmente, estabelecer uma meta compatível com seu custo de vida e escolher aplicações que priorizem segurança e liquidez.
Com planejamento, disciplina e constância, sua reserva de emergência se tornará uma aliada indispensável para enfrentar situações inesperadas com muito mais tranquilidade. Essa conclusão desenvolve as ideias apresentadas no encerramento do documento original.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais sólida for sua base financeira, maior será sua capacidade de enfrentar imprevistos, investir com tranquilidade e alcançar seus objetivos de longo prazo.
Artigos relacionados
- Como Montar um Orçamento Pessoal em 7 Passos Simples
- Como Controlar Gastos Mensais: 10 Hábitos para Economizar sem Perder Qualidade de Vida
- Independência Financeira: O Guia Completo para Construir Liberdade Financeira
Fontes oficiais
- Banco Central do Brasil (BCB)
- Comissão de Valores Mobiliários (CVM)
- Tesouro Nacional
- Fundo Garantidor de Créditos (FGC)
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.