Introdução
Quando alguém investe em um CDB, LCI, LCA ou mantém dinheiro em uma conta bancária, existe uma preocupação legítima: o que acontece se a instituição financeira não conseguir devolver o dinheiro?
É nesse contexto que entra o Fundo Garantidor de Créditos (FGC).
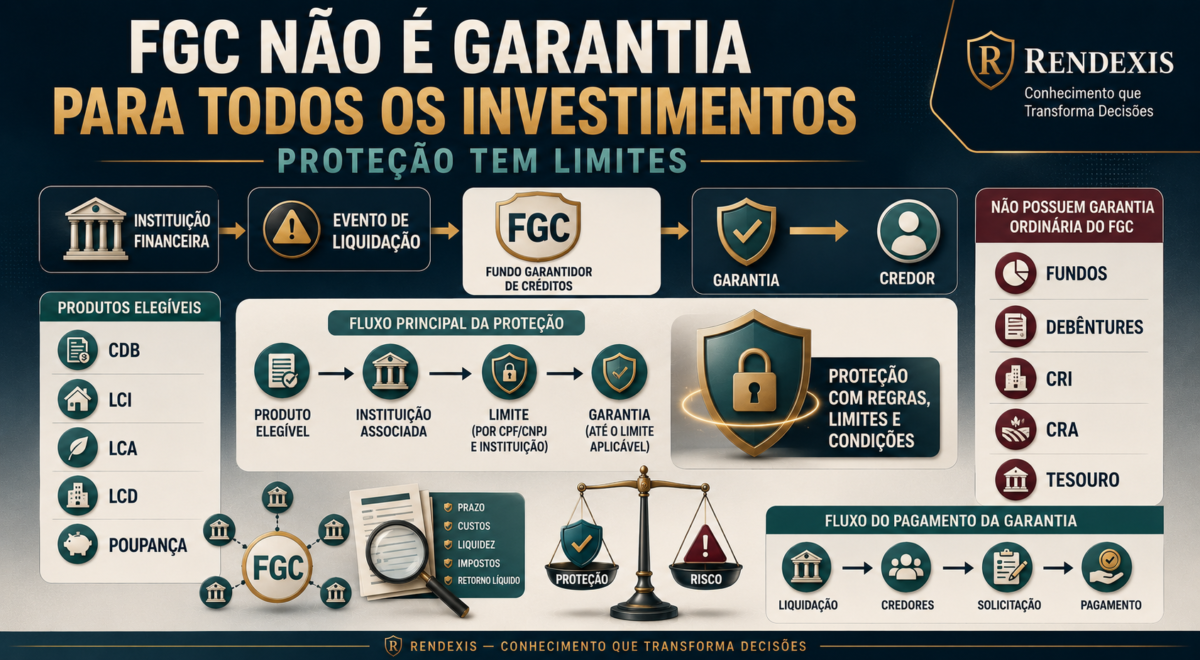
O FGC é um mecanismo privado de proteção financeira que pode ressarcir determinados depositantes e investidores quando uma instituição financeira associada entra em regime de intervenção ou liquidação, respeitando produtos elegíveis e limites estabelecidos em seu regulamento.
Mas existe um ponto importante: FGC não significa que todo investimento está protegido.
Entender exatamente o que é coberto, quais são os limites e como funciona o pagamento é fundamental para avaliar corretamente o risco de uma aplicação.
O que é o FGC
O Fundo Garantidor de Créditos é uma associação privada, sem fins lucrativos, criada para oferecer um mecanismo de proteção aos depositantes e investidores de instituições financeiras associadas.
Além da proteção aos créditos elegíveis, o FGC também contribui para a estabilidade do Sistema Financeiro Nacional e para a prevenção de crises sistêmicas.
O mecanismo funciona, portanto, como uma camada de proteção contra o risco de crédito da instituição financeira, e não como uma garantia de rentabilidade.
Isso significa que o investidor continua sujeito a outros riscos relacionados ao produto, como liquidez, inflação, tributação e condições específicas da aplicação.
Como funciona a proteção do FGC
Imagine que uma instituição financeira associada ao FGC sofra uma intervenção ou liquidação determinada pelo Banco Central.
Nesse momento, o processo passa a envolver o liquidante da instituição e o FGC.
O liquidante prepara e encaminha ao FGC a relação dos credores e dos valores elegíveis. Depois que essas informações são disponibilizadas, o credor realiza os procedimentos necessários para solicitar o pagamento da garantia.
Para pessoas físicas, o processo pode ser realizado pelo aplicativo do FGC. Para pessoas jurídicas, o procedimento é realizado pelo Portal do Investidor do Fundo.
Depois da assinatura do termo exigido pelo processo, o pagamento é disponibilizado conforme as regras aplicáveis. O prazo não começa simplesmente na data da liquidação: ele depende também da disponibilização e validação das informações pelo liquidante.
Quais investimentos são protegidos pelo FGC
A cobertura depende do produto financeiro e da instituição emissora.
Entre os instrumentos que fazem parte da garantia ordinária estão:
- Conta corrente e depósitos à vista
- Poupança
- CDB e RDB
- LCI
- LCA
- LCD
- LC — Letra de Câmbio
- LH — Letra Hipotecária
- Conta salário
- Determinadas operações compromissadas
A relação completa depende do regulamento vigente do FGC.
Por isso, não basta olhar apenas para a instituição financeira. É necessário verificar qual produto está sendo adquirido e se ele é efetivamente elegível à garantia.
O que o FGC não garante
Esse é um dos pontos mais importantes para evitar interpretações equivocadas.
O FGC não garante, na sua garantia ordinária, produtos como:
- Tesouro Direto;
- fundos de investimento;
- debêntures;
- CRI;
- CRA;
- LIG;
- LI;
- LF;
- depósitos no exterior;
- entre outros instrumentos não enquadrados na regulamentação.
Isso não significa que esses investimentos sejam necessariamente ruins ou inseguros.
Significa apenas que o mecanismo de proteção é diferente.
Por exemplo, em um fundo de investimento, o patrimônio do fundo é juridicamente separado do patrimônio da instituição administradora, e o risco deve ser analisado considerando os ativos que compõem a carteira e a estrutura do próprio fundo.
Qual é o limite do FGC
A garantia ordinária é de até R$ 250 mil por CPF ou CNPJ e por instituição financeira ou conglomerado financeiro.
Existe ainda um limite global de R$ 1 milhão por CPF ou CNPJ a cada período de quatro anos, considerando os pagamentos de garantia realizados dentro das regras aplicáveis.
Essa diferença é fundamental.
Não significa que uma pessoa possa simplesmente colocar R$ 250 mil em várias instituições pertencentes ao mesmo conglomerado e obter uma cobertura independente em cada uma delas.
Os créditos das instituições pertencentes ao mesmo conglomerado são considerados conjuntamente para fins do limite.
Diversificar instituições é diferente de diversificar investimentos
O FGC ajuda a reduzir o risco de concentração em uma determinada instituição financeira, mas isso não significa que ele substitua a diversificação patrimonial.
São conceitos diferentes.
Diversificação entre instituições procura reduzir a concentração do risco de crédito em um determinado conglomerado.
Diversificação entre classes de ativos procura evitar que todo o patrimônio esteja exposto ao mesmo tipo de risco.
Uma carteira pode, por exemplo, possuir renda fixa bancária, títulos públicos, fundos, ações, investimentos internacionais e outros instrumentos. Cada categoria possui características e riscos próprios.
O FGC atua apenas sobre os produtos elegíveis à sua garantia.
O FGC protege o investimento ou a instituição?
O FGC não transforma uma instituição financeira em uma instituição sem risco.
O que existe é uma garantia sobre determinados créditos elegíveis, dentro dos limites regulamentares.
Essa diferença é importante porque o investidor não deve interpretar a existência do FGC como autorização para ignorar a análise da instituição emissora.
Mesmo quando existe garantia, é necessário observar:
Produto → emissor → conglomerado → prazo → liquidez → tributação → rentabilidade → cobertura do FGC
O FGC é uma camada de proteção, não um substituto para análise financeira.
O que acontece quando uma instituição quebra?
Quando o Banco Central decreta intervenção ou liquidação, o processo de pagamento da garantia é iniciado conforme os procedimentos estabelecidos.
O liquidante precisa consolidar as informações dos credores e encaminhá-las ao FGC. O tempo necessário para essa etapa pode variar conforme a situação da instituição.
Depois que a base de informações está disponível, o credor pode realizar a solicitação.
Um ponto importante é que o pagamento não é simplesmente automático. O credor precisa seguir os procedimentos estabelecidos pelo FGC.
O beneficiário também possui prazo para solicitar a garantia: atualmente, o FGC informa prazo de até cinco anos, contado da intervenção ou decretação da liquidação extrajudicial, conforme as regras aplicáveis.
E se eu tiver mais dinheiro do que o limite garantido?
A existência do FGC não significa que valores acima do limite serão automaticamente recuperados.
Se uma pessoa possuir um crédito elegível superior ao limite de cobertura, a parcela que exceder a garantia permanece sujeita ao processo de liquidação da instituição, observadas as regras aplicáveis aos credores.
Portanto, colocar uma quantia muito superior ao limite em um único emissor pode aumentar significativamente a exposição ao risco de crédito.
Esse é um dos motivos pelos quais os limites do FGC precisam ser considerados dentro do planejamento da carteira.
Conta conjunta possui regras próprias
Nas contas conjuntas, a regra também merece atenção.
Segundo o FGC, a garantia é limitada a R$ 250 mil ou ao saldo da conta, se inferior, e o valor é dividido igualmente entre os titulares.
Assim, uma conta conjunta não deve ser interpretada como se cada titular tivesse automaticamente uma garantia individual de R$ 250 mil sobre aquele mesmo saldo.
O FGC também vale para investimentos feitos por corretoras?
Pode valer, desde que o produto adquirido seja elegível e a instituição emissora seja associada ao FGC.
Nesse caso, o direito à garantia pertence ao cliente, e não à corretora.
O FGC recomenda que o investidor mantenha a documentação da operação, incluindo a identificação da instituição emissora e as características do investimento.
Isso reforça uma regra básica de organização financeira:
guarde notas de negociação, comprovantes, extratos e documentos dos investimentos.
O FGC garante rentabilidade?
Não.
Essa talvez seja uma das interpretações mais perigosas sobre o mecanismo.
O FGC não garante que determinado investimento terá a rentabilidade esperada.
Ele também não elimina riscos relacionados a:
Inflação • Liquidez • Tributação • Mercado • Prazo • Concentração
Sua função é oferecer proteção para determinados créditos quando ocorre um evento de intervenção ou liquidação, respeitando os produtos e limites estabelecidos.
O FGC deve ser considerado na análise de um investimento?
Sim, mas não deve ser o único critério.
Ao analisar uma aplicação de renda fixa, por exemplo, é possível considerar simultaneamente:
Segurança do emissor
Cobertura do FGC
Prazo do investimento
Liquidez
Tributação
Rentabilidade líquida
Risco de concentração
Objetivo financeiro
A existência do FGC pode alterar significativamente a percepção de risco de crédito, mas não transforma automaticamente uma aplicação em adequada para qualquer investidor.
FGC não significa risco zero
A expressão “investimento garantido pelo FGC” pode transmitir uma sensação de segurança maior do que aquela que realmente existe.
O conceito correto é mais específico:
há uma garantia regulamentar para determinados créditos elegíveis, dentro de limites definidos.
Isso é diferente de dizer que qualquer perda financeira será coberta.
O investidor continua precisando compreender o produto, a instituição emissora, as condições da aplicação e os limites da garantia.
O verdadeiro papel do FGC na segurança financeira
O FGC é uma importante estrutura de proteção do sistema financeiro brasileiro.
Sua existência reduz o impacto potencial da quebra de determinadas instituições sobre depositantes e investidores que possuem produtos elegíveis.
Mas a melhor utilização dessa proteção não consiste em simplesmente procurar investimentos “com FGC”.
Consiste em entender quando a garantia existe, quanto ela cobre e qual risco permanece depois dela.
Em outras palavras:
FGC é uma camada de proteção — não uma estratégia de investimento.
Uma boa organização financeira considera a garantia dentro de uma estrutura maior de análise, diversificação, liquidez, prazo, risco e objetivos.
Conclusão
O Fundo Garantidor de Créditos (FGC) desempenha um papel importante na proteção de depositantes e investidores brasileiros, mas sua cobertura possui regras específicas.
O limite de R$ 250 mil por CPF ou CNPJ e por instituição ou conglomerado, combinado ao teto global de R$ 1 milhão em quatro anos, torna essencial compreender como os créditos são agrupados e quais produtos são efetivamente elegíveis.
Mais importante ainda é compreender o que o FGC não faz.
Ele não garante todos os investimentos, não elimina o risco de mercado, não garante rentabilidade e não substitui a análise financeira.
Para o investidor, a principal lição é simples:
conhecer a garantia é tão importante quanto conhecer o investimento.
Fontes oficiais
- Fundo Garantidor de Créditos — FGC
- Banco Central do Brasil — Fundos Garantidores
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.