Introdução
Criar uma carteira de investimentos para aposentadoria exige planejamento, disciplina e visão de longo prazo.
Não existe uma composição ideal que sirva para todos os investidores. A carteira deve considerar principalmente objetivos financeiros, prazo até a aposentadoria, perfil de risco, necessidade de renda futura e capacidade de suportar oscilações.
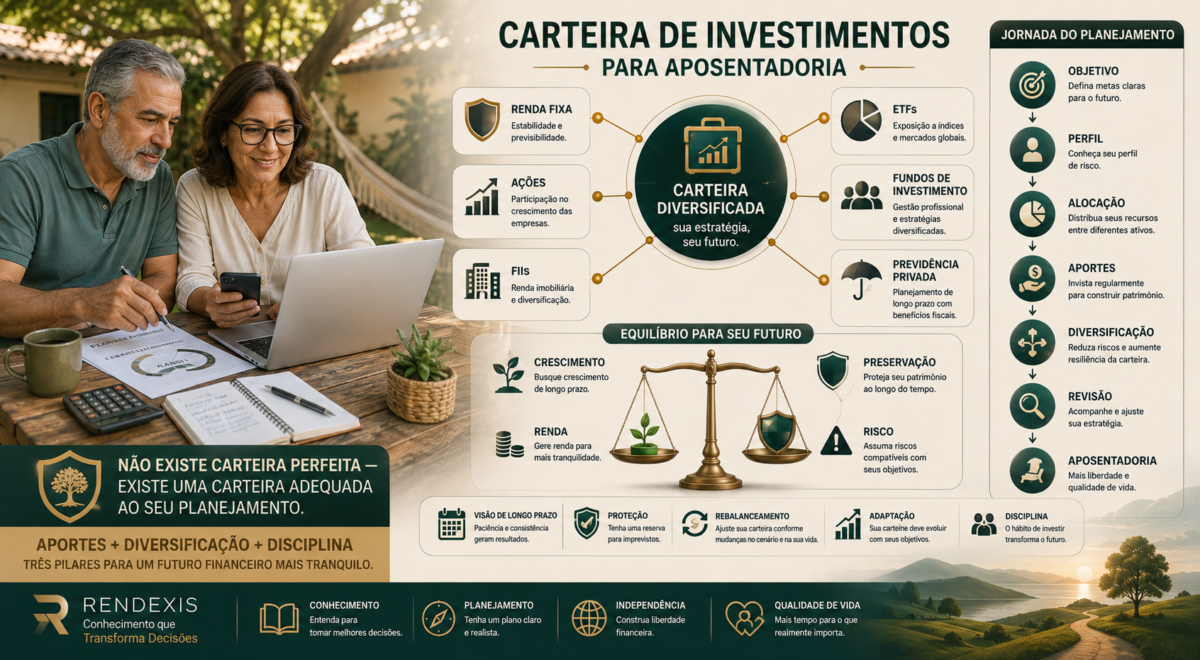
Uma carteira de longo prazo pode combinar diferentes classes de ativos, buscando equilibrar:
CRESCIMENTO PATRIMONIAL + PRESERVAÇÃO + GERAÇÃO DE RENDA + GESTÃO DE RISCOS
A estratégia também precisa evoluir ao longo da vida. Conforme a aposentadoria se aproxima, podem ser necessários ajustes na exposição ao risco, liquidez, estratégia de renda e objetivos patrimoniais.
O ponto central é simples:
Não existe o investimento perfeito. Existe uma carteira coerente com seus objetivos, seu prazo e seu perfil.
O que é uma carteira de investimentos para aposentadoria?
Uma carteira de investimentos para aposentadoria é o conjunto de ativos escolhido para acumular patrimônio e gerar recursos que possam contribuir para a renda durante essa fase da vida.
Diferentemente de uma carteira destinada a um objetivo de curto prazo, o planejamento para aposentadoria normalmente considera um horizonte de décadas.
Por isso, a carteira precisa ser pensada não apenas para o momento da acumulação, mas também para a futura necessidade de utilização do patrimônio.
Os principais objetivos são:
- crescimento patrimonial;
- preservação do patrimônio;
- geração de renda;
- gerenciamento de riscos.
Por que a diversificação é importante?
Diversificar significa distribuir o patrimônio entre diferentes tipos de investimentos.
O objetivo é reduzir a dependência de um único ativo, setor ou classe de investimento.
Entre os possíveis benefícios estão:
- redução da concentração de riscos;
- maior equilíbrio da carteira;
- diferentes fontes potenciais de rendimento;
- adaptação a diferentes cenários econômicos;
- menor impacto das oscilações de um único investimento.
É importante destacar:
Diversificação não elimina os riscos. Ela ajuda a reduzir sua concentração.
Uma carteira diversificada continua sujeita às condições do mercado.
O perfil do investidor influencia a carteira?
Sim.
Antes de escolher os investimentos, é importante conhecer o próprio perfil de risco e a capacidade de lidar com oscilações no valor dos ativos.
De maneira geral, podemos considerar três grandes perfis.
Perfil conservador
Prioriza segurança e estabilidade, aceitando menor exposição às oscilações do mercado em troca de maior previsibilidade.
Perfil moderado
Busca equilíbrio entre segurança e crescimento patrimonial, combinando investimentos com diferentes níveis de risco.
Perfil arrojado
Aceita maiores oscilações em busca de maior potencial de valorização no longo prazo.
Nenhum desses perfis é universalmente melhor.
A questão é encontrar uma estratégia compatível com:
OBJETIVOS + PRAZO + PERFIL + CAPACIDADE DE SUPORTAR OSCILAÇÕES
Quais investimentos podem fazer parte da carteira?
Não existe uma composição única para uma carteira de aposentadoria.
Dependendo do perfil e dos objetivos, diferentes classes de ativos podem ser utilizadas.
Renda fixa
A renda fixa pode contribuir para maior previsibilidade e estabilidade da carteira.
Entre os exemplos estão:
- títulos públicos;
- CDBs;
- LCIs;
- LCAs;
- debêntures.
Cada produto possui características próprias de risco, liquidez, remuneração e tributação.
Por isso, renda fixa não deve ser tratada como uma categoria completamente homogênea.
Ações
As ações representam participação em empresas e podem contribuir para o crescimento patrimonial no longo prazo.
Ao mesmo tempo, apresentam maior volatilidade em comparação com investimentos de renda fixa.
Para uma carteira de aposentadoria, sua utilização deve estar alinhada ao horizonte de investimento e à capacidade do investidor de suportar oscilações.
Fundos Imobiliários — FIIs
Os Fundos de Investimento Imobiliário permitem participar do mercado imobiliário por meio da Bolsa de Valores.
Dependendo das características de cada fundo, podem contribuir para:
- diversificação;
- exposição ao mercado imobiliário;
- geração de renda.
Entretanto, FIIs também apresentam riscos e oscilações e não devem ser tratados como fonte de renda garantida.
ETFs
Os ETFs permitem obter exposição diversificada a determinados índices de mercado por meio de um único investimento.
Essa característica pode facilitar a diversificação da carteira.
A escolha, entretanto, deve considerar a estratégia do índice, composição, custos, liquidez e adequação ao objetivo do investidor.
Fundos de investimento
Fundos reúnem recursos de diferentes investidores e são administrados por gestores profissionais.
Existem diversas categorias de fundos, com estratégias e objetivos específicos.
Antes de investir, é importante compreender a política de investimento, os riscos, os custos e as características do fundo.
Previdência privada
A previdência privada também pode integrar uma carteira destinada à aposentadoria, especialmente em planejamentos de longo prazo.
Sua utilização deve considerar fatores como:
- objetivo;
- prazo;
- custos;
- tributação;
- estratégia de investimento;
- modalidade contratada.
Assim como nos demais investimentos, a previdência privada deve ser analisada dentro do conjunto da carteira.
Como definir a alocação de ativos?
A alocação de ativos representa a distribuição do patrimônio entre diferentes classes de investimentos.
Essa decisão pode considerar:
- idade;
- prazo até a aposentadoria;
- perfil de risco;
- objetivos financeiros;
- necessidade futura de renda;
- capacidade de suportar oscilações.
Não existe uma porcentagem ideal válida para todos os investidores.
Uma carteira de aposentadoria precisa ser personalizada.
Por exemplo, duas pessoas da mesma idade podem precisar de carteiras diferentes porque possuem:
- patrimônios diferentes;
- rendas diferentes;
- objetivos diferentes;
- níveis de tolerância ao risco diferentes;
- necessidades de renda futura diferentes.
A carteira deve mudar ao longo do tempo?
Sim.
Uma carteira para aposentadoria não precisa permanecer igual durante toda a vida.
À medida que o investidor se aproxima da aposentadoria, pode ser necessário revisar:
EXPOSIÇÃO AO RISCO
NECESSIDADE DE LIQUIDEZ
ESTRATÉGIA DE RENDA
OBJETIVOS PATRIMONIAIS
Isso não significa abandonar completamente investimentos de maior risco quando a aposentadoria se aproxima.
Significa ajustar a carteira de acordo com a nova realidade.
Durante a fase de acumulação, o foco pode estar mais concentrado no crescimento patrimonial.
Na fase de utilização, liquidez, estabilidade e geração de renda podem ganhar maior importância.
A importância dos aportes periódicos
Escolher os ativos é apenas uma parte da estratégia.
A disciplina nos aportes também é fundamental para a construção patrimonial.
Investir regularmente pode contribuir para:
- crescimento gradual do patrimônio;
- aproveitamento dos juros compostos;
- redução do impacto das oscilações ao longo do tempo;
- desenvolvimento do hábito de investir.
Um ponto importante é que a consistência pode ser mais relevante do que esperar pelo “investimento perfeito” ou por grandes oportunidades para realizar aportes.
Construção de patrimônio é um processo, não um evento isolado.
Como acompanhar a carteira?
Uma carteira de longo prazo não deve ser abandonada depois de montada.
O acompanhamento periódico permite verificar se a estratégia continua adequada.
Entre os pontos que podem ser revisados estão:
- distribuição dos ativos;
- evolução do patrimônio;
- mudanças nos objetivos;
- desempenho em relação ao planejamento;
- necessidade de rebalanceamento.
O objetivo não é alterar os investimentos constantemente.
Pelo contrário:
Acompanhar não significa movimentar. Significa verificar se a estratégia continua fazendo sentido.
O que é rebalanceamento?
Com o passar do tempo, alguns investimentos podem crescer mais do que outros.
Isso pode alterar a distribuição originalmente planejada.
O rebalanceamento consiste em revisar essa distribuição e, quando necessário, realizar ajustes para aproximar a carteira novamente da estratégia definida.
O rebalanceamento deve ser feito com critérios, considerando custos, tributação, liquidez e situação do investidor.
Não se trata de tentar prever o mercado.
Trata-se de manter a carteira alinhada ao planejamento.
Exemplo prático
Imagine dois investidores com o mesmo objetivo: construir patrimônio para a aposentadoria.
Investidor A
Concentra todos os recursos em um único tipo de investimento.
Investidor B
Distribui seu patrimônio entre:
RENDA FIXA + AÇÕES + FIIs + ETFs + PREVIDÊNCIA PRIVADA
respeitando seu perfil de risco.
Ao longo do tempo, o segundo investidor tende a reduzir a concentração de riscos e ampliar as possibilidades de adaptação a diferentes cenários econômicos.
Isso não significa que sua carteira necessariamente terá melhor desempenho.
O exemplo demonstra principalmente a importância da diversificação e da coerência entre os ativos e o planejamento financeiro.
Erros comuns
Procurar a carteira perfeita
Não existe uma carteira universalmente ideal.
A composição depende dos objetivos, prazo e perfil de cada investidor.
Acreditar que somente investimentos de maior risco produzem bons resultados
Maior risco não significa automaticamente melhor resultado.
O investimento precisa ser adequado à estratégia e à capacidade do investidor de suportar oscilações.
Montar a carteira uma única vez
A vida muda.
Renda, patrimônio, idade, objetivos e necessidade de liquidez também podem mudar.
Por isso, a carteira precisa ser revisada periodicamente.
Confundir diversificação com quantidade
Ter muitos investimentos diferentes não significa necessariamente estar diversificado.
A diversificação deve considerar classes de ativos, setores, emissores, regiões e riscos, conforme a estratégia adotada.
Subestimar a importância dos aportes
Esperar pelo investimento perfeito pode ser menos eficiente do que manter uma estratégia disciplinada de longo prazo.
O material-base destaca que uma carteira eficiente é construída gradualmente e alinhada aos objetivos do investidor.
Checklist RENDEXIS — Carteira para Aposentadoria
Antes de considerar sua carteira estruturada, verifique:
- Tenho uma meta clara para minha aposentadoria?
- Sei quanto tempo falta até meu objetivo?
- Conheço meu perfil de risco?
- Sei quanto consigo suportar de oscilações?
- Minha carteira possui diversificação?
- Evitei concentração excessiva em um único ativo?
- Minha alocação está alinhada ao meu prazo?
- Tenho investimentos com diferentes características de risco e liquidez?
- Realizo aportes periódicos?
- Reavalio minha carteira regularmente?
- Tenho critérios para rebalanceamento?
- Considero custos e tributação?
- Minha estratégia será adaptada conforme me aproximo da aposentadoria?
REGRA RENDEXIS
Uma boa carteira para aposentadoria não é a que promete o maior retorno. É aquela construída de acordo com seus objetivos, prazo, perfil de risco e capacidade de manter a estratégia no longo prazo.
Conclusão
Criar uma carteira de investimentos para aposentadoria exige planejamento, disciplina, diversificação e visão de longo prazo.
Não existe uma carteira perfeita.
O que existe é uma estratégia que pode ser mais ou menos adequada para determinado investidor.
A combinação de diferentes classes de ativos, respeitando o perfil e os objetivos pessoais, pode contribuir para uma carteira mais equilibrada e resiliente.
Ao longo do caminho, três elementos merecem atenção especial:
APORTES REGULARES
DIVERSIFICAÇÃO
REVISÃO PERIÓDICA
Mais importante do que tentar encontrar o investimento perfeito é construir uma estratégia que possa ser mantida durante muitos anos.
A aposentadoria não é construída com uma única decisão de investimento. É construída com decisões consistentes ao longo do tempo.
Dica RENDEXIS / Jornada Financeira
Pense na carteira de aposentadoria como uma jornada dividida em etapas:
DEFINIR O OBJETIVO
↓
CONHECER O PERFIL
↓
DEFINIR A ALOCAÇÃO
↓
REALIZAR APORTES
↓
DIVERSIFICAR
↓
ACOMPANHAR
↓
REBALANCEAR
↓
ADAPTAR À APOSENTADORIA
Essa sequência ajuda a transformar o investimento em um processo financeiro estruturado, em vez de uma sucessão de decisões tomadas de acordo com as emoções do mercado.
Fontes Oficiais
- Banco Central do Brasil
- Comissão de Valores Mobiliários (CVM)
- Superintendência de Seguros Privados (SUSEP)
- Conselho Nacional de Seguros Privados (CNSP)
- Instituto Nacional do Seguro Social (INSS)
- ANBIMA
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.