Introdução
Trabalho, planejamento, orçamento, poupança e cuidado com as dívidas à luz dos princípios bíblicos
Dinheiro faz parte da vida. Ele está presente nas escolhas profissionais, no orçamento familiar, na aquisição de bens, na educação dos filhos, na aposentadoria e na construção de patrimônio.
Mas uma pergunta merece atenção: o que a Bíblia ensina sobre a maneira como devemos lidar com o dinheiro?
A Bíblia não é um manual de contabilidade, economia ou investimentos. Também não apresenta uma fórmula para enriquecer. Entretanto, seus textos trazem diversos princípios relacionados ao trabalho, planejamento, prudência, consumo, poupança, dívidas, riqueza e responsabilidade.
Esses princípios continuam relevantes porque os desafios financeiros mudaram de forma, mas muitos comportamentos humanos permanecem semelhantes.
Hoje existem cartões de crédito, financiamentos, investimentos digitais, criptomoedas, fundos, ações e aplicativos financeiros. No entanto, continuam existindo impulsividade, endividamento, falta de planejamento, consumo excessivo e dificuldade para pensar no futuro.
Por isso, compreender os princípios bíblicos relacionados ao dinheiro pode contribuir para uma reflexão importante sobre como construir uma vida financeira mais equilibrada.
A Bíblia apresenta o trabalho como parte da construção da vida financeira
A construção de patrimônio normalmente começa antes do investimento.
Começa com a capacidade de gerar renda.
Provérbios 10:4 associa a diligência no trabalho à prosperidade e contrasta o esforço com a preguiça. O princípio não deve ser interpretado como uma promessa automática de riqueza, mas como uma valorização da disposição para trabalhar e produzir.
Na vida financeira moderna, isso pode ser relacionado a:
- desenvolvimento profissional;
- educação;
- qualificação;
- empreendedorismo;
- produtividade;
- aumento da renda;
- criação de novas fontes de receita.
Uma pessoa que deseja melhorar sua situação financeira precisa observar não apenas quanto está gastando, mas também quanto consegue produzir e gerar de renda.
Essa é uma distinção importante.
Patrimônio é construído por duas forças
Geração de renda + capacidade de poupança
Depois disso, os investimentos podem contribuir para ampliar o patrimônio ao longo do tempo.
Portanto, antes de procurar o investimento com maior rentabilidade, talvez seja necessário fazer uma pergunta mais básica:
Como posso aumentar minha capacidade de gerar renda e transformar parte dela em patrimônio?
Planejamento: decisões financeiras não deveriam depender do improviso
Provérbios 21:5 destaca a importância de planos bem elaborados e contrasta planejamento cuidadoso com decisões precipitadas.
O princípio é extremamente atual.
Muitos problemas financeiros não acontecem necessariamente porque a pessoa ganha pouco. Em alguns casos, acontecem porque não existe planejamento.
Sem planejamento, a renda tende a desaparecer entre despesas recorrentes, consumo, parcelas e gastos não previstos.
Com planejamento, a mesma renda pode ser organizada para atender diferentes prioridades.
Um planejamento financeiro básico deve responder:
- Quanto ganho?
- Quanto gasto?
- Quanto consigo poupar?
- Quanto devo?
- Quanto pago de juros?
- Quanto tenho de reserva?
- Quais são meus objetivos?
- Quanto preciso acumular?
- Em quanto tempo?
- Qual parcela da minha renda pode ser investida?
Essas perguntas transformam o dinheiro em algo administrável.
Orçamento: dar uma função para cada parte da renda
O orçamento é uma das ferramentas mais simples e, ao mesmo tempo, mais importantes da educação financeira.
Ele permite visualizar o caminho percorrido pelo dinheiro.
Uma estrutura básica poderia ser:
Renda → despesas essenciais → despesas variáveis → dívidas → reserva → investimentos → objetivos
O objetivo não é transformar a vida em uma planilha rígida.
O objetivo é evitar que o dinheiro seja utilizado sem direção.
Uma pessoa que não sabe quanto gasta dificilmente consegue estabelecer uma estratégia consistente de construção patrimonial.
Poupar significa pensar também no futuro
Provérbios 21:20 apresenta a imagem de uma pessoa prudente que possui recursos armazenados, enquanto o insensato consome tudo aquilo que possui.
O princípio pode ser relacionado diretamente à importância da poupança e da formação de reservas.
Não significa simplesmente deixar dinheiro parado.
Significa não comprometer toda a renda presente com consumo imediato.
A capacidade de guardar parte da renda cria uma margem financeira.
Essa margem pode posteriormente ser utilizada para:
- emergências;
- oportunidades;
- projetos;
- aquisição de bens;
- aposentadoria;
- investimentos.
A diferença entre consumir tudo hoje e reservar uma parte para o futuro pode parecer pequena no início.
Com o passar dos anos, porém, ela pode produzir uma diferença patrimonial significativa.
A reserva financeira protege contra o inesperado
A vida financeira não é linear.
Podem surgir:
- perda de emprego;
- redução de renda;
- doença;
- despesas emergenciais;
- manutenção de veículos;
- problemas familiares;
- oportunidades inesperadas.
Quem não possui nenhuma reserva tende a recorrer ao crédito.
E é justamente nesse momento que uma dificuldade financeira pode transformar-se em endividamento.
A formação de uma reserva cria uma espécie de colchão financeiro.
Na prática, ela reduz a necessidade de transformar todo imprevisto em dívida.
Cuidado com as dívidas: o crédito tem um preço
Provérbios 22:7 apresenta uma das advertências mais conhecidas sobre endividamento: quem toma emprestado fica em posição de dependência daquele que empresta.
A linguagem é forte, mas a ideia financeira é bastante atual.
Quando uma pessoa assume uma dívida, ela compromete parte de sua renda futura.
Isso significa que o dinheiro que ainda será recebido já possui uma destinação.
O problema aumenta quando os juros são elevados.
Dívidas podem consumir a capacidade de construir patrimônio
Imagine uma pessoa que consegue economizar R$ 1.000 por mês, mas possui uma dívida cara que exige juros elevados.
Uma parte importante da sua capacidade financeira está sendo transferida para o pagamento do custo da dívida.
Por isso, a estratégia financeira precisa considerar não apenas o retorno dos investimentos, mas também o custo do endividamento.
Em determinadas situações, quitar uma dívida de juros elevados pode ser financeiramente mais importante do que começar um investimento.
Nem toda dívida é igual
É importante evitar uma interpretação simplista.
Existem diferentes tipos de dívida.
Uma dívida pode estar relacionada a:
- consumo;
- financiamento imobiliário;
- educação;
- expansão de um negócio;
- aquisição de equipamentos;
- capital de giro.
O ponto central não é afirmar que qualquer dívida é necessariamente ruim.
O problema está no endividamento sem planejamento, sem capacidade de pagamento ou com custo incompatível com a renda.
Antes de assumir uma dívida, é importante avaliar:
Valor da dívida + taxa de juros + prazo + parcela + impacto sobre o orçamento
Crédito pode ser uma ferramenta.
Mas uma ferramenta mal utilizada pode comprometer a liberdade financeira.
A Bíblia também alerta contra o consumo de tudo o que se ganha
O princípio apresentado em Provérbios 21:20 pode ser traduzido para a realidade atual de maneira bastante simples:
Não transforme toda renda em consumo.
Essa é uma das maiores dificuldades da construção patrimonial.
À medida que a renda aumenta, muitas pessoas aumentam também o padrão de consumo.
É o chamado efeito de expansão do estilo de vida.
Receber mais não significa necessariamente acumular mais.
Se toda renda adicional for imediatamente convertida em novos gastos, o patrimônio pode continuar estagnado.
Por isso, uma estratégia saudável pode estabelecer uma regra:
parte do aumento da renda melhora a qualidade de vida; outra parte aumenta a capacidade de construir patrimônio.
Construir patrimônio exige disciplina
Patrimônio raramente surge de uma única decisão.
Na maioria dos casos, ele é construído por uma sequência de pequenas decisões:
trabalhar → receber → controlar gastos → poupar → investir → reinvestir → repetir
O processo pode parecer lento no início.
Mas o tempo é uma das principais variáveis da construção patrimonial.
Quanto mais cedo uma pessoa começa a organizar suas finanças, maior tende a ser o período disponível para acumulação.
O dinheiro deve ser administrado, não adorado
A Bíblia não apresenta o dinheiro como algo intrinsicamente mau.
O alerta está relacionado à maneira como ele ocupa espaço na vida.
1 Timóteo 6:10 chama atenção para o perigo do amor ao dinheiro.
O problema não está simplesmente em possuir recursos.
O problema surge quando o dinheiro passa a controlar decisões, valores e prioridades.
Isso cria uma distinção fundamental:
Ter dinheiro é uma coisa.
Viver para ter dinheiro é outra.
É possível desejar prosperidade, buscar independência financeira e construir patrimônio sem transformar riqueza no propósito absoluto da existência.
Segurança financeira não é a mesma coisa que segurança absoluta
1 Timóteo 6:17 apresenta uma advertência para aqueles que possuem riquezas: não colocar sua esperança na riqueza, porque ela é incerta.
Esse princípio possui uma aplicação muito importante para investidores.
Mesmo um patrimônio elevado não elimina todos os riscos.
Investimentos podem perder valor.
Empresas podem enfrentar dificuldades.
Mercados podem entrar em crises.
Moedas podem se desvalorizar.
Economias podem sofrer recessões.
Portanto, patrimônio é uma ferramenta de segurança relativa, não uma garantia absoluta contra todas as incertezas da vida.
O verdadeiro objetivo é construir uma vida financeira sustentável
Uma vida financeira saudável não significa necessariamente possuir milhões.
Significa conseguir organizar recursos de maneira compatível com os objetivos e responsabilidades.
Pode envolver:
- viver dentro das possibilidades;
- evitar dívidas excessivas;
- formar reservas;
- investir regularmente;
- proteger a família;
- planejar a aposentadoria;
- desenvolver a capacidade profissional;
- manter espaço para generosidade.
A construção patrimonial deve estar subordinada a um propósito maior.
Uma sequência financeira inspirada nesses princípios
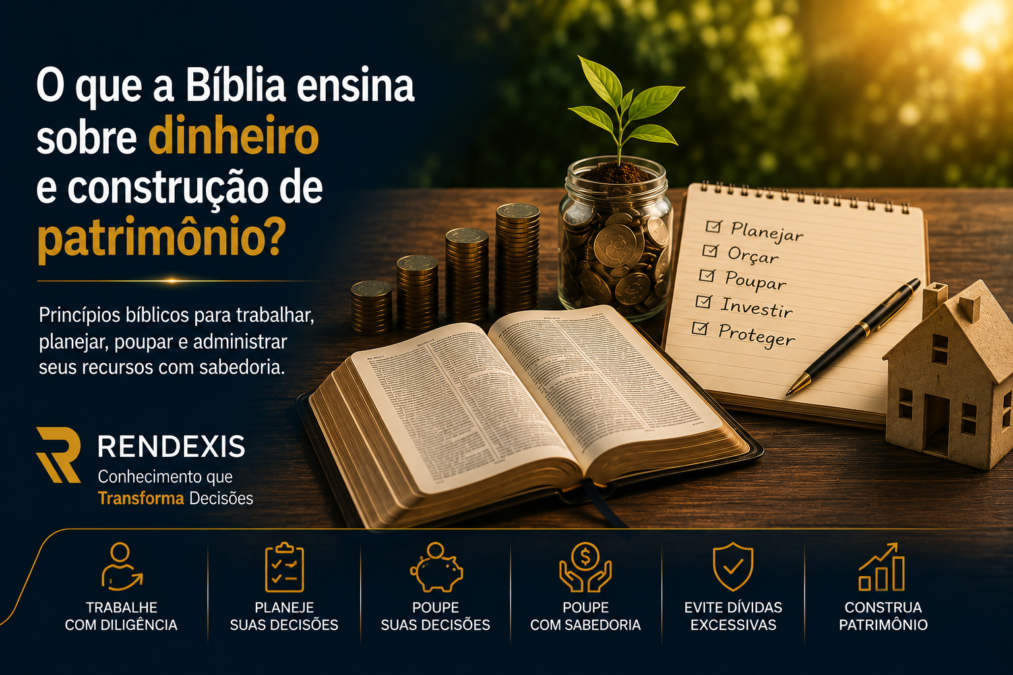
Podemos transformar os princípios apresentados em uma sequência prática:
1. Trabalhar
Desenvolver capacidade de gerar renda.
2. Planejar
Definir objetivos e prioridades.
3. Orçar
Conhecer o destino da renda.
4. Controlar o consumo
Evitar gastar tudo o que entra.
5. Formar reserva
Criar proteção contra imprevistos.
6. Controlar as dívidas
Evitar juros que comprometam a construção patrimonial.
7. Poupar
Separar recursos para o futuro.
8. Investir
Buscar crescimento patrimonial compatível com os objetivos e o perfil de risco.
Essa sequência prepara o terreno para o próximo artigo da série.
Conclusão
Os ensinamentos bíblicos sobre dinheiro não oferecem uma fórmula de enriquecimento rápido.
Eles apresentam princípios relacionados à responsabilidade, trabalho, planejamento, prudência, poupança, controle das dívidas e uso consciente dos recursos.
Provérbios 10:4 valoriza o trabalho. Provérbios 21:5 destaca o planejamento. Provérbios 21:20 apresenta a prudência de guardar recursos. Provérbios 22:7 alerta para os efeitos da dívida. E 1 Timóteo 6 chama atenção para o perigo de transformar o dinheiro em objeto de confiança e desejo absoluto.
Esses princípios podem ser resumidos em uma ideia:
Antes de aprender a multiplicar dinheiro, é necessário aprender a administrá-lo.
E é justamente sobre a multiplicação responsável dos recursos, a diversificação e o investimento de longo prazo que trataremos no próximo artigo.
Referências bíblicas
- Provérbios 10:4 — trabalho e diligência.
- Provérbios 21:5 — planejamento.
- Provérbios 21:20 — prudência e reserva.
- Provérbios 22:7 — endividamento.
- 1 Timóteo 6:10 — relação com o dinheiro.
- 1 Timóteo 6:17 — cuidado para não colocar esperança nas riquezas.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.