Introdução
O Fundo DI é uma modalidade de fundo de investimento de renda fixa voltada, em geral, para acompanhar a dinâmica dos juros de curto prazo. Por sua característica de liquidez em muitos produtos e exposição predominantemente a ativos de renda fixa, costuma ser utilizado para objetivos de curto prazo e gestão de recursos com necessidade de acesso relativamente rápido.
Mas isso não significa que todo Fundo DI seja igual, nem que seja automaticamente a melhor alternativa para reserva de emergência ou caixa de curto prazo.
A escolha depende de fatores como rentabilidade líquida, taxa de administração, liquidez, tributação, composição da carteira e riscos.
O que é um Fundo DI?
O Fundo DI é um fundo de investimento de renda fixa cuja estratégia busca acompanhar, direta ou indiretamente, referências relacionadas às taxas de juros de curto prazo, especialmente CDI e Selic.
Na prática, o investidor não compra diretamente os títulos que estão dentro da carteira. Ele compra cotas do fundo, tornando-se cotista.
Os recursos dos investidores são reunidos e administrados profissionalmente de acordo com a política de investimento estabelecida no regulamento.
A B3 explica que os Fundos DI geralmente investem em ativos que acompanham a Selic ou o CDI e que muitos possuem liquidez diária, embora seja necessário verificar as regras específicas de cada fundo.
Como funciona um Fundo DI?
O funcionamento pode ser entendido de maneira simples:
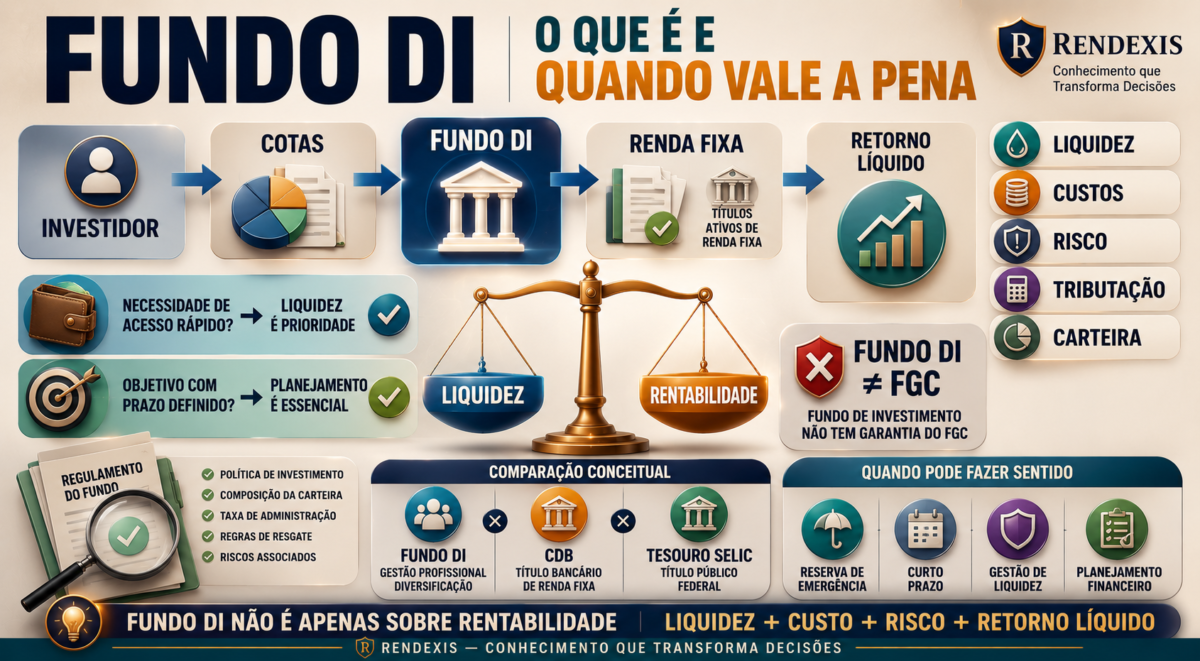
INVESTIDOR → COTAS → FUNDO → ATIVOS DE RENDA FIXA → RENTABILIDADE
O gestor administra os recursos do fundo conforme sua política de investimento.
A carteira pode conter títulos públicos e outros ativos de renda fixa compatíveis com a estratégia e os limites estabelecidos no regulamento.
O resultado da carteira é refletido no valor das cotas, descontados os custos e despesas aplicáveis.
A estrutura atual dos fundos de investimento também envolve classes e subclasses de cotas, conforme a regulamentação da CVM.
Fundo DI acompanha exatamente o CDI?
Não necessariamente.
Essa é uma das principais questões que o investidor precisa compreender.
Um Fundo DI pode ter como objetivo acompanhar determinado indicador, mas sua rentabilidade efetiva pode ficar acima ou abaixo da referência.
Entre os fatores que influenciam essa diferença estão:
- Taxa de administração;
- Custos do fundo;
- Composição da carteira;
- Estratégia de gestão;
- Tributação;
- Desempenho dos ativos;
- Eventuais diferenças entre o indicador e a carteira efetivamente mantida.
Por isso, simplesmente observar que um fundo é chamado de “DI” não é suficiente para avaliar sua eficiência.
O importante é analisar quanto ele efetivamente entrega depois dos custos e impostos.
Fundo DI tem liquidez diária?
Muitos Fundos DI possuem liquidez diária, mas isso não deve ser presumido.
Existem diferenças entre:
DATA DO PEDIDO DE RESGATE → DATA DE CONVERSÃO DA COTA → DATA DO PAGAMENTO
O regulamento do fundo determina os prazos aplicáveis.
A CVM destaca que o investidor deve conhecer as regras de aplicação e resgate antes de investir.
Portanto, se o objetivo for utilizar o fundo como reserva de emergência, a liquidez precisa ser analisada com atenção.
Liquidez significa justamente a facilidade e rapidez com que um investimento pode ser convertido em dinheiro, e a CVM ressalta que investimentos destinados a emergências devem priorizar alternativas compatíveis com essa necessidade.
Fundo DI tem garantia do FGC?
Não.
Essa é uma diferença importante em relação a determinados produtos bancários cobertos pelo Fundo Garantidor de Créditos.
O Fundo DI é um fundo de investimento, e não um depósito bancário garantido pelo FGC.
A página oficial do Portal do Investidor informa expressamente que fundos de investimento não contam com a garantia do FGC.
Isso não significa que um Fundo DI seja necessariamente um investimento de alto risco. Significa que sua proteção não funciona pelo mecanismo do FGC.
O risco deve ser analisado considerando a carteira do fundo, seus ativos, sua estratégia e sua estrutura.
Fundo DI tem imposto de renda?
Sim, os Fundos DI estão sujeitos à tributação conforme as regras aplicáveis à classe e à natureza do fundo.
Nos fundos sujeitos à tributação periódica, existe o mecanismo conhecido como come-cotas, que representa uma antecipação do Imposto de Renda sobre os rendimentos.
Além disso, no momento do resgate, pode haver complementação do imposto conforme as regras tributárias aplicáveis.
A Receita Federal reconhece os fundos de investimento sujeitos à tributação periódica como investimentos submetidos ao mecanismo de come-cotas.
Por isso, comparar Fundo DI com outro investimento apenas pela rentabilidade bruta pode levar a uma conclusão equivocada.
O que importa é o retorno líquido.
O que é o come-cotas no Fundo DI?
O come-cotas é uma forma de antecipação do Imposto de Renda.
Em vez de o imposto ocorrer somente quando o investidor resgata o investimento, determinadas classes de fundos estão sujeitas à tributação periódica.
Na prática, o mecanismo reduz parte das cotas do investidor para realizar a antecipação do imposto devido sobre os rendimentos.
Isso significa que a tributação pode afetar a capacidade de acumulação ao longo do tempo, especialmente quando o dinheiro permanece investido durante períodos prolongados.
Quanto custa investir em um Fundo DI?
Um dos principais custos é a taxa de administração.
Ela remunera os serviços relacionados à administração e à estrutura do fundo.
Dependendo do produto, podem existir ainda outros custos ou taxas previstos no regulamento.
Por isso, dois Fundos DI aparentemente semelhantes podem apresentar resultados líquidos diferentes.
Um fundo com taxa mais elevada precisa justificar esse custo por meio de sua estrutura, eficiência, serviços ou características específicas.
A regulamentação atual determina maior transparência na segregação das taxas dos fundos, permitindo ao investidor compreender melhor quanto está sendo cobrado pelos diferentes serviços.
Quando um Fundo DI pode fazer sentido?
Um Fundo DI pode ser interessante quando o investidor busca uma combinação de:
LIQUIDEZ + RENDA FIXA + PRATICIDADE + GESTÃO PROFISSIONAL
Pode fazer sentido, por exemplo, para recursos destinados a:
- Objetivos de curto prazo;
- Gestão de caixa;
- Recursos temporariamente disponíveis;
- Reserva de liquidez, desde que o prazo de resgate seja adequado;
- Dinheiro que precisa permanecer em uma alternativa de menor complexidade operacional.
A B3 destaca justamente o uso de Fundos DI para reserva de emergência e objetivos de curto prazo, desde que sejam observadas as condições específicas de cada fundo.
Quando um Fundo DI pode não ser a melhor alternativa?
O Fundo DI pode perder atratividade quando:
- A taxa de administração é elevada;
- A rentabilidade líquida fica muito abaixo do indicador de referência;
- A liquidez não atende à necessidade do investidor;
- O investidor busca um objetivo de longo prazo;
- Existem alternativas com estrutura mais adequada ao objetivo;
- O investidor não compreende a composição e os riscos da carteira.
O erro está em considerar que “Fundo DI = investimento perfeito para qualquer situação”.
Não existe investimento universalmente adequado.
Fundo DI ou CDB com liquidez diária?
Essa é uma comparação bastante comum.
O CDB é um título emitido por uma instituição financeira. Já o Fundo DI é uma estrutura coletiva de investimento.
A diferença envolve diversos aspectos:
| Característica | Fundo DI | CDB com liquidez diária |
| Estrutura | Fundo de investimento | Título bancário |
| Rentabilidade | Depende da carteira | Definida conforme contrato |
| Liquidez | Conforme regulamento | Conforme condições do CDB |
| FGC | Não possui | Pode possuir, se elegível |
| Taxa de administração | Pode existir | Normalmente não |
| Tributação | Conforme regras dos fundos | Conforme regras do CDB |
| Gestão | Profissional | Investidor escolhe o título |
A comparação correta não deve considerar somente a rentabilidade anunciada.
É necessário avaliar retorno líquido, liquidez, risco, tributação e proteção aplicável.
Fundo DI ou Tesouro Selic?
Também são alternativas que podem ser utilizadas para objetivos de menor prazo e exposição aos juros, mas possuem estruturas diferentes.
O Tesouro Selic é um título público federal. O Fundo DI é uma estrutura coletiva que investe em ativos conforme sua política.
Assim, a comparação precisa considerar:
CUSTOS + LIQUIDEZ + TRIBUTAÇÃO + RISCO + OBJETIVO
Não basta perguntar qual “rende mais”.
A pergunta correta é:
Qual estrutura atende melhor à finalidade daquele dinheiro?
Fundo DI serve para reserva de emergência?
Pode servir, desde que o fundo escolhido possua liquidez compatível com uma emergência e apresente características adequadas ao objetivo.
A reserva de emergência precisa priorizar disponibilidade e preservação do capital, e não simplesmente buscar a maior rentabilidade possível.
Antes de utilizar um Fundo DI para essa finalidade, é importante verificar:
PRAZO DE RESGATE → COMPOSIÇÃO DA CARTEIRA → CUSTOS → TRIBUTAÇÃO → RISCOS
A CVM recomenda que o investidor leia o regulamento e a lâmina de informações essenciais antes de adquirir cotas de um fundo.
O que analisar antes de escolher um Fundo DI?
Uma análise objetiva pode seguir este roteiro:
Liquidez
Quanto tempo leva para o dinheiro efetivamente chegar à conta?
Taxa de administração
Quanto do retorno potencial é consumido pelos custos?
Rentabilidade histórica
Como o fundo se comportou em relação ao seu indicador?
Composição da carteira
Em quais ativos o fundo está investindo?
Risco
Quais riscos podem afetar o patrimônio?
Tributação
Como funciona o IR e a eventual tributação periódica?
Patrimônio e estrutura
Qual é o tamanho do fundo e como funciona sua administração?
Regulamento
Quais são as regras de aplicação e resgate?
Lâmina de informações essenciais
Quais são as principais características e riscos apresentados ao investidor?
Essas informações estão disponíveis nos documentos do próprio fundo e nos sistemas de consulta da CVM.
Fundo DI vale a pena?
Pode valer a pena, mas não simplesmente por ser um Fundo DI.
A decisão deve considerar a finalidade do dinheiro e comparar o fundo com outras alternativas disponíveis.
Para recursos de curto prazo, a combinação de liquidez, renda fixa e praticidade pode tornar determinados Fundos DI interessantes.
Por outro lado, uma taxa elevada, liquidez inadequada ou retorno líquido pouco competitivo pode reduzir sua atratividade.
A principal pergunta não deveria ser:
“Qual Fundo DI rende mais?”
Mas sim:
“Qual alternativa oferece a melhor combinação entre liquidez, risco, custo, tributação e retorno líquido para o meu objetivo?”
Essa mudança de perspectiva ajuda a transformar uma escolha baseada apenas em rentabilidade em uma decisão financeira mais completa.
Conclusão
O Fundo DI é uma ferramenta importante dentro do universo da renda fixa, especialmente para quem busca praticidade e exposição a investimentos relacionados aos juros de curto prazo.
Mas baixo risco não significa ausência de risco, assim como liquidez não significa necessariamente adequação para qualquer objetivo.
O investidor precisa olhar além do nome do produto.
FUNDO DI → LIQUIDEZ → CUSTOS → TRIBUTAÇÃO → RISCO → RETORNO LÍQUIDO → OBJETIVO
Quanto mais alinhados estiverem esses elementos, mais consistente tende a ser a decisão.
RENDEXIS — Conhecimento que Transforma Decisões.
Fontes oficiais
- Comissão de Valores Mobiliários (CVM)
- Portal do Investidor / CVM
- B3
- Receita Federal
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.