Introdução
Quanto dinheiro preciso para me aposentar? Essa é uma das perguntas mais importantes do planejamento financeiro, mas não existe uma resposta única.
O patrimônio necessário depende de fatores como despesas mensais, padrão de vida desejado, idade de aposentadoria, expectativa de vida, fontes de renda, rentabilidade dos investimentos e inflação.
Por isso, o cálculo precisa ser individualizado.
Uma pessoa que pretende manter um padrão de vida mais elevado precisará de uma estrutura patrimonial diferente daquela que pretende reduzir despesas após parar de trabalhar. Da mesma forma, quem possui INSS, previdência privada, aluguéis ou outras fontes de renda pode precisar acumular menos patrimônio financeiro do que alguém que dependerá exclusivamente dos investimentos.
A lógica fundamental é:
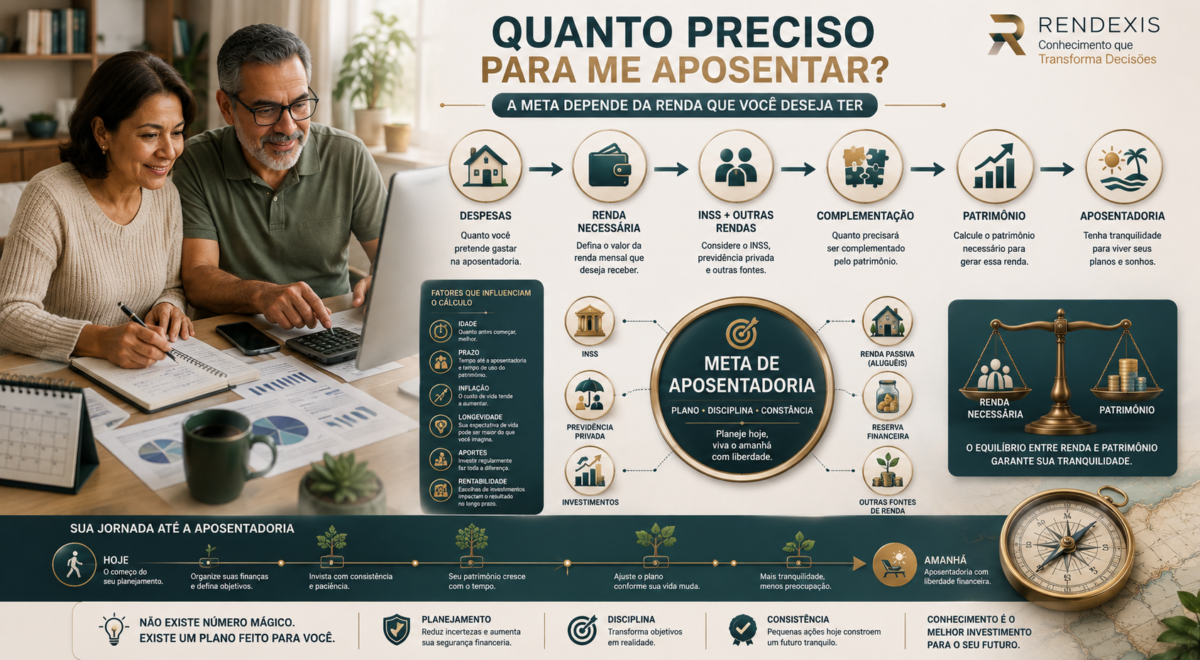
DESPESAS FUTURAS → RENDA NECESSÁRIA → FONTES DE RENDA → PATRIMÔNIO NECESSÁRIO → APORTES → APOSENTADORIA
A pergunta certa não é apenas “quanto dinheiro preciso acumular?”, mas “qual renda quero ter e de onde ela virá?”.
Existe um valor ideal para aposentadoria?
Não existe um valor universalmente ideal.
Cada pessoa possui uma realidade financeira diferente.
O patrimônio necessário depende principalmente de:
- despesas mensais;
- estilo de vida desejado;
- idade em que pretende se aposentar;
- expectativa de vida;
- fontes de renda disponíveis;
- rentabilidade dos investimentos;
- inflação ao longo dos anos.
Isso significa que simplesmente estabelecer uma cifra — por exemplo, “preciso de X milhões” — sem analisar a situação individual pode produzir uma meta inadequada.
O planejamento deve começar pela renda que será necessária durante a aposentadoria.
O primeiro passo é conhecer seus gastos
Antes de calcular quanto será necessário acumular, estime quanto você pretende gastar durante a aposentadoria.
Entre as despesas que devem ser consideradas estão:
- moradia;
- alimentação;
- saúde;
- transporte;
- lazer;
- viagens;
- seguros;
- impostos;
- despesas inesperadas.
Uma boa estimativa deve ser realista e considerar não apenas as despesas atuais, mas também aquelas que poderão surgir ou aumentar no futuro.
Uma pergunta importante
Quanto custa o estilo de vida que você deseja manter depois de parar de trabalhar?
Essa resposta será uma das bases para determinar sua meta de aposentadoria.
O padrão de vida influencia diretamente o patrimônio necessário
Duas pessoas podem ter a mesma idade e desejar se aposentar no mesmo momento, mas precisar de patrimônios completamente diferentes.
Isso acontece porque o padrão de vida desejado varia.
Algumas pessoas pretendem:
- reduzir despesas;
- viajar com frequência;
- continuar trabalhando parcialmente;
- mudar de cidade;
- aumentar os gastos com lazer;
- depender principalmente dos investimentos.
Outras podem continuar recebendo renda profissional mesmo depois da aposentadoria.
Essas escolhas alteram significativamente a necessidade financeira.
Portanto:
Planejar a aposentadoria não significa simplesmente substituir o salário atual. Significa projetar o custo da vida que você deseja ter.
A idade da aposentadoria faz diferença
Outro fator fundamental é definir quando você pretende deixar de trabalhar.
Quem pretende se aposentar mais cedo normalmente precisa acumular patrimônio por mais tempo e terá um período potencialmente maior de utilização dos recursos.
A idade planejada para aposentadoria influencia:
TEMPO DE ACUMULAÇÃO
TEMPO DE UTILIZAÇÃO DO PATRIMÔNIO
VALOR DOS APORTES
Quanto maior o período disponível para acumular patrimônio, maior a possibilidade de utilizar o efeito dos juros compostos.
A expectativa de vida também precisa entrar no cálculo
Um erro comum é planejar a aposentadoria como se ela durasse apenas alguns anos.
Na realidade, a aposentadoria pode durar décadas.
O documento-base destaca que o aumento da expectativa de vida da população brasileira reforça a necessidade de planejar recursos para um período prolongado.
Isso significa que o patrimônio precisa ser pensado para sustentar não apenas os primeiros anos da aposentadoria, mas também uma possível longevidade maior.
A pergunta deixa de ser:
“Quanto preciso até me aposentar?”
e passa a ser:
“Quanto preciso acumular para sustentar minha renda durante toda a aposentadoria?”
Quais fontes de renda podem existir na aposentadoria?
A aposentadoria não precisa depender de uma única fonte de recursos.
Entre as possibilidades estão:
- benefício do INSS;
- previdência privada;
- renda fixa;
- ações;
- Fundos de Investimento Imobiliário (FIIs);
- ETFs;
- aluguéis de imóveis;
- outras fontes de renda passiva.
Essa diversificação das fontes de renda pode contribuir para uma maior segurança financeira.
Uma forma simples de pensar é:
RENDA NECESSÁRIA
menos
RENDA DO INSS
menos
OUTRAS RENDAS
=
RENDA QUE PRECISA SER COMPLEMENTADA PELO PATRIMÔNIO
Esse cálculo ajuda a transformar uma pergunta genérica em uma meta mais objetiva.
Como estimar a renda mensal desejada?
Comece respondendo perguntas simples:
- Quanto pretendo gastar por mês?
- Quero manter meu padrão de vida atual?
- Pretendo viajar com frequência?
- Terei despesas maiores com saúde?
- Continuarei trabalhando depois da aposentadoria?
- Terei outras fontes de renda?
- Quero deixar patrimônio para herdeiros?
Essas respostas ajudam a estabelecer uma meta de renda mensal para a aposentadoria.
Exemplo conceitual
Imagine que determinada pessoa estime que precisará de uma renda mensal de:
R$ 8.000
Esse valor não significa automaticamente que ela precise gerar R$ 8.000 exclusivamente pelos investimentos.
É necessário descontar as demais fontes de renda que estarão disponíveis.
Por exemplo:
RENDA DESEJADA
↓
INSS + OUTRAS RENDAS
↓
NECESSIDADE DE COMPLEMENTAÇÃO
↓
PATRIMÔNIO NECESSÁRIO
O número final dependerá das premissas utilizadas no planejamento.
O papel da inflação
A inflação é um dos fatores mais importantes — e frequentemente subestimados — no planejamento da aposentadoria.
Ao longo dos anos, o custo de vida tende a aumentar, reduzindo o poder de compra do dinheiro.
Imagine alguém que hoje considere suficiente uma determinada renda mensal.
Daqui a 15, 20 ou 30 anos, essa mesma quantidade nominal de dinheiro poderá comprar muito menos.
Por isso, o planejamento precisa considerar:
INFLAÇÃO → AUMENTO DAS DESPESAS → NECESSIDADE DE MAIOR RENDA FUTURA
Isso também significa que os investimentos precisam ser analisados considerando sua capacidade de preservar o poder de compra ao longo do tempo.
Por que os juros compostos são tão importantes?
Os juros compostos permitem que os rendimentos sejam incorporados ao patrimônio e passem, por sua vez, a gerar novos rendimentos.
É por isso que começar cedo pode fazer uma diferença significativa.
Quanto maior o período de acumulação, maior tende a ser o efeito dos juros compostos.
Isso pode permitir que uma pessoa distribua sua meta patrimonial por um período maior, reduzindo a necessidade de aportes muito elevados em determinados momentos.
Tempo é um dos principais aliados da construção patrimonial.
Quanto preciso investir por mês?
Essa pergunta só pode ser respondida adequadamente depois que algumas informações forem definidas.
Entre elas:
IDADE ATUAL
IDADE DE APOSENTADORIA
PATRIMÔNIO ATUAL
RENDA DESEJADA
RENDA DO INSS
OUTRAS FONTES DE RENDA
INFLAÇÃO
RENTABILIDADE ESPERADA
TEMPO DE UTILIZAÇÃO DO PATRIMÔNIO
Sem essas informações, qualquer número seria apenas uma estimativa genérica.
Por isso, uma calculadora de aposentadoria deve trabalhar com premissas, e não simplesmente fornecer um valor aparentemente exato.
O planejamento precisa ser revisado
O planejamento da aposentadoria não deve ser criado uma única vez e abandonado.
A vida financeira muda.
Entre os acontecimentos que podem exigir ajustes estão:
- aumento de renda;
- nascimento de filhos;
- aquisição de imóveis;
- mudança de carreira;
- alteração dos objetivos pessoais.
Também podem mudar:
- o patrimônio;
- a capacidade de realizar aportes;
- a idade desejada para aposentadoria;
- as despesas futuras;
- as expectativas de renda.
Por isso, a revisão periódica é parte do planejamento.
Quais ferramentas podem ajudar?
Diversas ferramentas podem facilitar o acompanhamento da estratégia.
Entre elas:
- planilhas financeiras;
- aplicativos de controle de orçamento;
- simuladores de investimentos;
- simuladores previdenciários;
- acompanhamento periódico da carteira.
Essas ferramentas permitem acompanhar a evolução do patrimônio e verificar se o planejamento continua coerente com a meta estabelecida.
Exemplo prático
Imagine uma pessoa que estime precisar de R$ 8.000 mensais durante a aposentadoria.
Antes de determinar o patrimônio necessário, ela precisa analisar:
- benefício esperado do INSS;
- outras fontes de renda;
- despesas previstas;
- inflação;
- expectativa de vida;
- rentabilidade esperada dos investimentos.
Somente depois dessa análise será possível estabelecer uma meta patrimonial mais compatível com sua realidade.
E essa meta não precisa ser definitiva.
À medida que novas informações surgirem, o planejamento pode ser atualizado.
Uma forma simples de organizar o cálculo
Você pode começar seu planejamento utilizando cinco etapas:
Defina a renda desejada
Quanto você pretende receber mensalmente durante a aposentadoria?
Calcule suas fontes de renda
Quanto poderá receber de INSS, previdência privada, aluguéis e outras fontes?
Identifique a diferença
Quanto precisará ser complementado pelo patrimônio financeiro?
Estabeleça o horizonte
Por quanto tempo você pretende acumular e por quanto tempo espera utilizar o patrimônio?
Faça projeções
Considere inflação, rentabilidade, aportes e evolução do patrimônio.
O resultado será uma meta financeira dinâmica, e não um número imutável.
Erros comuns
Acreditar que existe um valor único para todos
Não existe.
Cada aposentadoria possui características próprias.
Considerar apenas os gastos atuais
As despesas podem mudar significativamente durante a aposentadoria.
Ignorar a inflação
Uma meta nominal pode perder poder de compra ao longo do tempo.
Acreditar que apenas o INSS será suficiente
O benefício do INSS pode representar uma importante fonte de renda, mas a necessidade de complementação depende da realidade de cada pessoa.
Não considerar a longevidade
Uma aposentadoria pode durar várias décadas.
Não atualizar o planejamento
Mudanças na renda, patrimônio e objetivos podem exigir novas projeções.
Começar a investir tarde demais
Adiar o planejamento reduz o tempo disponível para acumulação e para o efeito dos juros compostos.
Checklist RENDEXIS — Minha Meta de Aposentadoria
Antes de definir quanto precisa acumular, verifique:
- Sei quanto pretendo gastar por mês na aposentadoria?
- Conheço meu padrão de vida desejado?
- Defini a idade em que pretendo me aposentar?
- Considerei minha expectativa de vida?
- Estimei minha renda futura do INSS?
- Tenho outras fontes de renda?
- Considerei inflação?
- Considerei a rentabilidade dos investimentos?
- Sei quanto patrimônio já possuo?
- Sei quanto consigo aportar mensalmente?
- Considerei o efeito dos juros compostos?
- Tenho uma meta patrimonial?
- Tenho uma estratégia de investimentos?
- Revisarei o planejamento periodicamente?
REGRA RENDEXIS
Não comece pelo patrimônio que deseja acumular. Comece pela renda que deseja ter e construa o caminho até ela.
Conclusão
Saber quanto dinheiro é necessário para se aposentar exige muito mais do que escolher um número.
É preciso analisar:
DESPESAS
PADRÃO DE VIDA
IDADE DE APOSENTADORIA
EXPECTATIVA DE VIDA
INSS E OUTRAS RENDAS
INFLAÇÃO
RENTABILIDADE
APORTES
PATRIMÔNIO ATUAL
O planejamento precisa ser personalizado e atualizado ao longo do tempo.
Não existe uma fórmula única capaz de determinar o patrimônio ideal para todas as pessoas.
Existe, porém, um processo que pode ajudar:
DEFINIR A RENDA DESEJADA → CALCULAR AS FONTES DE RENDA → ESTIMAR A NECESSIDADE DE COMPLEMENTAÇÃO → PROJETAR O PATRIMÔNIO → INVESTIR → REVISAR
A aposentadoria financeiramente tranquila começa muito antes do último dia de trabalho. Ela é construída pelas decisões tomadas durante toda a vida profissional.
Dica RENDEXIS / Jornada Financeira
Faça este exercício:
Quanto quero receber por mês na aposentadoria?
Quanto dessa renda poderá vir do INSS?
Quanto virá de outras fontes?
Quanto precisarei gerar com meu patrimônio?
Quanto tempo tenho para construir esse patrimônio?
A partir dessas respostas, você terá uma visão muito mais clara de sua meta financeira de aposentadoria.
O próximo passo é transformar essa meta em um plano de aportes, investimentos, diversificação e acompanhamento periódico.
Fontes Oficiais
- Instituto Nacional do Seguro Social — INSS
- Instituto Brasileiro de Geografia e Estatística — IBGE
- Banco Central do Brasil — BCB
- Comissão de Valores Mobiliários — CVM
- Superintendência de Seguros Privados — SUSEP
- Conselho Nacional de Seguros Privados — CNSP
- ANBIMA
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.