Introdução
Montar uma carteira de investimentos utilizando ETFs pode ser uma forma prática de obter exposição diversificada a diferentes mercados, setores, classes de ativos e regiões.
Os ETFs — Exchange Traded Funds, também chamados de fundos de índice, são fundos que buscam acompanhar um determinado índice de referência. Ao adquirir cotas de um ETF, o investidor obtém exposição indireta à carteira representada por esse índice, sem precisar comprar individualmente todos os ativos que a compõem.
Essa característica torna os ETFs uma ferramenta interessante para quem deseja estruturar uma carteira com maior diversificação e simplicidade operacional.
Mas existe uma diferença importante entre comprar vários ETFs e montar uma carteira realmente diversificada.
Dois ou três ETFs diferentes podem possuir grande sobreposição de ativos. Da mesma forma, uma carteira aparentemente diversificada pode estar excessivamente concentrada em determinado país, setor, fator de risco ou classe de ativos.
Por isso, o ponto de partida não deve ser:
“Qual ETF devo comprar?”
A pergunta mais adequada é:
“Qual função cada ETF terá dentro da minha carteira?”
O que é um ETF?
ETF é a sigla para Exchange Traded Fund.
Trata-se de um fundo de investimento constituído para acompanhar determinado índice de referência. Esse índice pode representar, por exemplo, uma carteira de ações ou de renda fixa.
Na prática, o ETF reúne uma carteira de ativos e suas cotas são negociadas em bolsa.
Isso permite que o investidor tenha acesso a uma cesta de ativos por meio de uma única cota.
De forma simplificada:
ÍNDICE → ETF → CARTEIRA → INVESTIDOR
Quando a composição do índice é alterada, o ETF pode ajustar sua carteira para refletir essas mudanças, de acordo com sua metodologia e regulamento.
Por que utilizar ETFs em uma carteira?
Uma das principais características dos ETFs é a possibilidade de obter diversificação de maneira relativamente simples.
Um único ETF pode proporcionar exposição a:
- diversas empresas;
- diferentes setores;
- determinada classe de ativos;
- um mercado específico;
- diferentes regiões;
- índices de renda variável;
- índices de renda fixa.
A B3 destaca que os ETFs permitem acessar diferentes ativos por meio de uma única operação, enquanto a CVM ressalta a possibilidade de diversificação proporcionada pelos fundos de investimento.
Isso não significa que todo ETF seja automaticamente diversificado.
Um ETF que acompanha um índice muito concentrado pode apresentar exposição elevada a poucos ativos ou a um determinado setor.
Portanto:
ETF ≠ diversificação automática.
O primeiro passo é definir o objetivo da carteira
Antes de escolher qualquer ETF, é necessário definir para que serve a carteira.
Os objetivos podem ser diferentes.
Uma carteira pode ter como finalidade:
- formação de patrimônio;
- aposentadoria;
- crescimento de longo prazo;
- geração de renda;
- diversificação internacional;
- exposição a determinado mercado;
- preservação de parte do patrimônio;
- combinação de diferentes estratégias.
O objetivo influencia diretamente a estrutura da carteira.
Por isso, o processo deveria começar assim:
OBJETIVO → PRAZO → NECESSIDADE DE LIQUIDEZ → RISCO → ALOCAÇÃO → ETFs
Não o contrário.
Conheça seu perfil de risco
A diversificação não elimina o risco.
Um ETF pode sofrer oscilações relevantes dependendo dos ativos e do índice que acompanha.
A CVM explica que ETFs estão sujeitos a diferentes riscos, incluindo risco de mercado, liquidez e, em determinados casos, risco cambial.
Por isso, antes de montar uma carteira, é importante compreender a própria capacidade de suportar oscilações.
Duas pessoas com o mesmo objetivo podem precisar de carteiras diferentes porque possuem:
- prazos diferentes;
- patrimônios diferentes;
- necessidades de liquidez diferentes;
- tolerâncias diferentes às oscilações;
- fontes de renda diferentes.
A carteira deve ser compatível com a realidade financeira do investidor.
Escolha primeiro a exposição, depois o ETF
Uma das melhores formas de organizar o processo é pensar em exposições antes de pensar em produtos.
Por exemplo:
RENDA FIXA
AÇÕES BRASILEIRAS
MERCADOS INTERNACIONAIS
SETORES ESPECÍFICOS
FATORES OU ESTRATÉGIAS
Essas categorias podem cumprir funções diferentes dentro de uma carteira.
Depois de definir quais exposições fazem sentido, o investidor pode procurar ETFs que cumpram essas funções.
Assim:
OBJETIVO → EXPOSIÇÃO → ÍNDICE → ETF
Essa sequência reduz o risco de escolher produtos apenas porque apresentaram bom desempenho recentemente.
Entenda o índice antes de comprar o ETF
Esse é um dos pontos mais importantes.
O ETF não deve ser analisado isoladamente.
É necessário entender qual índice ele acompanha.
O índice determina, dentro de sua metodologia, quais ativos fazem parte da carteira, como são selecionados e como são ponderados.
A própria CVM destaca que o ETF busca replicar a carteira e a rentabilidade de um índice de referência.
Por isso, antes de escolher um ETF, procure responder:
Qual índice ele acompanha?
Qual é a metodologia desse índice?
Quais ativos fazem parte dele?
Como esses ativos são ponderados?
Com que frequência ocorre o rebalanceamento?
Existe concentração relevante?
Essas perguntas ajudam a compreender o risco que realmente está sendo adquirido.
Observe a composição da carteira
Conhecer o nome do índice não é suficiente.
É necessário observar sua composição.
Um ETF pode conter dezenas ou centenas de ativos, mas isso não significa necessariamente que o risco esteja distribuído de maneira uniforme.
Pode existir concentração em:
- poucas empresas;
- determinado setor;
- determinado país;
- determinada moeda;
- determinado fator de mercado.
Por isso, uma análise adequada deve verificar:
QUANTIDADE DE ATIVOS + PESO DOS PRINCIPAIS ATIVOS + CONCENTRAÇÃO SETORIAL + CONCENTRAÇÃO GEOGRÁFICA
A diversificação deve ser analisada pela exposição efetiva, e não apenas pela quantidade de produtos.
Evite a falsa diversificação
Esse é um dos erros mais comuns.
Imagine uma carteira com vários ETFs diferentes.
À primeira vista, parece diversificada.
Mas, ao analisar as carteiras subjacentes, pode-se descobrir que muitos deles possuem as mesmas empresas ou setores.
Nesse caso, existe uma diversificação aparente, mas não necessariamente uma diversificação efetiva.
O investidor precisa analisar a sobreposição.
O raciocínio é:
ETF A + ETF B + ETF C
não significa necessariamente:
DIVERSIFICAÇÃO A + B + C
Se os três possuem grande exposição aos mesmos ativos, o risco pode estar concentrado.
Analise a liquidez
A liquidez é outro fator importante.
Um ETF pode possuir uma carteira interessante, mas apresentar baixa negociação no mercado.
A CVM orienta que a liquidez pode ser analisada por fatores como spread entre compra e venda, volume médio negociado e relação entre o preço de negociação e o valor patrimonial líquido — NAV.
Quanto maior a dificuldade para negociar uma cota próximo de um preço considerado justo, maior pode ser o impacto da liquidez na operação.
Por isso, não basta olhar apenas para a composição da carteira.
Também é importante observar o comportamento do próprio ETF no mercado.
Observe o spread
O spread é a diferença entre o preço que compradores estão dispostos a pagar e o preço pelo qual vendedores estão dispostos a vender.
Em geral:
SPREAD MENOR → MAIOR EFICIÊNCIA NA NEGOCIAÇÃO
SPREAD MAIOR → MAIOR CUSTO IMPLÍCITO DE NEGOCIAÇÃO
A liquidez do ETF pode influenciar esse diferencial.
Por isso, o spread merece atenção principalmente quando o investidor pretende realizar operações com maior frequência ou quando o ETF possui menor negociação.
Avalie os custos
Custos aparentemente pequenos podem influenciar o resultado acumulado ao longo de muitos anos.
Entre os aspectos que devem ser analisados estão:
- taxa de administração;
- custos de negociação;
- spread;
- tributação;
- eventuais custos associados à estrutura do produto.
A B3 destaca a praticidade e o custo associado à aquisição de uma cesta de ativos por meio de uma única operação, mas isso não significa que todos os ETFs tenham exatamente a mesma estrutura de custos.
A comparação precisa considerar o conjunto.
CUSTO MENOR NÃO SIGNIFICA AUTOMATICAMENTE ETF MELHOR.
O produto precisa cumprir a função que a carteira exige.
Observe a aderência ao índice
Um ETF busca acompanhar seu índice de referência, mas o desempenho do fundo pode apresentar diferenças em relação ao índice.
Por isso, é importante observar a aderência.
O investidor pode analisar historicamente:
ETF × ÍNDICE
A diferença de desempenho pode estar relacionada a custos, metodologia, composição, condições de mercado e outros fatores.
O objetivo não é encontrar uma diferença absolutamente inexistente, mas compreender como o ETF acompanha o índice ao longo do tempo.
Considere o risco cambial
Quando um ETF proporciona exposição a ativos ou índices internacionais, o câmbio pode influenciar o resultado em reais.
Isso acontece porque o investidor brasileiro está sujeito não apenas ao comportamento dos ativos no exterior, mas também à variação da relação entre as moedas.
A CVM destaca que ETFs internacionais podem apresentar risco cambial e que alterações na taxa de câmbio podem afetar o valor do investimento.
Portanto:
INVESTIMENTO INTERNACIONAL ≠ APENAS RISCO DO ATIVO INTERNACIONAL
Existe também a dimensão cambial.
Pense em classes de ativos
Uma carteira construída com ETFs pode combinar diferentes classes de ativos, dependendo do objetivo e do perfil do investidor.
Entre as possibilidades estão:
RENDA FIXA
Pode cumprir funções relacionadas à estabilidade e diversificação da carteira.
RENDA VARIÁVEL
Pode proporcionar exposição ao crescimento e à valorização de empresas.
MERCADOS INTERNACIONAIS
Podem ampliar a diversificação geográfica.
EXPOSIÇÕES SETORIAIS
Podem concentrar a carteira em determinados segmentos da economia.
A questão central não é possuir todas essas categorias.
É entender qual função cada uma exerce dentro do patrimônio.
ETFs de renda fixa também possuem riscos
É importante não associar automaticamente renda fixa à ausência de oscilações.
A CVM informa que ETFs de renda fixa também podem estar sujeitos a risco de mercado em função da sensibilidade dos títulos que compõem a carteira às variações das taxas de juros.
Portanto, a análise deve considerar:
- prazo;
- composição;
- indexador;
- sensibilidade às taxas;
- risco de mercado;
- liquidez.
A expressão “renda fixa” não significa “risco zero”.
Monte a carteira por funções
Uma maneira mais racional de estruturar uma carteira é atribuir uma função para cada exposição.
Por exemplo:
PROTEÇÃO
Exposições destinadas a reduzir a dependência de determinados riscos.
CRESCIMENTO
Exposições voltadas à participação em mercados com maior potencial de crescimento, mas também sujeitos a maior volatilidade.
DIVERSIFICAÇÃO
Exposições que reduzem a concentração geográfica, setorial ou por classe de ativos.
LIQUIDEZ
Recursos destinados às necessidades financeiras de curto prazo.
PATRIMÔNIO DE LONGO PRAZO
Exposições compatíveis com objetivos de horizonte mais longo.
Essa abordagem é mais consistente do que simplesmente escolher os ETFs que tiveram melhor desempenho recentemente.
Não escolha ETFs apenas pelo retorno passado
Esse é um dos erros mais perigosos.
Um ETF que apresentou excelente desempenho em determinado período pode estar exposto justamente aos fatores que foram favorecidos naquele cenário.
O ambiente econômico muda.
Setores mudam.
Taxas de juros mudam.
Empresas mudam.
Mercados mudam.
Por isso:
Retorno passado é informação histórica, não garantia de desempenho futuro.
A função do ETF dentro da carteira deve ser mais importante do que seu desempenho recente.
Rebalanceamento da carteira
Depois de montar a carteira, o trabalho não termina.
Os mercados se movimentam de maneira diferente e, com o tempo, a composição da carteira pode se afastar da estrutura inicialmente planejada.
O rebalanceamento busca restaurar a estratégia definida.
Um processo simples seria:
CARTEIRA ORIGINAL → MOVIMENTAÇÃO DOS MERCADOS → DESVIOS → REVISÃO → REBALANCEAMENTO
A frequência não precisa ser necessariamente fixa para todos os investidores.
O importante é estabelecer previamente critérios objetivos para revisar a carteira, evitando decisões tomadas exclusivamente pela emoção.
Evite trocar ETFs constantemente
Outro erro comum é modificar a carteira diante de cada movimento do mercado.
Uma carteira de longo prazo precisa de critérios.
Trocar constantemente de ETF porque outro produto teve desempenho melhor recentemente pode transformar uma estratégia planejada em uma sequência de decisões reativas.
Antes de substituir um ETF, é importante perguntar:
A função dele mudou?
O índice mudou?
A composição ficou inadequada?
O custo deixou de ser competitivo?
A liquidez se deteriorou?
Meu objetivo mudou?
Meu perfil de risco mudou?
Se nada relevante mudou, talvez a troca esteja sendo motivada apenas pelo comportamento recente do mercado.
Uma carteira com ETFs não precisa ter muitos ETFs
Esse é outro ponto importante.
Não existe uma quantidade universalmente correta de ETFs.
Uma carteira pode ser relativamente simples e ainda assim possuir diferentes exposições.
O objetivo é evitar tanto:
CONCENTRAÇÃO EXCESSIVA
quanto:
COMPLEXIDADE DESNECESSÁRIA
Quanto maior o número de produtos, maior também a necessidade de acompanhamento e controle.
Uma boa carteira deve ser compreensível pelo próprio investidor.
Se ele não consegue explicar por que possui determinado ETF, talvez esteja adicionando complexidade sem necessidade.
A carteira precisa ser analisada como um conjunto
Um ETF isoladamente pode parecer adequado.
Mas a análise correta é feita considerando todos os ativos do patrimônio.
Isso inclui:
- ações individuais;
- fundos imobiliários;
- renda fixa;
- ETFs;
- previdência;
- investimentos internacionais;
- imóveis;
- participação empresarial;
- reserva financeira.
O ETF deve ser analisado dentro desse contexto.
Por exemplo, se o investidor já possui elevada exposição a determinado mercado por outros investimentos, adicionar um ETF semelhante pode aumentar a concentração em vez de reduzi-la.
Assim:
ETF + OUTROS ATIVOS = EXPOSIÇÃO TOTAL
Como avaliar um ETF antes de incluí-lo na carteira?
Uma análise organizada pode seguir este roteiro:
OBJETIVO
Para que preciso desse ETF?
ÍNDICE
Qual índice ele acompanha?
METODOLOGIA
Como o índice seleciona e pondera os ativos?
COMPOSIÇÃO
Quais ativos e setores estão presentes?
CONCENTRAÇÃO
Existe dependência elevada de poucos componentes?
LIQUIDEZ
Como é a negociação do ETF?
SPREAD
Qual é a diferença entre compra e venda?
CUSTOS
Quais são as despesas envolvidas?
ADERÊNCIA
Como o ETF acompanha seu índice?
RISCO CAMBIAL
Existe exposição relevante a moedas estrangeiras?
TRIBUTAÇÃO
Como o investimento é tributado na situação aplicável?
GESTÃO E ESTRUTURA
Quem administra o fundo e quais são suas regras?
Esse checklist ajuda a transformar a escolha de um ETF em um processo analítico.
Um modelo simples de carteira conceitual
Uma carteira pode ser organizada conceitualmente em diferentes blocos:
BLOCO DE LIQUIDEZ
Recursos destinados às necessidades de curto prazo.
BLOCO DE PROTEÇÃO
Exposições voltadas à estabilidade e redução de determinados riscos.
BLOCO DE CRESCIMENTO
Exposições a mercados de maior potencial de valorização e também maior oscilação.
BLOCO INTERNACIONAL
Exposição a mercados de outros países e moedas.
BLOCO COMPLEMENTAR
Exposições específicas que tenham uma função claramente definida.
O importante é que cada bloco tenha uma finalidade.
Os principais erros ao montar uma carteira com ETFs
Entre os erros mais comuns estão:
Escolher pelo retorno passado.
Ignorar o índice de referência.
Não analisar a composição.
Confundir quantidade de ETFs com diversificação.
Ignorar sobreposição entre carteiras.
Desconsiderar liquidez e spread.
Ignorar custos.
Desconsiderar risco cambial.
Comprar ETFs sem saber qual função exercem.
Mudar a carteira constantemente.
Não revisar a exposição total do patrimônio.
Tomar decisões motivadas por medo ou euforia.
ETFs podem simplificar, mas não eliminam a necessidade de planejamento
Uma das grandes vantagens dos ETFs é a praticidade.
Mas praticidade não significa ausência de análise.
O investidor ainda precisa compreender:
O QUE ESTÁ COMPRANDO
QUAL RISCO ESTÁ ASSUMINDO
QUAL FUNÇÃO O PRODUTO EXERCE
COMO ELE SE ENCAIXA NO PATRIMÔNIO
QUAIS SÃO SEUS CUSTOS
COMO DEVE SER ACOMPANHADO
O ETF pode simplificar a execução da estratégia.
Não substitui a estratégia.
Conclusão
Montar uma carteira com ETFs não significa simplesmente selecionar vários fundos negociados em bolsa.
Uma carteira bem estruturada começa pelo objetivo, passa pela definição das exposições e chega à escolha dos ETFs que efetivamente cumprem as funções desejadas.
O processo pode ser resumido assim:
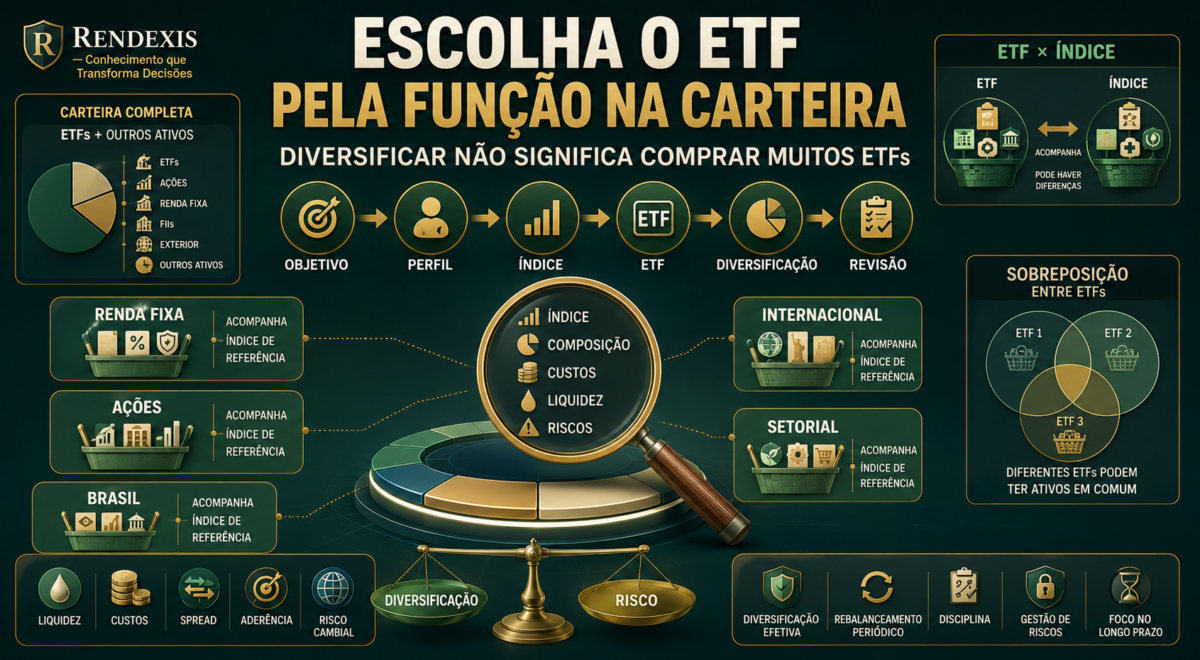
OBJETIVO → PERFIL → EXPOSIÇÃO → ÍNDICE → ETF → DIVERSIFICAÇÃO → MONITORAMENTO → REVISÃO
A análise deve considerar índice, composição, concentração, liquidez, spread, custos, aderência, risco cambial, tributação e a relação do ETF com os demais ativos do patrimônio.
A principal ideia é simples:
Não escolha um ETF porque ele parece bom isoladamente. Escolha-o porque sua função faz sentido dentro da carteira.
Diversificação pode reduzir determinadas concentrações de risco, mas não elimina perdas ou oscilações.
Por isso, a construção de uma carteira deve ser baseada em objetivos, critérios, disciplina e visão de longo prazo, e não na tentativa de descobrir antecipadamente qual será o próximo ETF de maior retorno.
Fontes oficiais
- Comissão de Valores Mobiliários — Portal do Investidor
- Comissão de Valores Mobiliários — Portal do Investidor: Riscos dos ETFs
- B3 — ETF (Exchange Traded Fund)
- B3 — Como montar uma carteira diversificada usando ETFs
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.