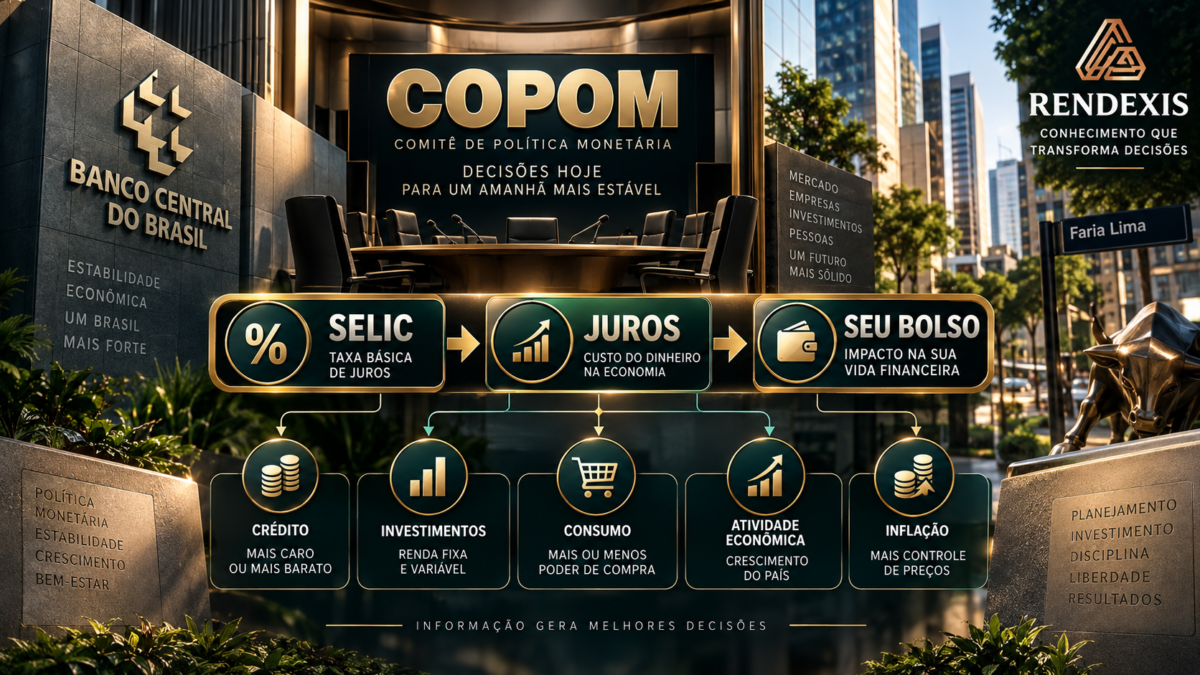
O Copom é o órgão do Banco Central responsável por definir a meta da taxa Selic, uma das decisões mais importantes da economia brasileira. Suas decisões influenciam juros de empréstimos e financiamentos, investimentos, consumo, inflação, câmbio e atividade econômica — e, por isso, chegam diretamente ao bolso de famílias e empresas.
Introdução
Quando o Banco Central anuncia uma decisão do Copom, o assunto costuma dominar o noticiário econômico.
Mas afinal, o que é o Copom e por que uma decisão tomada em Brasília pode afetar o financiamento de um carro, os juros do cartão de crédito, o rendimento de uma aplicação financeira ou até o preço de determinados produtos?
A resposta está na política monetária.
O Comitê de Política Monetária (Copom) é o órgão do Banco Central que define a meta para a taxa Selic, principal instrumento utilizado na condução da política monetária brasileira. O objetivo fundamental é contribuir para que a inflação permaneça alinhada à meta estabelecida pelo Conselho Monetário Nacional (CMN).
A decisão, entretanto, não é tomada olhando apenas para a inflação atual.
O Copom analisa um conjunto amplo de informações, incluindo expectativas de inflação, atividade econômica, mercado de trabalho, câmbio, cenário internacional, condições financeiras e balanço de riscos.
E existe um ponto fundamental:
a Selic não afeta apenas quem investe. Ela também influencia quem toma dinheiro emprestado, consome, financia, administra uma empresa ou simplesmente precisa lidar com os preços da economia.
O que é o Copom?
Copom significa Comitê de Política Monetária.
É um órgão do Banco Central do Brasil responsável por decisões relacionadas à condução da política monetária.
Entre suas principais atribuições está a definição da meta da taxa Selic.
De forma simplificada:
COPOM → SELIC → JUROS DA ECONOMIA → INFLAÇÃO + ATIVIDADE ECONÔMICA
O Banco Central utiliza a política monetária para influenciar o custo do dinheiro e as condições de liquidez da economia. A taxa Selic é seu principal instrumento.
Isso significa que o Copom não determina diretamente a taxa de juros que cada pessoa pagará em um empréstimo.
Ele define a taxa básica da economia, que influencia as demais taxas por meio dos mecanismos de transmissão da política monetária.
Quem participa do Copom?
O Copom é formado pelo presidente e pelos diretores do Banco Central.
As reuniões possuem uma etapa de análise técnica e outra destinada à decisão da política monetária.
Segundo o Banco Central, na primeira sessão são apresentadas análises sobre temas como:
- inflação;
- atividade econômica;
- finanças públicas;
- balanço de pagamentos;
- economia internacional;
- mercado de câmbio;
- reservas internacionais;
- mercado monetário;
- operações de mercado aberto;
- expectativas econômicas.
Na segunda sessão, os membros avaliam as perspectivas para a inflação e decidem a meta para a taxa Selic.
Portanto, a decisão não é baseada em um único indicador.
O que o Copom analisa antes de decidir?
Uma das principais ideias para compreender o funcionamento do Copom é esta:
a decisão olha para o futuro da inflação, e não apenas para o passado.
O Comitê considera, entre outros elementos:
Inflação corrente
O comportamento recente dos preços.
Expectativas de inflação
O que famílias, empresas e instituições financeiras esperam para os próximos períodos.
Atividade econômica
O ritmo de crescimento ou desaceleração da economia.
Mercado de trabalho
Emprego, salários e condições de demanda.
Câmbio
A variação do real em relação às moedas estrangeiras pode afetar preços de produtos importados, insumos e expectativas.
Cenário internacional
Decisões de outros bancos centrais, conflitos, preços de commodities e condições financeiras globais podem alterar o ambiente brasileiro.
Política fiscal
As condições das contas públicas podem influenciar expectativas, prêmio de risco e condições financeiras.
Balanço de riscos
O Copom avalia riscos que podem levar a inflação acima ou abaixo do cenário esperado.
Nas decisões recentes, o Banco Central tem destacado justamente a importância das expectativas de inflação, da atividade econômica, do cenário fiscal e dos riscos externos.
O que é a taxa Selic?
A Selic é a taxa básica de juros da economia brasileira.
Ela influencia as demais taxas de juros praticadas no mercado.
Mas é importante evitar uma interpretação equivocada:
Selic não é sinônimo da taxa que você paga no banco.
Um empréstimo bancário pode ter uma taxa muito superior à Selic porque incorpora outros componentes, como:
- risco de crédito;
- custos operacionais;
- impostos;
- margem da instituição;
- prazo;
- garantias;
- perfil do cliente;
- condições de mercado.
Portanto:
SELIC ↓ não significa automaticamente JUROS DO SEU EMPRÉSTIMO ↓ na mesma proporção.
Da mesma forma:
SELIC ↑ não significa que todos os juros subirão exatamente na mesma proporção.
A transmissão ocorre por diferentes canais.
O que acontece quando o Copom aumenta a Selic?
Quando o Copom eleva a taxa básica de juros, a intenção normalmente é tornar as condições financeiras mais restritivas, contribuindo para reduzir pressões inflacionárias.
O Banco Central explica que a política monetária funciona por diferentes canais de transmissão, incluindo crédito, consumo, investimento, câmbio, preços dos ativos e expectativas.
Um fluxo simplificado seria:
SELIC ↑ → CRÉDITO MAIS CARO → CONSUMO E INVESTIMENTO ↓ → DEMANDA ↓ → PRESSÃO INFLACIONÁRIA ↓
Mas os efeitos não aparecem instantaneamente.
Existe uma defasagem entre a decisão de política monetária e seus efeitos sobre a economia.
E quando o Copom reduz a Selic?
O mecanismo tende a funcionar na direção oposta.
De forma simplificada:
SELIC ↓ → CONDIÇÕES FINANCEIRAS MENOS RESTRITIVAS → CRÉDITO E INVESTIMENTO ↑ → DEMANDA ↑
Isso pode estimular a atividade econômica.
Mas uma redução dos juros não significa necessariamente que a inflação subirá imediatamente.
Tudo depende do contexto econômico.
Se a economia estiver fraca e a inflação estiver convergindo para a meta, juros menores podem contribuir para uma recuperação da atividade.
Por outro lado, se houver forte pressão de demanda ou expectativas de inflação desancoradas, uma redução prematura dos juros pode dificultar a convergência da inflação.
Por isso, o Copom trabalha com cenários, projeções e balanço de riscos, e não com uma regra mecânica do tipo “inflação caiu, juros caem”.
Como a Selic afeta o seu empréstimo?
Aqui está um dos efeitos mais perceptíveis para as famílias.
Quando as condições monetárias ficam mais restritivas, o custo do crédito tende a aumentar.
Isso pode afetar:
- empréstimos pessoais;
- crédito consignado;
- financiamento de veículos;
- financiamento imobiliário;
- capital de giro;
- antecipação de recebíveis;
- cheque especial;
- cartão de crédito.
O Banco Central explica que o canal do crédito é um dos principais mecanismos de transmissão: uma elevação da taxa básica tende a aumentar as taxas cobradas em empréstimos, reduzindo a demanda por crédito.
Mas novamente:
o efeito não é automático nem uniforme.
Cada modalidade possui características próprias.
E o financiamento imobiliário?
O mercado imobiliário pode ser afetado por mudanças nos juros de diversas maneiras.
Juros mais elevados podem:
- aumentar o custo de determinadas modalidades de financiamento;
- reduzir a capacidade de pagamento de compradores;
- diminuir a demanda por imóveis financiados;
- alterar a atratividade relativa entre comprar e alugar;
- afetar empresas do setor imobiliário;
- influenciar investimentos ligados ao mercado imobiliário.
Por outro lado, uma eventual redução dos juros pode melhorar as condições financeiras e estimular parte da demanda.
Mas é importante não concluir que:
Selic menor = imóvel necessariamente mais barato.
O preço dos imóveis também depende de:
- renda;
- emprego;
- oferta;
- demanda;
- localização;
- custos de construção;
- crédito;
- expectativas;
- condições econômicas.
Como o Copom afeta o cartão de crédito?
O cartão de crédito também está inserido no sistema financeiro e sofre influência do ambiente de juros.
Entretanto, as taxas cobradas dos consumidores não são simplesmente iguais à Selic.
O custo final pode envolver diferentes componentes e características da operação.
Por isso, quando os juros básicos permanecem elevados durante muito tempo, o ambiente geral de crédito tende a permanecer mais caro, mas a intensidade do impacto varia conforme a modalidade.
Para quem já possui dívidas, isso reforça uma regra importante:
não basta olhar a Selic; é necessário olhar o custo efetivo da própria dívida.
E para quem investe?
Aqui está o outro lado da política monetária.
Uma Selic elevada tende a aumentar a atratividade relativa de determinadas aplicações de renda fixa.
Isso acontece porque vários investimentos têm sua remuneração direta ou indiretamente relacionada às taxas de juros.
Entre os instrumentos que podem ser influenciados pelo ambiente de juros estão:
- títulos públicos;
- CDBs;
- fundos de renda fixa;
- títulos privados;
- outros instrumentos de crédito.
Mas isso não significa que:
Selic alta = qualquer investimento de renda fixa é melhor.
É necessário analisar:
- taxa;
- prazo;
- risco de crédito;
- liquidez;
- tributação;
- indexador;
- marcação a mercado;
- objetivo do investimento.
A decisão de investimento deve considerar o conjunto desses fatores.
Por que a Selic também afeta as ações?
A relação é mais complexa.
Quando os juros sobem, investimentos de renda fixa podem se tornar relativamente mais atrativos.
Ao mesmo tempo, empresas podem enfrentar:
- crédito mais caro;
- menor demanda;
- aumento das despesas financeiras;
- redução de investimentos;
- pressão sobre margens.
Isso pode afetar a avaliação das empresas.
O Banco Central explica que a política monetária também atua por meio dos preços dos ativos. Uma elevação dos juros pode reduzir o valor de determinados ativos financeiros e, por essa via, afetar decisões de consumo e investimento.
Mas não existe uma relação mecânica segundo a qual:
Selic sobe = Bolsa cai sempre.
Outros fatores podem dominar o comportamento dos preços dos ativos.
Como a Selic afeta as empresas?
Empresas dependem de crédito para diferentes finalidades:
- capital de giro;
- estoque;
- máquinas;
- expansão;
- construção;
- aquisição de equipamentos;
- financiamento de clientes.
Quando o dinheiro fica mais caro, projetos que antes pareciam rentáveis podem deixar de ser.
Por isso, juros elevados podem reduzir o investimento empresarial.
O Banco Central identifica justamente o investimento das empresas como um dos canais pelos quais a política monetária influencia a atividade econômica.
Para o empresário, uma decisão do Copom pode alterar:
CUSTO DO DINHEIRO → CUSTO FINANCEIRO → MARGEM → INVESTIMENTO → CRESCIMENTO
E o emprego?
O efeito sobre o mercado de trabalho ocorre de maneira indireta.
Se juros mais elevados reduzem crédito, consumo e investimento, a atividade econômica pode desacelerar.
Uma economia menos aquecida pode reduzir a demanda por mão de obra em determinados setores.
Por outro lado, uma política monetária que contribua para controlar a inflação ajuda a preservar o poder de compra e a estabilidade macroeconômica.
O próprio Banco Central afirma que seu objetivo fundamental é assegurar a estabilidade de preços e que a política monetária também contribui para suavizar as flutuações da atividade econômica e favorecer o pleno emprego.
A Selic afeta a inflação como?
Esse é o objetivo central da política monetária.
Quando os juros sobem, o custo do crédito tende a aumentar e o consumo e o investimento podem desacelerar.
Isso reduz a pressão da demanda sobre a economia.
Mas a inflação não depende apenas da demanda.
Também existem fatores como:
- alimentos;
- energia;
- petróleo;
- câmbio;
- clima;
- commodities;
- preços administrados;
- custos de produção;
- expectativas.
Por isso, aumentar a Selic não consegue resolver diretamente todo tipo de choque de preços.
O objetivo é atuar sobre os componentes da inflação que respondem às condições monetárias e evitar que choques temporários se transformem em inflação persistente.
O câmbio também entra nessa história
A política monetária possui um canal cambial.
O Banco Central explica que mudanças na taxa de juros podem afetar o valor da moeda doméstica e, consequentemente, os preços de produtos e insumos comercializados internacionalmente.
De maneira simplificada:
JUROS → FLUXOS FINANCEIROS → CÂMBIO → PREÇOS DE IMPORTADOS → INFLAÇÃO
Entretanto, o câmbio também depende de inúmeros outros fatores.
Entre eles:
- condições internacionais;
- política monetária dos Estados Unidos;
- fluxo de capitais;
- situação fiscal;
- risco percebido;
- preços de commodities;
- cenário geopolítico.
Portanto, não é possível prever o dólar simplesmente olhando para a Selic.
O que são as expectativas de inflação?
Esse é um dos conceitos mais importantes para entender o Copom.
Imagine que empresas e trabalhadores passem a acreditar que a inflação permanecerá elevada.
Empresas podem antecipar reajustes.
Trabalhadores podem buscar salários maiores.
Contratos podem incorporar expectativas de inflação.
Consumidores podem antecipar compras.
Esse comportamento pode contribuir para tornar a inflação mais persistente.
Por isso, o Banco Central acompanha as expectativas.
O Copom tem destacado em suas decisões recentes a preocupação com expectativas de inflação acima da meta e com os efeitos que expectativas desancoradas podem produzir sobre a dinâmica dos preços.
O que significa “meta de inflação”?
O Banco Central não escolhe livremente uma meta de inflação.
A meta é estabelecida pelo Conselho Monetário Nacional (CMN).
O Banco Central conduz a política monetária buscando manter a inflação alinhada à meta.
Essa estrutura é conhecida como regime de metas para a inflação.
A Selic é uma das principais ferramentas utilizadas para perseguir esse objetivo.
Portanto:
CMN → DEFINE A META
COPOM → DEFINE A SELIC
BANCO CENTRAL → IMPLEMENTA A POLÍTICA MONETÁRIA
O Copom decide a Selic pensando apenas na inflação?
Não.
A inflação é o objetivo central, mas a análise é ampla.
O Copom considera o conjunto de informações necessárias para avaliar o comportamento futuro dos preços.
A decisão envolve:
INFLAÇÃO + EXPECTATIVAS + ATIVIDADE + CÂMBIO + MERCADO DE TRABALHO + CENÁRIO EXTERNO + RISCOS
Isso explica por que duas reuniões diferentes podem produzir decisões diferentes mesmo quando a inflação corrente parece semelhante.
O cenário econômico muda.
Como está o cenário mais recente?
Este ponto merece atenção porque o cenário monetário muda constantemente.
Na reunião de 4 e 5 de agosto de 2026, o Copom reduziu a Selic para 14,00% ao ano. Na decisão, o Comitê destacou que a atividade econômica apresentava sinais de moderação, mas o mercado de trabalho permanecia aquecido; também observou que a inflação cheia ainda estava acima do limite superior da meta e que as expectativas para 2026 e 2027 permaneciam acima da meta.
Em 14 de setembro de 2026, data de referência deste artigo, a próxima reunião do Copom está programada para 15 e 16 de setembro, com a ata prevista para 22 de setembro.
Isso significa que o cenário pode mudar rapidamente e que uma análise sobre o Copom deve sempre considerar a decisão mais recente e os documentos oficiais subsequentes.
Não é correto antecipar neste artigo qual será a decisão da próxima reunião.
Como uma decisão do Copom chega ao seu bolso?
Podemos resumir o mecanismo em cinco caminhos.
CAMINHO 1 — CRÉDITO
Selic ↑ → crédito tende a ficar mais caro → consumo e investimento podem desacelerar
CAMINHO 2 — INVESTIMENTOS
Selic ↑ → renda fixa tende a ganhar atratividade relativa
CAMINHO 3 — CÂMBIO
Juros → condições financeiras → câmbio → preços de bens e insumos internacionais
CAMINHO 4 — ATIVIDADE ECONÔMICA
Juros ↑ → demanda tende a desacelerar → atividade pode perder força
CAMINHO 5 — EXPECTATIVAS
Decisão do Copom → expectativas → formação de preços e decisões econômicas
Esses canais são interligados.
Por isso, uma decisão aparentemente simples sobre uma taxa de juros pode produzir efeitos econômicos muito mais amplos.
O que o consumidor deve fazer quando os juros sobem?
Não existe uma resposta única, mas alguns princípios são importantes.
Se você possui dívidas
Priorize o conhecimento do custo efetivo das operações.
Compare:
- taxa;
- CET;
- prazo;
- parcela;
- custo total.
Evite assumir novas dívidas sem analisar a capacidade de pagamento.
Se pretende financiar
Não olhe apenas para o valor da parcela.
Avalie o custo total da operação.
Se possui dinheiro disponível
Analise liquidez, segurança, prazo e rentabilidade dos investimentos.
Se está planejando uma compra
Juros elevados podem alterar significativamente o custo de uma aquisição financiada.
Talvez seja necessário rever prazo, entrada ou momento da compra.
O que o investidor deve observar?
O investidor não deveria acompanhar apenas o número da Selic.
É importante observar também:
O que o Copom está dizendo sobre a inflação?
O que está acontecendo com as expectativas?
A atividade está acelerando ou desacelerando?
Como está o câmbio?
Quais são os riscos apontados pelo Comitê?
Qual é a trajetória esperada para a política monetária?
A ata do Copom é especialmente importante porque apresenta mais detalhes sobre as discussões que levaram à decisão.
O Banco Central também publica o Relatório de Política Monetária, documento trimestral que analisa a evolução e as perspectivas da economia, com ênfase nas projeções de inflação.
Uma decisão do Copom não determina o futuro
Este é um ponto fundamental para quem acompanha economia e investimentos.
O Copom não consegue controlar diretamente:
- guerras;
- petróleo;
- clima;
- crises internacionais;
- preços de commodities;
- decisões de outros países;
- choques de oferta.
Por isso, suas decisões são tomadas com base nas informações disponíveis e nas projeções para o futuro.
A própria comunicação do Banco Central enfatiza que os próximos passos da política monetária dependem da evolução dos dados e do balanço de riscos.
Isso explica por que o Comitê pode mudar sua estratégia quando o cenário muda.
A grande lição para quem cuida do próprio dinheiro
Entender o Copom não significa tentar prever a próxima decisão.
Significa compreender como o ambiente econômico afeta suas próprias decisões financeiras.
Se você entende a relação entre:
SELIC → CRÉDITO → CONSUMO → INFLAÇÃO → INVESTIMENTOS → CÂMBIO → ATIVIDADE ECONÔMICA
fica mais fácil interpretar as notícias econômicas e tomar decisões menos impulsivas.
Para o consumidor, isso significa compreender melhor suas dívidas.
Para o investidor, significa analisar o ambiente de juros.
Para o empresário, significa avaliar custo de capital e demanda.
Para todos, significa compreender que a política monetária influencia o custo do dinheiro na economia.
CONCLUSÃO
O Copom é muito mais do que um órgão que anuncia a taxa Selic.
Suas decisões fazem parte de um mecanismo amplo de política monetária que influencia crédito, consumo, investimentos, inflação, câmbio, atividade econômica e expectativas.
Quando os juros sobem, a intenção é tornar as condições financeiras mais restritivas e contribuir para controlar pressões inflacionárias. Quando os juros caem, as condições financeiras tendem a ficar menos restritivas, podendo estimular consumo e investimento — desde que o cenário de inflação permita.
O efeito sobre cada pessoa, entretanto, é diferente.
Quem possui dívidas pode sentir o impacto principalmente pelo custo do crédito.
Quem investe pode perceber mudanças na atratividade relativa da renda fixa e de outros ativos.
Empresários podem enfrentar mudanças no custo de capital e na demanda.
Consumidores podem sentir os efeitos nos financiamentos, no crédito e, indiretamente, nos preços.
Por isso, acompanhar o Copom não deve ser uma atividade exclusiva de economistas.
Entender o Copom é entender uma parte importante de como o custo do dinheiro influencia sua vida financeira.
E a principal pergunta não deveria ser apenas:
“A Selic subiu ou caiu?”
Mas sim:
“O que essa decisão muda para minhas dívidas, meus investimentos, meus planos e meu patrimônio?”
FONTE OFICIAL
- Banco Central do Brasil — Política Monetária
AVISO LEGAL: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.