Introdução
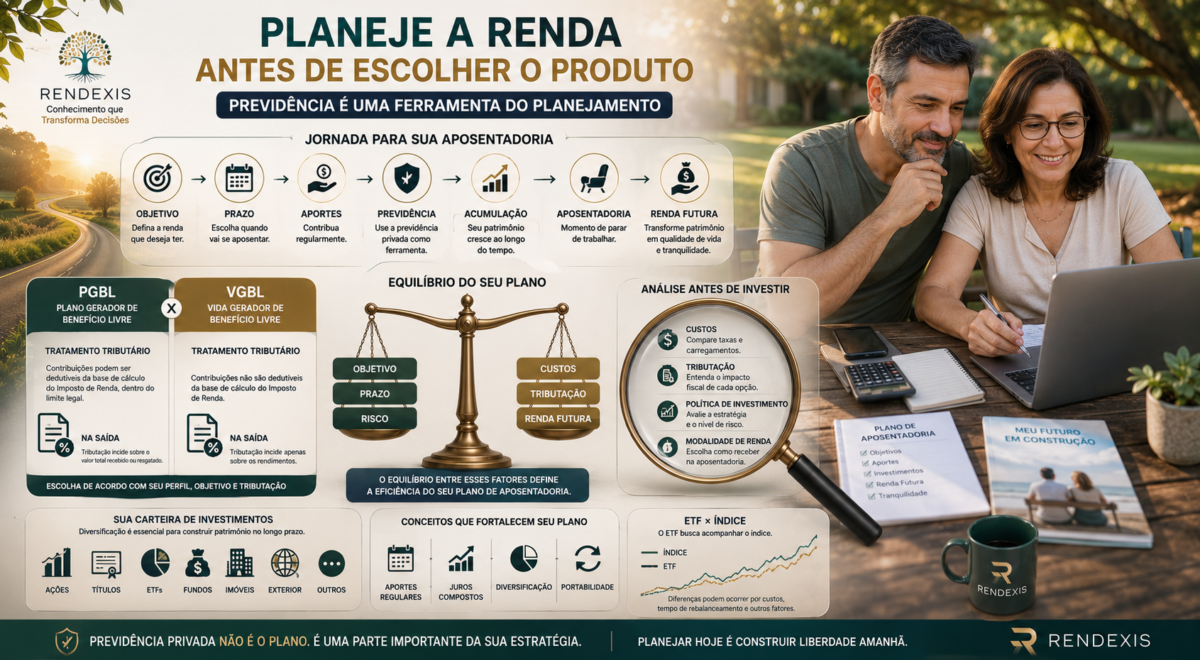
Planejar a aposentadoria exige muito mais do que simplesmente escolher um produto financeiro.
É necessário responder a perguntas fundamentais:
Quanto quero receber na aposentadoria?
Quando pretendo parar de trabalhar?
Quanto já tenho acumulado?
Quanto preciso investir regularmente?
Qual renda poderá vir do INSS ou de outro regime previdenciário?
Quanto precisarei complementar com patrimônio próprio?
A previdência privada — mais precisamente, a previdência complementar aberta — pode fazer parte dessa estratégia. Seu objetivo é complementar a renda proporcionada pela Previdência Social e permitir a acumulação de recursos para o futuro.
No Brasil, duas modalidades são particularmente conhecidas:
PGBL — Plano Gerador de Benefício Livre
VGBL — Vida Gerador de Benefício Livre
Embora sejam frequentemente apresentados juntos, possuem diferenças importantes, especialmente no tratamento tributário. No PGBL, as contribuições podem ser dedutíveis, dentro das condições legais e do limite aplicável; no VGBL, as contribuições não são dedutíveis. No momento do recebimento ou resgate, a tributação também ocorre de forma diferente.
Por isso, uma previdência privada não deve ser escolhida simplesmente pela promessa de uma determinada rentabilidade.
O planejamento deve considerar:
OBJETIVO + PRAZO + APORTE + RENTABILIDADE + CUSTOS + TRIBUTAÇÃO + RISCO + RENDA FUTURA.
Previdência privada não é o planejamento da aposentadoria. É uma das ferramentas que podem fazer parte dele.
O que é previdência privada?
A previdência privada faz parte do sistema de previdência complementar.
Enquanto a Previdência Social possui natureza pública, a previdência complementar busca proporcionar recursos adicionais para o futuro.
Na previdência complementar aberta, qualquer pessoa interessada pode contratar planos oferecidos por entidades autorizadas, observadas as regras aplicáveis. A SUSEP supervisiona os planos de previdência complementar aberta e exige aprovação prévia dos produtos antes de sua comercialização.
A lógica é relativamente simples:
CONTRIBUIÇÕES → ACUMULAÇÃO → INVESTIMENTOS → RESERVA → APOSENTADORIA
Durante o período de acumulação, os recursos são aplicados conforme a estrutura do plano e do fundo de investimento especialmente constituído a ele vinculado.
Posteriormente, conforme as regras contratadas, o participante pode receber o valor acumulado de uma única vez ou optar por modalidades de renda previstas no regulamento.
Previdência privada não substitui automaticamente o INSS
Um dos primeiros conceitos que o investidor precisa compreender é que previdência privada e Previdência Social possuem funções diferentes.
O INSS ou outro regime previdenciário público constitui uma fonte de renda previdenciária.
A previdência complementar pode funcionar como uma camada adicional.
Conceitualmente:
PREVIDÊNCIA SOCIAL → RENDA-BASE
PREVIDÊNCIA COMPLEMENTAR → RENDA ADICIONAL
PATRIMÔNIO PRÓPRIO → COMPLEMENTAÇÃO E FLEXIBILIDADE
A SUSEP destaca que a previdência complementar aberta pode ser utilizada para complementar a aposentadoria da Previdência Social e ajudar o indivíduo a preservar seu padrão de vida após a saída do mercado de trabalho.
Por que começar pelo objetivo?
Um erro comum é começar o planejamento perguntando:
“Qual previdência privada devo contratar?”
A pergunta correta é anterior:
“Qual renda eu quero ter quando me aposentar?”
Imagine uma pessoa que deseja manter determinado padrão de vida na aposentadoria.
Ela precisa estimar:
RENDA DESEJADA
menos
RENDA PREVIDENCIÁRIA ESPERADA
igual
NECESSIDADE DE COMPLEMENTAÇÃO
Essa diferença será uma das principais referências para determinar o tamanho do patrimônio necessário.
O planejamento começa pela renda futura
A aposentadoria deve ser pensada em termos de renda, e não apenas de patrimônio.
Ter determinado saldo acumulado não significa automaticamente possuir determinada renda mensal.
A renda dependerá de fatores como:
- patrimônio acumulado;
- idade de aposentadoria;
- expectativa de vida;
- modalidade de renda;
- rentabilidade;
- inflação;
- tributação;
- custos;
- estratégia de retirada.
Portanto:
O patrimônio é o estoque. A renda de aposentadoria é o fluxo que esse patrimônio precisa sustentar.
O primeiro passo: definir a idade de aposentadoria
O prazo é uma das variáveis mais importantes.
Uma pessoa de 30 anos que pretende se aposentar aos 65 possui um horizonte muito diferente de alguém que pretende parar aos 60 e já está próximo dessa idade.
Quanto maior o prazo, maior pode ser o tempo disponível para:
- acumular;
- reinvestir;
- aproveitar os efeitos dos juros compostos;
- ajustar a estratégia;
- corrigir eventuais desvios.
Por outro lado, quanto menor o prazo, maior tende a ser a necessidade de disciplina e de adequação entre patrimônio existente e renda desejada.
O segundo passo: calcular a necessidade de complementação
O planejamento pode ser estruturado assim:
RENDA DESEJADA NA APOSENTADORIA
↓
(-) RENDA PREVIDENCIÁRIA ESTIMADA
↓
(-) OUTRAS FONTES DE RENDA
↓
= RENDA A SER COMPLEMENTADA PELO PATRIMÔNIO
Essa conta ajuda a transformar uma ideia abstrata em uma meta financeira.
O terceiro passo: estimar o patrimônio necessário
Depois de descobrir a renda complementar desejada, é necessário estimar quanto patrimônio poderá ser necessário para sustentá-la.
Essa estimativa depende de premissas.
Entre elas:
- prazo;
- inflação;
- retorno dos investimentos;
- tributação;
- expectativa de vida;
- percentual de retirada;
- necessidade de preservar patrimônio para herdeiros.
Por isso, não existe um único número universal.
Uma projeção precisa ser atualizada periodicamente.
O quarto passo: determinar o aporte
Depois de definir:
META DE PATRIMÔNIO e PRAZO
é possível estimar:
APORTE NECESSÁRIO
A lógica é:
PATRIMÔNIO ATUAL + APORTES + RENTABILIDADE + TEMPO = PATRIMÔNIO FUTURO
A contribuição mensal não precisa permanecer necessariamente constante.
Ela pode ser reajustada conforme:
- inflação;
- crescimento da renda;
- mudanças profissionais;
- aumento da capacidade de poupança;
- proximidade da aposentadoria.
O poder dos juros compostos
O tempo é um dos elementos mais importantes de um plano previdenciário.
Imagine duas pessoas com o mesmo objetivo.
Uma começa cedo.
Outra começa muitos anos depois.
A segunda poderá precisar de aportes significativamente maiores para alcançar um patrimônio semelhante.
Isso ocorre porque os recursos investidos anteriormente têm mais tempo para gerar novos rendimentos.
O conceito pode ser representado:
APORTE → RENTABILIDADE → REINVESTIMENTO → NOVA RENTABILIDADE → CRESCIMENTO
Mas é importante lembrar:
Juros compostos não eliminam riscos nem garantem rentabilidade.
O resultado depende das aplicações escolhidas e do comportamento dos mercados.
PGBL: como funciona?
O PGBL — Plano Gerador de Benefício Livre é um plano de previdência complementar aberta.
Uma de suas principais características é o tratamento tributário.
As contribuições ao PGBL podem ser deduzidas da base de cálculo do Imposto de Renda dentro das condições legais e do limite de 12% dos rendimentos tributáveis, para quem atende aos requisitos aplicáveis.
No momento do resgate ou recebimento do benefício, a tributação incide sobre o valor total correspondente à operação, conforme o regime tributário escolhido.
Simplificando:
PGBL
DURANTE A ACUMULAÇÃO → POSSÍVEL DEDUÇÃO
NA SAÍDA → TRIBUTAÇÃO SOBRE O VALOR TOTAL
Por isso, o PGBL pode apresentar vantagens tributárias em determinadas situações.
Mas não é automaticamente melhor que o VGBL.
Quem pode se beneficiar do PGBL?
O benefício fiscal do PGBL depende da situação tributária do investidor.
A dedução está vinculada às condições estabelecidas pela legislação.
A Receita Federal informa que as contribuições para previdência complementar, inclusive PGBL, estão sujeitas ao limite de 12% dos rendimentos considerados na determinação da base de cálculo do imposto. Há também condições relacionadas à contribuição para o regime geral ou regime próprio, com regras específicas para aposentados e pensionistas.
Por isso, antes de contratar:
Não basta perguntar quanto o plano rende. É preciso avaliar também como ele interage com a declaração do Imposto de Renda.
VGBL: como funciona?
O VGBL — Vida Gerador de Benefício Livre é classificado como seguro de pessoas com cobertura por sobrevivência.
Sua principal diferença tributária em relação ao PGBL está na base de incidência do Imposto de Renda.
No VGBL, o imposto incide sobre os rendimentos, e não sobre todo o valor resgatado ou recebido.
Simplificando:
VGBL
DURANTE A ACUMULAÇÃO → SEM DEDUÇÃO DA CONTRIBUIÇÃO
NA SAÍDA → TRIBUTAÇÃO SOBRE OS RENDIMENTOS
Essa característica pode fazer do VGBL uma alternativa adequada para determinadas situações tributárias.
PGBL x VGBL
| Característica | PGBL | VGBL |
| Natureza | Previdência complementar aberta | Seguro de pessoas com cobertura por sobrevivência |
| Dedução das contribuições | Pode ocorrer dentro das regras legais | Não |
| Limite de dedução | Até 12% dos rendimentos tributáveis, observadas as condições | Não se aplica |
| Tributação na saída | Incide sobre o valor total | Incide sobre os rendimentos |
| Planejamento tributário | Pode ser relevante | Pode ser mais adequado em outras situações |
| Portabilidade | Entre planos compatíveis da mesma espécie | Entre planos compatíveis da mesma espécie |
| Objetivo | Acumulação e complementação de renda | Acumulação e complementação de renda |
A escolha entre PGBL e VGBL não deve ser automática
A pergunta:
“PGBL ou VGBL?”
não pode ser respondida sem conhecer a situação tributária do investidor.
É necessário considerar:
- modelo de declaração do IR;
- existência de rendimentos tributáveis;
- contribuição para INSS ou regime próprio, quando aplicável;
- horizonte de investimento;
- objetivo de acumulação;
- planejamento sucessório;
- estratégia de resgate.
Portanto:
PGBL → pode ter vantagem fiscal na entrada
VGBL → pode ter vantagem na forma de tributação da saída
Mas cada situação precisa ser analisada individualmente.
Tributação: uma das decisões mais importantes
A tributação da previdência privada precisa ser analisada antes da contratação.
Existem regimes tributários distintos, e a escolha pode afetar significativamente o resultado líquido.
De forma geral, o investidor deve compreender a diferença entre:
REGIME PROGRESSIVO
e
REGIME REGRESSIVO
A tributação regressiva está relacionada ao prazo de acumulação dos recursos, com alíquotas que diminuem conforme o tempo de permanência, chegando a 10% para recursos com prazo de acumulação superior a 10 anos, conforme as regras vigentes.
Por isso:
Quanto mais longo o horizonte, mais importante é compreender o efeito do regime tributário escolhido.
As regras tributárias devem ser verificadas no momento da decisão, porque podem sofrer alterações legislativas.
O regime regressivo favorece o longo prazo?
Em determinadas situações, sim.
A lógica é incentivar a permanência dos recursos por períodos mais longos.
No regime regressivo, a alíquota diminui conforme aumenta o prazo de acumulação.
A tabela vigente prevê redução progressiva das alíquotas conforme o tempo, chegando a 10% para recursos com prazo superior a 10 anos.
Mas isso não significa que o regime regressivo seja sempre melhor.
É preciso considerar:
- prazo;
- valor do resgate;
- necessidade de liquidez;
- renda futura;
- perfil tributário.
Custos: o ponto que pode passar despercebido
Um plano de previdência pode apresentar custos diferentes.
Entre os principais estão:
- taxa de administração;
- taxa de performance, quando aplicável;
- carregamento, conforme o plano;
- outros custos previstos no regulamento.
A SUSEP recomenda atenção especial ao carregamento e às taxas relacionadas aos fundos de investimento vinculados ao plano. Quanto maiores os custos, menor tende a ser o valor efetivamente destinado à formação da reserva.
Por isso:
Rentabilidade bruta não é suficiente para comparar planos.
O investidor precisa olhar o resultado líquido.
Taxa de administração
A taxa de administração incide sobre o patrimônio do fundo de investimento associado ao plano.
Uma diferença aparentemente pequena pode se tornar relevante durante décadas.
Imagine dois planos com estratégias semelhantes.
Se um deles possui custos significativamente maiores, parte do retorno será consumida pelas despesas.
No longo prazo, isso pode afetar o patrimônio acumulado.
Carregamento
O carregamento é outro custo que merece atenção.
Dependendo do plano e da forma contratada, ele pode incidir sobre contribuições/prêmios ou sobre resgates e portabilidades, conforme as regras aplicáveis.
A SUSEP orienta o consumidor a verificar o percentual e o critério de cobrança antes da contratação.
Por isso:
NÃO OLHE APENAS A RENTABILIDADE.
Olhe:
RENTABILIDADE − CUSTOS − TRIBUTAÇÃO = RESULTADO LÍQUIDO
Rentabilidade: o plano não é o investimento em si
Outro conceito importante:
O PGBL ou VGBL está associado a um fundo de investimento especialmente constituído, chamado FIE.
O resultado do plano dependerá da política de investimento desse fundo.
Existem diferentes estratégias e níveis de risco.
A SUSEP ressalta que, na fase de acumulação, não há necessariamente garantia de rentabilidade e o resultado pode inclusive ser negativo, conforme a estrutura do produto.
Portanto:
Previdência privada não significa rentabilidade garantida.
Perfil de investimento
O plano precisa ser compatível com o horizonte e com a tolerância ao risco do investidor.
Uma pessoa jovem, com décadas até a aposentadoria, pode ter uma capacidade diferente de suportar oscilações em comparação com alguém próximo de começar a receber renda.
Mas idade, isoladamente, não determina o perfil adequado.
Também é necessário considerar:
- patrimônio;
- renda;
- estabilidade financeira;
- objetivos;
- capacidade de suportar perdas;
- horizonte.
Previdência privada e diversificação
Uma previdência privada pode fazer parte de uma carteira maior.
Não é necessário concentrar todo o patrimônio nela.
O planejamento pode envolver:
PREVIDÊNCIA COMPLEMENTAR
- RENDA FIXA
- AÇÕES
- ETFs
- FUNDOS
- RESERVA DE LIQUIDEZ
dependendo da estratégia.
A função de cada componente deve ser clara.
Portabilidade: uma ferramenta importante
A portabilidade permite transferir recursos de um plano para outro dentro das regras aplicáveis.
Isso pode ser útil quando o investidor identifica:
- custos elevados;
- estratégia inadequada;
- desempenho insatisfatório em relação ao objetivo;
- alternativas mais eficientes;
- necessidade de mudança de estrutura.
A SUSEP informa que existem regras específicas para portabilidade e que ela ocorre entre planos compatíveis, não sendo possível simplesmente transferir um PGBL para um VGBL ou vice-versa.
Também é importante considerar o regime tributário.
A portabilidade não deve ser tratada como um resgate comum.
Os recursos são transferidos diretamente entre as entidades, observadas as regras aplicáveis.
Como escolher uma previdência privada
Uma análise adequada pode seguir esta sequência:
OBJETIVO
↓
PRAZO
↓
PGBL OU VGBL
↓
REGIME TRIBUTÁRIO
↓
PERFIL DE INVESTIMENTO
↓
CUSTOS
↓
FUNDO / FIE
↓
PORTABILIDADE
↓
MODALIDADE DE RENDA
↓
DECISÃO
A SUSEP recomenda analisar, entre outros pontos, os fundos vinculados ao plano, política de investimento, taxas, carregamento, carências e parâmetros utilizados na fase de pagamento dos benefícios.
A modalidade de renda também importa
Chegar à aposentadoria com um patrimônio acumulado é apenas uma etapa.
Depois será necessário decidir como transformar esse patrimônio em renda.
Dependendo do regulamento, podem existir modalidades como:
- renda mensal por prazo certo;
- renda mensal vitalícia;
- renda mensal temporária;
- renda vitalícia com prazo mínimo garantido;
- renda vitalícia reversível a beneficiários;
- outras modalidades previstas no plano.
A escolha deve considerar:
LONGEVIDADE + NECESSIDADE DE RENDA + PROTEÇÃO FAMILIAR + HERANÇA + FLEXIBILIDADE.
Renda vitalícia x resgate do patrimônio
Existe uma decisão estratégica importante.
Renda vitalícia
Pode proporcionar uma renda enquanto o participante estiver vivo, conforme as condições contratadas.
Resgate
Mantém maior controle sobre o patrimônio, mas transfere para o próprio investidor a responsabilidade pela gestão e pela duração dos recursos.
Não existe uma solução universal.
A escolha dependerá do objetivo.
Previdência privada e planejamento sucessório
A previdência complementar também pode participar do planejamento patrimonial e sucessório.
Mas esse assunto exige atenção às regras específicas do plano, aos beneficiários indicados, à modalidade contratada e à legislação aplicável.
Não se deve assumir que qualquer plano produzirá automaticamente determinado resultado sucessório.
O regulamento deve ser analisado.
Exemplo prático de planejamento
Imagine Mariana, que está construindo sua aposentadoria.
Ela começa definindo:
IDADE ATUAL
↓
IDADE PRETENDIDA PARA APOSENTADORIA
↓
RENDA DESEJADA
↓
RENDA PREVIDENCIÁRIA ESTIMADA
↓
NECESSIDADE DE COMPLEMENTAÇÃO
Depois analisa seu patrimônio atual.
Em seguida, determina quanto consegue investir mensalmente.
Somente depois começa a comparar produtos.
Ela analisa:
- PGBL;
- VGBL;
- tributação;
- custos;
- fundos disponíveis;
- risco;
- portabilidade;
- modalidade de renda.
Esse processo é muito mais consistente do que escolher um plano simplesmente porque alguém apresentou uma determinada rentabilidade histórica.
Um exemplo de erro
Imagine uma pessoa que contrata um plano porque ouviu:
“Esse fundo teve excelente desempenho nos últimos anos.”
Ela não verifica:
- taxa de administração;
- carregamento;
- política de investimento;
- risco;
- tributação;
- prazo;
- liquidez;
- modalidade de renda.
O problema não está necessariamente no plano.
Está na ausência de planejamento.
Outro erro: escolher apenas pela menor taxa
Custo é importante.
Mas não deve ser analisado isoladamente.
Um fundo barato que não corresponde ao objetivo do investidor pode ser menos adequado que outro produto cujo custo seja maior, mas que ofereça estrutura compatível com a estratégia.
A comparação precisa ser completa:
CUSTO + RISCO + ESTRATÉGIA + RESULTADO + TRIBUTAÇÃO
Outro erro: deixar a previdência esquecida
Contratar um plano não encerra o planejamento.
É necessário acompanhar periodicamente:
- rentabilidade;
- custos;
- composição;
- aderência ao perfil;
- evolução do patrimônio;
- aportes;
- objetivo de aposentadoria.
A SUSEP recomenda o acompanhamento dos investimentos e resultados do plano.
Uma revisão anual pode ajudar a identificar desvios.
O que fazer quando o plano ficou inadequado?
Não é necessariamente preciso resgatar imediatamente.
Uma das possibilidades é avaliar a portabilidade, observadas as regras do plano e da legislação.
Isso pode permitir mudar de plano sem transformar automaticamente a operação em um resgate tributável, desde que cumpridas as condições aplicáveis.
A SUSEP regulamenta a portabilidade entre planos compatíveis e destaca que existem regras específicas para sua realização.
Portanto:
Antes de resgatar um plano antigo, avalie se a portabilidade é uma alternativa.
Checklist RENDEXIS de planejamento da aposentadoria
Antes de contratar ou revisar uma previdência privada:
- Defini a idade em que pretendo me aposentar?
- Estimei minha renda desejada?
- Conheço minha renda previdenciária esperada?
- Calculei a necessidade de complementação?
- Sei quanto já tenho acumulado?
- Defini quanto posso investir regularmente?
- Analisei PGBL e VGBL?
- Entendi o impacto tributário?
- Verifiquei o regime de tributação?
- Conheço a política de investimento do fundo?
- Analisei a taxa de administração?
- Verifiquei o carregamento?
- Conheço as regras de resgate?
- Conheço as regras de portabilidade?
- Analisei as modalidades de renda?
- Verifiquei os beneficiários?
- Sei qual risco estou assumindo?
- Tenho outras fontes de patrimônio?
- Minha carteira está diversificada?
- Tenho uma reserva de liquidez fora da previdência?
- Pretendo revisar o plano periodicamente?
REGRA RENDEXIS
Não contrate previdência privada para simplesmente “ter uma previdência”. Construa primeiro o plano de aposentadoria e depois escolha as ferramentas.
Conclusão
Planejar a aposentadoria com previdência privada exige uma visão de longo prazo.
O produto deve ser consequência da estratégia — e não o contrário.
O processo pode ser resumido em:
DEFINIR A RENDA DESEJADA
↓
ESTIMAR A RENDA PREVIDENCIÁRIA
↓
CALCULAR A NECESSIDADE DE COMPLEMENTAÇÃO
↓
DEFINIR O PATRIMÔNIO NECESSÁRIO
↓
ESTABELECER OS APORTES
↓
ESCOLHER A ESTRUTURA
↓
ACOMPANHAR E REVISAR
PGBL e VGBL possuem características diferentes, principalmente em relação à tributação. Custos, política de investimento, portabilidade, carências e modalidade de renda também precisam ser analisados.
A previdência privada pode ser uma ferramenta relevante para complementar a aposentadoria, mas não deve ser tratada como solução automática.
A melhor previdência é aquela que faz sentido dentro de um plano maior de construção e preservação do patrimônio.
Dica RENDEXIS / Jornada Financeira
Não comece sua aposentadoria pelo produto.
Comece pelo número.
Pergunte:
Quanto quero receber por mês?
Depois:
Quanto já tenho?
Depois:
Quanto precisarei acumular?
Depois:
Quanto preciso investir mensalmente?
E somente então:
Qual ferramenta é mais adequada?
JORNADA FINANCEIRA RENDEXIS
Objetivo → Diagnóstico → Meta → Aportes → Investimentos → Previdência → Aposentadoria → Renda → Preservação Patrimonial
Aposentadoria tranquila não nasce de um único produto. Nasce de planejamento, disciplina, tempo e revisão periódica.
FAQ
Previdência privada é a mesma coisa que INSS?
Não. A Previdência Social possui natureza pública. A previdência complementar tem como objetivo complementar a renda previdenciária.
Previdência privada vale a pena?
Pode fazer sentido dependendo do objetivo, prazo, tributação, custos, estratégia e perfil do investidor. Não existe uma resposta universal.
Qual é melhor: PGBL ou VGBL?
Depende da situação tributária e do objetivo. O PGBL permite dedução das contribuições dentro das regras legais, enquanto o VGBL não permite essa dedução. Na saída, a base de tributação também é diferente.
Quanto posso deduzir no PGBL?
As contribuições podem ser deduzidas até o limite de 12% dos rendimentos tributáveis, observadas as condições estabelecidas pela legislação.
O VGBL permite dedução no Imposto de Renda?
Não. As contribuições para VGBL não são dedutíveis da base de cálculo do IR.
No PGBL o imposto incide sobre todo o valor?
No resgate ou recebimento, a tributação incide sobre o valor total da operação, conforme as regras do regime tributário aplicável.
No VGBL o imposto incide sobre todo o valor?
Não. No VGBL, a tributação incide sobre os rendimentos.
Previdência privada tem rentabilidade garantida?
Não necessariamente. Na fase de acumulação, a rentabilidade depende da estrutura e dos investimentos vinculados ao plano, podendo inclusive ser negativa.
Previdência privada tem taxa de administração?
Os fundos vinculados aos planos podem ter taxa de administração e, conforme a estrutura, taxa de performance.
O que é carregamento?
É um custo previsto em determinados planos, cuja forma de cobrança deve ser analisada no regulamento e na proposta de contratação.
Posso trocar de previdência sem resgatar?
A portabilidade pode permitir a transferência dos recursos para outro plano compatível, observadas as regras aplicáveis.
Posso transferir um PGBL para um VGBL?
A portabilidade não é permitida entre os dois segmentos. As regras exigem compatibilidade entre os planos envolvidos.
Posso escolher como receber o dinheiro na aposentadoria?
Dependendo do regulamento, podem existir diferentes modalidades de renda ou pagamento único.
Previdência privada é boa para sucessão patrimonial?
Pode participar do planejamento patrimonial e sucessório, mas o resultado depende da estrutura do plano, beneficiários, modalidade contratada e legislação aplicável.
Quanto devo investir para me aposentar?
Não existe um valor universal. É necessário considerar idade, prazo, patrimônio atual, renda desejada, renda previdenciária, rentabilidade, inflação, tributação e estratégia de retirada.
Quando devo começar?
Quanto antes o planejamento começar, maior tende a ser o tempo disponível para acumulação e ajustes. Mas nunca é tarde para estruturar um plano.
Fontes Oficiais
- SUSEP — PGBL e VGBL: conceitos, diferenças, custos e funcionamento.
- SUSEP — Previdência Complementar Aberta: estrutura e finalidade da previdência complementar.
- Receita Federal — PGBL e dedução: regras de dedução das contribuições.
- Receita Federal — Perguntas e Respostas IRPF 2026: tratamento tributário de PGBL e VGBL e regras do regime regressivo.
- SUSEP — Orientações ao consumidor: custos, carências, portabilidade e critérios de análise.
- SUSEP — Portabilidade: regras atualizadas para transferência entre planos.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.