Introdução
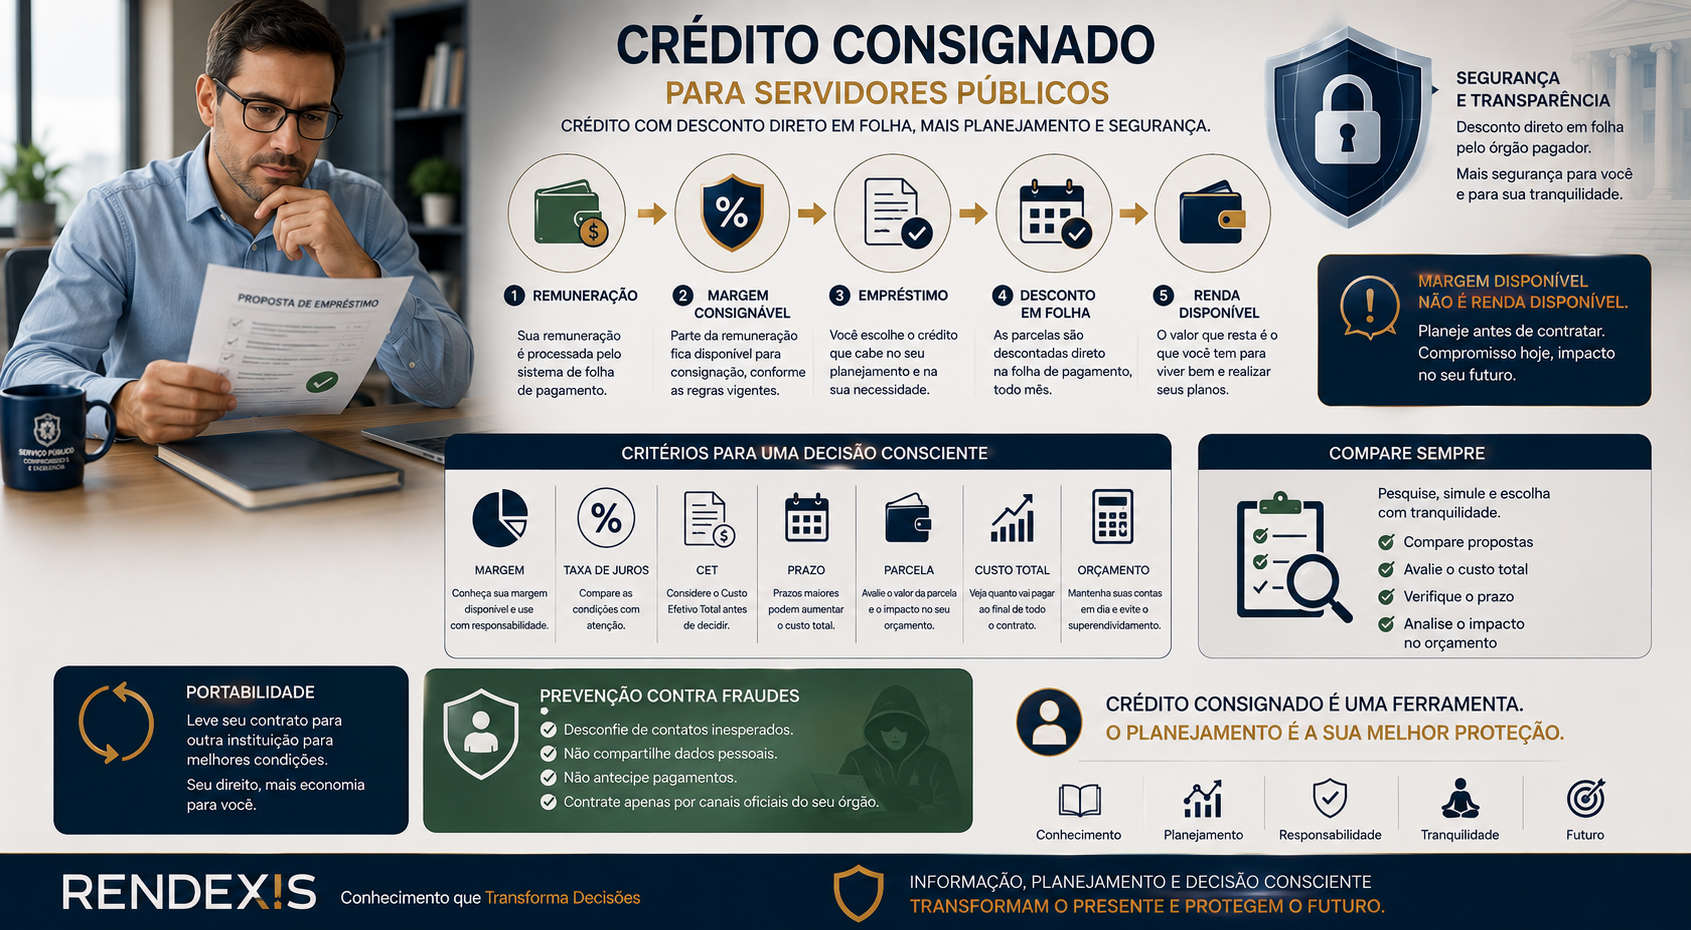
O crédito consignado para servidores públicos é uma modalidade de empréstimo em que as parcelas são descontadas diretamente da folha de pagamento.
A lógica é simples:
servidor contrata → instituição libera o crédito → parcela é registrada como consignação → desconto ocorre na folha.
No âmbito do Poder Executivo federal, as consignações em folha são regulamentadas pelo sistema de gestão de pessoas e abrangem servidores públicos federais, além de outros grupos cuja folha seja processada pelo sistema federal. O Decreto nº 8.690/2016 é uma das normas centrais dessa estrutura.
Para o servidor federal, o SouGov.br permite consultar margem, autorizar operações, consultar contratos, acompanhar consignações e realizar procedimentos relacionados à portabilidade.
As regras foram alteradas em 2026.
Desde 19 de maio de 2026, o limite global das consignações facultativas no âmbito federal passou a ser de até 40%, sendo até 35% para empréstimos e financiamentos consignados e até 5% para cartão de crédito consignado ou cartão consignado de benefício. A regulamentação também prevê redução gradual desses limites nos anos seguintes.
A partir de 20 de maio de 2026, o prazo máximo dos novos contratos de empréstimo consignado dos servidores públicos federais passou a ser de 120 parcelas mensais, conforme o Decreto nº 12.957/2026.
Esses números são importantes, mas não devem ser interpretados como recomendação.
Ter margem disponível não significa que seja financeiramente adequado contratar.
O servidor precisa avaliar:
- finalidade do dinheiro;
- taxa de juros;
- CET;
- prazo;
- parcela;
- valor total pago;
- impacto sobre a renda;
- dívidas existentes;
- capacidade de pagamento;
- alternativas de crédito.
O próprio Portal do Servidor recomenda comparar taxa de juros e CET e não analisar apenas o valor da parcela.
A mensagem central deste artigo é:
Consignado é uma ferramenta de crédito. O fato de o servidor ter acesso a ela não significa que deva utilizá-la.
O QUE É O CONSIGNADO PARA SERVIDORES PÚBLICOS?
O crédito consignado é um empréstimo cuja parcela é descontada diretamente da remuneração do servidor.
A instituição financeira libera o dinheiro.
O servidor passa a ter uma obrigação mensal.
E o sistema de folha realiza o desconto conforme as regras da consignação.
No âmbito federal, o Decreto nº 8.690/2016 dispõe sobre a gestão das consignações em folha de pagamento no sistema de gestão de pessoas do Poder Executivo federal.
Mas atenção: servidor público não significa necessariamente servidor federal
Essa distinção é fundamental.
Um servidor pode trabalhar para:
- União;
- estado;
- Distrito Federal;
- município;
- autarquia;
- fundação;
- outro órgão ou entidade pública.
As regras do consignado podem variar conforme o vínculo.
Por isso, este artigo utiliza como referência principal as regras atualmente vigentes para servidores públicos federais do Poder Executivo.
Para servidores estaduais ou municipais:
consulte a legislação, o sistema de folha e o órgão de gestão de pessoas do respectivo ente.
COMO FUNCIONA O CONSIGNADO — PASSO A PASSO
Etapa 1 — O servidor identifica a necessidade
Antes de procurar uma instituição financeira, deve responder:
“Para que preciso desse dinheiro?”
Essa pergunta evita uma das principais causas de endividamento: contratar crédito simplesmente porque existe limite disponível.
Etapa 2 — Consulta da margem
No caso dos servidores públicos federais, a margem pode ser consultada no SouGov.br.
O sistema apresenta a disponibilidade de margem para diferentes modalidades de consignação.
A consulta deve considerar também os contratos que já estão ativos.
Etapa 3 — Autorização para apresentação de propostas
No sistema federal, existe uma diferença entre autorizar uma instituição a acessar dados para apresentar proposta e dar anuência ao contrato.
A autorização permite que a instituição financeira tenha acesso aos dados funcionais e à margem consignável para apresentar uma proposta, conforme as regras do sistema.
Isso não significa que o servidor seja obrigado a contratar.
MARGEM CONSIGNÁVEL: O QUE É?
A margem consignável é a parcela máxima da remuneração que pode ser comprometida com determinadas consignações facultativas.
No âmbito federal, o cálculo considera a remuneração bruta e não inclui determinados descontos obrigatórios, como pensão alimentícia, reposições ao erário e outros descontos compulsórios.
Regra vigente em 2026
A partir de 19/05/2026, o limite global das consignações facultativas passou a ser de até 40%, distribuído em:
- até 35% para empréstimos e financiamentos consignados;
- até 5% para cartão de crédito consignado;
- ou até 5% para cartão consignado de benefício.
Atenção para os próximos anos
As regras atuais também preveem redução gradual dos limites.
O Portal do Servidor informa que a redução ocorrerá progressivamente a partir de janeiro de 2027, até alcançar limite global de 30% em 2032. As novas operações de cartão consignado também sofrerão restrições progressivas.
Portanto, um conteúdo sobre margem consignável precisa sempre indicar a data de referência.
MARGEM DISPONÍVEL NÃO É DINHEIRO DISPONÍVEL
Esse é um dos conceitos mais importantes do artigo.
Imagine que o servidor consulte seu sistema e veja:
“Você possui margem disponível.”
Isso não significa:
“Você pode gastar esse valor.”
Significa apenas que existe espaço regulamentar para determinada consignação.
A decisão financeira é outra.
O servidor precisa verificar se consegue assumir a parcela sem comprometer:
- moradia;
- alimentação;
- educação;
- saúde;
- transporte;
- investimentos;
- reserva financeira;
- demais compromissos.
Margem é limite operacional. Não é capacidade econômica.
COMO O SERVIDOR CONTRATA?
No sistema federal, o processo passa pelo SouGov.br.
O Portal do Servidor disponibiliza mecanismos para:
- autorizar instituição financeira;
- consultar margem;
- analisar proposta;
- dar anuência;
- consultar contrato;
- consultar consignações;
- realizar portabilidade;
- registrar reclamações.
A proposta deve ser conferida antes da anuência
O servidor deve verificar obrigatoriamente:
- valor total financiado;
- taxa mensal;
- taxa anual;
- CET;
- número de parcelas;
- valor da parcela;
- data do primeiro desconto.
Se alguma informação estiver diferente do que foi negociado:
não autorize.
O próprio sistema prevê a possibilidade de rejeição da proposta.
O QUE É O CET?
O Custo Efetivo Total — CET é uma das informações mais importantes para comparar empréstimos.
A taxa de juros mostra o custo financeiro dos juros.
O CET procura representar o custo global da operação, considerando juros e outros custos previstos.
Segundo o Portal do Servidor, o CET pode envolver:
- juros;
- tarifas;
- seguros;
- tributos;
- encargos adicionais;
- outros custos do contrato.
Por isso:
Não compare consignados apenas pela taxa de juros ou pelo valor da parcela.
Compare o CET.
PRAZO DO CONSIGNADO
Desde 20 de maio de 2026, o prazo máximo dos novos contratos de empréstimo consignado dos servidores públicos federais passou a ser de 120 parcelas mensais e sucessivas.
Isso aumenta a possibilidade de reduzir o valor da parcela.
Mas existe uma consequência.
Prazo maior pode significar:
- parcela mensal menor;
- maior período de endividamento;
- maior incidência acumulada de juros;
- maior custo total.
O Portal do Servidor alerta justamente para esse efeito.
Portanto:
Não escolha um prazo apenas porque a parcela ficou menor.
EXEMPLO CONCEITUAL
Imagine duas propostas.
Proposta A
- parcela menor;
- prazo longo;
- custo total maior.
Proposta B
- parcela maior;
- prazo menor;
- custo total menor.
Se o orçamento do servidor suportar a segunda alternativa, ela pode ser financeiramente mais eficiente.
A análise correta não é:
“Qual tem a menor parcela?”
É:
“Qual alternativa apresenta a melhor relação entre parcela, prazo e custo total dentro da minha capacidade de pagamento?”
PRINCIPAIS MODALIDADES DE CONSIGNAÇÃO
No âmbito federal, as consignações facultativas podem envolver diferentes produtos.
Entre os principais estão:
Empréstimo consignado
O servidor recebe determinado valor e paga em parcelas descontadas em folha.
Financiamento consignado
Operação destinada a determinada finalidade, conforme o produto contratado.
Cartão de crédito consignado
Possui funcionamento diferente do empréstimo tradicional.
Cartão consignado de benefício
Também possui regras próprias e margem específica.
O Portal do Servidor apresenta essas modalidades dentro da estrutura das consignações facultativas.
VANTAGENS DO CONSIGNADO PARA SERVIDORES
Desconto automático
A parcela é descontada diretamente na folha.
Isso reduz o risco de esquecimento.
Pode apresentar custo competitivo
O desconto em folha reduz o risco de inadimplência da instituição financeira.
Por isso, o consignado pode apresentar condições mais competitivas do que algumas outras modalidades.
Mas:
compare sempre.
Previsibilidade
O servidor normalmente sabe antecipadamente:
- valor da parcela;
- número de parcelas;
- data do desconto;
- custo contratado.
Isso facilita o planejamento.
Possibilidade de portabilidade
O servidor pode encontrar outra instituição oferecendo condições mais favoráveis.
No sistema federal, o procedimento de portabilidade permite comparar propostas. O Portal do Servidor orienta observar:
- taxa mensal;
- taxa anual;
- parcela;
- número de parcelas;
- CET.
RISCOS DO CONSIGNADO
Comprometimento automático da renda
O principal risco é simples:
o desconto acontece antes de o dinheiro ficar disponível para outras despesas.
Endividamento excessivo
A facilidade de contratação pode estimular o servidor a utilizar sucessivamente sua margem.
Isso pode criar:
empréstimo → parcela → menor renda → nova necessidade → novo empréstimo.
Prazo muito longo
Quanto mais longo o contrato, maior o período de comprometimento financeiro.
Falsa sensação de segurança
O servidor pode pensar:
“Sou funcionário público, então o crédito é barato e seguro.”
Mas isso não significa que toda proposta seja boa.
QUANDO O CONSIGNADO PODE FAZER SENTIDO?
Substituição de dívida mais cara
Pode ser interessante quando o servidor utiliza o consignado para substituir uma dívida com custo significativamente maior.
Mas é importante encerrar a dívida anterior.
Emergência financeira
Pode ser considerado em uma emergência real, desde que a parcela caiba no orçamento.
Reorganização financeira
Em determinados casos, consolidar dívidas caras em uma operação com custo menor pode melhorar o fluxo financeiro.
Mas é necessário corrigir a causa do endividamento.
QUANDO O CONSIGNADO PODE SER UMA MÁ DECISÃO?
Para financiar consumo recorrente
Se o salário não é suficiente para manter o padrão de consumo, o empréstimo não resolve o problema.
Para financiar gastos supérfluos
Uma dívida de longo prazo para uma compra de curta duração merece muita cautela.
Para utilizar toda a margem
O limite disponível não deve ser confundido com uma autorização para se endividar.
Para investir em ativos de risco
O servidor assume uma dívida com custo contratual enquanto o investimento possui retorno incerto.
Não transforme crédito consignado em alavancagem financeira sem uma análise extremamente rigorosa dos riscos.
CONSIGNADO E PLANEJAMENTO FINANCEIRO DO SERVIDOR
O servidor público possui uma característica importante:
previsibilidade de renda.
Isso pode facilitar o planejamento.
Mas previsibilidade não significa renda infinita.
Um servidor que compromete parte relevante da remuneração pode reduzir sua capacidade de:
- investir;
- formar reserva;
- financiar objetivos;
- enfrentar emergências;
- planejar aposentadoria.
Por isso, a análise deve considerar o custo de oportunidade.
Imagine:
Parcela do consignado = R$ X
Esse mesmo valor poderia estar sendo destinado a:
- reserva de emergência;
- previdência;
- investimentos;
- amortização de outra dívida;
- patrimônio.
A decisão deve considerar o efeito sobre todo o planejamento financeiro.
CONSIGNADO E INVESTIMENTOS
Este é um ponto especialmente importante para leitores da RENDEXIS.
O servidor pode pensar:
“Vou contratar consignado porque a taxa é relativamente baixa e investir o dinheiro.”
É preciso separar duas coisas.
Dívida
Possui obrigação contratual.
Investimento
Possui retorno incerto.
Se o investimento apresentar desempenho negativo:
a parcela do consignado continuará sendo descontada.
Portanto:
Não trate o crédito consignado como dinheiro próprio.
Ele é capital de terceiros que possui custo.
PORTABILIDADE DO CONSIGNADO
A portabilidade permite transferir o contrato para outra instituição financeira, conforme as regras aplicáveis.
No sistema federal, o servidor pode visualizar a proposta da instituição atual e a proposta da nova instituição durante o processo.
Antes de aceitar:
- compare taxa mensal;
- compare taxa anual;
- compare parcela;
- compare prazo;
- compare CET;
- calcule o custo total.
Uma redução da parcela não significa automaticamente vantagem.
Exemplo:
Contrato atual: parcela maior e prazo curto.
Novo contrato: parcela menor e prazo muito maior.
A segunda proposta pode parecer melhor.
Mas talvez o custo total seja superior.
CONSIGNADO E REFINANCIAMENTO
O servidor que já possui um empréstimo pode receber propostas de refinanciamento.
A lógica normalmente envolve renegociar o saldo devedor e estabelecer novas condições.
O cuidado principal é:
não analisar apenas a nova parcela.
Pergunte:
- Qual é o saldo atual?
- Quantas parcelas faltam?
- Qual é o novo prazo?
- Qual é o novo CET?
- Quanto será pago ao final?
- Haverá liberação de dinheiro adicional?
- Qual será o impacto na margem?
CARÊNCIA
Algumas operações podem apresentar período de carência antes do primeiro desconto.
O sistema federal informa, inclusive, que contratos novos, renovações e portabilidades podem ter carência de até 120 dias para início do desconto, conforme as condições operacionais disponibilizadas.
Mas atenção:
Carência não significa crédito gratuito.
O servidor deve verificar como o período de carência afeta:
- juros;
- CET;
- valor total;
- início efetivo do pagamento.
PROTEÇÃO CONTRA FRAUDES
As regras de 2026 ampliaram mecanismos de proteção aos servidores.
A Portaria MGI nº 984/2026 estabeleceu práticas proibidas para instituições financeiras e outros consignatários.
Entre as irregularidades que podem ser contestadas estão:
- contratação sem autorização;
- cobrança indevida;
- desconto após quitação;
- cobrança indevida de tarifas;
- formalização por telefone;
- formalização por aplicativos de mensagens;
- informações contratuais incorretas.
CUIDADO COM O “FUNCIONÁRIO DO BANCO”
Um dos golpes mais comuns envolve alguém que se apresenta como representante de uma instituição financeira.
Pode dizer:
“Temos uma proposta especial.”
“Precisamos confirmar seus dados.”
“Vamos reduzir sua parcela.”
“Precisamos de um código.”
O servidor deve evitar fornecer informações sensíveis por canais não oficiais.
No sistema federal, a própria regulamentação estabelece que a formalização do contrato por telefone ou aplicativos de mensagens é proibida.
O QUE FAZER SE APARECER UM CONTRATO NÃO RECONHECIDO?
Não ignore.
Passo 1
Consulte imediatamente o contrato no sistema.
Passo 2
Verifique se existe autorização registrada.
Passo 3
Procure a instituição financeira.
Passo 4
Reúna documentos e comprovantes.
Passo 5
Registre um Termo de Reclamação no SouGov.br, quando aplicável.
O Portal do Servidor informa que a reclamação pode ser registrada inclusive antes do início do desconto quando houver inclusão irregular no sistema.
COMO FUNCIONA A RECLAMAÇÃO NO SOUGOV?
No sistema federal, o servidor pode acessar:
Serviços Disponíveis → Consignação → Redigir Termo de Reclamação.
Durante o processo, o servidor pode apresentar documentos e acompanhar a tramitação.
Segundo as orientações oficiais, o consignatário possui prazo para comprovar a regularidade ou devolver valores, e, se a reclamação for considerada procedente, a consignação pode ser excluída e os valores indevidamente descontados devem ser devolvidos conforme o procedimento aplicável.
EXEMPLO PRÁTICO — QUANDO O CONSIGNADO PODE SER ÚTIL
Imagine João, servidor público federal.
Ele possui uma dívida no cartão de crédito com custo elevado.
Recebe uma proposta de consignado.
Antes de contratar, ele:
- consulta sua margem;
- calcula o saldo da dívida;
- compara propostas;
- verifica taxa;
- verifica CET;
- compara prazo;
- calcula o custo total;
- confirma que poderá quitar a dívida anterior.
Se o novo crédito apresentar custo significativamente menor e a dívida antiga for efetivamente encerrada, a operação pode fazer sentido.
Nesse caso, o consignado está sendo utilizado como:
ferramenta de reorganização financeira.
EXEMPLO PRÁTICO — QUANDO O CONSIGNADO PODE PIORAR A SITUAÇÃO
Agora imagine Carlos.
Ele já possui:
- financiamento;
- cartão de crédito;
- outras parcelas.
Ainda possui margem consignável.
Contrata novo empréstimo para financiar consumo.
No mês seguinte, a renda disponível diminui.
Ele volta a utilizar o cartão.
Depois contrata novo crédito.
Surge um ciclo:
margem → empréstimo → parcela → menor renda → nova necessidade → novo crédito.
O problema não era falta de acesso ao crédito.
Era excesso de endividamento.
ERROS COMUNS
“Sou servidor público, então qualquer consignado é barato.”
Não.
Compare as condições.
“A parcela cabe.”
Verifique o custo total.
“Tenho margem.”
Margem não é renda.
“Vou contratar pelo maior prazo para pagar menos.”
A parcela pode ser menor, mas o custo total pode ser maior.
“A instituição me chamou pelo WhatsApp.”
Não trate mensagens como prova de legitimidade.
“Vou informar meus dados para receber uma proposta.”
Primeiro confirme quem está solicitando.
“Vou pegar o consignado e investir.”
Cuidado.
A dívida é certa.
O retorno do investimento não.
“Vou fazer portabilidade porque a parcela caiu.”
Compare também prazo e CET.
CHECKLIST RENDEXIS — ANTES DE CONTRATAR
Antes de contratar um consignado:
- Sei exatamente para que preciso do dinheiro?
- Consultei minha margem?
- Tenho outros empréstimos?
- Analisei o comprometimento total da renda?
- Comparei diferentes propostas?
- Conheço a taxa mensal?
- Conheço a taxa anual?
- Conheço o CET?
- Sei o valor da parcela?
- Sei quantas parcelas serão?
- Sei a data do primeiro desconto?
- Sei quanto pagarei no total?
- Li o contrato?
- Confirmei a instituição?
- A proposta foi apresentada pelo canal adequado?
- Não estou sendo pressionado?
- Não estou pagando nenhuma taxa suspeita?
- O prazo é realmente adequado?
- O empréstimo não comprometerá meus investimentos?
- Minha reserva de emergência continuará preservada?
Se alguma resposta for “não”:
Não autorize a operação até esclarecer a dúvida.
CONCLUSÃO
O consignado para servidores públicos pode ser uma ferramenta útil de crédito.
Seu principal diferencial é simples:
a parcela é descontada diretamente da folha.
Isso pode facilitar o pagamento e contribuir para condições de crédito competitivas.
Mas também cria uma obrigação automática sobre a renda futura.
Para o servidor público federal, as regras foram alteradas em 2026, incluindo mudanças na margem consignável e no prazo máximo dos contratos. A margem global vigente desde 19 de maio de 2026 é de até 40%, com até 35% destinados a empréstimos e financiamentos e até 5% para modalidades de cartão consignado, enquanto o prazo máximo dos novos empréstimos passou para 120 meses a partir de 20 de maio de 2026.
Esses limites, porém, não devem ser confundidos com recomendações financeiras.
A pergunta mais importante não é:
“Quanto posso contratar?”
É:
“Quanto posso assumir sem comprometer meu orçamento e meus objetivos?”
O servidor precisa analisar:
FINALIDADE → TAXA → CET → PRAZO → PARCELA → CUSTO TOTAL → IMPACTO NA RENDA.
E deve lembrar:
Uma dívida com desconto automático continua sendo uma dívida.
O consignado pode ajudar a reorganizar uma situação financeira.
Mas também pode criar um problema quando utilizado para sustentar consumo acima da renda.
DICA RENDEXIS
Não utilize sua margem consignável porque ela existe. Utilize crédito somente quando a operação fizer sentido dentro do seu planejamento financeiro.
MARGEM DISPONÍVEL ≠ RENDA DISPONÍVEL
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- Como Proteger os Pais Idosos de Golpes Financeiros
- Crédito Consignado: O Que É e Como Funciona
- Consignado do INSS: Vale a Pena para Aposentados?
A sequência apresenta diferentes públicos e situações de crédito, permitindo ao leitor compreender que as regras do consignado dependem do vínculo, da fonte pagadora e da legislação aplicável.
FONTES OFICIAIS
- Portal do Servidor — Governo Federal
- Margem consignável — Portal do Servidor
- Margem consignável — regras a partir de 2026
- Decreto nº 12.957/2026
- Decreto nº 8.690/2016
- Portaria MGI nº 984/2026
- Taxas de juros e CET
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.