Introdução
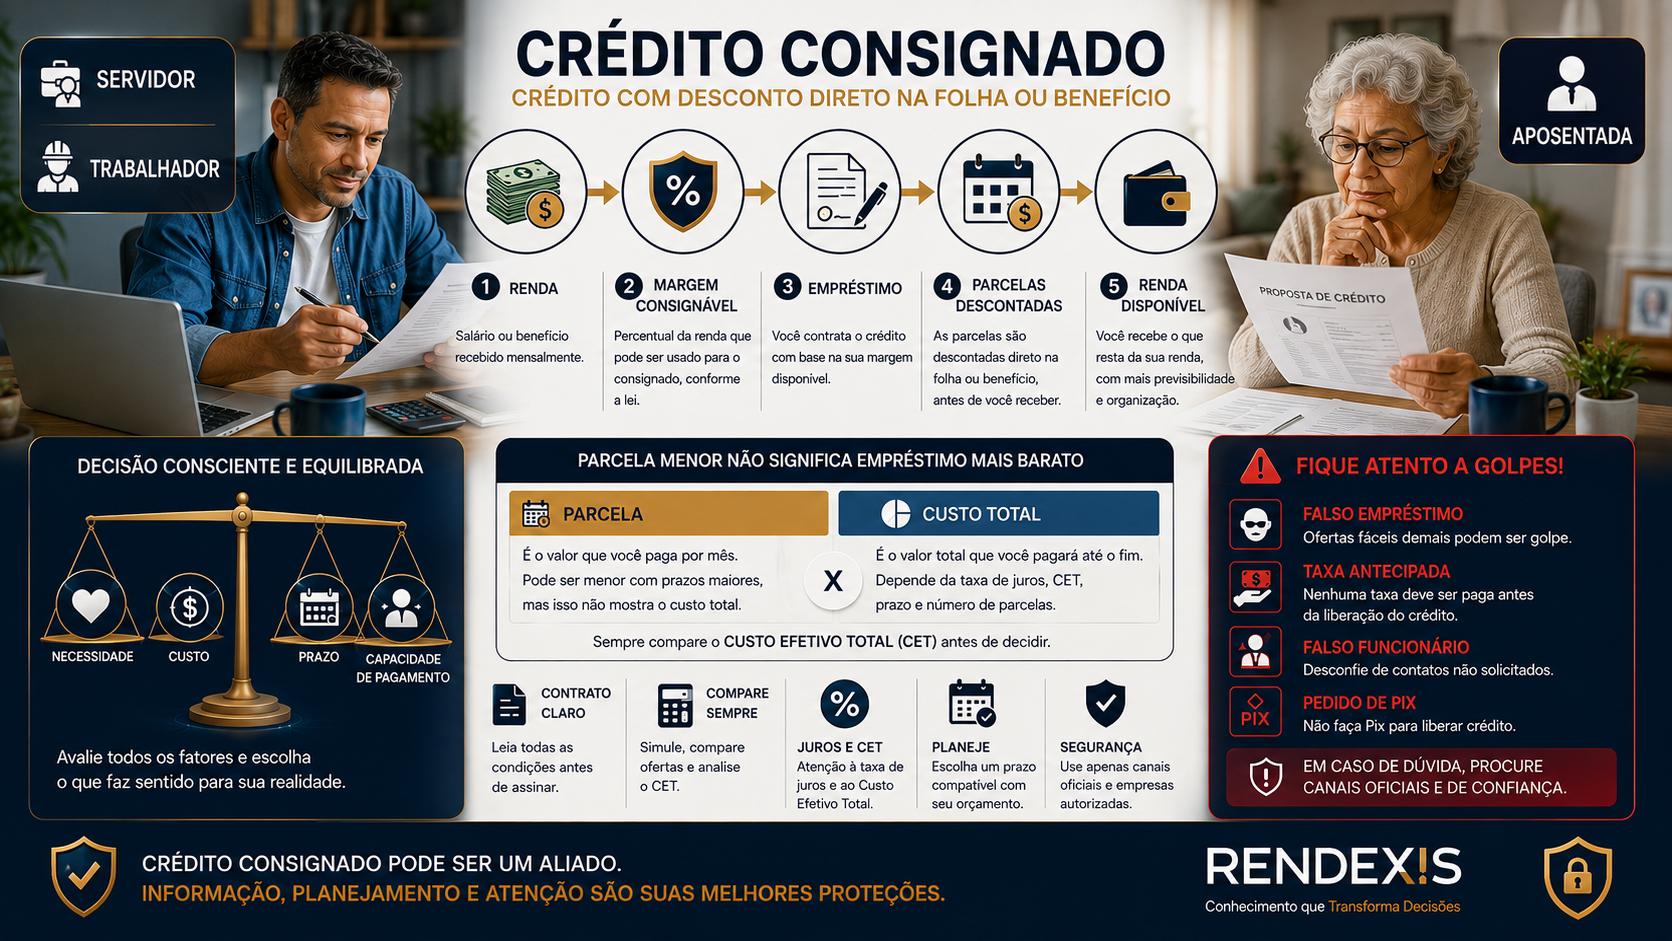
O crédito consignado é uma modalidade de empréstimo na qual as parcelas são descontadas diretamente da fonte pagadora.
Dependendo da modalidade, o desconto pode ocorrer:
- no salário;
- na aposentadoria;
- na pensão;
- em benefício;
- na folha de pagamento.
O Banco Central define o empréstimo consignado como um tipo de crédito com desconto da prestação diretamente do salário, aposentadoria ou pensão pela fonte pagadora.
Essa característica reduz o risco de inadimplência para a instituição financeira e, por isso, o consignado costuma apresentar condições diferentes de outras modalidades de crédito.
Mas existe um ponto fundamental:
O consignado não deixa de ser uma dívida.
A parcela será descontada automaticamente, reduzindo a renda disponível durante todo o período do contrato.
Por isso, antes de contratar, o consumidor precisa avaliar:
- quanto realmente precisa;
- quanto receberá líquido;
- qual será a parcela;
- qual é a taxa de juros;
- qual é o CET;
- qual será o prazo;
- quanto pagará ao final;
- se existe alternativa mais barata;
- se a dívida cabe no orçamento.
O Banco Central disponibiliza informações sobre taxas médias de juros de empréstimos consignados por segmento, permitindo comparar o custo praticado no mercado.
No caso do Crédito do Trabalhador, destinado a empregados com carteira assinada, as parcelas são descontadas em folha e a margem para o empréstimo é de até 35% da remuneração disponível, conforme as regras atuais do programa.
Para aposentados e pensionistas do INSS, existem regras próprias de consignação e limites específicos, que devem ser consultados nas fontes oficiais e no momento da contratação. A legislação e as normas do INSS foram atualizadas ao longo do tempo.
A mensagem central deste artigo é:
Consignado pode ser uma ferramenta de crédito. Mas crédito fácil também pode transformar uma renda futura em uma dívida de longo prazo.
O QUE É CRÉDITO CONSIGNADO?
Crédito consignado é um empréstimo cuja parcela é descontada automaticamente da renda utilizada como base da operação.
Na prática, funciona assim:
Instituição financeira → libera o crédito → fonte pagadora desconta a parcela → instituição recebe.
Em vez de o cliente precisar lembrar de pagar mensalmente por boleto ou débito voluntário, o desconto ocorre diretamente na folha ou benefício, de acordo com a modalidade.
O Banco Central explica que o consignado pode atender:
- servidores públicos;
- aposentados e pensionistas do INSS;
- empregados regidos pela CLT;
dependendo das regras e convênios aplicáveis.
O que diferencia o consignado?
A principal diferença está na forma de pagamento.
Empréstimo pessoal tradicional
O cliente recebe o dinheiro e paga as parcelas por meio do mecanismo definido no contrato.
Empréstimo consignado
A parcela é descontada diretamente da remuneração ou benefício.
Essa previsibilidade pode reduzir o risco para a instituição financeira.
Mas, para o consumidor, existe uma consequência:
A parcela compromete a renda antes que o dinheiro chegue livremente às mãos do consumidor.
COMO FUNCIONA — PASSO A PASSO
Etapa 1 — O consumidor solicita o crédito
O interessado procura uma instituição financeira habilitada a oferecer aquela modalidade.
A contratação pode ocorrer por:
- aplicativo;
- internet;
- agência;
- correspondente;
- plataforma oficial;
- outros canais autorizados.
Etapa 2 — A instituição verifica a elegibilidade
A instituição verifica se o consumidor possui condições de contratar.
Dependendo da modalidade, podem ser analisados:
- vínculo empregatício;
- benefício;
- margem disponível;
- informações cadastrais;
- regras específicas do convênio;
- capacidade operacional para desconto.
Etapa 3 — É calculada a margem consignável
A margem consignável representa o limite disponível para descontos relacionados ao crédito consignado.
O Banco Central define margem consignável como o valor máximo que pode ser descontado do salário, benefício ou pensão para pagamento da prestação do empréstimo.
A margem não significa que o consumidor deva utilizar todo o limite disponível.
Essa distinção é essencial:
Margem disponível não é renda disponível para gastar.
Etapa 4 — O banco apresenta a proposta
A proposta deve permitir ao consumidor conhecer as condições da operação.
Entre os dados relevantes estão:
- valor liberado;
- número de parcelas;
- valor da parcela;
- taxa de juros;
- CET;
- valor total a pagar;
- encargos;
- condições de quitação antecipada.
Etapa 5 — O consumidor analisa o contrato
Antes de aceitar:
leia.
O INSS recomenda que o consumidor confira taxas, encargos e condições contratuais antes de contratar.
Etapa 6 — O dinheiro é liberado
Depois da formalização e aprovação, os recursos são disponibilizados conforme o contrato.
Etapa 7 — Começam os descontos
As parcelas passam a ser descontadas diretamente da fonte pagadora.
No consignado, o pagamento automático reduz o risco de esquecimento, mas também significa que a renda mensal disponível será menor durante o contrato.
PRINCIPAIS MODALIDADES
Consignado para aposentados e pensionistas do INSS
É uma das modalidades mais conhecidas.
Nesse caso, o desconto ocorre diretamente no benefício, conforme as regras do INSS.
O INSS esclarece que o empréstimo é uma operação entre o beneficiário e a instituição financeira; ao Instituto cabe realizar os descontos no benefício.
O INSS também orienta que o consumidor pesquise a reputação da instituição, compare taxas e leia o contrato antes da contratação.
Crédito consignado para trabalhadores CLT
O Crédito do Trabalhador é o modelo de consignado privado estruturado para trabalhadores com carteira assinada.
As parcelas são descontadas diretamente da folha por meio do sistema integrado ao eSocial.
O programa estabelece margem de até 35% da remuneração disponível para pagamento das prestações do empréstimo.
Além disso, existem regras específicas para garantias envolvendo FGTS e verbas rescisórias. O trabalhador pode optar, dentro das regras do programa, por oferecer determinadas garantias.
Consignado para servidores públicos
Servidores públicos podem ter acesso ao crédito consignado de acordo com as regras do respectivo ente e regime.
É importante não assumir que a margem, prazo ou condições são iguais em todas as esferas.
Podem existir diferenças entre:
- União;
- estados;
- municípios;
- órgãos;
- regimes específicos.
Sempre consulte a regulamentação aplicável ao seu vínculo.
Cartão de crédito consignado
O cartão consignado é diferente do empréstimo consignado convencional.
O Banco Central explica que o cartão funciona de maneira semelhante a um cartão de crédito comum, mas parte ou todo o valor da fatura pode ser descontado automaticamente na folha, respeitada a margem disponível.
Esse produto exige atenção especial.
Se apenas parte da fatura for descontada e o restante não for pago, o saldo pode ser financiado com juros.
Por isso:
Não confunda cartão consignado com empréstimo consignado tradicional.
MARGEM CONSIGNÁVEL: O QUE É E POR QUE IMPORTA?
A margem consignável funciona como uma espécie de limite para o comprometimento da renda com determinadas parcelas.
Mas não existe uma única margem universal para todas as modalidades.
Esse é um ponto importante.
As regras variam conforme:
- tipo de trabalhador;
- benefício;
- ente público;
- modalidade de crédito;
- legislação;
- regulamentação vigente.
O Banco Central informa, por exemplo, que o limite citado em sua FAQ para determinados grupos é de 40%, distribuído entre empréstimo/cartão e cartão de crédito ou cartão consignado de benefício.
Já no Crédito do Trabalhador, a margem para as parcelas do empréstimo é de até 35% da remuneração disponível.
Portanto:
Não utilize um percentual encontrado na internet como regra universal.
A margem correta deve ser consultada conforme a modalidade e a situação específica.
VANTAGENS DO CRÉDITO CONSIGNADO
Desconto automático
A parcela é descontada diretamente da fonte pagadora.
Isso reduz a possibilidade de esquecimento do pagamento.
Pode apresentar taxas competitivas
O desconto automático reduz o risco de inadimplência da operação.
Por isso, o consignado frequentemente apresenta taxas inferiores às de algumas modalidades de crédito pessoal.
Mas é necessário comparar.
O Banco Central disponibiliza taxas médias por modalidade e segmento.
Previsibilidade
A parcela contratada tende a ser conhecida previamente.
Isso facilita a organização do orçamento.
Pode ser utilizado para reorganização financeira
Em determinadas situações, o crédito pode ser utilizado para substituir uma dívida mais cara.
Por exemplo:
dívida cara → consignado com custo menor → redução do custo financeiro.
Mas essa estratégia só faz sentido se:
- a nova dívida realmente tiver custo menor;
- o consumidor não volte a utilizar o crédito caro;
- o prazo não seja excessivamente ampliado;
- o orçamento consiga absorver a nova parcela.
Portabilidade
O Banco Central informa que é possível fazer portabilidade de crédito consignado para outra instituição que ofereça condições melhores, observadas as regras aplicáveis.
Isso cria uma possibilidade importante de comparação depois da contratação.
RISCOS E DESVANTAGENS
Redução da renda disponível
Esse é o principal efeito.
Se a parcela é descontada automaticamente, o trabalhador ou aposentado recebe menos renda disponível.
O compromisso permanece mesmo em meses financeiramente difíceis.
Facilidade pode estimular excesso de endividamento
O problema não é somente a taxa.
É a facilidade de contratar.
O consumidor pode pensar:
“Ainda tenho margem.”
Mas a pergunta correta é:
“Ainda tenho capacidade financeira para assumir essa dívida?”
São conceitos diferentes.
Prazo longo
Uma parcela aparentemente pequena pode resultar em um custo total elevado quando mantida durante muitos meses.
Por isso:
Não analise apenas a parcela.
Analise:
parcela + prazo + juros + CET + total pago.
Comprometimento da renda futura
O consignado transforma parte da renda futura em obrigação financeira.
Esse efeito precisa ser considerado principalmente por:
- aposentados;
- famílias com orçamento apertado;
- trabalhadores com renda variável;
- pessoas próximas da aposentadoria.
Cartão consignado exige atenção adicional
Como explicado anteriormente, cartão consignado possui dinâmica diferente.
O desconto automático de parte da fatura pode não representar quitação integral da dívida. O saldo não pago pode ser financiado com juros.
JUROS, CET E CUSTO TOTAL
Um dos maiores erros na contratação de crédito é observar apenas:
“Qual é o valor da parcela?”
A parcela isoladamente não mostra o custo real.
O consumidor deve analisar:
Taxa de juros
É o custo financeiro cobrado pela instituição.
CET — Custo Efetivo Total
O CET permite visualizar o custo global da operação, considerando juros e demais encargos previstos.
O Portal do Servidor destaca que, antes de contratar consignado, é importante comparar taxa de juros e CET, porque o valor da parcela isoladamente não demonstra o custo real do contrato.
Exemplo conceitual
Imagine duas propostas:
Banco A
- parcela menor;
- prazo maior.
Banco B
- parcela um pouco maior;
- prazo menor.
A primeira parece mais confortável.
Mas isso não significa que seja mais barata.
O consumidor precisa comparar:
quanto recebe hoje × quanto pagará ao longo do contrato.
Essa é a análise financeira correta.
QUANDO O CONSIGNADO PODE FAZER SENTIDO?
Não existe uma resposta universal.
O consignado pode ser considerado em situações como:
Reorganização de dívida cara
Quando substitui uma dívida com custo financeiro significativamente maior.
Emergência financeira real
Quando existe necessidade concreta e não há alternativa mais adequada.
Planejamento financeiro específico
Desde que o consumidor tenha capacidade de absorver a parcela sem comprometer despesas essenciais.
Troca de dívida
Quando a operação apresenta efetiva redução do custo total e não simplesmente alongamento da dívida.
QUANDO O CONSIGNADO PODE SER UMA MÁ DECISÃO?
Para financiar consumo recorrente
Se o crédito é utilizado para manter um padrão de gastos superior à renda.
Para pagar despesas que voltarão no mês seguinte
Se o problema é estrutural, o empréstimo apenas adia a dificuldade.
Para contratar outro empréstimo
Utilizar consignado para pagar uma dívida e depois contrair nova dívida pode criar um ciclo de endividamento.
Para aproveitar “margem disponível”
Ter margem não significa ter capacidade econômica.
Para investimentos de risco
Tomar empréstimo para investir significa assumir uma obrigação financeira certa para tentar obter um retorno incerto.
Essa estratégia exige análise muito mais rigorosa.
O custo do empréstimo é contratual. O retorno do investimento não é garantido.
COMO ESCOLHER UM CONSIGNADO COM MAIS SEGURANÇA
Defina a finalidade
Antes de contratar:
Para que preciso desse dinheiro?
Se não existe uma resposta objetiva, talvez não seja o momento de contratar.
Compare instituições
Não aceite automaticamente a primeira proposta.
Compare:
- taxa;
- CET;
- prazo;
- parcela;
- total pago;
- condições de quitação.
Consulte fontes oficiais
No caso do INSS, é possível consultar informações sobre taxas de instituições que operam o consignado por meio dos canais oficiais.
O Banco Central também disponibiliza informações sobre taxas médias de crédito consignado.
Leia o contrato
Confira:
- valor liberado;
- taxa;
- CET;
- prazo;
- número de parcelas;
- valor da parcela;
- encargos;
- condições de quitação;
- seguros ou serviços eventualmente incluídos.
Nunca pague antecipadamente para liberar crédito
Esse é um alerta fundamental.
Desconfie de quem exige:
- taxa antecipada;
- depósito;
- Pix;
- “seguro obrigatório”;
- pagamento para liberar o empréstimo.
A promessa de crédito mediante pagamento prévio pode ser uma fraude.
GOLPES ENVOLVENDO CRÉDITO CONSIGNADO
O consignado também é utilizado por fraudadores.
Entre os golpes estão:
Falso empréstimo
O criminoso oferece crédito e pede pagamento antecipado.
Falso funcionário
O golpista se apresenta como funcionário do banco.
Empréstimo não solicitado
A vítima identifica desconto de uma operação que não contratou.
Falso refinanciamento
O criminoso promete reduzir a parcela, mas tenta obter dados ou realizar nova contratação.
Falsa portabilidade
O fraudador oferece transferência para outro banco e solicita pagamento ou informações.
Regra RENDEXIS
Nenhuma proposta de crédito deve exigir que você envie dinheiro para receber dinheiro.
Se houver dúvida:
pare → desligue → procure a instituição diretamente.
O QUE FAZER SE APARECER UM CONSIGNADO QUE VOCÊ NÃO CONTRATOU?
Se surgir um desconto desconhecido:
1. Não ignore.
2. Procure imediatamente a instituição financeira.
3. Solicite o contrato.
4. Conteste formalmente a operação.
5. Guarde o protocolo.
6. Verifique seus dados e demais contratos.
7. Registre ocorrência quando houver suspeita de fraude.
No caso de benefícios do INSS, o próprio Instituto orienta que irregularidades sejam denunciadas à instituição financeira e, conforme o caso, a órgãos de defesa do consumidor e autoridades competentes.
EXEMPLO PRÁTICO
Imagine Carlos, trabalhador com carteira assinada.
Ele recebe uma proposta de consignado e observa que a parcela parece pequena.
A primeira reação seria:
“Cabe no meu salário.”
Mas Carlos decide fazer uma análise mais completa.
Ele verifica:
- valor efetivamente recebido;
- taxa de juros;
- CET;
- prazo;
- valor total;
- finalidade do crédito;
- impacto sobre seu orçamento.
Ele percebe que o empréstimo seria utilizado para financiar despesas recorrentes.
Nesse cenário, o problema não seria apenas o custo do crédito.
Seria a criação de uma nova obrigação mensal para financiar um orçamento que já não estava equilibrado.
Carlos decide reorganizar as despesas antes de contratar.
A decisão financeira correta não foi:
“O banco aprovou, então posso contratar.”
Foi:
“Eu consigo pagar sem comprometer minha saúde financeira?”
ERROS COMUNS
“A parcela cabe no bolso.”
E o total?
“A taxa é baixa.”
Baixa em relação a quê?
Compare.
“Tenho margem disponível.”
Margem não significa capacidade financeira.
“O banco me ligou, então é seguro.”
Não necessariamente.
Instituições financeiras podem ser utilizadas como identidade em golpes.
“Preciso pagar uma taxa para liberar.”
Não pague sem verificar.
“Vou pegar porque depois vejo o que faço.”
Crédito deve ser contratado com finalidade e planejamento.
“Vou usar todo o limite disponível.”
O limite é um teto operacional.
Não é uma meta de endividamento.
CHECKLIST RENDEXIS ANTES DE CONTRATAR
Antes de contratar crédito consignado:
- Sei exatamente para que preciso do dinheiro?
- Comparei mais de uma proposta?
- Conheço a taxa de juros?
- Conheço o CET?
- Sei o valor da parcela?
- Sei quantas parcelas serão?
- Sei quanto pagarei no total?
- Minha renda comporta a parcela?
- Considerei despesas inesperadas?
- Tenho outras dívidas?
- A nova dívida realmente melhora minha situação?
- Li o contrato?
- Confirmei a instituição?
- Não estou pagando nenhuma taxa antecipada?
- Não estou contratando apenas porque tenho margem disponível?
Se não conseguir responder a todas:
Pare antes de contratar.
CONCLUSÃO
O crédito consignado pode ser uma ferramenta útil de planejamento financeiro.
Seu principal diferencial é a forma de pagamento: a parcela é descontada diretamente da renda ou benefício, conforme a modalidade.
Essa característica pode contribuir para condições de crédito mais competitivas.
Mas também cria uma obrigação rígida sobre a renda futura.
Por isso, a pergunta mais importante não é:
“Quanto o banco pode me emprestar?”
É:
“Quanto eu consigo assumir sem comprometer minha vida financeira?”
Essa diferença muda completamente a decisão.
O consumidor precisa olhar além da parcela.
Precisa analisar:
taxa + CET + prazo + total pago + finalidade + impacto no orçamento.
Também precisa compreender que:
- margem não é renda;
- crédito não é renda adicional;
- parcela baixa não significa custo baixo;
- prazo longo pode aumentar o custo total;
- cartão consignado possui dinâmica própria;
- portabilidade exige comparação;
- crédito deve ser contratado por canais confiáveis;
- nenhuma instituição legítima deve ser confundida com contatos suspeitos que exigem pagamentos antecipados.
O consignado pode ser uma solução.
Mas também pode se transformar em um problema quando utilizado para financiar consumo recorrente ou compensar um orçamento estruturalmente desequilibrado.
Crédito saudável é aquele que resolve um problema sem criar um problema financeiro maior no futuro.
DICA RENDEXIS
Antes de perguntar quanto você pode pegar emprestado, pergunte quanto pode pagar sem comprometer sua renda e seus objetivos.
FINALIDADE → CUSTO → PRAZO → PARCELA → IMPACTO NO ORÇAMENTO → DECISÃO
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- Golpe do Pix: Como Identificar e se Proteger
- Golpe do Falso Motoboy/Entregador
- Golpe do WhatsApp Clonado Pedindo Dinheiro
- Phishing Bancário
- O Que Fazer se Você Caiu em um Golpe Financeiro
Como Proteger os Pais Idosos de Golpes Financeiros
FONTES OFICIAIS
- Banco Central do Brasil
- INSS
- Ministério do Trabalho e Emprego
- Portal do Servidor — Governo Federal
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.