Introdução
O empréstimo consignado do INSS é uma modalidade de crédito em que as parcelas são descontadas diretamente do benefício previdenciário.
Para muitos aposentados, essa modalidade pode apresentar uma vantagem importante: o custo do crédito tende a ser inferior ao de algumas outras linhas de empréstimo.
O próprio INSS informa que a consignação pode ser uma alternativa para o beneficiário que precisa de recursos adicionais e destaca a possibilidade de encontrar taxas inferiores às praticadas em outras linhas de crédito. Ao mesmo tempo, o Instituto orienta o beneficiário a comparar taxas, verificar encargos, ler o contrato e escolher cuidadosamente a instituição financeira.
Mas existe uma diferença importante entre:
“o consignado tem juros relativamente menores”
e
“o consignado vale a pena para mim”.
A primeira é uma característica do produto.
A segunda é uma decisão financeira pessoal.
O aposentado precisa avaliar:
- por que precisa do dinheiro;
- quanto precisa;
- quanto vai pagar;
- por quanto tempo;
- quanto sua renda mensal será reduzida;
- se existe alternativa mais barata;
- se a dívida resolverá o problema ou apenas o adiará.
Além disso, as regras do consignado do INSS são específicas e vêm sendo atualizadas. A Instrução Normativa PRES/INSS nº 138, por exemplo, foi alterada em maio de 2026. A regulamentação atual estabelece, para benefícios elegíveis, limite global de 45%, distribuído em até 35% para empréstimo pessoal consignado, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício.
O prazo máximo também foi atualizado em 2026 para 108 parcelas mensais e sucessivas, conforme a versão atual da norma.
Isso, porém, não significa que o aposentado deva utilizar toda a margem ou contratar pelo maior prazo possível.
Margem disponível é apenas um limite operacional.
Não é recomendação de endividamento.
A pergunta correta é:
“Essa dívida melhora minha situação financeira ou apenas reduz minha renda futura?”
O QUE É O CONSIGNADO DO INSS?
O consignado do INSS é uma operação de crédito realizada entre o beneficiário e uma instituição financeira.
O INSS não empresta o dinheiro.
Sua função é operacionalizar o desconto das parcelas no benefício, dentro das regras estabelecidas.
O próprio Instituto esclarece que o empréstimo consignado é uma operação entre o beneficiário e a instituição bancária, cabendo ao INSS realizar os descontos no pagamento do benefício.
Na prática:
Banco → libera o crédito → INSS registra a consignação → parcela é descontada do benefício.
O que torna o consignado diferente?
A principal característica é a forma de pagamento.
No empréstimo pessoal tradicional, o cliente normalmente precisa realizar o pagamento da parcela por débito, boleto ou outro mecanismo previsto.
No consignado:
a parcela é descontada diretamente do benefício.
Isso reduz o risco de inadimplência para a instituição financeira.
Para o aposentado, entretanto, significa que uma parcela da renda estará comprometida antes mesmo de o benefício chegar integralmente disponível para outras despesas.
COMO FUNCIONA O CONSIGNADO DO INSS?
Etapa 1 — O aposentado identifica a necessidade
Antes de procurar o banco, deve responder:
“Por que preciso desse dinheiro?”
Essa pergunta parece simples, mas é fundamental.
Existe uma grande diferença entre contratar crédito para:
- quitar uma dívida cara;
- realizar uma despesa emergencial;
- financiar uma necessidade essencial;
e contratar para:
- consumo recorrente;
- presentes;
- viagens;
- gastos que voltarão todos os meses;
- investimentos de risco.
Etapa 2 — Verificação da margem
A instituição verifica quanto da margem consignável está disponível.
A regulamentação atual estabelece, para benefícios elegíveis, até:
- 35% para empréstimo pessoal consignado;
- 5% para cartão de crédito consignado;
- 5% para cartão consignado de benefício.
O limite global é de 45%.
Atenção
Isso não significa que o aposentado precise utilizar 45%.
Na realidade, o ideal é avaliar se a parcela é compatível com o orçamento.
Margem é limite. Não é meta.
Etapa 3 — Comparação das propostas
O aposentado deve comparar instituições.
O próprio INSS informa que as taxas praticadas pelos bancos que operam o consignado podem ser consultadas no Meu INSS.
Não compare apenas a parcela.
Observe:
- taxa de juros;
- CET;
- número de parcelas;
- valor da parcela;
- valor liberado;
- valor total a pagar;
- eventuais encargos;
- condições de quitação antecipada.
Etapa 4 — Análise da proposta
A regulamentação atual prevê mecanismos de apresentação da proposta ao titular do benefício.
Pelas regras incorporadas à Instrução Normativa 138 em 2026, o titular deve avaliar a proposta disponibilizada no Meu INSS em prazo de cinco dias, podendo autorizar, desistir ou contestar a operação; se não houver avaliação dentro do prazo, a proposta é cancelada.
Esse mecanismo reforça uma ideia importante:
O aposentado deve ter tempo para analisar antes de assumir uma dívida.
Etapa 5 — Autorização
A regulamentação atual exige procedimentos de identificação e autorização.
A IN 138 estabelece, entre os requisitos para averbação, contrato formalizado, identificação, reconhecimento biométrico e autorização expressa. A norma também passou a exigir autorização da operação pelo titular no Meu INSS mediante biometria com validação de vivacidade e correspondência facial com registros oficiais.
Isso é especialmente relevante para segurança contra fraudes.
Etapa 6 — Liberação do dinheiro
Após a contratação e averbação, o valor é liberado conforme as condições do contrato.
A regulamentação estabelece regras sobre a conta de recebimento e titularidade dos recursos.
Etapa 7 — Desconto das parcelas
A partir do início previsto no contrato, as parcelas passam a ser descontadas do benefício.
É nesse momento que o aposentado precisa lembrar:
o dinheiro recebido todos os meses será menor enquanto existir a dívida.
QUEM PODE CONTRATAR?
Não basta ser aposentado.
É necessário que o benefício esteja entre aqueles elegíveis ao consignado, de acordo com a regulamentação vigente.
A própria Instrução Normativa PRES/INSS nº 138 define os benefícios elegíveis e também relaciona espécies não permitidas.
Por isso, não é correto afirmar que:
“Todo aposentado pode contratar qualquer tipo de consignado.”
As condições dependem do benefício e das regras vigentes.
NOVOS BENEFÍCIOS E BLOQUEIO PARA CONSIGNADO
Uma das medidas de proteção mais importantes é o bloqueio do benefício para empréstimos.
A regulamentação estabelece que benefícios elegíveis são bloqueados automaticamente para averbação de crédito consignado quando concedidos. A norma atual mantém, como regra geral, bloqueio durante os primeiros 90 dias contados da concessão, com exceção prevista para contratação do empréstimo pessoal consignado diretamente com a primeira instituição financeira pagadora do benefício.
O INSS também disponibiliza ao beneficiário a possibilidade de solicitar o bloqueio do benefício para empréstimos.
Por que isso importa?
Porque reduz o risco de que terceiros consigam contratar operações sem a participação efetiva do beneficiário.
CONSIGNADO DO INSS VALE A PENA?
Agora chegamos à pergunta principal.
A resposta é:
Depende.
Não existe uma resposta universal.
O consignado pode ser uma boa ferramenta em determinadas circunstâncias.
Pode ser uma péssima decisão em outras.
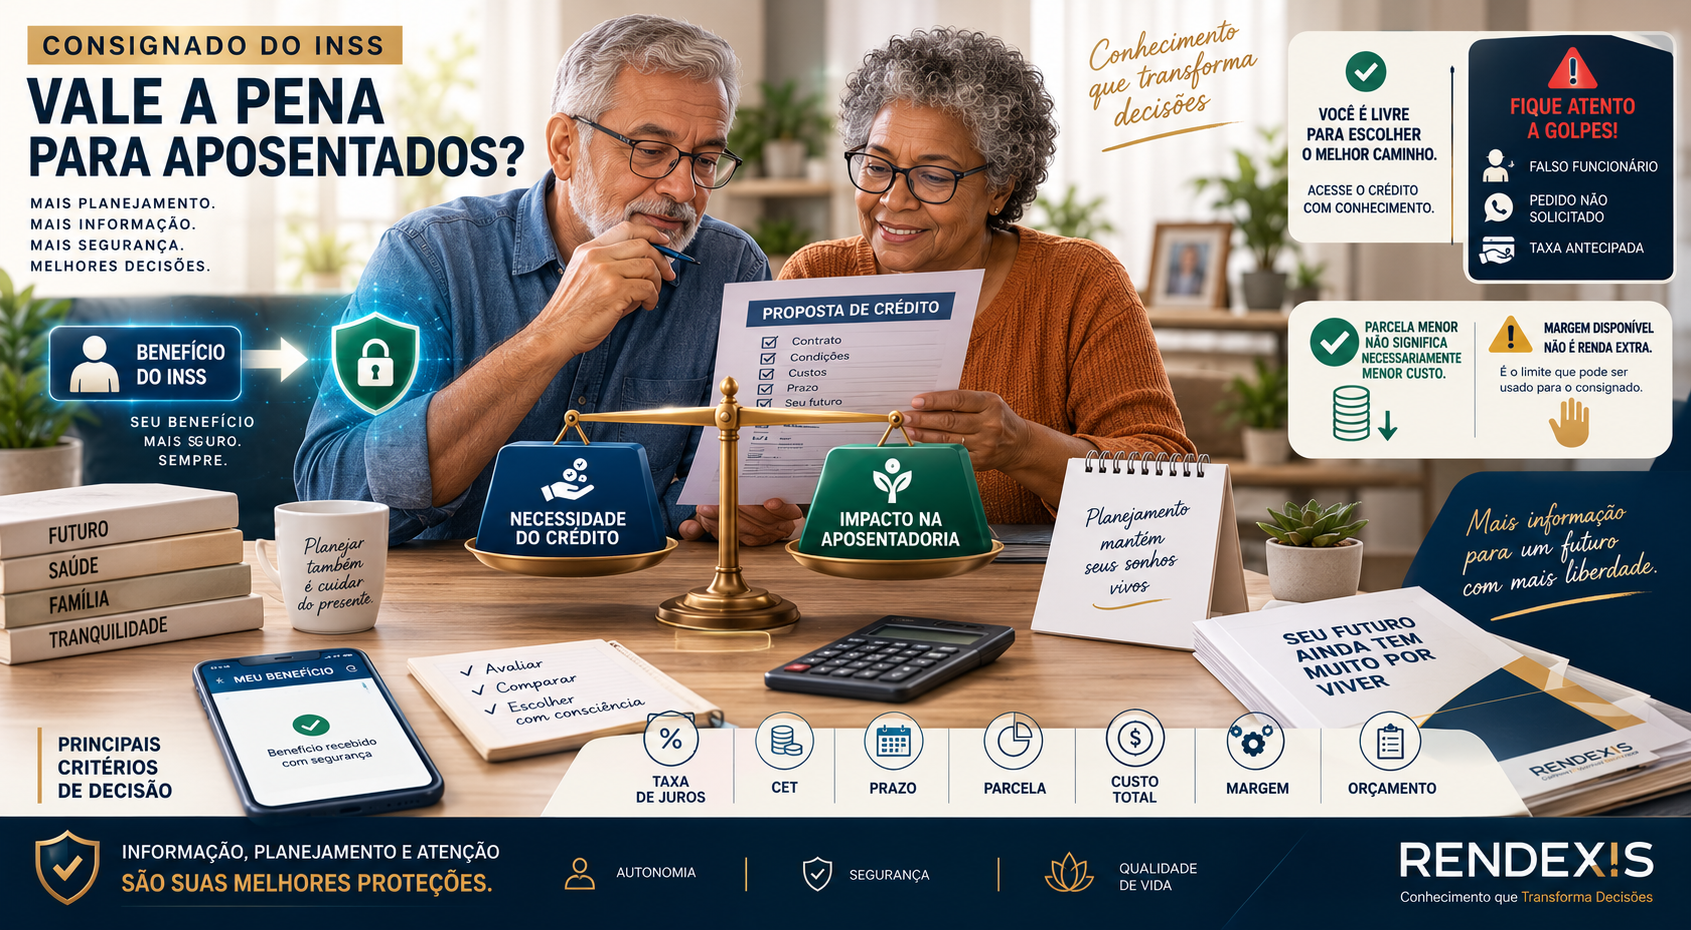
A análise deve considerar finalidade + custo + prazo + orçamento + alternativa.
QUANDO O CONSIGNADO PODE VALER A PENA?
Para substituir uma dívida mais cara
Imagine um aposentado com uma dívida de alto custo.
Se ele conseguir um consignado com custo significativamente menor e utilizar o dinheiro para eliminar a dívida anterior, pode existir uma vantagem financeira.
Mas existe uma condição:
A dívida antiga precisa realmente ser encerrada.
Se o aposentado paga a dívida cara e depois volta a utilizar o limite de crédito anterior, pode acabar com duas dívidas.
Para uma emergência real
Uma emergência financeira pode justificar a utilização de crédito.
Por exemplo:
- reparo essencial;
- despesa inesperada;
- necessidade familiar urgente.
Mesmo nesse caso, é importante comparar alternativas.
Para uma necessidade planejada
Se o aposentado sabe que terá uma despesa relevante e já verificou que o crédito é a alternativa mais adequada, o consignado pode ser considerado.
A decisão deve ser baseada em planejamento.
Não em impulso.
Para complementar renda todos os meses
Se a aposentadoria não é suficiente para manter o padrão de consumo, contratar empréstimos sucessivos não resolve o problema estrutural.
A dívida apenas transforma renda futura em dinheiro presente.
Para pagar despesas recorrentes
Se todo mês falta dinheiro para:
- alimentação;
- medicamentos;
- contas;
- moradia;
- despesas familiares;
o problema provavelmente está no orçamento.
Um empréstimo pode apenas adiar a dificuldade.
Para financiar consumo não essencial
Antes de assumir uma dívida de longo prazo para comprar algo, pergunte:
“Eu realmente preciso disso agora?”
Para utilizar toda a margem
Esse é um dos erros mais perigosos.
Ter margem não significa que seja saudável utilizá-la integralmente.
O aposentado pode comprometer uma parcela relevante da renda e depois descobrir que:
- faltou dinheiro para despesas médicas;
- surgiram gastos familiares;
- aumentaram os custos de vida;
- houve redução de outra renda.
O IMPACTO DO CONSIGNADO NA APOSENTADORIA
Esse é um ponto que merece destaque especial.
Para quem está trabalhando, uma dívida pode comprometer parte do salário.
Para um aposentado, o efeito pode ser ainda mais sensível porque o benefício previdenciário frequentemente representa a principal ou única fonte regular de renda.
Imagine:
Benefício → despesas essenciais → parcela do consignado → renda restante
Quanto maior a parcela, menor a margem financeira para enfrentar imprevistos.
Por isso, o aposentado precisa preservar uma reserva para situações como:
- saúde;
- medicamentos;
- manutenção da residência;
- despesas familiares;
- emergências.
Uma aposentadoria saudável não é aquela que permite pegar o maior empréstimo. É aquela que mantém capacidade de absorver imprevistos.
PRAZO: O GRANDE CUIDADO
A regulamentação atual permite contratos de empréstimo pessoal consignado de até 108 parcelas mensais e sucessivas para os benefícios abrangidos pela norma.
Isso significa que o aposentado pode encontrar propostas com prazo muito longo.
E aqui existe uma armadilha:
Parcela menor ≠ empréstimo mais barato.
Um prazo maior pode:
- reduzir a parcela;
- facilitar a aprovação;
- aumentar o período de comprometimento da renda;
- elevar o custo total da operação.
Por isso, sempre compare:
PARCELA + PRAZO + JUROS + CET + TOTAL PAGO.
TAXA DE JUROS: NÃO OLHE ISOLADAMENTE
Uma taxa pode parecer baixa.
Mas a análise não termina nela.
O aposentado deve verificar:
Taxa nominal
Quanto a instituição cobra pela operação.
CET
O Custo Efetivo Total permite uma visão mais completa do custo da operação.
Prazo
Quanto mais longo, maior pode ser o custo acumulado.
Valor total
Quanto efetivamente será devolvido ao banco.
Exemplo conceitual
Imagine duas propostas.
Proposta A
Parcela menor.
Prazo maior.
Proposta B
Parcela maior.
Prazo menor.
A primeira parece melhor porque pesa menos no orçamento mensal.
Mas, quando se calcula o total pago, a segunda pode apresentar custo inferior.
Por isso:
A melhor proposta não é necessariamente a que tem a menor parcela.
CARTÃO CONSIGNADO É A MESMA COISA?
Não.
O cartão de crédito consignado possui dinâmica diferente do empréstimo pessoal consignado.
A própria regulamentação do INSS trata separadamente:
- empréstimo pessoal consignado;
- cartão de crédito consignado;
- cartão consignado de benefício.
As margens também são separadas dentro do limite global.
Isso é importante porque o consumidor pode confundir:
“Tenho margem para cartão.”
com:
“Tenho dinheiro disponível.”
São coisas diferentes.
CONSIGNADO E REFINANCIAMENTO
O aposentado que já possui um consignado pode receber propostas para:
- refinanciamento;
- troca de contrato;
- portabilidade;
- novo crédito com liberação de diferença.
Essas operações exigem atenção.
Uma proposta que reduz a parcela pode simplesmente:
alongar o prazo da dívida.
Portanto, não basta ouvir:
“Sua parcela vai ficar menor.”
Pergunte:
- Qual é o saldo devedor?
- Quantas parcelas faltam?
- Qual será o novo prazo?
- Qual será o novo CET?
- Quanto vou pagar no total?
- Quanto dinheiro efetivamente receberei?
PORTABILIDADE: QUANDO PODE SER INTERESSANTE?
A portabilidade pode ser uma alternativa quando outra instituição oferece condições mais favoráveis.
Mas o aposentado deve comparar o contrato completo.
Não apenas a taxa anunciada.
A análise deve considerar:
saldo devedor + prazo restante + novo custo + parcela + custo total.
Uma pequena redução na parcela pode não compensar se a dívida for significativamente alongada.
CONSIGNADO PARA PAGAR OUTRA DÍVIDA: VALE A PENA?
Pode valer.
Mas somente quando existe redução real do custo financeiro e controle sobre o orçamento.
Exemplo:
Aposentado possui uma dívida de alto custo.
Contrata consignado com custo menor.
Liquida a dívida anterior.
Cancela ou reduz o uso do crédito caro.
Nesse cenário, existe uma lógica financeira.
O problema seria:
Contratar consignado → pagar dívida → voltar a usar cartão → gerar nova dívida.
Nesse caso:
o consignado não resolveu o problema; apenas reorganizou temporariamente o endividamento.
CONSIGNADO PARA INVESTIR: CUIDADO
Esse ponto merece destaque.
Pode surgir a ideia:
“O consignado tem juros baixos. Vou pegar dinheiro emprestado e investir.”
Essa estratégia envolve risco.
O custo do empréstimo é uma obrigação contratual.
O retorno do investimento é incerto.
Se o investimento cair, a parcela do consignado continuará sendo descontada do benefício.
Portanto:
Não trate crédito consignado como fonte de capital para investimentos de risco.
A decisão de investir deve ser baseada em recursos próprios e planejamento patrimonial, não na simples disponibilidade de crédito.
PRINCIPAIS GOLPES ENVOLVENDO CONSIGNADO DO INSS
O público aposentado é frequentemente alvo de golpes relacionados ao crédito.
Falso funcionário do INSS
O criminoso afirma trabalhar para o INSS e oferece empréstimo.
Mas o próprio Instituto alerta:
O INSS não oferece empréstimos consignados.
Falso funcionário do banco
O criminoso afirma que existe uma operação irregular.
Depois solicita:
- senha;
- código;
- Pix;
- transferência;
- acesso ao celular.
Falso refinanciamento
Promete reduzir a parcela.
Pode tentar obter dados ou induzir uma nova contratação.
Taxa antecipada
“Pague uma taxa para liberar o empréstimo.”
Sinal de alerta.
Não faça pagamentos antes de confirmar a legitimidade da operação.
Empréstimo não solicitado
O aposentado identifica um desconto que não reconhece.
Nesse caso, deve procurar imediatamente a instituição financeira e contestar a operação.
COMO PROTEGER O BENEFÍCIO
O INSS recomenda diversas medidas de segurança.
Entre elas:
- não compartilhar dados pessoais;
- não fornecer senhas;
- bloquear o benefício quando não houver intenção de contratar;
- consultar regularmente o extrato;
- comparar taxas;
- ler o contrato;
- denunciar irregularidades.
Bloqueio do benefício
O beneficiário pode solicitar o bloqueio para empréstimos por meio do Meu INSS ou da Central 135.
O próprio INSS recomenda manter o benefício bloqueado e realizar o desbloqueio somente quando necessário.
Consulte o extrato
O serviço de Extrato de Empréstimo Consignado permite verificar operações que geram desconto no benefício, além de informações como parcelas, prazo e margem disponível.
Essa consulta deve fazer parte da rotina de acompanhamento financeiro do aposentado.
O QUE FAZER SE APARECER UM EMPRÉSTIMO QUE VOCÊ NÃO CONTRATOU?
Aja rapidamente.
1. Procure a instituição financeira.
2. Solicite cópia do contrato.
3. Conteste formalmente a operação.
4. Guarde o protocolo.
5. Verifique o extrato do benefício.
6. Registre ocorrência se houver suspeita de fraude.
7. Utilize os canais de defesa do consumidor quando necessário.
O INSS orienta que reclamações e denúncias relacionadas a empréstimos consignados sejam encaminhadas à instituição financeira e, conforme o caso, ao Consumidor.gov.br, Procon e demais órgãos competentes.
EXEMPLO PRÁTICO — QUANDO PODE VALER A PENA
Imagine Antônio, aposentado, que possui uma dívida cara no cartão.
Ele paga juros elevados todos os meses e percebe que a dívida está comprometendo seu orçamento.
Ele recebe uma proposta de consignado.
Antes de contratar, Antônio:
- calcula o saldo da dívida;
- compara o custo atual;
- verifica o CET do consignado;
- compara diferentes instituições;
- verifica o prazo;
- calcula o total;
- confirma que conseguirá quitar a dívida antiga;
- reorganiza o orçamento.
Se o novo crédito reduzir significativamente o custo e a dívida antiga for efetivamente encerrada, a operação pode fazer sentido.
Aqui o consignado funciona como:
ferramenta de reorganização financeira.
EXEMPLO PRÁTICO — QUANDO NÃO VALE A PENA
Agora imagine Maria.
Ela recebe uma aposentadoria mensal e já utiliza parte da renda para:
- despesas domésticas;
- medicamentos;
- alimentação;
- ajuda à família.
Maria possui margem disponível.
Recebe uma proposta:
“Você pode pegar um valor e pagar em várias parcelas.”
Ela pensa:
“A parcela cabe.”
Mas o dinheiro será utilizado para despesas que voltam todos os meses.
Nesse caso, o empréstimo não resolve o problema.
Ele cria:
despesa atual → dívida → parcela → menor renda futura.
Nesse cenário, o mais adequado é primeiro reorganizar o orçamento.
ERROS COMUNS DOS APOSENTADOS
“Se o banco aprovou, posso pagar.”
A aprovação não significa que a dívida seja adequada.
“A parcela é pequena.”
Verifique o total.
“Tenho margem disponível.”
Margem não é renda extra.
“O funcionário disse que é do INSS.”
Confirme.
O INSS não oferece empréstimos consignados.
“Vou pagar uma taxa para liberar.”
Desconfie.
“Vou pegar o máximo porque posso.”
Não.
O limite não deve ser confundido com capacidade financeira.
“Vou refinanciar porque a parcela caiu.”
Verifique se o prazo aumentou.
“Vou investir o dinheiro.”
Cuidado.
A dívida é certa; o retorno do investimento, não.
CHECKLIST RENDEXIS — ANTES DE CONTRATAR
Antes de contratar um consignado do INSS:
- Sei exatamente por que preciso do dinheiro?
- O empréstimo resolve um problema ou apenas o adia?
- Comparei diferentes instituições?
- Consultei as taxas disponíveis?
- Conheço o CET?
- Sei o número de parcelas?
- Sei quanto pagarei no total?
- Sei quanto minha renda mensal será reduzida?
- Tenho reserva para emergências?
- Considerei despesas médicas e imprevistos?
- Estou usando apenas parte da margem necessária?
- Li o contrato?
- Confirmei que a instituição é legítima?
- Não estou pagando nenhuma taxa antecipada?
- Não estou sendo pressionado a contratar?
- Não estou contratando para financiar consumo recorrente?
- Não estou confundindo margem disponível com dinheiro disponível?
Se alguma resposta for “não”:
Pare e reavalie antes de contratar.
CONCLUSÃO
Então, afinal:
Consignado do INSS vale a pena para aposentados?
Pode valer.
Mas não para todos, nem para todas as situações.
O consignado pode ser uma ferramenta eficiente quando utilizado para uma necessidade real, com custo competitivo e dentro de um orçamento capaz de absorver a parcela.
Pode ser particularmente útil na substituição de dívidas mais caras, desde que a dívida anterior seja efetivamente encerrada.
Por outro lado, pode ser prejudicial quando utilizado para:
- financiar consumo recorrente;
- complementar permanentemente uma renda insuficiente;
- pagar despesas que voltarão todos os meses;
- utilizar toda a margem disponível;
- contratar sucessivos refinanciamentos;
- investir em ativos de risco.
O aposentado precisa pensar de maneira diferente de quem ainda está na fase de acumulação patrimonial.
Durante a aposentadoria, preservar fluxo de caixa é tão importante quanto conseguir crédito.
Cada parcela representa uma parte da renda futura que deixa de estar disponível para:
- alimentação;
- saúde;
- moradia;
- lazer;
- emergências;
- apoio familiar;
- qualidade de vida.
Por isso, a pergunta correta não é:
“Quanto o INSS permite que eu comprometa?”
A pergunta correta é:
“Quanto posso comprometer sem prejudicar minha segurança financeira durante a aposentadoria?”
Essa é a diferença entre ter acesso ao crédito e saber utilizar o crédito.
DICA RENDEXIS
Para o aposentado, consignado barato ainda é dívida. Antes de contratar, compare o custo total, preserve uma margem de segurança no orçamento e tenha certeza de que o crédito resolverá um problema — e não apenas adiará outro.
FINALIDADE → CUSTO → PRAZO → PARCELA → IMPACTO NA APOSENTADORIA → DECISÃO
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- O Que Fazer se Você Caiu em um Golpe Financeiro
- Como Proteger os Pais Idosos de Golpes Financeiros
- Crédito Consignado: O Que É e Como Funciona
FONTES OFICIAIS
- Instituto Nacional do Seguro Social — INSS
- INSS — Extrato de Empréstimo Consignado
- Banco Central do Brasil
- Consumidor.gov.br
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.