Introdução
O varejo brasileiro está vivendo um momento de forte perda de dinamismo real, mas não de colapso generalizado.
O principal alerta vem do Índice Cielo do Varejo Ampliado (ICVA).
Em julho de 2026, o indicador registrou queda real de 1,4% na comparação com julho de 2025.
Mais importante: foi o 14º mês consecutivo sem crescimento real.
A última alta havia ocorrido em maio de 2025, quando o varejo cresceu 1,4%. Desde então, o ICVA passou a registrar uma sequência de resultados negativos.
O dado de julho também mostra uma mudança importante no comportamento do consumidor:
BENS NÃO DURÁVEIS: +1,7%
BENS DURÁVEIS E SEMIDURÁVEIS: -4,8%
SERVIÇOS: -6,3%
Ou seja, o consumidor não parou de comprar.
Ele está selecionando mais o que compra.
Supermercados e farmácias resistem melhor, enquanto categorias que podem ser adiadas ou reduzidas sofrem mais.
Ao mesmo tempo, o comércio eletrônico continua avançando mais rapidamente que o varejo físico: em julho, o faturamento nominal do e-commerce cresceu 9,7%, contra 1,3% das lojas físicas.
Portanto, a pergunta correta não é:
“O varejo brasileiro está acabando?”
A pergunta correta é:
“Que tipo de varejo está perdendo força, por quê e quais empresas estão conseguindo se adaptar?”
O dado que acendeu o alerta: 14 meses de queda
O dado mais importante para compreender o momento atual é a sequência do ICVA.
Desde junho de 2025, o índice não registra crescimento real.
Em julho de 2026:
ICVA REAL: -1,4%
Foi o 14º mês consecutivo sem alta.
E julho apresentou o pior resultado para esse mês desde 2020, quando a pandemia provocou uma retração muito mais intensa.
A sequência pode ser resumida assim:
MAIO/2025
↑
ÚLTIMA ALTA REAL
↓
JUNHO/2025 → JULHO/2026
↓
14 MESES SEM CRESCIMENTO REAL
Isso é um sinal relevante de perda de força do consumo.
Mas o varejo está realmente em queda?
Sim, segundo o ICVA, quando analisamos a variação real em relação ao mesmo período do ano anterior.
Mas é necessário entender exatamente o que o indicador mede.
O ICVA é desenvolvido pela Cielo a partir de informações de vendas de sua base de clientes, abrangendo 18 setores do varejo, desde pequenos lojistas até grandes empresas.
A Cielo utiliza modelos estatísticos para reduzir efeitos relacionados ao próprio mercado de credenciamento, como alterações de participação de mercado, substituição de dinheiro e cheque e crescimento do Pix.
O indicador deflacionado desconta a inflação para estimar o comportamento real das vendas.
Portanto:
ICVA NOMINAL
mede a evolução da receita observada.
ICVA REAL/DEFLACIONADO
procura medir a evolução das vendas descontando o efeito dos preços.
Isso é fundamental.
Uma empresa pode vender mais em reais e, ainda assim, vender menos em termos reais.
Por que o ICVA e o IBGE podem apresentar números diferentes?
Essa é uma questão importante para evitar interpretações equivocadas.
O IBGE e a Cielo não utilizam a mesma metodologia.
A Pesquisa Mensal de Comércio, do IBGE, registrou em junho de 2026 crescimento de 0,5% no volume de vendas do varejo frente a maio e alta de 2,9% na comparação com junho de 2025.
O ICVA, por sua vez, mostrou queda real de 1,4% em julho na comparação anual.
Não existe necessariamente uma contradição.
São fotografias diferentes do comércio, construídas com metodologias diferentes e períodos de referência diferentes.
Por isso, uma análise profissional deve utilizar os dois indicadores como fontes complementares.
Então qual é a verdadeira situação?
A melhor síntese é:
O varejo brasileiro não está em colapso, mas o consumo está mais fraco, seletivo e desigual.
Existem segmentos que continuam crescendo.
Existem empresas que continuam expandindo.
Existem regiões com desempenho positivo.
E existe um comércio eletrônico que segue ganhando espaço.
Mas, simultaneamente, existe uma sequência prolongada de retração real no ICVA.
Isso caracteriza um ambiente de consumo defensivo.
O consumidor brasileiro está escolhendo melhor onde gastar
Esse talvez seja o aspecto mais importante do atual cenário.
Em julho:
Bens não duráveis: +1,7%
Bens duráveis e semiduráveis: -4,8%
Serviços: -6,3%.
Isso indica que o consumidor está priorizando aquilo que considera mais necessário.
Em termos práticos:
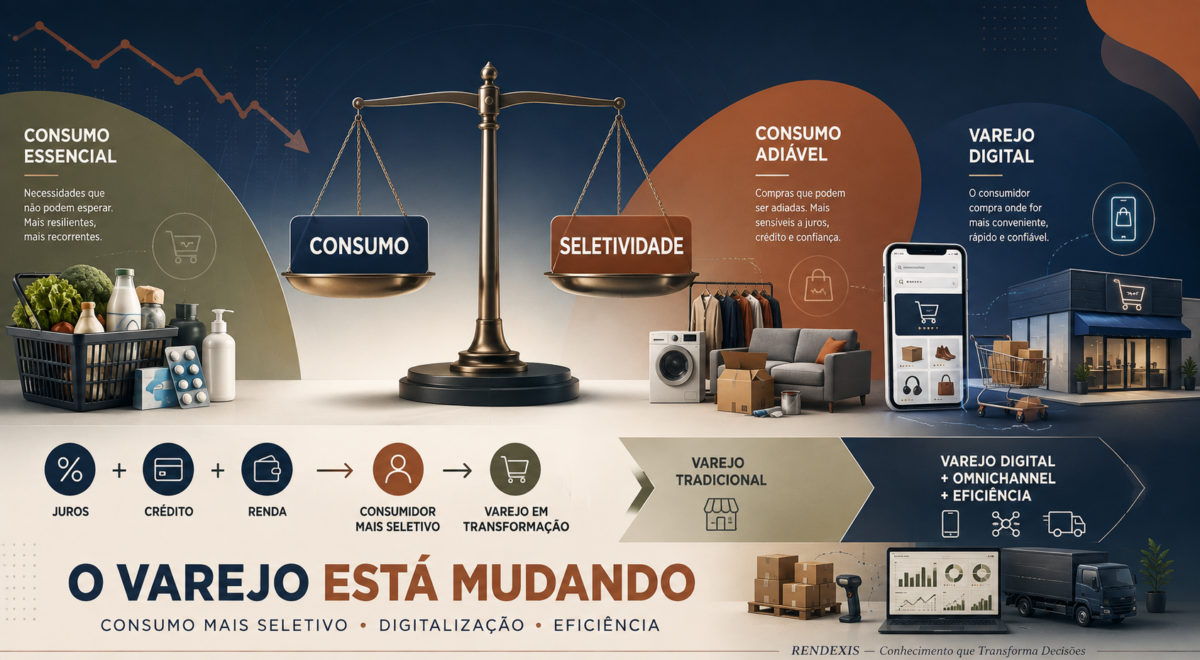
NECESSIDADES RECORRENTES
tendem a resistir melhor.
Enquanto:
COMPRAS ADIÁVEIS
ficam mais vulneráveis.
O supermercado ganha importância
Supermercados e hipermercados apareceram entre os principais destaques positivos dentro dos bens não duráveis em julho.
Drogarias e farmácias também apresentaram maior resistência.
Isso revela uma mudança importante:
Quando o orçamento aperta, o consumidor não deixa de consumir. Ele reorganiza prioridades.
Essa diferença é fundamental para empresários e investidores.
O consumidor está adiando compras maiores
Bens duráveis e semiduráveis recuaram 4,8% em termos reais em julho.
Entre os setores destacados pela Cielo, vestuário e artigos esportivos e materiais para construção estiveram entre os responsáveis pela pressão negativa.
Essas categorias normalmente dependem mais de:
- confiança;
- crédito;
- renda disponível;
- parcelamento;
- disposição para assumir compromissos.
Quando o orçamento fica pressionado, a compra pode ser adiada.
Serviços também estão sentindo
O resultado de -6,3% nos serviços no recorte do ICVA de julho merece atenção.
As maiores pressões vieram de:
- Turismo e Transporte;
- Alimentação em bares e restaurantes.
Isso ajuda a mostrar que o ajuste não ocorre apenas na compra de produtos.
O consumidor também está reorganizando gastos com experiências e serviços.
O crédito é uma das peças centrais desse problema
O varejo brasileiro possui forte relação com o crédito.
Quando o dinheiro fica caro:
JUROS ALTOS
↓
CRÉDITO MAIS CARO
↓
PARCELAS MAIS PESADAS
↓
MENOR CAPACIDADE DE CONSUMO
↓
ADIAMENTO DE COMPRAS
O Banco Central informou que o crédito livre às famílias chegou a R$ 2,5 trilhões e que o endividamento das famílias estava em 49,8% da renda em maio de 2026.
Esse ambiente limita a capacidade de expansão do consumo.
A inadimplência continua sendo um problema
A situação financeira das famílias também precisa ser considerada.
Segundo a Serasa Experian, em maio de 2026 havia 83,5 milhões de consumidores inadimplentes, no mesmo patamar recorde observado anteriormente.
Em junho, o ambiente empresarial também permaneceu pressionado: a Serasa registrou mais de 9,1 milhões de empresas inadimplentes, recorde da série histórica, com R$ 232,9 bilhões em dívidas negativadas.
Isso cria uma dupla pressão:
CONSUMIDOR ENDIVIDADO
+
EMPRESA ENDIVIDADA
=
ECOSSISTEMA DE CRÉDITO MAIS RESTRITIVO
O problema não é apenas falta de renda
O mercado de trabalho continua sendo um dos elementos de sustentação da economia.
A Serasa observa que o mercado de trabalho permanece aquecido, enquanto os juros elevados, a inadimplência e a perda de fôlego da atividade econômica continuam pressionando o consumo.
Isso é importante.
Se o emprego continua relativamente forte, mas o varejo sofre, uma explicação possível é:
A renda existente está sendo direcionada para despesas prioritárias e compromissos financeiros já assumidos.
O consumidor está mais racional?
Em certa medida, sim.
O comportamento observado pelo ICVA sugere maior seletividade.
O consumidor está:
- comparando mais preços;
- priorizando necessidades;
- adiando compras;
- buscando melhores condições;
- utilizando mais canais digitais.
A própria Cielo interpreta os dados de julho como evidência de um consumidor mais seletivo, com maior resistência nas categorias recorrentes e maior pressão sobre gastos que podem ser adiados.
E o comércio eletrônico?
Aqui existe uma das maiores contradições do atual cenário.
Enquanto o varejo enfrenta dificuldades, o comércio eletrônico continua ganhando espaço.
Em julho:
E-COMMERCE: +9,7% nominal
VAREJO FÍSICO: +1,3% nominal
na comparação com julho de 2025.
É importante destacar:
esses números são nominais.
Não devem ser confundidos com o ICVA real de -1,4%.
Mesmo assim, a diferença mostra uma mudança estrutural relevante.
Por que o consumidor está migrando para o digital?
Porque o ambiente digital facilita:
- comparação de preços;
- pesquisa de produtos;
- busca por promoções;
- comparação de condições;
- conveniência;
- compra sem deslocamento.
A própria Cielo observa que o ambiente digital facilita a pesquisa e a comparação de preços e condições.
Isso aumenta a pressão sobre o varejo físico.
A loja física não morreu
Seria errado concluir isso.
A loja física ainda oferece:
- experiência;
- contato com o produto;
- atendimento;
- retirada imediata;
- proximidade;
- confiança;
- conveniência.
O problema é que ela precisa entregar valor além de simplesmente disponibilizar produtos.
O consumidor já consegue pesquisar preços no celular dentro da própria loja.
Portanto:
A loja física precisa competir não apenas por preço, mas por experiência, conveniência e serviço.
O futuro será omnichannel
O consumidor não quer necessariamente escolher entre loja física e internet.
Ele quer a solução mais conveniente.
Pode:
PESQUISAR NO CELULAR
↓
VISITAR A LOJA
↓
TESTAR O PRODUTO
↓
COMPRAR ONLINE
↓
RETIRAR NA LOJA
↓
TROCAR POR OUTRO CANAL
Esse é o modelo omnichannel.
O grande problema das empresas varejistas: caixa
Vendas são importantes.
Mas vendas não significam necessariamente geração de caixa.
Uma empresa pode vender muito e ainda enfrentar dificuldades se possuir:
- margem baixa;
- estoque elevado;
- dívida alta;
- capital de giro pressionado;
- despesas financeiras elevadas.
Por isso:
No varejo, faturamento é importante. Caixa é sobrevivência.
Estoque é dinheiro parado
Essa é uma das maiores questões financeiras do varejo.
A empresa compra:
MERCADORIA
↓
ESTOQUE
↓
CAPITAL DE GIRO
↓
VENDA
↓
RECEBIMENTO
Quanto maior o tempo necessário para transformar estoque em dinheiro, maior a necessidade de capital.
Em ambiente de juros elevados, estoque excessivo pode ser especialmente prejudicial.
A crise não atinge todas as empresas igualmente
Esse é outro ponto fundamental.
O ICVA mostra um comportamento agregado.
Mas dentro do varejo existem milhares de empresas com situações diferentes.
Uma empresa pode ter:
- dívida baixa;
- boa margem;
- estoque eficiente;
- marca forte;
- presença digital;
- geração de caixa.
Outra pode possuir:
- dívida elevada;
- lojas deficitárias;
- margem apertada;
- estoque excessivo;
- custo financeiro alto.
As duas pertencem ao mesmo setor.
Mas os riscos são completamente diferentes.
O problema das empresas excessivamente endividadas
Quando os juros permanecem elevados, empresas muito alavancadas sofrem uma pressão adicional.
A estrutura pode ficar assim:
DÍVIDA
↓
JUROS
↓
DESPESA FINANCEIRA
↓
MENOR RESULTADO
↓
MENOR GERAÇÃO DE CAIXA
↓
MAIOR NECESSIDADE DE FINANCIAMENTO
É um ciclo que pode se tornar perigoso.
O caso das grandes redes deve ser observado
Os recentes processos de reestruturação de grandes varejistas mostram que o problema não é apenas de vendas.
Existe uma dimensão financeira.
Empresas podem ter:
- problemas de governança;
- excesso de dívida;
- modelo operacional inadequado;
- lojas pouco rentáveis;
- problemas de capital de giro;
- necessidade de reestruturação.
O caso da Casas Bahia, por exemplo, tornou-se um dos eventos mais relevantes do setor em 2026.
Isso não significa que todas as empresas varejistas estejam em situação semelhante.
Mas serve como alerta:
Crescimento de vendas não compensa indefinidamente uma estrutura financeira frágil.
O varejo está entrando em uma seleção natural empresarial
O atual ambiente tende a separar as empresas em dois grupos.
Empresas mais preparadas
CAIXA
DÍVIDA CONTROLADA
MARGEM
ESTOQUE EFICIENTE
DIGITAL
MARCA
GESTÃO
Empresas vulneráveis
DÍVIDA ELEVADA
BAIXA MARGEM
ESTRUTURA PESADA
ESTOQUE ALTO
DEPENDÊNCIA DE CRÉDITO
BAIXA GERAÇÃO DE CAIXA
A segunda categoria tende a enfrentar maior dificuldade para atravessar períodos prolongados de consumo fraco.
O varejo brasileiro está em transformação, não desaparecendo
Essa é a principal conclusão do diagnóstico.
O varejo continua existindo.
O consumidor continua comprando.
Mas a composição do consumo está mudando.
MENOS IMPULSO
MAIS COMPARAÇÃO
MENOS PARCELAMENTO IRREFLETIDO
MAIS SELETIVIDADE
MENOS FIDELIDADE AO CANAL
MAIS OMNICHANNEL
MENOS TOLERÂNCIA A PREÇOS ALTOS
MAIS BUSCA POR VALOR
A tecnologia será decisiva
O varejista do futuro precisará utilizar melhor:
- dados;
- inteligência artificial;
- CRM;
- precificação;
- estoque;
- logística;
- personalização;
- prevenção de fraudes.
A inteligência artificial pode ajudar a responder:
O QUE VENDER?
PARA QUEM?
QUANDO?
POR QUAL PREÇO?
EM QUAL CANAL?
COM QUAL ESTOQUE?
A Reforma Tributária também muda o jogo
O varejo brasileiro está entrando simultaneamente em uma transformação tributária.
A Reforma Tributária do Consumo criou:
CBS
IBS
IMPOSTO SELETIVO
e prevê uma transição gradual até 2033.
Isso exigirá adequações em:
- sistemas;
- ERP;
- emissão fiscal;
- cadastro;
- formação de preços;
- contratos;
- compras;
- vendas;
- créditos tributários;
- fluxo de caixa.
A Receita Federal e o Comitê Gestor do IBS já divulgaram cronograma para implementação dos documentos fiscais eletrônicos relacionados à reforma.
A Reforma Tributária não será apenas um problema fiscal
Para o varejista, a questão central será:
QUAL SERÁ O IMPACTO NO PREÇO E NO CAIXA?
A empresa precisará compreender:
TRIBUTO
↓
PREÇO
↓
MARGEM
↓
DEMANDA
↓
FLUXO DE CAIXA
Portanto, o tema deverá envolver:
CONTABILIDADE + FISCAL + FINANCEIRO + COMERCIAL + TECNOLOGIA
O que pode acontecer com o varejo nos próximos anos?
Existem três cenários principais.
Cenário 1 — Recuperação
Se os juros continuarem caindo, o crédito melhorar e o consumidor recuperar capacidade financeira, o varejo poderá apresentar recuperação.
Mas a recuperação não necessariamente será uniforme.
Empresas mais eficientes podem recuperar mercado mais rapidamente.
Cenário 2 — Crescimento lento
O consumo pode continuar crescendo modestamente.
Nesse caso, a competição será principalmente por:
- preço;
- produtividade;
- eficiência;
- experiência;
- tecnologia;
- logística.
Cenário 3 — Período prolongado de pressão
Se juros permanecerem altos, o crédito continuar restritivo e o endividamento seguir elevado, o varejo pode continuar apresentando crescimento fraco ou retração real.
Nesse ambiente, empresas muito endividadas estarão mais vulneráveis.
Qual é o futuro do varejo brasileiro?
O futuro provavelmente não será dominado simplesmente pelas maiores empresas.
Será dominado pelas empresas capazes de:
- ENTENDER O CONSUMIDOR
- CONTROLAR CUSTOS
- GERAR CAIXA
- UTILIZAR TECNOLOGIA
- INTEGRAR CANAIS
- ADMINISTRAR ESTOQUE
- CONTROLAR DÍVIDA
- ADAPTAR-SE RAPIDAMENTE
O que o empresário deve fazer agora?
O momento exige uma gestão muito mais financeira.
O empresário deveria acompanhar, no mínimo:
Vendas
Quanto está vendendo?
Margem
Quanto realmente sobra?
Estoque
Quanto dinheiro está parado?
Prazo médio
Quanto demora para receber?
Fornecedores
Quanto tempo existe para pagar?
Dívida
Quanto custa o capital?
Caixa
A operação gera dinheiro?
Digital
O canal online é rentável?
Clientes
O consumidor está comprando novamente?
O que o investidor deve observar?
Para quem analisa empresas varejistas, o momento exige muito mais que olhar receita.
Observe:
DÍVIDA LÍQUIDA
EBITDA
MARGEM
FLUXO DE CAIXA
CAPITAL DE GIRO
ESTOQUES
VENDAS NAS MESMAS LOJAS
CUSTO FINANCEIRO
GOVERNANÇA
ESTRATÉGIA DIGITAL
RETORNO SOBRE O CAPITAL
O principal questionamento é:
A empresa consegue transformar vendas em geração de caixa e retorno sobre o capital?
O que o consumidor deve observar?
Para o consumidor, o cenário também exige disciplina.
Juros altos e crédito restrito tornam ainda mais importante avaliar:
- necessidade;
- preço;
- parcela;
- custo total;
- prazo;
- impacto no orçamento.
A pergunta não deve ser apenas:
“Cabe na parcela?”
Mas:
“Essa compra cabe no meu orçamento?”
A grande mudança: do consumo impulsivo para o consumo seletivo
O atual ciclo pode produzir uma transformação comportamental.
O consumidor passa a perguntar:
PRECISO?
QUANTO CUSTA?
POSSO ESPERAR?
EXISTE ALTERNATIVA?
POSSO COMPRAR MAIS BARATO?
VALE A PENA PARCELAR?
Esse comportamento favorece empresas que oferecem valor real.
O que o ICVA está dizendo, afinal?
A mensagem do ICVA de julho pode ser resumida em cinco pontos:
1. O varejo real está fraco
-1,4% em julho.
2. A fraqueza é persistente
14 meses sem crescimento real.
3. O consumidor está seletivo
Necessidades resistem mais que compras adiáveis.
4. O digital ganha espaço
E-commerce cresce mais que lojas físicas em termos nominais.
5. O varejo não é homogêneo
Existem diferenças enormes entre setores e regiões.
A leitura RENDEXIS
O atual momento pode ser resumido assim:
O varejo brasileiro não está simplesmente em crise. Ele está passando por uma seleção.
O consumidor está selecionando melhor.
As empresas precisam selecionar melhor seus investimentos.
Os bancos estão selecionando melhor o crédito.
Os investidores precisam selecionar melhor as empresas.
E os empresários precisam selecionar melhor:
PRODUTOS + LOJAS + ESTOQUE + CLIENTES + CANAIS + CAPITAL.
Essa é a verdadeira transformação.
Conclusão
O dado dos 14 meses consecutivos de queda real no ICVA não deve ser ignorado.
É um dos sinais mais claros de que o consumo brasileiro perdeu força.
Em julho de 2026, o varejo recuou 1,4% em termos reais, no pior resultado para o mês desde 2020. Ao mesmo tempo, bens não duráveis cresceram 1,7%, enquanto bens duráveis e semiduráveis caíram 4,8% e serviços recuaram 6,3%.
Isso mostra que o consumidor não desapareceu.
Ele mudou.
Está mais seletivo, mais atento a preços, mais dependente da organização financeira e mais disposto a utilizar canais digitais.
O cenário também é pressionado por juros elevados, endividamento e inadimplência. O Banco Central registrava endividamento das famílias de 49,8% da renda em maio, enquanto a Serasa apontava 83,5 milhões de consumidores inadimplentes no mesmo mês.
Por outro lado, os dados do IBGE mostram que não existe uma paralisação completa do varejo: em junho, o comércio varejista cresceu 0,5% frente a maio e 2,9% na comparação anual.
Portanto, a conclusão precisa ser equilibrada:
O varejo brasileiro está fraco em termos reais, mas não está parado. Está se reorganizando.
E essa reorganização deverá produzir vencedores e perdedores.
Os vencedores tendem a ser empresas com:
CAIXA + EFICIÊNCIA + TECNOLOGIA + DADOS + BOA GESTÃO + DÍVIDA CONTROLADA + FOCO NO CLIENTE.
Os mais vulneráveis serão aqueles que dependerem excessivamente de:
CRÉDITO + ALAVANCAGEM + GRANDES ESTRUTURAS + BAIXA MARGEM + ESTOQUE ELEVADO.
O futuro do varejo brasileiro, portanto, não será determinado apenas pela recuperação do consumo.
Será determinado pela capacidade das empresas de se adaptar ao novo consumidor e sobreviver financeiramente enquanto essa transformação acontece.
O varejo brasileiro não está acabando. Está mudando — e a velocidade dessa mudança será decisiva para definir quem continuará crescendo.
Dica RENDEXIS — O Teste de Saúde do Varejista
Antes de avaliar uma empresa de varejo, faça estas 10 perguntas:
- As vendas estão crescendo em termos reais?
- A margem está melhorando ou piorando?
- A empresa gera caixa?
- A dívida está sob controle?
- O estoque está crescendo mais que as vendas?
- Qual é o custo financeiro?
- As lojas são rentáveis?
- O e-commerce gera resultado ou apenas faturamento?
- A empresa conhece bem seu consumidor?
- Ela consegue atravessar um período prolongado de juros elevados?
Se várias respostas forem negativas, o crescimento da receita pode esconder problemas estruturais.
Fontes oficiais
- Índice Cielo do Varejo Ampliado
- IBGE — Pesquisa Mensal de Comércio
- Banco Central — Crédito e endividamento
- Serasa Experian — Inadimplência
Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, contábil, jurídica ou tributária. Indicadores econômicos possuem metodologias diferentes e podem apresentar resultados divergentes. Antes de tomar decisões de investimento, avalie as informações atualizadas, demonstrações financeiras, riscos e características específicas de cada empresa.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.