Introdução
Os golpes financeiros contra pessoas idosas merecem atenção especial porque podem comprometer poupanças acumuladas durante décadas, aposentadorias, benefícios, patrimônio e até a segurança financeira de toda a família.
A FEBRABAN destaca que pessoas idosas estão entre os públicos frequentemente visados pelos criminosos e relaciona essa vulnerabilidade à utilização crescente de serviços digitais e à menor familiaridade de parte desse público com determinadas tecnologias. A entidade lista entre os golpes recorrentes contra idosos a falsa central telefônica, falso empréstimo consignado, ajuda em caixas eletrônicos, falso presente, vendas falsas, phishing, falso motoboy, troca de cartão e falso sequestro.
Isso não significa que idosos sejam incapazes de administrar seu dinheiro.
Muito pelo contrário.
O objetivo da proteção financeira deve ser preservar a autonomia, não substituí-la.
O problema surge quando um criminoso consegue criar uma situação na qual a vítima:
- acredita estar falando com o banco;
- acredita estar ajudando um familiar;
- acredita ter recebido um benefício;
- acredita que existe uma dívida;
- acredita que precisa atualizar um cadastro;
- acredita que ganhou um prêmio;
- acredita que precisa realizar uma operação para proteger seu próprio dinheiro.
O golpe pode acontecer por:
- telefone;
- WhatsApp;
- SMS;
- e-mail;
- redes sociais;
- aplicativos;
- caixas eletrônicos;
- maquininhas;
- visitas presenciais;
- falsas ofertas;
- documentos;
- links.
Em 2026, inclusive, o próprio INSS alertou para criminosos que se passam por servidores do órgão e visitam a residência de segurados, utilizando argumentos como “prova de vida”, “revisão de benefício” ou “regularização cadastral” para obter dados pessoais. O órgão destacou que idosos estão entre os principais alvos desse tipo de abordagem.
Por isso, a proteção precisa começar antes do golpe.
A família pode estabelecer regras simples:
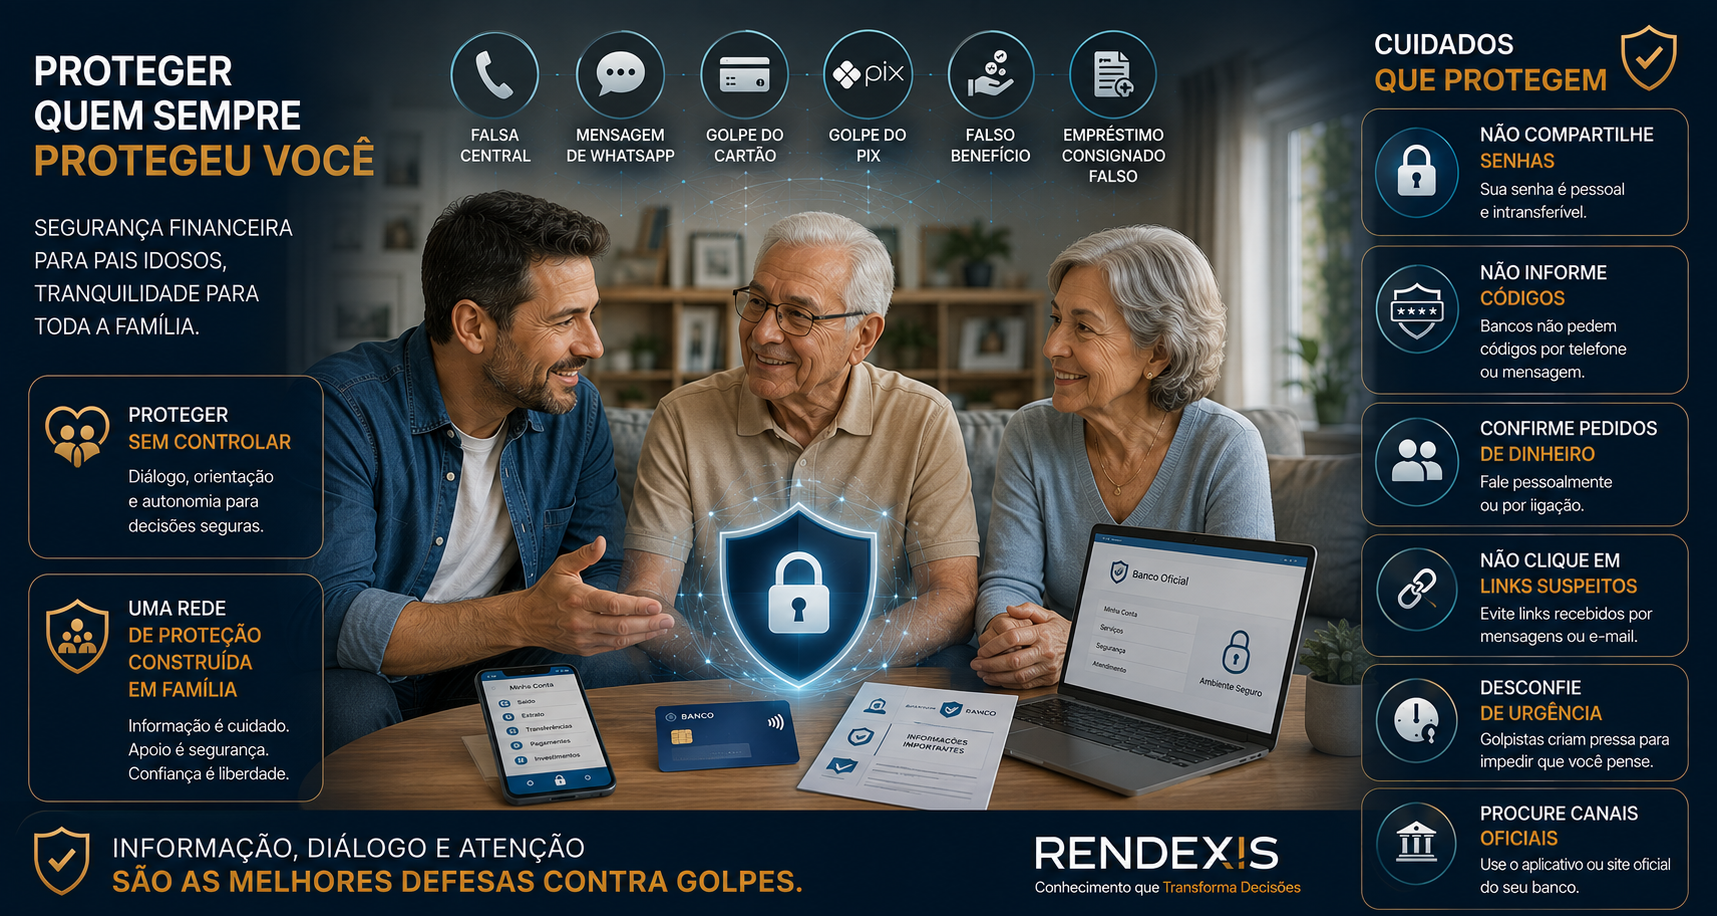
Não informar senha.
Não informar código.
Não clicar em link inesperado.
Não fazer transferência sob pressão.
Não entregar cartão a terceiros.
Confirmar qualquer pedido financeiro por outro canal.
A regra RENDEXIS é:
PROTEGER SEM CONTROLAR. ORIENTAR SEM INFANTILIZAR. CONFIRMAR ANTES DE PAGAR.
POR QUE OS IDOSOS PODEM SER ALVOS DE GOLPES FINANCEIROS?
É importante evitar uma interpretação equivocada.
Idade não significa falta de capacidade.
Uma pessoa idosa pode ter ampla experiência financeira, profissional e empresarial e, ainda assim, ser vítima de uma fraude sofisticada.
O criminoso não precisa necessariamente encontrar alguém “desatento”.
Ele precisa encontrar uma oportunidade para explorar:
- confiança;
- medo;
- urgência;
- autoridade;
- preocupação com familiares;
- desejo de ajudar;
- desconhecimento de uma tecnologia específica.
Essa estratégia é conhecida como engenharia social.
O criminoso pode utilizar autoridade
Por exemplo:
“Aqui é do banco.”
“Sou funcionário do INSS.”
“Estou ligando da polícia.”
“Sou advogado.”
“Sou do setor de segurança.”
A pessoa pode acreditar que está diante de uma autoridade legítima.
Pode utilizar medo
“Sua conta foi invadida.”
“Seu cartão será bloqueado.”
“Existe uma dívida.”
“Seu benefício está irregular.”
O medo aumenta a probabilidade de uma decisão impulsiva.
Pode utilizar afeto
“Sou seu filho.”
“Sou seu neto.”
“Estou com um problema.”
“Preciso de ajuda.”
Nesse caso, o criminoso explora um vínculo emocional.
Pode utilizar oportunidade
“Você ganhou um benefício.”
“Seu nome foi sorteado.”
“Existe uma restituição disponível.”
“Você tem direito a receber determinado valor.”
O objetivo é fazer a vítima agir antes de verificar a informação.
COMO OS GOLPES FUNCIONAM — PASSO A PASSO
Embora existam dezenas de modalidades, muitos golpes contra idosos seguem uma estrutura semelhante.
Etapa 1 — O criminoso identifica a vítima
Pode obter informações por:
- redes sociais;
- vazamentos de dados;
- contatos telefônicos;
- anúncios;
- cadastros;
- informações públicas.
Etapa 2 — Cria uma história
O criminoso apresenta uma situação:
problema → urgência → solução proposta.
Exemplo:
“Identificamos uma fraude na sua conta.”
Depois:
“Precisamos fazer um procedimento para proteger seu dinheiro.”
E finalmente:
“Para isso, precisamos que o senhor faça uma transferência.”
Etapa 3 — Cria autoridade
O criminoso pode utilizar:
- nome de banco;
- logotipo;
- uniforme;
- documentos falsos;
- linguagem técnica;
- números telefônicos aparentemente legítimos.
A FEBRABAN alerta que golpes de falsa central podem utilizar ligações, mensagens e até recursos tecnológicos que simulam números de instituições.
Etapa 4 — Impede a reflexão
A vítima é pressionada:
“Tem que ser agora.”
“Não desligue.”
“Não conte para ninguém.”
“Se desligar, sua conta será bloqueada.”
Essa é uma das maiores bandeiras vermelhas.
Quem impede você de confirmar a informação está tentando impedir a descoberta da fraude.
Etapa 5 — Solicita uma ação financeira
Pode pedir:
- senha;
- código;
- Pix;
- transferência;
- pagamento;
- cartão;
- dados pessoais;
- selfie;
- instalação de aplicativo;
- acesso remoto ao celular.
Etapa 6 — Pode continuar depois do primeiro golpe
O criminoso pode utilizar os dados obtidos para aplicar novas fraudes.
Por isso, depois de um incidente, é necessário monitorar as contas e os relacionamentos financeiros.
PRINCIPAIS GOLPES CONTRA PAIS IDOSOS
Falso funcionário do banco
O criminoso liga afirmando ser funcionário do banco.
A história pode envolver:
- compra suspeita;
- cartão clonado;
- movimentação irregular;
- invasão da conta;
- problema de segurança.
Depois solicita informações ou orienta a vítima a realizar operações.
A FEBRABAN destaca que o falso funcionário pode solicitar dados pessoais e financeiros e até orientar transferências sob o argumento de regularizar problemas na conta ou cartão.
Regra RENDEXIS:
Banco não precisa que o cliente faça uma transferência para “proteger” o próprio dinheiro.
Falso empréstimo consignado
O criminoso oferece:
- redução de juros;
- liberação de crédito;
- refinanciamento;
- dinheiro disponível;
- crédito consignado.
Depois solicita:
- taxa antecipada;
- pagamento de seguro;
- depósito;
- dados;
- selfie;
- documentos.
A FEBRABAN relaciona o falso empréstimo consignado entre os golpes recorrentes contra idosos.
Atenção:
Desconfie de crédito que exige pagamento antecipado para ser liberado.
Golpe da ajuda no caixa eletrônico
Uma pessoa se oferece para ajudar:
“Posso ajudar o senhor.”
O criminoso pode observar:
- senha;
- cartão;
- operação;
- saldo;
- dados.
Pode ainda trocar o cartão.
A orientação é simples:
Não permita que desconhecidos operem seu cartão ou observem sua senha.
Se precisar de ajuda, procure um funcionário identificado da instituição.
Golpe do falso motoboy
O criminoso afirma ser funcionário do banco.
Diz que o cartão foi comprometido e que um funcionário será enviado para recolhê-lo.
A vítima entrega:
- cartão;
- senha;
- documentos.
O criminoso pode utilizar os dados posteriormente.
Regra:
Banco não precisa recolher seu cartão em sua residência para resolver uma suposta fraude.
Golpe do WhatsApp pedindo dinheiro
O criminoso pode utilizar:
- número falso;
- conta comprometida;
- nome de filho;
- nome de neto;
- fotografia conhecida.
Depois cria uma emergência.
“Preciso pagar uma conta.”
“Meu celular quebrou.”
“Estou sem acesso ao banco.”
Antes de transferir:
ligue para a pessoa em um número que você já conheça.
Golpe do falso benefício ou prêmio
A vítima recebe uma ligação informando que ganhou:
- benefício;
- prêmio;
- cesta;
- vantagem;
- restituição.
Depois o criminoso pede:
- dados;
- pagamento;
- selfie;
- cartão;
- informações bancárias.
A FEBRABAN alerta para golpes envolvendo falsos presentes, brindes e benefícios.
Golpes relacionados ao INSS
O criminoso pode se apresentar como funcionário do INSS e alegar:
- revisão de benefício;
- prova de vida;
- atualização cadastral;
- regularização.
Em abril de 2026, o INSS alertou especificamente para criminosos que estavam indo às residências de segurados, principalmente idosos, para coletar dados pessoais.
Regra:
Não entregue documentos, dados ou informações pessoais a pessoas que aparecem inesperadamente em sua residência alegando representar o INSS.
Confirme diretamente pelos canais oficiais.
Golpe da selfie
O criminoso pode solicitar uma selfie para supostamente:
- confirmar identidade;
- liberar benefício;
- receber prêmio;
- concluir cadastro.
A imagem pode ser utilizada em tentativas de fraude.
A FEBRABAN alerta que idosos estão entre os públicos frequentemente visados nessa modalidade.
Phishing e SMS falso
A vítima recebe:
“Sua conta será bloqueada.”
ou:
“Detectamos uma compra suspeita.”
Depois aparece um link.
Regra:
Não clique.
Abra o aplicativo oficial do banco e verifique diretamente.
Falso sequestro
O criminoso afirma que:
- filho;
- neto;
- cônjuge
foi sequestrado.
A exigência é imediata:
“Faça um Pix agora.”
O objetivo é impedir qualquer verificação.
Regra:
Não transfira antes de confirmar a situação por outro meio.
PRINCIPAIS SINAIS DE ALERTA
Ensinar os sinais de alerta é mais eficiente do que simplesmente dizer:
“Tome cuidado.”
A família deve ajudar os pais a reconhecer padrões.
🚨 Pedido de dinheiro inesperado
Principalmente quando não é habitual.
🚨 Urgência
“Agora.”
“Imediatamente.”
“Não pode desligar.”
🚨 Pedido de segredo
“Não conte para ninguém.”
Esse é um dos sinais mais importantes.
🚨 Pedido de senha
Nunca forneça.
🚨 Pedido de código
Códigos de autenticação são pessoais.
🚨 Pedido para fazer Pix
Especialmente quando o argumento é proteger a conta.
🚨 Pedido para instalar aplicativo
Principalmente se o contato partiu de desconhecido.
🚨 Pedido de cartão
Não entregue.
🚨 Pessoa desconhecida na residência
Não permita acesso nem forneça documentos sem confirmação.
🚨 Oferta boa demais
Prêmio, benefício ou crédito fácil exigindo pagamento antecipado merece desconfiança.
COMO PROTEGER OS PAIS IDOSOS
Converse antes do problema acontecer
Essa é provavelmente a medida mais importante.
Não espere seu pai ou sua mãe cair em um golpe para falar sobre segurança.
Conversem regularmente sobre:
- Pix;
- banco;
- WhatsApp;
- cartões;
- empréstimos;
- senhas;
- ligações suspeitas.
A conversa deve ser preventiva, não acusatória.
Crie uma “regra familiar de confirmação”
Por exemplo:
“Se alguém pedir dinheiro pelo WhatsApp, primeiro ligue para um familiar.”
Ou:
“Nenhuma transferência urgente será feita sem uma segunda confirmação.”
Essa regra cria uma barreira contra a pressão psicológica.
Nunca peça as senhas dos seus pais
Proteger não significa conhecer todas as senhas.
O ideal é ensinar:
- como utilizar;
- como reconhecer fraude;
- quando pedir ajuda;
- quais canais utilizar.
A autonomia financeira deve ser preservada sempre que possível.
Ajude a configurar o celular
Verifique junto com seus pais:
- atualizações;
- bloqueio de tela;
- biometria;
- autenticação em dois fatores;
- aplicativos instalados;
- permissões;
- notificações bancárias.
Configure alertas bancários
Ative notificações para:
- Pix;
- compras;
- transferências;
- saques;
- movimentações relevantes.
Isso permite identificar rapidamente operações não reconhecidas.
Revise os limites de transação
Quando o banco permitir, avalie limites de:
- Pix;
- transferências;
- cartões.
A FEBRABAN também recomenda utilizar limites compatíveis com a necessidade de uso como medida de proteção.
O objetivo não é impedir operações legítimas.
É reduzir o impacto potencial de uma fraude.
Tenha contatos de emergência
Mantenha uma lista com:
- filhos;
- irmãos;
- pessoa de confiança;
- banco;
- operadora;
- contatos importantes.
Preferencialmente, os números devem estar salvos previamente.
Ensine a desligar
Muitos idosos permanecem na ligação porque acreditam que desligar seria uma atitude inadequada.
Ensine:
“Se você desconfiar, desligue. Depois procure o banco.”
Não é falta de educação.
É segurança.
Crie um protocolo familiar
Uma boa família pode ter um protocolo simples:
PEDIU DINHEIRO?
1. Pare.
2. Desligue.
3. Confirme.
4. Consulte o banco.
5. Só depois decida.
O QUE FAZER SE SEU PAI OU SUA MÃE CAIR EM UM GOLPE
O primeiro passo é:
não culpar a vítima.
Dizer:
“Eu avisei.”
não recupera dinheiro.
E pode fazer com que a pessoa esconda futuros incidentes.
Interrompa o golpe
Encerre a comunicação.
Bloqueie o contato quando apropriado.
Entre em contato com o banco
Utilize apenas os canais oficiais.
A FEBRABAN orienta que, se o cliente for vítima de crime, comunique imediatamente o banco para que sejam adotadas medidas adicionais de segurança, como bloqueio do aplicativo e senha, além do registro de ocorrência.
Se houve Pix
Entre imediatamente em contato com o banco e solicite as providências cabíveis, incluindo o MED, quando aplicável.
O Banco Central orienta que a vítima comunique rapidamente o banco e solicite a devolução dos valores pelo mecanismo.
Se houve comprometimento da conta
Solicite:
- bloqueio;
- troca de senha;
- revisão de dispositivos;
- análise das transações;
- verificação de beneficiários.
Preserve as provas
Guarde:
- mensagens;
- números;
- comprovantes;
- documentos;
- e-mails;
- links;
- registros de chamadas.
Registre o Boletim de Ocorrência
Faça o registro e guarde o documento.
EXEMPLO PRÁTICO
Imagine que Dona Helena, 72 anos, receba uma ligação.
O suposto funcionário do banco afirma:
“Identificamos uma tentativa de fraude em sua conta.”
Ele diz que, para proteger o dinheiro, ela precisa realizar uma transferência para uma “conta de segurança”.
Dona Helena fica assustada.
Antes de realizar a operação, lembra da regra criada com os filhos:
“Banco nunca pede transferência para proteger dinheiro.”
Ela desliga.
Liga para o filho.
Depois entra em contato com o banco pelo aplicativo oficial.
Resultado:
A fraude foi interrompida.
Observe que Dona Helena não precisou deixar de administrar seu próprio dinheiro.
Ela apenas tinha:
- conhecimento;
- uma regra familiar;
- tempo para pensar;
- um canal de confirmação.
Esse é o objetivo da proteção:
aumentar a capacidade de decisão, não substituir a decisão.
ERROS COMUNS DA FAMÍLIA
“Minha mãe não entende tecnologia.”
Tratar o idoso como incapaz pode aumentar a insegurança e reduzir a comunicação.
O melhor caminho é ensinar.
“Vou controlar a conta dela.”
Controle excessivo pode gerar conflitos e perda de autonomia.
Sempre que possível, priorize mecanismos de proteção compartilhados e consentidos.
“Ela nunca vai cair.”
Nenhuma pessoa está completamente imune a engenharia social.
“Se acontecer, ela me liga.”
Isso é bom, mas não suficiente.
É melhor estabelecer previamente quando e como pedir ajuda.
“Vou guardar todas as senhas.”
Isso cria outro risco.
O objetivo deve ser aumentar a segurança sem concentrar todo o controle financeiro em uma única pessoa.
“Ela caiu uma vez, então não pode mais cuidar do dinheiro.”
Esse raciocínio é equivocado.
Um golpe pode acontecer com qualquer pessoa.
A resposta adequada é identificar a vulnerabilidade que permitiu a fraude e melhorar a proteção.
CHECKLIST RENDEXIS DE PROTEÇÃO PARA PAIS IDOSOS
Segurança financeira
- Pais conhecem os principais golpes?
- Existe uma regra familiar para pedidos urgentes de dinheiro?
- Contatos de confiança estão salvos?
- Alertas bancários estão ativados?
- Limites de transação foram revisados?
- Cartões possuem mecanismos de segurança adequados?
Segurança digital
- Celular possui bloqueio de tela?
- Sistema está atualizado?
- Aplicativos estão atualizados?
- Autenticação em dois fatores está ativada quando disponível?
- Aplicativos desconhecidos são removidos?
- Pais sabem que não devem compartilhar códigos?
Segurança contra engenharia social
- Sabem que banco não pede senha?
- Sabem que não devem fazer Pix para “proteger” dinheiro?
- Sabem que não devem entregar cartão a desconhecidos?
- Sabem que devem desligar ligações suspeitas?
- Sabem que devem confirmar pedidos de familiares?
- Sabem que não devem fornecer documentos a desconhecidos?
Proteção familiar
- Existe uma pessoa de confiança para situações de dúvida?
- A família conversa regularmente sobre golpes?
- Os pais se sentem confortáveis para contar quando algo estranho acontece?
- Existe um protocolo para situações de emergência?
CONCLUSÃO
Proteger pais idosos contra golpes financeiros não significa transformar a relação familiar em uma relação de vigilância.
Significa construir uma rede de proteção baseada em confiança, informação e regras claras.
O idoso não precisa deixar de usar:
- Pix;
- cartão;
- aplicativo bancário;
- WhatsApp;
- internet;
- compras online.
Ele precisa aprender a utilizá-los com segurança.
A família também precisa mudar a forma de abordar o assunto.
Em vez de:
“Você não entende dessas coisas.”
Prefira:
“Vamos criar algumas regras para ninguém conseguir enganar você.”
Em vez de:
“Não faça nada sozinho.”
Prefira:
“Quando alguém pedir dinheiro com urgência, vamos confirmar antes.”
Essa diferença é fundamental.
A proteção financeira deve preservar a dignidade e a autonomia da pessoa idosa.
A regra mais importante pode ser resumida em uma frase:
Nenhuma urgência financeira deve impedir uma confirmação independente.
Se alguém ligar dizendo que é do banco:
desligue e ligue para o banco.
Se um filho ou neto pedir dinheiro pelo WhatsApp:
ligue para o número conhecido.
Se alguém aparecer em casa:
não entregue documentos antes de confirmar a identidade.
Se alguém oferecer um benefício:
verifique diretamente com a instituição responsável.
Se alguém pedir senha ou código:
não forneça.
E se houver dúvida:
Pare. Respire. Confirme.
A segurança financeira dos pais não depende apenas de tecnologia.
Depende de educação financeira, comunicação familiar e decisões tomadas sem pressão.
DICA RENDEXIS
A melhor proteção para os pais idosos não é controlar o dinheiro deles. É criar conhecimento e regras que dificultem que um criminoso controle suas decisões.
PARE → DESCONFIE → CONFIRME → VERIFIQUE → DECIDA
FONTES OFICIAIS
- Banco Central do Brasil
- FEBRABAN
- Instituto Nacional do Seguro Social — INSS
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.