Introdução
A previdência privada é uma modalidade de previdência complementar que pode ser utilizada como instrumento de planejamento financeiro e formação de patrimônio para objetivos de longo prazo, especialmente para complementar a renda na aposentadoria.
Ela apresenta características que podem ser interessantes para determinados investidores, como:
- possibilidade de contribuições periódicas;
- diferentes estratégias de investimento;
- gestão profissional;
- portabilidade;
- possibilidade de planejamento tributário;
- utilização em determinadas estratégias sucessórias;
- disciplina de acumulação patrimonial.
Ao mesmo tempo, previdência privada não é sinônimo de investimento sem risco, nem significa automaticamente maior rentabilidade.
Dependendo do plano, podem existir:
- taxa de administração;
- taxa de carregamento;
- outras despesas;
- regras de carência;
- limitações para resgate;
- riscos de mercado;
- diferenças importantes entre fundos;
- complexidade tributária.
Por isso, a pergunta correta não é simplesmente:
“Previdência privada é boa ou ruim?”
A pergunta mais adequada é:
“A previdência privada faz sentido para os meus objetivos, meu horizonte de investimento, meu perfil de risco, minha situação tributária e minha estratégia patrimonial?”
Essa mudança de perspectiva é fundamental.
O material-base do artigo já estabelece essa premissa: nenhum investimento é adequado para todas as pessoas, e a decisão deve considerar objetivos, perfil, horizonte, estratégia do fundo, custos e tributação.
Neste artigo, a RENDEXIS vai aprofundar os principais benefícios, limitações, custos, riscos e aspectos tributários da previdência privada para ajudar o leitor a avaliar o produto com maior conhecimento antes de contratar.
O que é previdência privada?
A previdência privada, também chamada de previdência complementar, é uma alternativa destinada a complementar os benefícios previdenciários do sistema público.
Na previdência complementar aberta, os planos podem ser contratados por pessoas interessadas, conforme as condições do produto.
A SUSEP explica que os planos de previdência complementar aberta têm como objetivo complementar os benefícios oferecidos pelo regime geral de Previdência Social e podem envolver coberturas por sobrevivência, além de outras coberturas previstas nos produtos.
Na prática, o participante realiza contribuições ao longo do tempo.
Esses recursos são direcionados para a estratégia de investimento definida no plano.
Ao longo do período de acumulação, o patrimônio pode crescer de acordo com:
contribuições + rentabilidade líquida − custos − eventuais efeitos tributários aplicáveis.
Posteriormente, de acordo com as regras do plano, o participante pode:
- solicitar resgate;
- realizar portabilidade;
- receber benefício;
- optar por determinadas modalidades de renda.
Portanto, previdência privada deve ser entendida como uma estrutura de planejamento de longo prazo, e não simplesmente como uma aplicação financeira de curto prazo.
Previdência privada é a mesma coisa que aposentadoria do INSS?
Não.
O INSS integra o sistema público de Previdência Social.
A previdência privada é uma forma de previdência complementar.
As duas podem exercer funções diferentes dentro do planejamento financeiro.
Uma pessoa pode receber aposentadoria do sistema público e, simultaneamente, construir uma reserva complementar por meio de investimentos ou previdência privada.
Por isso, a previdência privada pode fazer parte de uma estratégia maior de aposentadoria.
O objetivo não precisa ser substituir o INSS.
Pode ser:
complementar a renda futura e ampliar a capacidade financeira durante a aposentadoria.
Quais são os principais tipos de previdência privada?
Entre os produtos mais conhecidos estão:
- PGBL — Plano Gerador de Benefício Livre
- VGBL — Vida Gerador de Benefício Livre
Embora sejam frequentemente tratados como produtos semelhantes, existem diferenças importantes entre eles.
A SUSEP informa que o PGBL é um plano de previdência complementar aberta, enquanto o VGBL é classificado como seguro de pessoas com cobertura por sobrevivência. Ambos podem proporcionar renda futura ou pagamento do montante acumulado, conforme as condições contratadas.
A diferença tributária é especialmente importante.
PGBL: como funciona?
O PGBL é frequentemente utilizado por pessoas que fazem a declaração do Imposto de Renda pelo modelo completo e atendem aos requisitos legais para aproveitamento da dedução.
As contribuições ao PGBL podem ser dedutíveis da base de cálculo do IR, observados os limites e condições estabelecidos pela legislação.
A Receita Federal informa que as contribuições ao PGBL podem ser deduzidas até o limite de 12% dos rendimentos tributáveis, observadas as regras aplicáveis.
Mas existe uma contrapartida importante:
No momento do recebimento do benefício ou do resgate, a tributação incide sobre o valor conforme as regras aplicáveis ao plano e ao regime tributário escolhido.
Em termos simplificados:
PGBL → possibilidade de dedução na entrada → tributação na saída sobre o valor total.
Isso não significa que PGBL seja automaticamente melhor.
Sua vantagem depende da situação tributária do investidor.
VGBL: como funciona?
O VGBL possui uma lógica tributária diferente.
As contribuições não são dedutíveis da base de cálculo do Imposto de Renda.
Por outro lado, no momento do recebimento, a tributação incide sobre a parcela correspondente aos rendimentos, e não sobre todo o valor acumulado.
A Receita Federal esclarece que as contribuições ao VGBL não são dedutíveis e que, no recebimento, considera-se para tributação a diferença entre o valor recebido e o valor aplicado, conforme o regime tributário escolhido.
Em termos simplificados:
VGBL → sem dedução das contribuições → tributação sobre os rendimentos.
Essa diferença é central para a escolha entre PGBL e VGBL.
PGBL x VGBL: a diferença fundamental
| Característica | PGBL | VGBL |
| Dedução das contribuições no IR | Pode existir, dentro das regras legais | Não |
| Limite de dedução | Até 12% dos rendimentos tributáveis, conforme regras | Não se aplica |
| Base de tributação no recebimento | Valor total recebido, conforme regras | Rendimentos |
| Natureza | Plano de previdência complementar | Seguro de pessoas com cobertura por sobrevivência |
| Objetivo | Acumulação e complemento de aposentadoria | Acumulação e complemento de aposentadoria |
| Planejamento | Deve considerar situação fiscal | Deve considerar situação fiscal |
A escolha deve ser individualizada.
Não existe uma regra segundo a qual:
PGBL é sempre melhor
ou:
VGBL é sempre melhor.
A escolha depende principalmente da situação tributária e do planejamento do investidor.
Vantagem 1 — Planejamento para o longo prazo
Uma das principais características da previdência privada é sua vocação para objetivos de longo prazo.
O material-base destaca que a previdência privada foi desenvolvida para acumular patrimônio ao longo dos anos e pode favorecer a disciplina financeira por meio de contribuições periódicas.
Essa característica pode ser especialmente relevante para quem:
- tem dificuldade de poupar regularmente;
- deseja construir uma reserva para aposentadoria;
- pretende investir durante muitos anos;
- deseja estabelecer uma estratégia de acumulação;
- busca complementar sua renda futura.
A disciplina é um dos componentes mais importantes do planejamento financeiro.
Uma pessoa que investe regularmente durante décadas pode construir patrimônio relevante mesmo sem realizar grandes aportes individuais.
Vantagem 2 — Flexibilidade nas contribuições
Dependendo do plano, podem existir diferentes formas de contribuição.
O material-base cita:
- contribuições mensais;
- aportes eventuais;
- contribuições extraordinárias;
- alteração dos valores investidos.
Essa flexibilidade pode ser útil para pessoas cuja renda varia ao longo do ano.
Por exemplo, um profissional pode:
- realizar contribuições mensais menores;
- fazer aportes extraordinários quando receber bônus;
- aumentar os aportes quando sua renda crescer.
Mas é importante verificar as condições específicas do plano.
Flexibilidade não significa ausência de regras.
Vantagem 3 — Gestão profissional
Os recursos de um plano de previdência são administrados de acordo com a política de investimento do fundo associado.
O investidor não precisa necessariamente selecionar individualmente cada ativo da carteira.
A gestão profissional pode ser interessante para pessoas que:
- não possuem tempo para acompanhar os mercados;
- não desejam montar diretamente uma carteira;
- preferem uma estratégia administrada;
- desejam delegar a gestão a profissionais especializados.
O material-base destaca essa gestão profissional como uma das vantagens da previdência privada.
Entretanto, gestão profissional não significa rentabilidade garantida.
Um gestor pode tomar decisões tecnicamente fundamentadas e, ainda assim, o fundo apresentar desempenho negativo em determinado período.
Vantagem 4 — Diversidade de estratégias
A previdência privada não corresponde a uma única estratégia de investimento.
Dependendo do plano e do fundo, os recursos podem estar expostos a diferentes classes de ativos.
O material-base cita:
- renda fixa;
- ações;
- ativos internacionais;
- multimercado;
- outros ativos financeiros.
Isso permite encontrar fundos com diferentes níveis de risco.
Por exemplo:
Estratégia mais conservadora
Maior exposição a ativos de renda fixa.
Estratégia moderada
Combinação de diferentes classes de ativos.
Estratégia mais agressiva
Maior exposição a renda variável e outros ativos de maior volatilidade.
A escolha deve considerar o perfil do investidor e o horizonte de investimento.
Vantagem 5 — Planejamento tributário
Esse é um dos pontos mais conhecidos da previdência privada.
No PGBL, pode existir benefício fiscal na fase de contribuição, dentro dos limites e condições legais.
A Receita Federal estabelece limite de dedução de até 12% dos rendimentos tributáveis para contribuições elegíveis ao PGBL, observadas as demais condições previstas.
Esse mecanismo pode ser relevante para determinados contribuintes.
Mas é fundamental entender:
dedução não significa isenção definitiva.
O benefício tributário precisa ser analisado considerando também a tributação no momento do resgate ou recebimento.
Portanto, o planejamento deve considerar:
benefício fiscal agora × tributação futura.
Vantagem 6 — Possibilidade de escolher o regime tributário
A previdência complementar pode estar submetida a diferentes regimes de tributação.
Os dois principais são:
- progressivo
- regressivo
A escolha tem impacto sobre a tributação futura.
E existe uma atualização importante.
Desde a Lei nº 14.803/2024, o participante pode optar pelo regime de tributação no momento da obtenção do benefício ou do primeiro resgate, conforme as regras aplicáveis.
Isso representa uma mudança relevante em relação ao modelo anterior.
Regime progressivo
No regime progressivo, a tributação segue a sistemática progressiva do Imposto de Renda.
A alíquota efetiva dependerá da renda tributável e das regras vigentes no momento do recebimento.
Esse regime pode ser considerado em situações nas quais:
- a renda tributável futura seja menor;
- o investidor espere receber valores dentro de faixas menores;
- haja necessidade de avaliar o impacto conjunto de outras rendas.
A análise precisa ser individual.
Não basta olhar apenas para a alíquota máxima.
É necessário avaliar a renda total esperada.
Regime regressivo
O regime regressivo utiliza alíquotas que diminuem conforme aumenta o prazo de acumulação.
De forma geral, a tabela parte de uma alíquota maior para recursos com menor prazo e pode chegar a 10% para recursos com prazo de acumulação superior a 10 anos, observadas as regras aplicáveis.
A lógica é:
quanto maior o prazo de permanência, menor a alíquota.
Esse mecanismo pode ser interessante para estratégias realmente de longo prazo.
Mas existe uma questão fundamental:
o prazo de cada aporte precisa ser considerado.
Não significa que todo o saldo de um plano automaticamente atingirá a menor alíquota ao mesmo tempo.
A Lei 14.803/2024 mudou a decisão tributária
Esse é um ponto que merece destaque no artigo.
Antes da mudança legislativa, a escolha do regime tributário precisava ser feita muito mais cedo no processo de contratação.
A Lei nº 14.803/2024 alterou essa sistemática e passou a permitir que a opção pelo regime seja feita até o momento da obtenção do benefício ou do primeiro resgate, sendo irretratável depois de exercida.
Isso aumentou a flexibilidade do planejamento.
Mas não significa que o investidor possa ignorar a tributação durante anos.
O ideal continua sendo compreender antecipadamente as consequências de cada regime.
Vantagem 7 — Portabilidade
A previdência privada possui uma característica importante:
a possibilidade de portabilidade, observadas as regras aplicáveis.
A portabilidade permite transferir recursos de um plano para outro sem que o participante precise necessariamente realizar o investimento e receber o dinheiro em sua conta.
A SUSEP informa que os recursos são transferidos diretamente entre as entidades, sem trânsito pelo participante, e estabelece regras e prazos específicos para a operação.
Isso é relevante porque o investidor pode encontrar um plano mais eficiente posteriormente.
Por exemplo:
Um investidor contratou um plano com determinada estrutura.
Anos depois, percebe que existe outro plano com:
- menor taxa;
- melhor estratégia;
- melhor gestor;
- melhor desempenho ajustado ao risco;
- condições mais adequadas.
A portabilidade pode permitir a migração, observadas as regras do produto.
Portabilidade não significa ausência de análise
A existência da portabilidade não significa que o investidor deva contratar qualquer plano.
Antes de contratar, analise:
- taxa de administração;
- taxa de carregamento;
- política de investimento;
- fundo;
- gestor;
- histórico;
- liquidez;
- condições de portabilidade.
A portabilidade é uma ferramenta.
Não deve ser utilizada como desculpa para ignorar a qualidade do plano original.
Vantagem 8 — Planejamento sucessório
A previdência privada também pode exercer papel em estratégias de planejamento sucessório.
O material-base já aponta que, em determinadas situações, a previdência pode facilitar a transferência de recursos aos beneficiários indicados no plano, observadas as regras vigentes e as características do produto.
Esse aspecto pode ser relevante porque permite estabelecer beneficiários.
Entretanto, é importante evitar uma afirmação absoluta de que:
“Previdência privada não entra em inventário.”
A realidade jurídica pode depender de:
- tipo de plano;
- situação concreta;
- legislação aplicável;
- jurisprudência;
- natureza dos recursos;
- circunstâncias da sucessão.
Portanto, o planejamento sucessório deve ser analisado individualmente.
Vantagem 9 — Disciplina financeira
A contribuição automática pode ajudar o investidor a criar uma rotina.
Em vez de depender da decisão mensal:
“Vou investir o que sobrar.”
O investidor estabelece previamente:
“Vou investir primeiro e organizar o restante do orçamento.”
Essa mudança de comportamento pode ser poderosa.
A formação de patrimônio não depende apenas de rentabilidade.
Ela depende de:
tempo + aportes + disciplina + retorno líquido.
A previdência privada pode ajudar principalmente no componente da disciplina.
Vantagem 10 — Possibilidade de complementar a aposentadoria
O objetivo mais tradicional da previdência privada é complementar a renda futura.
Imagine uma pessoa que espera receber determinado benefício do INSS.
Ela pode perceber que esse valor não será suficiente para manter seu padrão de vida.
A previdência privada pode funcionar como uma das ferramentas utilizadas para construir uma fonte complementar.
Mas não precisa ser a única.
Uma estratégia de aposentadoria pode envolver:
- INSS;
- previdência privada;
- renda fixa;
- ações;
- fundos imobiliários;
- ETFs;
- investimentos internacionais;
- patrimônio imobiliário;
- outras fontes de renda.
A previdência privada deve ser analisada dentro do conjunto.
Agora, as desvantagens
Toda análise séria precisa considerar também as limitações.
A previdência privada não deve ser apresentada como solução universal.
Ela possui características que podem ser desvantajosas dependendo do investidor.
Desvantagem 1 — Taxas
Os custos são um dos principais pontos de atenção.
Podem existir:
- taxa de administração;
- taxa de carregamento;
- taxa de performance, quando aplicável;
- outras despesas previstas no regulamento.
O material-base destaca especificamente taxa de administração, carregamento e outras despesas como fatores que podem influenciar o desempenho líquido.
Uma diferença aparentemente pequena de taxa pode produzir efeito relevante ao longo de décadas.
O efeito das taxas no longo prazo
Imagine dois fundos com desempenho bruto semelhante.
Fundo A
Taxa total menor.
Fundo B
Taxa total maior.
No primeiro ano, a diferença pode parecer pequena.
Em 20 ou 30 anos, o efeito acumulado pode ser significativo.
Isso ocorre porque o dinheiro que sai da carteira para pagar custos deixa de participar da capitalização dos rendimentos futuros.
Portanto:
quanto maior o horizonte, maior a importância de controlar custos.
Desvantagem 2 — Taxa de carregamento
A taxa de carregamento é um custo que pode existir em determinados planos.
Ela precisa ser analisada com atenção porque pode incidir de acordo com as regras do contrato.
Nem todos os produtos apresentam essa cobrança.
Por isso, não se deve assumir que:
previdência privada = carregamento obrigatório.
O correto é verificar o regulamento e as condições do plano.
Planos diferentes podem apresentar estruturas de custos muito diferentes.
Desvantagem 3 — Liquidez
Previdência privada não deve ser confundida com uma reserva de emergência.
O material-base destaca que alguns planos podem apresentar:
- períodos de carência;
- regras específicas para resgate;
- prazos para recebimento.
A SUSEP também estabelece regras específicas de carência para resgates e portabilidades, conforme o tipo e as características do plano.
Por isso, o investidor deve separar:
Reserva de emergência
Alta liquidez e foco em segurança.
Previdência privada
Planejamento de médio/longo prazo.
Misturar os dois objetivos pode gerar problemas.
Desvantagem 4 — Rentabilidade não é garantida
A previdência privada não elimina o risco de mercado.
O desempenho depende dos ativos que compõem a carteira.
Um fundo de previdência que possui exposição à renda variável pode sofrer oscilações.
Um fundo mais conservador também está sujeito a riscos, como:
- juros;
- crédito;
- inflação;
- mercado.
O material-base destaca que rentabilidades passadas não garantem resultados futuros.
Portanto:
previdência privada não é sinônimo de rentabilidade garantida.
Desvantagem 5 — Escolha inadequada do fundo
Ter um plano de previdência não basta.
É preciso escolher adequadamente o fundo associado à estratégia.
Dois fundos de previdência podem apresentar:
- diferentes níveis de risco;
- diferentes gestores;
- diferentes custos;
- diferentes carteiras;
- diferentes resultados.
O material-base chama atenção para essas diferenças.
Por isso, o investidor deve avaliar o fundo, e não apenas o nome da seguradora ou instituição financeira.
Desvantagem 6 — Complexidade tributária
A tributação pode ser uma vantagem quando bem planejada.
Mas também pode se transformar em desvantagem quando o investidor não compreende as regras.
É necessário entender:
- PGBL;
- VGBL;
- regime progressivo;
- regime regressivo;
- prazo de acumulação;
- resgate;
- recebimento de benefício;
- portabilidade.
A Lei nº 14.803/2024 tornou mais flexível o momento de escolha do regime, mas isso não elimina a necessidade de planejamento.
Desvantagem 7 — Não basta olhar a rentabilidade passada
Um fundo pode ter apresentado excelente desempenho nos últimos anos e não repetir o resultado.
O investidor deve analisar:
- estratégia;
- risco;
- consistência;
- custos;
- gestor;
- composição da carteira;
- aderência ao objetivo.
Rentabilidade histórica é uma informação.
Não é uma promessa.
Desvantagem 8 — Pode haver concentração excessiva
Alguns investidores acreditam que, ao contratar previdência privada, já estão automaticamente diversificados.
Isso não é necessariamente verdade.
É preciso verificar o fundo.
Uma carteira pode estar excessivamente concentrada em:
- determinados emissores;
- determinados setores;
- renda fixa;
- renda variável;
- mercado doméstico.
Diversificação deve ser analisada efetivamente na composição da carteira.
Desvantagem 9 — Previdência privada não substitui planejamento financeiro
Contratar um plano não resolve automaticamente:
- orçamento;
- endividamento;
- reserva de emergência;
- proteção patrimonial;
- seguros;
- investimentos;
- aposentadoria.
Previdência é uma ferramenta.
O planejamento financeiro é mais amplo.
Uma pessoa endividada, por exemplo, pode precisar resolver primeiro problemas financeiros de maior custo antes de aumentar investimentos de longo prazo.
Desvantagem 10 — O produto pode ser vendido de forma inadequada
Outro ponto de atenção é a contratação baseada exclusivamente em argumentos comerciais.
O investidor pode ouvir:
- “é excelente para aposentadoria”;
- “tem benefício fiscal”;
- “é seguro”;
- “tem ótimo rendimento”.
Nenhuma dessas frases, isoladamente, é suficiente.
A pergunta deveria ser:
“Qual é a estrutura completa desse plano?”
Como avaliar as taxas de um plano?
Antes de contratar, procure identificar:
Taxa de administração
Quanto custa anualmente a gestão do fundo?
Taxa de carregamento
Existe? Quando é cobrada?
Taxa de performance
Existe? Em quais condições?
Outras despesas
Quais custos são previstos no regulamento?
A SUSEP recomenda observar parâmetros como carregamento, carência, política de investimento, taxas de administração e performance e rentabilidade histórica na análise de um PGBL.
O que analisar na política de investimento?
Não basta saber que o plano é “moderado” ou “agressivo”.
Leia a política de investimento.
Procure entender:
- quais ativos podem compor a carteira;
- limites de exposição;
- nível de risco;
- possibilidade de investimentos internacionais;
- exposição à renda variável;
- estratégia de gestão;
- benchmark, quando aplicável.
Quanto mais longo o prazo, mais importante é entender a estratégia.
Previdência privada e juros compostos
Um dos grandes aliados do investidor de longo prazo é o efeito dos juros compostos.
Imagine:
Aporte → rendimento → rendimento sobre o rendimento → novo aporte → novo rendimento.
Ao longo de décadas, o efeito pode ser significativo.
Mas os juros compostos funcionam tanto para o investidor quanto para os custos.
Por isso:
rentabilidade líquida é mais importante do que rentabilidade bruta.
Aportes periódicos fazem diferença?
Sim.
Considere dois investidores.
Investidor A
Faz aportes esporádicos.
Investidor B
Mantém uma disciplina de aportes durante muitos anos.
Mesmo que o segundo não consiga realizar grandes investimentos individuais, a regularidade pode contribuir significativamente para a formação do patrimônio.
Esse é um dos motivos pelos quais a previdência privada pode funcionar como instrumento de disciplina.
Previdência privada para quem está começando
Para o investidor iniciante, a primeira preocupação não deveria ser:
“Qual previdência tem a maior rentabilidade?”
Deveria ser:
“Qual é meu objetivo financeiro?”
Depois:
“Quanto posso investir regularmente?”
Depois:
“Qual nível de risco consigo suportar?”
E somente então:
“Qual produto atende melhor a esse objetivo?”
Essa ordem de decisão reduz o risco de escolher um produto antes de definir a necessidade.
Previdência privada para aposentadoria
Esse é um dos usos mais naturais.
Imagine alguém com 30 anos que pretende se aposentar aos 65.
São aproximadamente 35 anos de horizonte.
Nesse caso, pequenas diferenças de:
- aporte;
- taxa;
- rentabilidade;
- tributação;
podem produzir efeitos significativos no patrimônio final.
Por isso, o planejamento deve começar cedo.
Previdência privada para quem está próximo da aposentadoria
Também pode fazer sentido, mas a análise muda.
Uma pessoa próxima da aposentadoria possui horizonte menor.
Nesse caso, precisam ser considerados:
- liquidez;
- risco;
- prazo de acumulação;
- regime tributário;
- necessidade de renda;
- composição da carteira;
- estratégia de retirada.
Não é adequado simplesmente copiar a estratégia de alguém que possui décadas pela frente.
Previdência privada para sucessão patrimonial
A previdência também pode ser considerada em determinadas estratégias de organização patrimonial.
A possibilidade de indicação de beneficiários pode facilitar a estruturação da transferência dos recursos, conforme as regras do plano e da legislação.
Mas não se deve utilizar a previdência como único instrumento de planejamento sucessório.
Dependendo do patrimônio, podem ser analisados também:
- testamento;
- seguros;
- holdings;
- doações;
- investimentos;
- estruturas patrimoniais.
Cada situação exige análise específica.
Previdência privada é investimento?
Essa pergunta possui uma resposta mais técnica.
O plano de previdência possui natureza própria e está inserido no universo da previdência complementar.
Ao mesmo tempo, os recursos são aplicados em fundos e ativos financeiros conforme a política de investimento.
Portanto, para o investidor, é útil compreender duas camadas:
o plano previdenciário
e
a carteira de investimentos dentro do plano.
O desempenho do segundo influencia diretamente o patrimônio acumulado.
Previdência privada é melhor que investir diretamente?
Não existe resposta universal.
Uma comparação adequada precisa considerar:
Previdência privada
- tributação;
- custos;
- portabilidade;
- sucessão;
- gestão profissional;
- estratégia do fundo.
Investimento direto
- custos;
- liquidez;
- liberdade de escolha;
- tributação;
- controle da carteira;
- necessidade de gestão própria.
A pergunta não deve ser:
“Qual é melhor?”
Mas:
“Qual estrutura é mais eficiente para este objetivo?”
Exemplo prático: Fernanda começa a planejar a aposentadoria
Fernanda tem 40 anos e pretende construir uma reserva para complementar sua aposentadoria.
Ela encontra três alternativas de previdência.
Plano A
Taxa maior e estratégia conservadora.
Plano B
Taxa menor e estratégia diversificada.
Plano C
Taxa intermediária e maior exposição a renda variável.
Em vez de escolher simplesmente o fundo que apresentou a maior rentabilidade no último ano, Fernanda analisa:
- horizonte;
- perfil de risco;
- custos;
- política de investimento;
- tributação;
- liquidez;
- portabilidade.
Depois, compara os produtos dentro de sua realidade.
O exemplo é ilustrativo e não representa recomendação de qualquer produto.
Exemplo prático: PGBL ou VGBL?
Imagine Carlos.
Ele realiza declaração completa do Imposto de Renda, possui rendimentos tributáveis e atende às condições legais para aproveitamento da dedução.
Nesse cenário, o PGBL pode apresentar uma vantagem tributária potencial.
Agora imagine Ana.
Ela utiliza uma situação tributária na qual a dedução do PGBL não produz o mesmo benefício ou deseja uma estrutura na qual a tributação futura incida sobre os rendimentos.
Nesse caso, o VGBL pode ser mais compatível.
O exemplo demonstra um princípio:
PGBL e VGBL não devem ser escolhidos pelo nome.
Devem ser escolhidos de acordo com a situação financeira e tributária.
Previdência privada e declaração do Imposto de Renda
A forma de declarar também varia entre PGBL e VGBL.
A Receita Federal orienta que:
- contribuições ao PGBL sejam informadas como pagamentos dedutíveis, observadas as regras;
- VGBL seja informado como patrimônio;
- no recebimento, a tributação siga o regime escolhido e a natureza do plano.
Por isso, manter documentos e informes de rendimentos é fundamental.
Uma atualização importante: VGBL e IOF em 2026
Existe uma alteração relevante que merece atenção no contexto atual.
A SUSEP informou que, a partir de 1º de janeiro de 2026, passou a existir incidência de IOF de 5% sobre a parcela dos aportes anuais destinados ao VGBL que ultrapassar R$ 600 mil, nas condições estabelecidas pela regulamentação.
Essa regra não deve ser generalizada para todos os aportes em VGBL.
Ela está relacionada ao limite anual e às condições estabelecidas na regulamentação.
Além disso, a SUSEP esclarece que a alteração não alcança PGBL.
Para investidores com aportes elevados, esse aspecto deve ser considerado no planejamento.
Previdência privada e portabilidade tributária
A portabilidade é especialmente relevante porque permite preservar determinadas características tributárias conforme as regras aplicáveis.
A regulamentação estabelece procedimentos específicos para transferência de recursos e informações relativas aos prazos de acumulação.
Isso significa que o investidor não deve analisar apenas o plano atual.
Também deve considerar a possibilidade de migrar para uma estrutura mais eficiente no futuro.
Como saber se a previdência privada vale a pena?
Não existe uma fórmula universal.
Mas podemos construir um roteiro de análise.
1. Defina o objetivo
Aposentadoria?
Sucessão?
Acumulação patrimonial?
Complementação de renda?
2. Defina o prazo
5 anos?
10 anos?
20 anos?
30 anos?
3. Avalie seu perfil
Conservador?
Moderado?
Arrojado?
4. Analise os custos
Taxa de administração?
Carregamento?
Performance?
5. Analise a estratégia
Renda fixa?
Multimercado?
Ações?
Internacional?
6. Analise a tributação
PGBL?
VGBL?
Progressivo?
Regressivo?
7. Analise a liquidez
Quando posso resgatar?
Qual a carência?
8. Analise a portabilidade
Posso migrar?
Quais são as regras?
9. Analise a sucessão
Quem são os beneficiários?
Como funciona a transferência?
10. Compare com alternativas
O plano é realmente competitivo?
Checklist antes de contratar uma previdência privada
Objetivo
☐ Sei por que estou contratando.
☐ Tenho um horizonte de longo prazo.
☐ Sei quanto pretendo acumular.
Produto
☐ Sei se é PGBL ou VGBL.
☐ Entendo a política de investimento.
☐ Conheço o gestor.
☐ Conheço os riscos.
Custos
☐ Conheço a taxa de administração.
☐ Verifiquei se existe carregamento.
☐ Conheço outras despesas.
Tributação
☐ Entendo o regime progressivo.
☐ Entendo o regime regressivo.
☐ Sei como funciona a tributação no resgate.
☐ Analisei minha situação tributária.
Liquidez
☐ Conheço a carência.
☐ Conheço as regras de resgate.
☐ Conheço as regras de portabilidade.
Sucessão
☐ Conheço as regras de beneficiários.
☐ Verifiquei a adequação ao meu planejamento sucessório.
Comparação
☐ Comparei com outros planos.
☐ Comparei custos.
☐ Comparei estratégias.
☐ Não escolhi apenas pela rentabilidade passada.
Os 10 principais erros ao contratar previdência privada
1. Escolher apenas pela indicação do gerente
O profissional pode apresentar uma alternativa, mas a decisão precisa considerar os interesses do investidor.
2. Olhar apenas a rentabilidade passada
Desempenho histórico não garante resultado futuro.
3. Ignorar as taxas
Custos reduzem a rentabilidade líquida.
4. Não entender PGBL e VGBL
A diferença tributária é fundamental.
5. Não entender o regime tributário
Progressivo e regressivo possuem características diferentes.
6. Usar previdência como reserva de emergência
Liquidez pode ser limitada.
7. Não verificar o fundo
O plano é apenas uma estrutura.
É preciso conhecer onde o dinheiro está investido.
8. Ignorar a portabilidade
Um plano inadequado pode permanecer caro durante anos se o investidor nunca comparar alternativas.
9. Pensar que previdência não possui risco
O fundo está sujeito aos riscos dos ativos de sua carteira.
10. Contratar sem definir objetivo
Investimento sem objetivo tende a se transformar em produto sem função clara.
Previdência privada e planejamento financeiro
A previdência privada funciona melhor quando está integrada a um planejamento financeiro maior.
Um planejamento completo pode considerar:
Curto prazo
Reserva de emergência.
Médio prazo
Projetos, aquisição de bens e objetivos específicos.
Longo prazo
Aposentadoria e independência financeira.
Proteção
Seguros e planejamento sucessório.
Investimentos
Diversificação entre diferentes classes de ativos.
Nesse contexto, a previdência privada é uma ferramenta, e não o planejamento inteiro.
Previdência privada e independência financeira
Independência financeira significa possuir patrimônio e fontes de renda suficientes para sustentar o padrão de vida desejado sem depender exclusivamente do trabalho ativo.
A previdência privada pode contribuir para esse objetivo.
Mas a construção patrimonial pode envolver diferentes fontes:
- previdência pública;
- previdência privada;
- carteira de investimentos;
- renda imobiliária;
- participação empresarial;
- outros ativos.
Quanto maior a diversificação das fontes de renda, menor tende a ser a dependência de uma única fonte.
Previdência privada vale a pena?
A resposta é:
pode valer a pena, dependendo do investidor e do plano escolhido.
Ela pode ser particularmente interessante quando reúne:
- objetivo de longo prazo;
- disciplina de aportes;
- custos competitivos;
- boa gestão;
- estratégia adequada;
- estrutura tributária compatível;
- possibilidade de portabilidade;
- adequada utilização sucessória.
Por outro lado, pode ser menos interessante quando:
- possui custos elevados;
- apresenta estratégia inadequada;
- possui liquidez incompatível com a necessidade do investidor;
- é contratado apenas por indicação;
- não existe benefício tributário relevante;
- o investidor não compreende o produto.
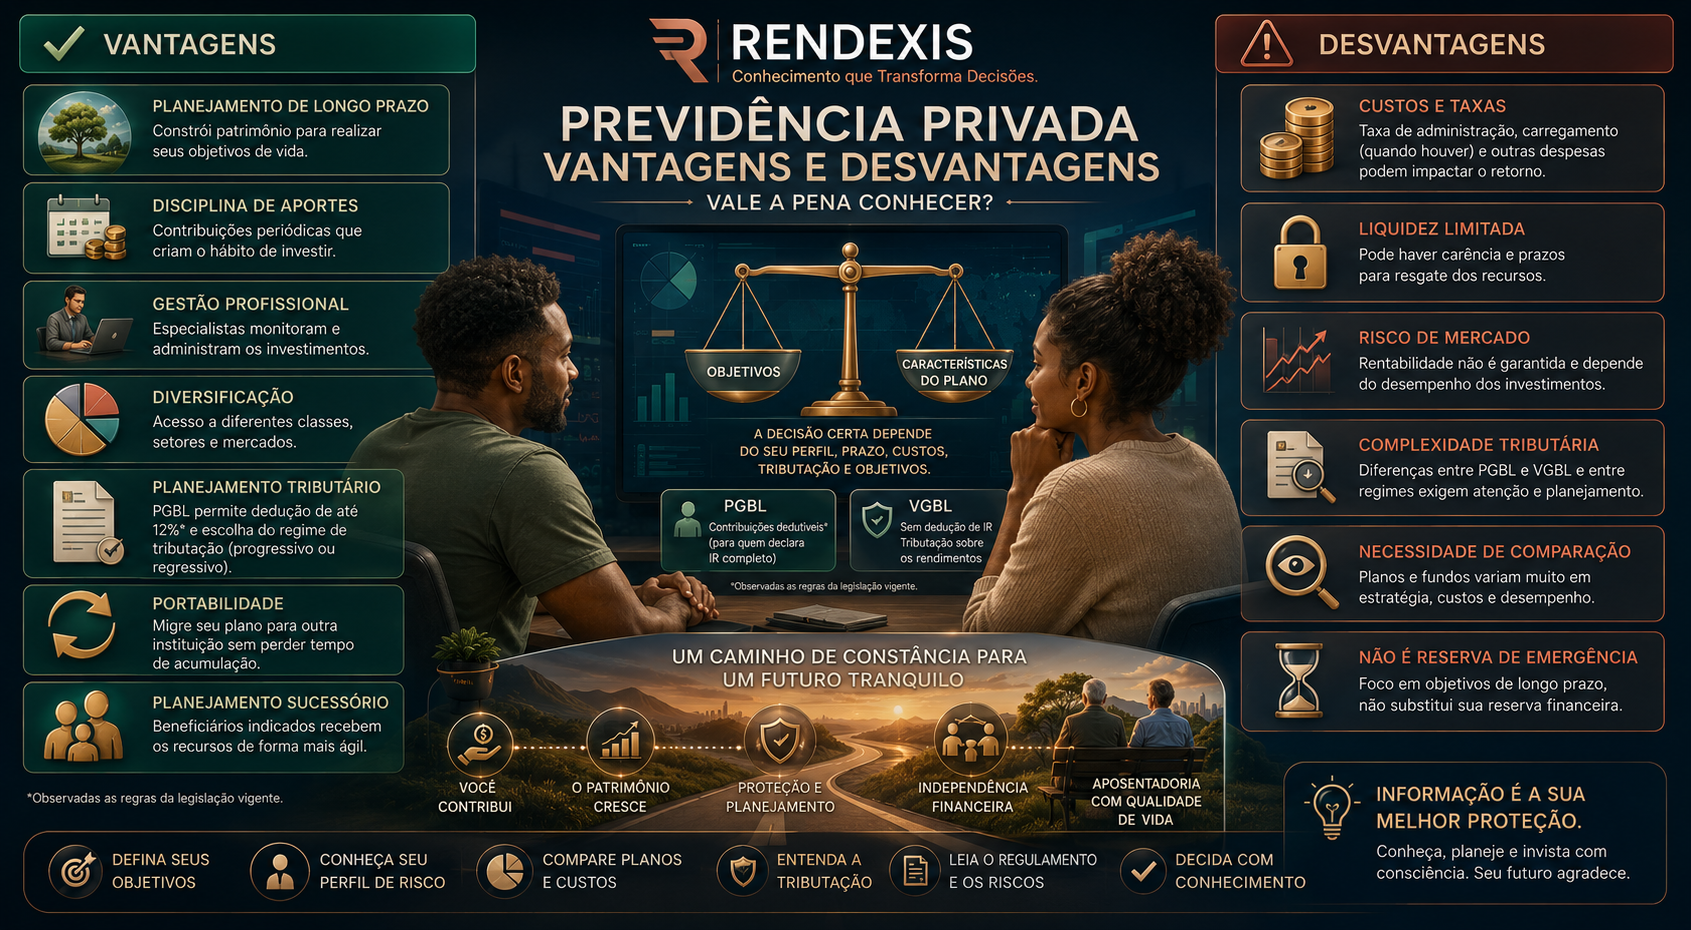
Comparativo geral: vantagens e desvantagens
| Vantagens | Desvantagens |
| Planejamento de longo prazo | Custos |
| Disciplina de aportes | Liquidez limitada em alguns planos |
| Gestão profissional | Risco de mercado |
| Diversidade de estratégias | Complexidade tributária |
| Possibilidade de benefício fiscal no PGBL | Diferenças importantes entre planos |
| Portabilidade | Necessidade de análise |
| Possibilidades sucessórias | Rentabilidade não garantida |
| Complementação da aposentadoria | Carregamento, quando previsto |
| Flexibilidade de contribuições | Risco de contratar produto inadequado |
| Estrutura de planejamento patrimonial | Não substitui planejamento financeiro completo |
Afinal, quem pode se beneficiar da previdência privada?
Não existe um perfil único.
Mas o produto pode ser particularmente relevante para pessoas que:
- pensam no longo prazo;
- desejam complementar a aposentadoria;
- possuem disciplina de aportes;
- desejam aproveitar benefícios tributários quando disponíveis;
- valorizam gestão profissional;
- desejam utilizar a portabilidade;
- possuem planejamento sucessório;
- desejam construir patrimônio de forma estruturada.
Quem deve ter mais cuidado?
Devem ter atenção especial aqueles que:
- precisam de alta liquidez;
- possuem dívidas caras;
- não possuem reserva de emergência;
- não compreendem a tributação;
- não conhecem os custos;
- possuem baixa tolerância a oscilações;
- pretendem utilizar o dinheiro no curto prazo.
A previdência privada não deve ser utilizada para resolver necessidades financeiras que exigem liquidez imediata.
A grande questão: produto ou estratégia?
Esse é um dos principais conceitos que a RENDEXIS deseja reforçar.
O investidor não deve perguntar apenas:
“Qual previdência devo contratar?”
Antes disso, deve perguntar:
“Qual problema financeiro quero resolver?”
Se o objetivo é aposentadoria, a estratégia pode envolver previdência.
Se o objetivo é reserva de emergência, provavelmente será necessário outro instrumento.
Se o objetivo é sucessão, pode existir uma combinação de previdência e outras estruturas.
Se o objetivo é crescimento patrimonial, a carteira pode envolver diferentes classes de ativos.
O produto deve servir à estratégia — e não a estratégia ser construída em torno do produto que foi oferecido.
Conclusão
A previdência privada pode ser uma ferramenta relevante para o planejamento financeiro de longo prazo, especialmente quando utilizada para complementar a aposentadoria e organizar a formação de patrimônio.
Entre suas principais vantagens estão:
- disciplina de investimentos;
- flexibilidade de contribuições;
- gestão profissional;
- diversidade de estratégias;
- possibilidade de planejamento tributário;
- portabilidade;
- potencial utilização no planejamento sucessório;
- estrutura voltada para objetivos de longo prazo.
Mas existem também limitações importantes.
Os principais pontos de atenção são:
- taxas;
- carregamento, quando previsto;
- liquidez;
- risco de mercado;
- diferenças entre fundos;
- complexidade tributária;
- necessidade de comparar planos.
A previdência privada não deve ser tratada como investimento automaticamente superior às demais alternativas.
Também não deve ser considerada um produto inadequado apenas porque possui custos ou regras específicas.
A questão central é adequação.
Para alguns investidores, um plano bem estruturado pode ser uma ferramenta extremamente útil.
Para outros, determinadas alternativas de investimento podem apresentar melhor relação entre custos, liquidez, risco e retorno.
O investidor precisa analisar o conjunto.
PGBL ou VGBL?
Progressivo ou regressivo?
Fundo conservador ou mais agressivo?
Maior ou menor taxa?
Qual nível de liquidez?
Qual estratégia de investimento?
Qual objetivo?
Qual horizonte?
Qual situação tributária?
Qual planejamento sucessório?
Essas perguntas são mais importantes do que simplesmente procurar “o melhor plano”.
Também é importante considerar as mudanças recentes na legislação.
A Lei nº 14.803/2024 ampliou o prazo para escolha do regime de tributação, permitindo que a decisão seja tomada até a obtenção do benefício ou o primeiro resgate, conforme as regras aplicáveis.
E, para 2026, investidores com aportes elevados em VGBL também precisam observar as regras vigentes de IOF, inclusive a incidência prevista sobre a parcela dos aportes anuais que ultrapassar os limites estabelecidos.
Por isso, previdência privada exige conhecimento.
A principal vantagem não está simplesmente no produto.
Está na possibilidade de utilizá-lo corretamente dentro de uma estratégia financeira maior.
Da mesma forma, a principal desvantagem não está necessariamente na previdência em si.
Pode estar na contratação de um plano inadequado, caro ou incompatível com os objetivos do investidor.
No final, a pergunta:
“Previdência privada vale a pena?”
deve ser substituída por:
“Qual é a função da previdência privada dentro do meu planejamento financeiro?”
Essa é a pergunta que transforma uma decisão baseada em propaganda em uma decisão baseada em conhecimento.
Perguntas Frequentes — FAQ
1. Previdência privada vale a pena?
Pode valer a pena, dependendo dos objetivos, perfil de risco, prazo, custos, tributação e estratégia do plano.
2. Qual a principal vantagem da previdência privada?
Uma das principais vantagens é sua utilização no planejamento financeiro de longo prazo, especialmente para complementar a aposentadoria.
3. Qual a principal desvantagem?
Não existe uma única desvantagem. Custos, liquidez, riscos de mercado e complexidade tributária estão entre os principais pontos de atenção.
4. PGBL ou VGBL: qual escolher?
Depende principalmente da situação tributária do investidor, da forma de declaração do IR e dos objetivos do planejamento.
5. O PGBL permite dedução no Imposto de Renda?
Sim, observadas as condições legais, as contribuições elegíveis podem ser deduzidas até o limite de 12% dos rendimentos tributáveis.
6. O VGBL permite dedução?
Não. A Receita Federal informa que as contribuições ao VGBL não são dedutíveis.
7. No PGBL o imposto incide sobre o valor total?
Em regra, no recebimento do benefício ou resgate, a tributação considera o valor total, conforme o regime tributário aplicável.
8. No VGBL o imposto incide sobre o quê?
Em regra, sobre a diferença entre o valor recebido e o valor aplicado, ou seja, sobre os rendimentos, conforme o regime tributário aplicável.
9. O que é regime progressivo?
É o regime em que a tributação segue a sistemática progressiva do Imposto de Renda.
10. O que é regime regressivo?
É o regime em que a alíquota diminui conforme aumenta o prazo de acumulação, podendo chegar a 10% para recursos com prazo superior a 10 anos, observadas as regras aplicáveis.
11. Quando escolho o regime de tributação?
Desde a Lei nº 14.803/2024, a opção pode ser realizada até o momento da obtenção do benefício ou do primeiro resgate, conforme as regras legais.
12. Previdência privada tem liquidez?
Possui possibilidades de resgate e portabilidade, mas existem regras de carência e condições específicas que precisam ser verificadas no plano.
13. Posso trocar de previdência privada?
Em determinadas condições, é possível realizar portabilidade para outro plano, observadas as regras aplicáveis.
14. Previdência privada possui risco?
Sim. O risco depende principalmente da estratégia e dos ativos que compõem o fundo.
15. Rentabilidade passada garante rentabilidade futura?
Não.
16. Previdência privada é indicada para reserva de emergência?
Em geral, não é o instrumento mais adequado para reserva de emergência, devido ao seu foco de longo prazo e às regras de resgate.
17. Previdência privada é investimento?
Ela possui estrutura própria de previdência complementar, mas seus recursos são aplicados em fundos e ativos financeiros de acordo com a política do plano.
18. Posso usar previdência privada para planejamento sucessório?
Ela pode fazer parte de determinadas estratégias sucessórias, especialmente pela possibilidade de indicação de beneficiários, mas a situação jurídica deve ser analisada individualmente.
19. Previdência privada substitui o INSS?
Não. A previdência privada tem natureza complementar e pode ser utilizada para complementar a renda previdenciária.
20. Existe taxa de carregamento em todos os planos?
Não. É necessário verificar as condições específicas do produto.
21. Qual a importância da taxa de administração?
Ela reduz o retorno líquido do investimento e pode produzir impacto significativo no longo prazo.
22. VGBL possui IOF em 2026?
Existe regra específica de IOF para determinados aportes elevados em VGBL a partir de 2026. A SUSEP informou incidência de 5% sobre a parcela que exceder o limite anual estabelecido, nas condições previstas.
23. Posso contratar previdência privada apenas para pagar menos Imposto de Renda?
Essa não deveria ser a única razão. O benefício fiscal precisa ser analisado junto com custos, tributação futura, estratégia e objetivo financeiro.
24. Previdência privada é melhor que investir diretamente?
Não existe uma resposta universal. A comparação deve considerar custos, tributação, liquidez, gestão, liberdade de escolha e objetivo.
25. Qual é o melhor plano de previdência privada?
Não existe um plano universalmente melhor. O plano adequado é aquele cuja estrutura seja compatível com os objetivos, perfil, horizonte, custos e situação tributária do investidor.
Checklist RENDEXIS — Antes de contratar
Não contrate antes de responder:
OBJETIVO
- Qual é o objetivo?
- Aposentadoria?
- Sucessão?
- Acumulação?
PRAZO
- Quanto tempo pretendo manter?
- Quando precisarei dos recursos?
PRODUTO
- PGBL ou VGBL?
- Qual fundo?
- Qual gestor?
RISCO
- Quanto da carteira está em renda fixa?
- Quanto está em renda variável?
- Existe exposição internacional?
CUSTOS
- Taxa de administração?
- Carregamento?
- Performance?
- Outras despesas?
TRIBUTAÇÃO
- Posso utilizar a dedução do PGBL?
- Qual regime pode ser adequado?
- Como será tributado o recebimento?
LIQUIDEZ
- Qual é a carência?
- Como funciona o resgate?
- Como funciona a portabilidade?
SUCESSÃO
- Quem são os beneficiários?
- Como o plano se encaixa no planejamento patrimonial?
COMPARAÇÃO
- Comparei com outros planos?
- Comparei com investimentos fora da previdência?
- Analisei o custo total?
Se essas respostas não estiverem claras, a decisão ainda não está madura.
Fontes Oficiais e Institucionais
Superintendência de Seguros Privados — SUSEP
A SUSEP é a principal fonte regulatória para informações sobre previdência complementar aberta, PGBL, VGBL, planos, portabilidade e orientações ao consumidor.
Receita Federal do Brasil
A Receita Federal é a fonte oficial para informações relacionadas à declaração e tributação de PGBL e VGBL, incluindo as regras de dedução do PGBL e tratamento tributário do VGBL.
Presidência da República / Planalto
A legislação federal, incluindo a Lei nº 14.803/2024, deve ser consultada diretamente para as regras relativas à opção pelo regime de tributação da previdência complementar.
Conselho Nacional de Seguros Privados — CNSP
Fonte normativa para regras aplicáveis ao mercado supervisionado pela SUSEP.
Superintendência Nacional de Previdência Complementar — PREVIC
Fonte oficial para informações relacionadas à previdência complementar fechada e às normas aplicáveis aos fundos de pensão. A regulamentação de portabilidade passou a envolver conjuntamente SUSEP, Receita Federal e PREVIC em determinadas situações.
Observação Editorial
As informações tributárias deste artigo foram atualizadas considerando as regras e orientações oficiais disponíveis.
A tributação pode variar conforme:
- tipo de plano;
- PGBL ou VGBL;
- regime de tributação;
- prazo de acumulação;
- natureza do recebimento;
- situação fiscal do contribuinte;
- legislação vigente.
Em razão disso, este conteúdo possui caráter educacional e não substitui análise tributária individualizada.
Artigos Relacionados
- O Que é Previdência Privada?
- Como Funciona a Previdência Privada?
- PGBL x VGBL: Quais as Diferenças?
- Como Escolher um Plano de Previdência Privada
- Tributação da Previdência Privada
- Previdência Privada para Aposentadoria
- Planejamento Financeiro para Aposentadoria
- Como Construir uma Renda Passiva
- Como Planejar a Aposentadoria
- Independência Financeira: Como Construir
- Alocação de Ativos: Como Distribuir Seu Patrimônio com Inteligência
- Como Construir uma Mentalidade de Longo Prazo para Investir
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.