Introdução
Investir não significa simplesmente escolher bons produtos financeiros.
Uma das decisões mais importantes está em definir como o patrimônio será distribuído entre diferentes classes de ativos.
Essa estratégia é conhecida como alocação de ativos.
A alocação procura estabelecer quanto do patrimônio será destinado a diferentes categorias de investimentos, considerando fatores como objetivos financeiros, horizonte de investimento, perfil de risco, necessidade de liquidez e situação patrimonial.
O objetivo não é encontrar o investimento que necessariamente terá o melhor desempenho.
É construir uma estrutura de carteira que possa apresentar maior equilíbrio entre risco, liquidez e potencial de retorno.
Uma carteira excessivamente concentrada pode ficar muito dependente do comportamento de um único ativo, setor ou mercado.
Por outro lado, uma carteira diversificada de forma aleatória também não representa necessariamente uma boa alocação.
É preciso existir uma estratégia.
Neste artigo da RENDEXIS, você vai entender:
- o que é alocação de ativos;
- por que ela é importante;
- quais são as principais classes de ativos;
- como objetivos e prazos influenciam a carteira;
- qual a relação entre alocação e diversificação;
- o que é rebalanceamento;
- quais erros devem ser evitados;
- como a alocação contribui para a gestão patrimonial;
- e como pensar na distribuição do patrimônio de maneira mais estratégica.
O que é alocação de ativos?
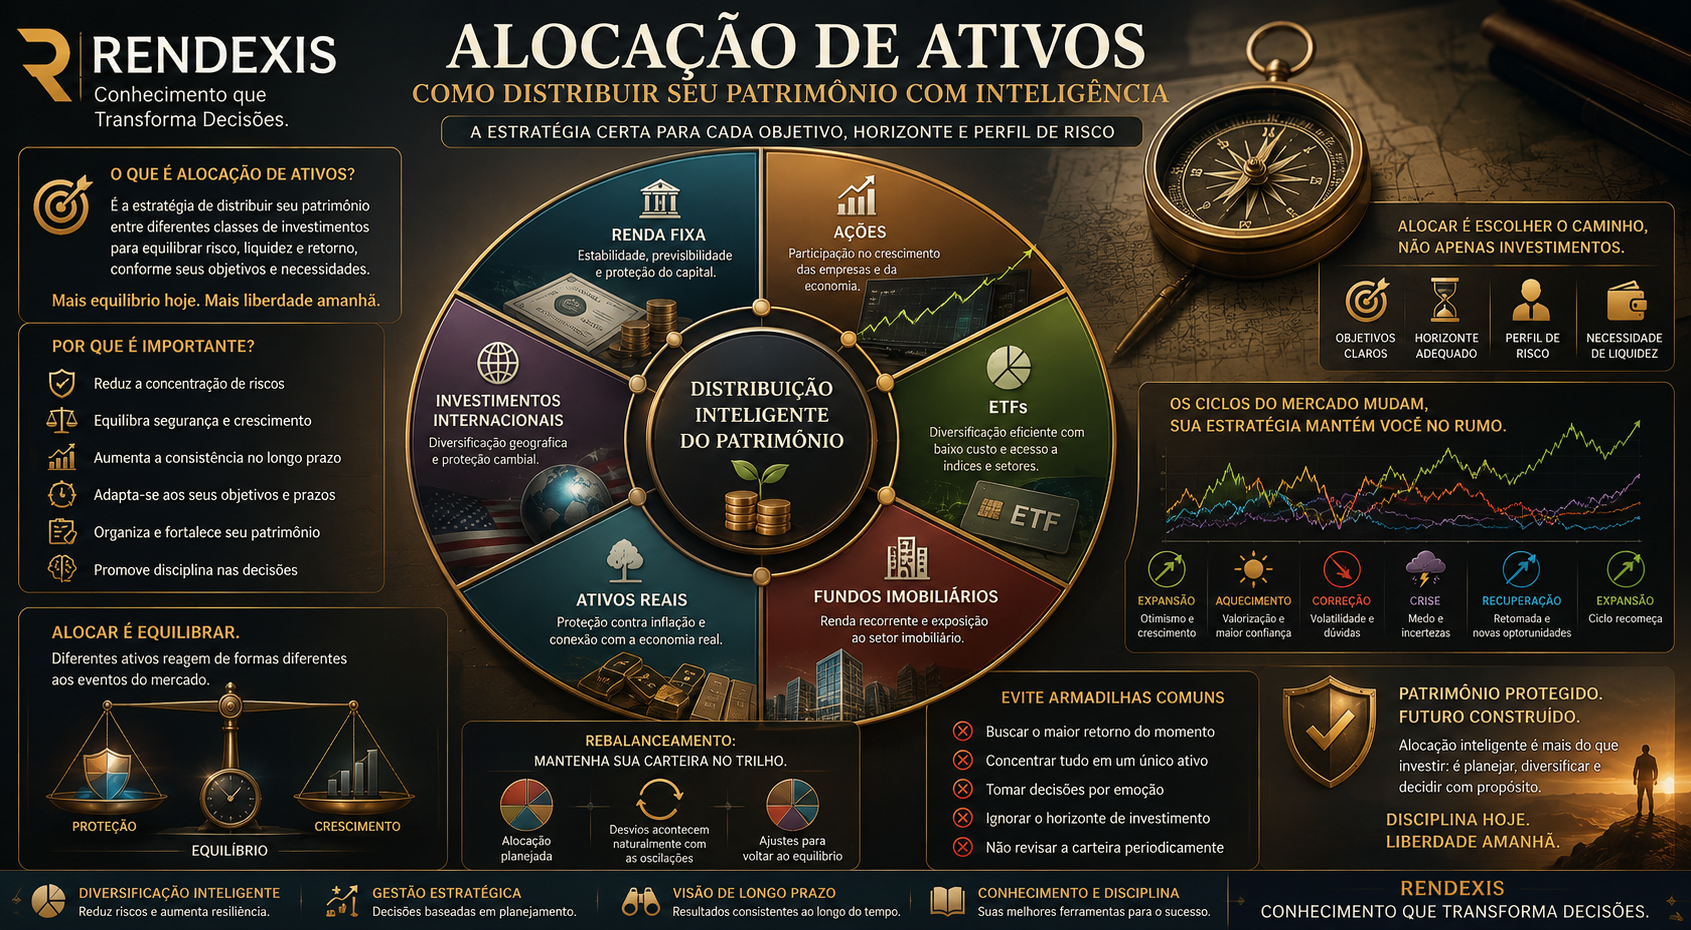
Alocação de ativos é o processo de distribuir o patrimônio entre diferentes categorias de investimentos, buscando equilíbrio entre risco, liquidez e potencial de retorno.
Em vez de concentrar todos os recursos em um único investimento, o investidor estrutura a carteira utilizando diferentes classes de ativos.
Por exemplo, uma carteira pode possuir exposição a:
- renda fixa;
- renda variável;
- fundos de investimento;
- investimentos internacionais;
- ativos reais.
A lógica é simples:
não depender exclusivamente do comportamento de um único mercado para determinar o resultado de todo o patrimônio.
A alocação, entretanto, não deve ser feita de maneira aleatória.
Ela precisa estar relacionada aos objetivos financeiros e às características de cada investidor.
Alocação de ativos não é simplesmente dividir o dinheiro
Um erro comum é pensar que alocação significa apenas colocar uma parte do dinheiro em cada investimento.
Não é isso.
A alocação de ativos é uma decisão estratégica.
Antes de distribuir o patrimônio, é necessário compreender:
- para que o dinheiro está sendo investido;
- quando ele será utilizado;
- quanto risco o investidor consegue suportar;
- qual é sua necessidade de liquidez;
- qual é sua situação financeira;
- quais são suas fontes de renda;
- quais investimentos já fazem parte do patrimônio.
Por isso, duas pessoas com o mesmo patrimônio podem ter alocações completamente diferentes.
E ambas podem estar corretas.
A carteira adequada depende do contexto.
Por que a alocação de ativos é importante?
Nenhuma classe de investimento apresenta o melhor desempenho em todos os cenários econômicos.
Em determinados períodos, ativos de renda variável podem apresentar forte valorização.
Em outros, investimentos de renda fixa podem oferecer condições mais interessantes.
Existem também períodos de:
- inflação elevada;
- juros altos;
- juros baixos;
- crescimento econômico;
- recessão;
- valorização cambial;
- desvalorização cambial;
- crises financeiras;
- expansão dos mercados.
Como os diferentes ativos podem reagir de maneira distinta a esses ambientes, a distribuição do patrimônio pode ajudar a reduzir a dependência de um único cenário.
Entre os principais benefícios da alocação estão:
- redução da concentração de riscos;
- maior equilíbrio entre segurança e crescimento;
- adaptação aos objetivos financeiros;
- melhor organização do patrimônio;
- maior disciplina na tomada de decisões;
- possibilidade de maior consistência no longo prazo.
Alocação de ativos e gestão de patrimônio
A gestão de patrimônio não consiste apenas em buscar rentabilidade.
Ela envolve uma visão mais ampla sobre o patrimônio financeiro.
É necessário considerar:
- preservação de capital;
- crescimento patrimonial;
- liquidez;
- riscos;
- objetivos;
- geração de renda;
- planejamento financeiro;
- horizonte de investimento.
Nesse contexto, a alocação de ativos funciona como uma espécie de estrutura da carteira.
Os investimentos individuais são os componentes.
A alocação define como esses componentes serão organizados.
É possível ter bons investimentos individualmente e, ainda assim, possuir uma carteira inadequadamente estruturada.
Isso acontece quando existe concentração excessiva ou quando os investimentos não estão alinhados aos objetivos.
O que são classes de ativos?
Classes de ativos são grupos de investimentos que compartilham determinadas características.
Conhecer essas classes é fundamental para compreender a alocação.
Renda Fixa
A renda fixa inclui investimentos cuja remuneração segue regras previamente definidas ou está vinculada a determinados indicadores econômicos.
Entre os exemplos estão:
- títulos públicos;
- CDBs;
- LCIs;
- LCAs;
- debêntures.
Embora sejam agrupados como renda fixa, esses investimentos não são todos iguais.
Eles podem apresentar diferenças importantes em:
- risco;
- liquidez;
- prazo;
- emissor;
- forma de remuneração;
- proteção aplicável;
- sensibilidade às taxas de juros.
Portanto, “renda fixa” não deve ser interpretada como sinônimo de ausência de risco.
A análise precisa considerar as características de cada produto.
Renda Variável
A renda variável reúne investimentos cujo valor pode oscilar de acordo com as condições de mercado.
Entre os exemplos estão:
- ações;
- ETFs;
- fundos imobiliários;
- BDRs.
Esses investimentos normalmente apresentam maior volatilidade do que aplicações de renda fixa.
Isso significa que seus preços podem apresentar oscilações significativas ao longo do tempo.
A presença de renda variável em uma carteira deve, portanto, considerar:
- horizonte de investimento;
- tolerância ao risco;
- capacidade financeira;
- objetivos;
- necessidade de liquidez.
Fundos de investimento
Os fundos de investimento reúnem recursos de diferentes investidores para aplicação de acordo com uma determinada política de investimento.
Os fundos podem utilizar diferentes estratégias e classes de ativos.
Por isso, não basta saber que determinado investimento é um fundo.
É necessário compreender:
- política de investimento;
- composição;
- riscos;
- liquidez;
- custos;
- estratégia;
- histórico;
- características específicas do produto.
Na alocação de ativos, o fundo deve ser analisado de acordo com a função que desempenha dentro da carteira.
Investimentos internacionais
A exposição internacional permite ampliar a diversificação geográfica do patrimônio.
Entre as possibilidades estão:
- ações internacionais;
- ETFs globais;
- títulos estrangeiros;
- fundos internacionais.
Investir em diferentes países e mercados pode reduzir a dependência exclusiva da economia brasileira.
Entretanto, investimentos internacionais também introduzem fatores adicionais.
Entre eles:
- risco cambial;
- risco de mercado internacional;
- diferenças regulatórias;
- características econômicas de outros países.
Por isso, a exposição internacional deve ser considerada dentro da estratégia global do patrimônio.
Ativos reais
Ativos reais são bens físicos ou investimentos vinculados à economia real.
Podem incluir:
- imóveis;
- propriedades rurais;
- participações em empresas;
- commodities, quando acessadas por instrumentos financeiros.
Esses ativos podem desempenhar diferentes funções na estrutura patrimonial.
Entretanto, também apresentam características próprias de:
- liquidez;
- custos;
- risco;
- valorização;
- geração de renda.
Por isso, sua utilização deve estar relacionada aos objetivos do investidor.
Como definir uma alocação de ativos?
Não existe uma distribuição universalmente correta.
A alocação deve ser construída considerando diferentes fatores.
Os principais são:
- objetivos financeiros;
- horizonte de investimento;
- perfil de risco;
- situação financeira;
- necessidade de liquidez;
- composição atual do patrimônio.
Vamos analisar cada um deles.
1. Objetivos financeiros
O primeiro passo é saber por que o dinheiro está sendo investido.
Alguns objetivos podem ser:
- reserva financeira;
- compra de imóvel;
- educação dos filhos;
- aposentadoria;
- independência financeira;
- geração de renda;
- sucessão patrimonial;
- formação de patrimônio.
Cada objetivo pode exigir uma estratégia diferente.
Um recurso destinado a uma necessidade de curto prazo possui características diferentes de um patrimônio que será utilizado somente daqui a 20 ou 30 anos.
Por isso, uma carteira não deve ser construída simplesmente com base em “qual investimento rende mais”.
A pergunta mais importante é:
Qual é a função desse dinheiro?
2. Horizonte de investimento
O horizonte representa o período disponível até a utilização dos recursos.
Quanto mais distante estiver o objetivo, maior pode ser a capacidade de suportar determinadas oscilações, desde que isso seja compatível com o perfil do investidor.
Já objetivos de curto prazo podem exigir maior atenção à:
- liquidez;
- preservação do capital;
- estabilidade;
- previsibilidade.
Por isso, o prazo é uma das variáveis fundamentais da alocação.
Um erro comum é utilizar a mesma estratégia para todos os objetivos.
Uma carteira para uma viagem que acontecerá em poucos meses não precisa ter a mesma estrutura de uma carteira destinada à aposentadoria.
3. Perfil do investidor
O perfil de risco também influencia a distribuição patrimonial.
De forma geral, os investidores podem ser classificados como:
- conservadores;
- moderados;
- arrojados.
Essa classificação ajuda a identificar o nível de oscilação que o investidor está disposto e preparado para suportar.
Mas é importante fazer uma distinção.
Tolerância ao risco não é a mesma coisa que capacidade financeira de assumir risco.
Uma pessoa pode gostar de investimentos agressivos, mas não possuir capacidade financeira para suportar grandes perdas.
Por isso, o perfil precisa ser analisado de forma mais ampla.
4. Situação financeira
A alocação também depende da realidade financeira do investidor.
Devem ser considerados aspectos como:
- renda;
- estabilidade profissional;
- patrimônio;
- dívidas;
- reserva de emergência;
- dependentes;
- necessidades de liquidez;
- fontes de renda futuras.
Imagine dois investidores com R$ 500 mil.
Um possui renda estável, reserva de emergência e baixo nível de endividamento.
O outro possui renda irregular, dívidas relevantes e necessidade de utilizar parte do patrimônio nos próximos meses.
Embora o patrimônio seja igual, as necessidades financeiras são completamente diferentes.
Consequentemente, a alocação também pode ser diferente.
5. Necessidade de liquidez
Liquidez representa a facilidade e a velocidade com que determinado investimento pode ser convertido em dinheiro.
Esse aspecto é especialmente importante para recursos que podem precisar ser utilizados em prazo curto.
Uma carteira pode possuir investimentos com diferentes níveis de liquidez.
Por isso, o investidor deve separar:
dinheiro que precisa estar disponível
de
dinheiro destinado ao crescimento patrimonial de longo prazo.
Misturar essas duas funções pode gerar problemas.
O investidor pode ser obrigado a vender investimentos em um momento desfavorável simplesmente porque precisava de dinheiro.
Alocação de ativos e diversificação: qual é a diferença?
Embora estejam diretamente relacionadas, alocação de ativos e diversificação não são a mesma coisa.
Alocação
Define quanto do patrimônio será destinado a cada classe de ativos.
Diversificação
Define como os recursos serão distribuídos dentro dessas classes.
Por exemplo:
Um investidor pode decidir destinar parte do patrimônio para renda fixa e outra parte para renda variável.
Isso é alocação.
Dentro da renda variável, pode distribuir os recursos entre empresas de diferentes setores, ETFs e fundos imobiliários.
Isso é diversificação.
Portanto:
Alocação = distribuição entre classes.
Diversificação = distribuição dentro das classes.
Diversificar não significa simplesmente ter muitos investimentos
É possível possuir dezenas de investimentos e ainda assim ter uma carteira concentrada.
Imagine uma carteira com 30 ações.
Se grande parte dessas empresas pertencer ao mesmo setor ou estiver exposta aos mesmos fatores econômicos, a diversificação pode ser menor do que parece.
Da mesma forma, possuir vários fundos não significa necessariamente estar diversificado.
O investidor precisa avaliar:
- setores;
- emissores;
- geografias;
- moedas;
- classes de ativos;
- fatores de risco.
O objetivo é evitar uma concentração excessiva de riscos semelhantes.
Correlação entre investimentos
Outro conceito importante para compreender a diversificação é a correlação.
Dois investimentos podem reagir de maneira semelhante aos mesmos acontecimentos.
Se ambos caem quando determinada variável econômica muda, possuir os dois pode não oferecer tanta diversificação quanto parece.
Por outro lado, ativos que possuem comportamentos diferentes em determinados cenários podem contribuir para uma carteira mais equilibrada.
Por isso, diversificar não significa apenas aumentar o número de ativos.
Significa buscar diferentes fontes de risco e retorno.
A importância do rebalanceamento da carteira
Depois que uma alocação é definida, a carteira não permanece necessariamente com os mesmos pesos.
Isso acontece porque os investimentos apresentam desempenhos diferentes ao longo do tempo.
Imagine, de maneira hipotética, uma carteira dividida entre duas classes.
Se uma delas apresentar forte valorização enquanto a outra permanecer praticamente estável, a distribuição original será alterada.
O investidor pode acabar assumindo um nível de risco diferente daquele inicialmente planejado.
É nesse momento que entra o rebalanceamento.
O que é rebalanceamento?
Rebalanceamento é o processo de revisar a distribuição dos investimentos para manter a carteira alinhada à estratégia definida.
Ele pode ocorrer:
- em intervalos regulares;
- quando a carteira se afasta significativamente da estrutura planejada;
- quando os objetivos mudam;
- quando o perfil de risco muda;
- diante de alterações relevantes na situação financeira.
O rebalanceamento não deve ser confundido com tentar prever o mercado.
Seu objetivo principal é restaurar a estrutura de risco planejada.
Exemplo simples de rebalanceamento
Imagine uma carteira hipotética composta por duas grandes classes.
Ao longo do tempo, uma delas apresenta forte valorização.
Como consequência, essa classe passa a representar uma parcela maior do patrimônio.
O investidor pode então avaliar se essa nova composição ainda está de acordo com sua estratégia.
Caso não esteja, poderá fazer ajustes para retornar à estrutura planejada.
Uma possibilidade é direcionar novos aportes para a classe que ficou relativamente menor, evitando necessariamente a necessidade de vender ativos.
Esse é um dos motivos pelos quais os aportes periódicos também podem contribuir para o processo de rebalanceamento.
Alocação estratégica x decisões de curto prazo
Uma carteira estruturada possui uma lógica que deve permanecer acima das oscilações diárias.
Imagine que o mercado apresente uma forte alta em determinado setor.
O investidor pode sentir vontade de aumentar rapidamente sua exposição.
Mas antes deve perguntar:
- Essa mudança está prevista na estratégia?
- O risco da carteira continuará adequado?
- O objetivo financeiro mudou?
- Estou tomando a decisão por análise ou por euforia?
Da mesma forma, depois de uma queda, deve avaliar se existe uma mudança estrutural ou apenas uma oscilação de mercado.
A alocação funciona como uma espécie de âncora estratégica.
O papel da alocação em diferentes fases da vida
A estrutura patrimonial pode mudar conforme a vida do investidor muda.
Uma pessoa no início da carreira pode possuir:
- maior horizonte de investimento;
- renda em crescimento;
- menor necessidade de liquidez patrimonial.
Anos depois, essa mesma pessoa pode estar:
- próxima da aposentadoria;
- utilizando parte do patrimônio;
- buscando geração de renda;
- priorizando preservação de capital.
Portanto, a alocação não deve ser considerada permanente.
Ela deve acompanhar as mudanças relevantes da vida financeira.
Alocação e aposentadoria
A aposentadoria é um excelente exemplo da importância de uma estratégia de alocação.
Durante a fase de acumulação, o investidor pode ter um horizonte mais longo.
À medida que a aposentadoria se aproxima, a necessidade de liquidez e previsibilidade pode aumentar.
Isso pode exigir uma revisão da carteira.
O objetivo não é necessariamente abandonar investimentos de maior potencial de crescimento.
É encontrar uma estrutura compatível com:
- prazo;
- necessidade de renda;
- liquidez;
- risco;
- patrimônio acumulado.
A transição da fase de acumulação para a fase de utilização do patrimônio merece planejamento.
Alocação e proteção patrimonial
A gestão patrimonial também envolve proteção.
Uma carteira excessivamente concentrada pode apresentar vulnerabilidade elevada.
Se grande parte do patrimônio estiver vinculada a um único:
- ativo;
- setor;
- empresa;
- país;
- moeda;
- tipo de investimento;
um evento adverso específico pode provocar impacto significativo.
A alocação ajuda a reduzir essa dependência.
Isso não significa eliminar riscos.
Significa evitar que um único fator tenha poder excessivo sobre todo o patrimônio.
Alocação de ativos não elimina riscos
Esse ponto precisa ser destacado.
Diversificar e alocar corretamente não significa criar uma carteira sem risco.
Todos os investimentos possuem algum nível de risco.
A alocação procura administrar esses riscos.
Entre os riscos que podem permanecer estão:
- risco de mercado;
- risco de crédito;
- risco de liquidez;
- risco cambial;
- risco econômico;
- risco regulatório;
- risco operacional.
Portanto, a alocação deve ser entendida como uma ferramenta de gestão de riscos, e não como uma garantia contra perdas.
Erros comuns na alocação de ativos
Alguns comportamentos podem comprometer a estratégia.
1. Concentrar grande parte do patrimônio em um único investimento
A concentração aumenta a dependência de um determinado ativo.
2. Escolher ativos apenas pela rentabilidade recente
O investimento que apresentou melhor desempenho recentemente não necessariamente continuará sendo o melhor.
3. Ignorar o perfil de risco
Uma carteira inadequada ao comportamento do investidor pode provocar decisões impulsivas durante períodos de queda.
4. Alterar constantemente a carteira
Mudanças frequentes podem transformar uma estratégia de longo prazo em uma sequência de decisões emocionais.
5. Não revisar a alocação
A carteira pode se afastar significativamente da estrutura planejada ao longo do tempo.
6. Investir sem objetivos definidos
Sem objetivos, fica mais difícil determinar prazo, liquidez e risco adequados.
7. Confundir quantidade de investimentos com diversificação
Ter muitos ativos não significa necessariamente possuir uma carteira diversificada.
8. Ignorar a liquidez
Investimentos inadequados às necessidades de caixa podem obrigar o investidor a vender em momentos desfavoráveis.
Como construir uma alocação de ativos passo a passo?
Uma metodologia simples pode seguir as seguintes etapas.
Etapa 1 — Organize seu patrimônio
Liste:
- investimentos;
- imóveis;
- participações;
- dívidas;
- reservas;
- outras fontes patrimoniais relevantes.
Etapa 2 — Defina seus objetivos
Separe objetivos de:
- curto;
- médio;
- longo prazo.
Etapa 3 — Determine os prazos
Identifique quando cada recurso poderá ser utilizado.
Etapa 4 — Avalie seu perfil de risco
Considere não apenas sua preferência, mas também sua capacidade financeira de suportar perdas.
Etapa 5 — Avalie a necessidade de liquidez
Determine quanto dinheiro precisa estar disponível.
Etapa 6 — Defina as classes de ativos
Avalie quais classes podem desempenhar cada função na carteira.
Etapa 7 — Diversifique
Distribua os recursos dentro das classes de maneira coerente.
Etapa 8 — Acompanhe
Monitore a carteira sem transformar cada oscilação em uma decisão.
Etapa 9 — Rebalanceie
Revise periodicamente a estrutura.
Etapa 10 — Reavalie quando sua vida mudar
Mudanças relevantes podem exigir uma nova alocação.
Exemplo prático: duas estratégias patrimoniais
Imagine duas pessoas com patrimônios semelhantes.
Investidor A
Concentra grande parte dos recursos em um único tipo de ativo porque acredita que ele apresentará a maior rentabilidade.
Sua carteira depende fortemente do desempenho daquele mercado.
Investidor B
Distribui o patrimônio entre diferentes classes de ativos, considerando:
- objetivos;
- horizonte;
- perfil de risco;
- necessidade de liquidez.
Além disso, revisa periodicamente a composição da carteira.
As duas pessoas podem enfrentar períodos de valorização e queda.
Entretanto, a segunda possui uma estrutura menos dependente de um único investimento.
Isso não significa que sua carteira terá necessariamente maior rentabilidade.
Significa que sua exposição aos riscos específicos de um único ativo tende a ser menor.
Exemplo de uma carteira organizada por objetivos
Uma forma interessante de pensar sobre alocação é separar o patrimônio por função.
Objetivo 1 — Segurança financeira
Recursos destinados a necessidades emergenciais e de curto prazo.
Objetivo 2 — Projetos de médio prazo
Recursos destinados a objetivos que ocorrerão nos próximos anos.
Objetivo 3 — Construção patrimonial
Recursos destinados ao crescimento do patrimônio no longo prazo.
Objetivo 4 — Aposentadoria
Recursos destinados à geração de renda ou preservação patrimonial futura.
Essa abordagem evita que todo o patrimônio seja tratado como se tivesse a mesma finalidade.
A alocação deve acompanhar os objetivos, e não as modas do mercado
Mercados financeiros frequentemente apresentam novas tendências.
Em determinados momentos, determinada classe de ativos pode se tornar extremamente popular.
Isso pode gerar pressão para que o investidor aumente sua exposição.
Mas uma estratégia patrimonial não deve ser construída simplesmente porque determinado investimento está na moda.
Antes de alterar a carteira, pergunte:
Qual função esse investimento terá no meu patrimônio?
Se não houver uma resposta clara, talvez a decisão esteja sendo tomada mais pela emoção do que pelo planejamento.
O papel dos novos aportes na alocação
Os aportes periódicos podem desempenhar papel importante na manutenção da estratégia.
Quando uma classe de ativos fica abaixo da proporção planejada, novos recursos podem ser direcionados para ela.
Isso pode ajudar a aproximar a carteira da estrutura desejada sem necessariamente realizar vendas.
Essa abordagem também reforça a disciplina financeira.
O investidor deixa de depender exclusivamente da tentativa de identificar o momento ideal do mercado.
Alocação de ativos e comportamento do investidor
Uma boa alocação também precisa ser psicologicamente sustentável.
Imagine uma carteira teoricamente adequada, mas que apresenta oscilações tão grandes que o investidor não consegue suportá-las.
Na primeira crise, ele abandona a estratégia.
Nesse caso, a carteira pode ter sido tecnicamente interessante, mas inadequada para aquele investidor.
Por isso:
a melhor alocação não é necessariamente a que oferece maior retorno potencial.
É aquela que consegue combinar:
- objetivos;
- risco;
- liquidez;
- patrimônio;
- horizonte;
- comportamento do investidor.
Como saber se sua alocação está funcionando?
Não avalie a carteira apenas pela rentabilidade de um mês ou de um ano.
Uma alocação deve ser avaliada também pela capacidade de cumprir sua função.
Pergunte:
- Minha carteira está alinhada aos meus objetivos?
- O nível de risco continua adequado?
- Tenho liquidez suficiente?
- Estou excessivamente concentrado?
- Minha exposição internacional está de acordo com minha estratégia?
- Minha situação financeira mudou?
- Minha carteira ainda corresponde ao meu horizonte?
- Estou tomando decisões com disciplina?
Essas perguntas são mais importantes do que simplesmente verificar qual ativo teve maior valorização.
Alocação de ativos e disciplina
Uma das maiores vantagens da alocação é criar regras.
Em vez de perguntar todos os dias:
“Onde devo investir agora?”
o investidor passa a trabalhar com uma estrutura previamente definida.
Isso reduz a influência das emoções e facilita decisões mais consistentes.
A alocação, portanto, não é apenas uma técnica de investimentos.
É também uma ferramenta de disciplina financeira e comportamental.
O que realmente significa distribuir o patrimônio com inteligência?
Distribuir o patrimônio com inteligência não significa possuir o maior número possível de investimentos.
Também não significa buscar a maior rentabilidade potencial.
Significa compreender que diferentes recursos possuem diferentes funções.
O patrimônio pode precisar cumprir simultaneamente objetivos de:
- segurança;
- liquidez;
- crescimento;
- renda;
- preservação;
- diversificação.
A alocação procura organizar essas funções dentro de uma estrutura coerente.
Checklist da alocação de ativos
Antes de considerar sua carteira estruturada, verifique:
- Tenho objetivos financeiros definidos?
- Sei quando precisarei dos recursos?
- Conheço meu perfil de risco?
- Tenho reserva de emergência?
- Sei quanto preciso manter líquido?
- Minha carteira está excessivamente concentrada?
- Tenho diferentes classes de ativos?
- Estou diversificado dentro dessas classes?
- Conheço os principais riscos dos meus investimentos?
- Tenho uma estratégia de longo prazo?
- Sei quando devo revisar a carteira?
- Possuo critérios para rebalanceamento?
- Minha alocação ainda corresponde à minha situação atual?
Se várias respostas forem “não”, talvez seja necessário revisar a estrutura patrimonial.
Conclusão
A alocação de ativos é um dos principais fundamentos da gestão de patrimônio.
Mais do que escolher investimentos individualmente, ela permite estruturar o patrimônio de acordo com objetivos, prazos, riscos e necessidades de liquidez.
Uma carteira bem organizada não depende de um único investimento ou de um único cenário econômico.
Ela busca distribuir os recursos entre diferentes classes, reduzindo a concentração de riscos e criando uma estrutura mais coerente para o longo prazo.
Mas é importante lembrar:
não existe uma alocação ideal que sirva para todos.
A distribuição adequada depende de cada investidor.
Objetivos financeiros, horizonte de investimento, perfil de risco, situação financeira, necessidade de liquidez e composição patrimonial devem ser considerados conjuntamente.
Também é necessário diferenciar alocação de diversificação.
A alocação define quanto será destinado a cada classe.
A diversificação distribui os recursos dentro dessas classes.
Com o passar do tempo, os movimentos dos mercados alteram naturalmente a composição da carteira. Por isso, o rebalanceamento é importante para manter a estrutura alinhada à estratégia.
No final, distribuir o patrimônio com inteligência não significa tentar descobrir qual investimento será o campeão do próximo ano.
Significa construir uma carteira que faça sentido para seus objetivos e que possa ser mantida com disciplina ao longo do tempo.
Patrimônio não se constrói apenas escolhendo investimentos.
Constrói-se também definindo como esses investimentos devem trabalhar juntos.
Na RENDEXIS, acreditamos que uma boa decisão patrimonial começa com conhecimento, planejamento e visão de longo prazo.
Perguntas Frequentes — FAQ
O que é alocação de ativos?
É a estratégia de distribuir o patrimônio entre diferentes classes de investimentos, buscando equilíbrio entre risco, liquidez e potencial de retorno.
Qual é a diferença entre alocação e diversificação?
A alocação define quanto do patrimônio será destinado a cada classe de ativos. A diversificação distribui os recursos dentro dessas classes para reduzir a concentração de riscos.
Existe uma alocação ideal?
Não. A distribuição adequada depende dos objetivos financeiros, horizonte de investimento, perfil de risco, necessidade de liquidez e situação patrimonial de cada investidor.
Quantas classes de ativos devo ter?
Não existe um número universal. O importante é que as classes utilizadas tenham uma função clara dentro da estratégia e contribuam para uma carteira coerente com os objetivos.
Ter muitos investimentos significa estar diversificado?
Não necessariamente. Uma carteira pode possuir muitos ativos, mas continuar concentrada em determinados setores, empresas, países ou fatores de risco.
O que é rebalanceamento?
É o processo de revisar e ajustar a distribuição dos investimentos para manter a carteira alinhada à estratégia originalmente definida.
Com que frequência devo revisar minha alocação?
A revisão pode ocorrer periodicamente ou sempre que houver mudanças relevantes nos objetivos, situação financeira, perfil de risco ou composição patrimonial.
A alocação de ativos elimina os riscos?
Não. Ela ajuda a reduzir a concentração de riscos, mas não elimina a possibilidade de perdas ou oscilações.
A alocação muda ao longo da vida?
Sim. Mudanças de renda, idade, objetivos, patrimônio, necessidade de liquidez e proximidade da aposentadoria podem justificar alterações na estrutura da carteira.
Devo alterar minha carteira sempre que o mercado subir ou cair?
Não necessariamente. Oscilações de mercado não significam automaticamente que a estratégia precisa ser alterada. A decisão deve considerar os objetivos, fundamentos, riscos e planejamento do investidor.
Posso utilizar novos aportes para rebalancear minha carteira?
Sim. Em determinadas situações, direcionar novos aportes para classes que estejam abaixo da estrutura planejada pode ajudar no rebalanceamento sem necessidade de vender outros ativos.
Continue aprendendo
A alocação de ativos é apenas uma parte de uma gestão patrimonial eficiente.
Para desenvolver uma visão completa sobre patrimônio, também é importante compreender:
- diversificação;
- gestão de riscos;
- planejamento financeiro;
- renda fixa;
- renda variável;
- investimentos internacionais;
- construção de patrimônio;
- sucessão patrimonial;
- comportamento do investidor.
Quanto maior o conhecimento, maior a capacidade de estruturar uma carteira coerente com seus objetivos e tomar decisões com disciplina.
Continue acompanhando a RENDEXIS para aprofundar seus conhecimentos sobre finanças, investimentos, economia e gestão de patrimônio.
Artigos relacionados
- O Que é Gestão de Patrimônio e Por Que Ela é Importante?
- Como Construir Patrimônio ao Longo da Vida
- Proteção Patrimonial: Como Preservar Seu Patrimônio Legalmente
- Diversificação Patrimonial: Como Reduzir Riscos
- Perfil do Investidor
- Gestão de Riscos nos Investimentos
- Renda Fixa: Guia Completo
- Renda Variável: Guia Completo
- ETFs: O Que São e Como Funcionam
Fontes Institucionais
- Banco Central do Brasil
- Comissão de Valores Mobiliários — CVM
- B3
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais — ANBIMA
- Conselho Monetário Nacional — CMN
- Organisation for Economic Co-operation and Development — OECD
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.