Introdução
Escolher um Fundo Imobiliário (FII) vai muito além de observar quanto ele distribuiu de rendimentos nos últimos meses.
Um FII representa uma estrutura de investimento com características próprias, estratégia definida, ativos, gestão, riscos e diferentes formas de geração de receitas.
Por isso, antes de investir, o investidor precisa compreender o que existe por trás da cota negociada na Bolsa.
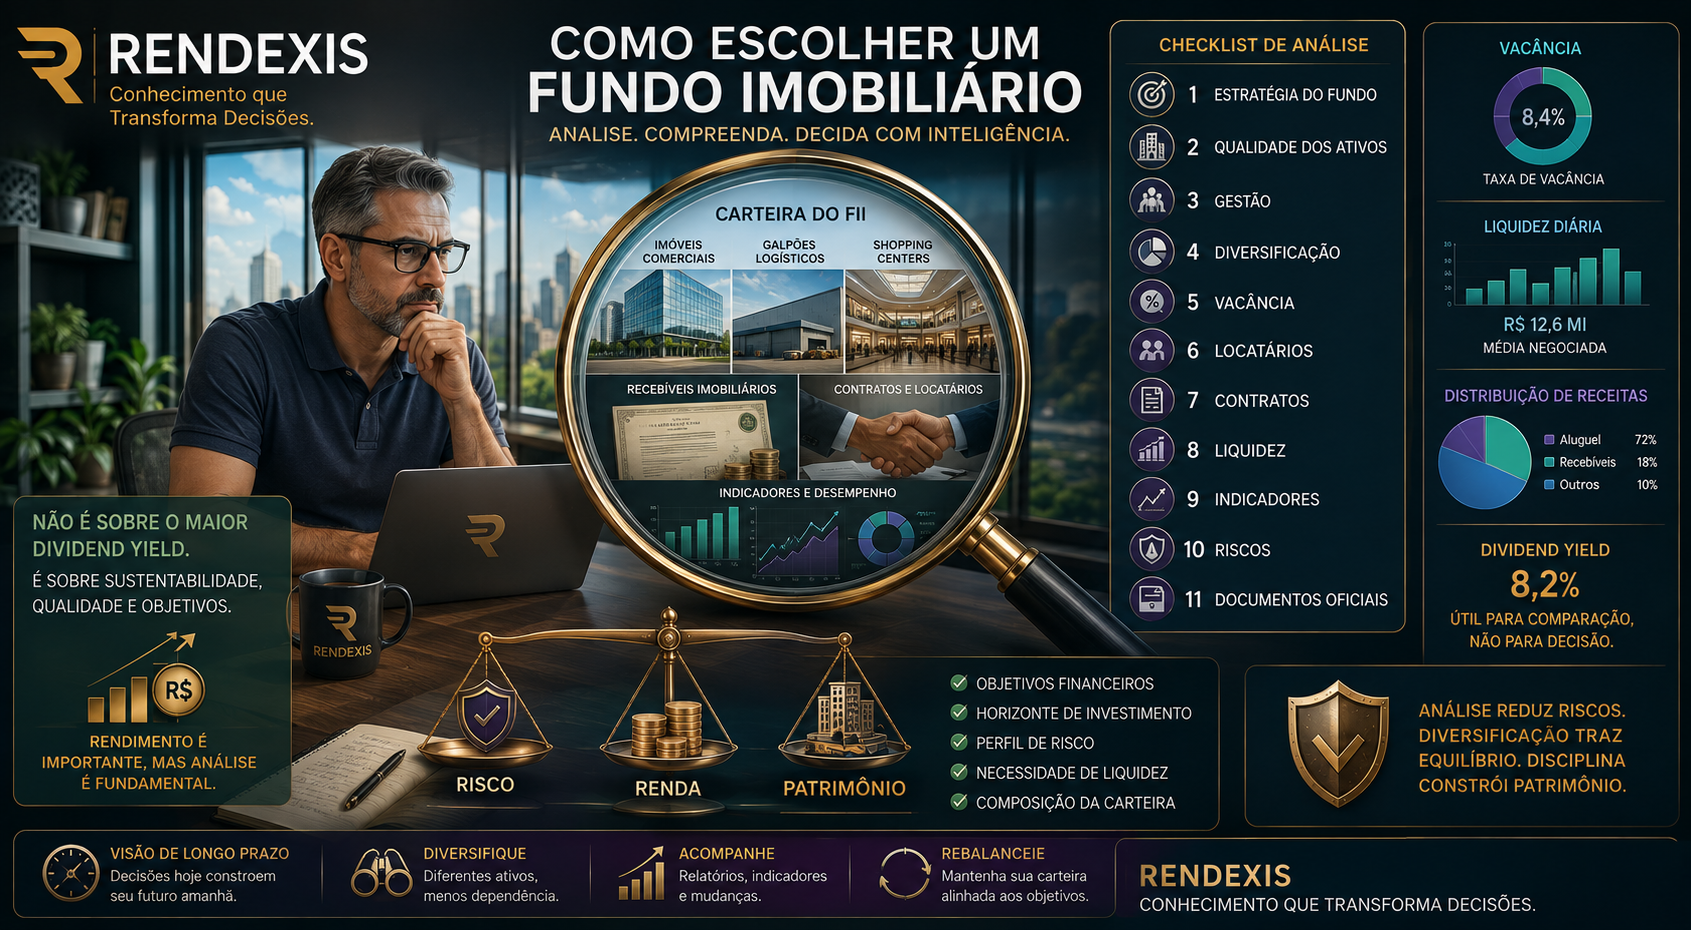
Uma análise adequada pode envolver:
- estratégia do fundo;
- tipo de FII;
- qualidade dos ativos;
- localização dos imóveis;
- qualidade dos créditos;
- gestão;
- diversificação;
- vacância;
- locatários;
- liquidez;
- contratos;
- indicadores;
- riscos;
- documentos oficiais;
- alinhamento com os objetivos do investidor.
Um dos maiores erros é escolher um FII apenas porque apresenta um Dividend Yield elevado.
Um rendimento elevado pode ter diferentes explicações e, isoladamente, não informa se aquele nível de distribuição será sustentável.
Da mesma forma, uma cota negociada abaixo do valor patrimonial não significa automaticamente que o fundo esteja barato.
O investidor precisa compreender por que determinado indicador apresenta aquele nível.
Neste artigo da RENDEXIS, você encontrará um roteiro completo para analisar um Fundo Imobiliário antes de investir, com uma abordagem voltada para conhecimento, disciplina e visão de longo prazo.
O que é um Fundo Imobiliário?
Os Fundos de Investimento Imobiliário (FIIs) são veículos de investimento que permitem aos investidores participar de estratégias relacionadas ao mercado imobiliário por meio da aquisição de cotas.
Dependendo de sua estratégia, o fundo pode estar relacionado a:
- imóveis físicos;
- recebíveis imobiliários;
- ativos financeiros ligados ao setor imobiliário;
- diferentes combinações desses ativos.
As cotas dos FIIs podem ser negociadas no mercado, permitindo que o investidor tenha exposição ao segmento imobiliário sem necessariamente adquirir diretamente um imóvel.
Entretanto, comprar uma cota de FII significa adquirir participação em uma estrutura de investimento com regras próprias.
Por isso, antes de investir, é necessário entender qual é a estratégia daquele fundo e quais riscos estão associados a ela.
Por que analisar um Fundo Imobiliário antes de investir?
Cada FII possui características próprias.
Mesmo dois fundos pertencentes ao mesmo segmento podem apresentar diferenças importantes em:
- qualidade dos ativos;
- localização;
- contratos;
- locatários;
- gestão;
- concentração;
- liquidez;
- nível de risco;
- capacidade de geração de receitas.
Por isso, comparar fundos apenas pelo rendimento distribuído pode levar a conclusões equivocadas.
A análise deve buscar responder:
Como esse fundo ganha dinheiro?
Quais ativos geram suas receitas?
Quais são seus principais riscos?
Quem administra e gerencia o patrimônio?
Esse fundo faz sentido dentro da minha carteira?
Essas perguntas são mais importantes do que simplesmente procurar o maior rendimento disponível no mercado.
O primeiro passo: entenda o tipo de FII
Antes de analisar indicadores, procure entender qual é a natureza do fundo.
De forma geral, os FIIs podem ser organizados em diferentes estratégias.
Entre as mais conhecidas estão:
- FIIs de Tijolo;
- FIIs de Papel;
- FIIs Híbridos;
- Fundos de Fundos (FoFs).
Cada categoria possui características e riscos diferentes.
FIIs de Tijolo
Os FIIs de Tijolo possuem exposição principalmente a imóveis físicos ou a empreendimentos imobiliários.
Entre os segmentos encontrados nesse mercado estão:
- logística;
- escritórios;
- shopping centers;
- galpões;
- hospitais;
- hotéis;
- imóveis educacionais;
- varejo;
- outros segmentos imobiliários.
Nesse tipo de fundo, o investidor precisa analisar os imóveis e a capacidade desses ativos de gerar receitas.
Entre os principais pontos estão:
- localização;
- qualidade dos imóveis;
- padrão construtivo;
- conservação;
- ocupação;
- contratos;
- locatários;
- concentração;
- perspectivas do segmento.
FIIs de Papel
Os FIIs de Papel possuem exposição principalmente a títulos e recebíveis relacionados ao mercado imobiliário.
Nesse caso, a análise é diferente.
Em vez de concentrar a atenção exclusivamente nos imóveis físicos, o investidor precisa compreender a qualidade da carteira de créditos.
Entre os aspectos relevantes estão:
- qualidade dos créditos;
- perfil dos devedores;
- emissores;
- garantias;
- indexadores;
- prazos;
- concentração;
- diversificação.
Também é importante compreender que o comportamento dos rendimentos pode estar relacionado às condições econômicas e aos indexadores presentes na carteira.
FIIs Híbridos
Os FIIs Híbridos podem combinar diferentes estratégias e tipos de ativos.
Um fundo dessa natureza pode apresentar exposição a diferentes segmentos do mercado imobiliário e instrumentos financeiros.
Por isso, a análise deve começar pela compreensão de sua política de investimento.
Não basta identificar o nome do fundo.
É necessário entender como o patrimônio está efetivamente distribuído e qual é a estratégia adotada pela gestão.
Fundos de Fundos — FoFs
Os Fundos de Fundos investem em cotas de outros fundos.
Isso cria uma camada adicional de análise.
O investidor precisa compreender:
- quais fundos fazem parte da carteira;
- nível de concentração;
- estratégia de alocação;
- qualidade dos fundos investidos;
- custos;
- gestão.
Nesse caso, a análise não termina no fundo que você pretende comprar.
É necessário conhecer também os ativos que estão dentro dele.
1. Conheça a estratégia do fundo
Depois de identificar o tipo de FII, procure entender sua estratégia.
Pergunte:
- O fundo investe em imóveis físicos?
- Investe em títulos imobiliários?
- Qual segmento é priorizado?
- Busca geração de renda?
- Busca valorização patrimonial?
- Trabalha com diversificação?
- Existe concentração em determinado setor?
- A política permite mudanças relevantes na estratégia?
Essa etapa é fundamental porque evita comprar um ativo sem compreender exatamente o que ele representa.
Um investidor interessado em imóveis logísticos, por exemplo, precisa saber se o fundo realmente possui exposição compatível com essa estratégia.
2. Analise os ativos da carteira
A qualidade dos ativos é um dos componentes mais importantes da análise.
Nos FIIs de Tijolo
Observe:
Localização
A localização influencia a atratividade dos imóveis, a demanda e a capacidade de ocupação.
Qualidade dos imóveis
Analise padrão construtivo, conservação, características físicas e adequação ao segmento.
Contratos
Observe prazo, condições e concentração dos contratos.
Diversificação
Avalie quantos imóveis existem e como o patrimônio está distribuído.
Qualidade dos locatários
A capacidade financeira dos inquilinos influencia a estabilidade das receitas.
3. Analise a carteira dos FIIs de Papel
Nos FIIs de Papel, a análise precisa se concentrar na qualidade dos créditos.
Observe:
- quem são os devedores;
- quais são os emissores;
- qual é o nível de concentração;
- quais são os indexadores;
- quais são os prazos;
- quais garantias existem;
- como a carteira está diversificada.
Uma carteira de créditos muito concentrada pode aumentar a exposição a problemas específicos.
Por isso, não basta saber quanto o fundo distribuiu.
É necessário entender de onde vem o dinheiro que está sendo distribuído.
4. Avalie a qualidade da gestão
A gestão exerce papel fundamental nos resultados de um FII.
Um fundo pode possuir bons ativos, mas decisões inadequadas podem comprometer seu desempenho ao longo do tempo.
Procure analisar:
- experiência do gestor;
- histórico da instituição;
- transparência;
- qualidade das informações;
- consistência das decisões;
- relatórios gerenciais;
- capacidade de execução da estratégia.
A qualidade da gestão não deve ser avaliada apenas pelo desempenho passado.
Também é importante observar como a equipe comunica decisões, riscos e mudanças relevantes.
5. Leia os relatórios gerenciais
O relatório gerencial é uma das principais ferramentas para acompanhar um FII.
Ele pode ajudar o investidor a compreender:
- composição da carteira;
- resultados;
- receitas;
- despesas;
- movimentações;
- contratos;
- ocupação;
- acontecimentos relevantes;
- estratégia da gestão.
Para o investidor, o relatório deve ser muito mais do que um documento arquivado.
Ele pode funcionar como uma ferramenta de acompanhamento periódico.
6. Observe a diversificação
A diversificação é importante porque reduz a dependência do fundo em relação a determinados ativos ou agentes.
Analise:
- quantidade de imóveis;
- quantidade de locatários;
- distribuição geográfica;
- segmentos;
- concentração das receitas;
- diversidade dos ativos financeiros.
Um fundo muito concentrado pode apresentar maior exposição a eventos específicos.
Imagine, por exemplo, um FII que dependa significativamente de um único imóvel.
Se esse imóvel enfrentar um problema relevante, o impacto sobre o fundo pode ser maior.
7. Analise a taxa de vacância
Nos FIIs de Tijolo, a vacância é um indicador importante.
Ela representa a parcela dos imóveis que permanece desocupada.
Quando a vacância aumenta, pode ocorrer redução das receitas provenientes de aluguéis.
Isso pode afetar os resultados do fundo e, consequentemente, os valores distribuídos aos cotistas.
Mas é importante não analisar a vacância isoladamente.
Uma vacância temporariamente elevada pode ter causas específicas.
Por exemplo:
- imóvel em processo de locação;
- período de transição entre contratos;
- reforma;
- reposicionamento do ativo;
- mudança de estratégia.
Por isso, a pergunta não deve ser apenas:
“Qual é a vacância?”
Mas também:
“Por que a vacância está nesse nível e qual é a perspectiva para sua evolução?”
8. Conheça os principais locatários
A qualidade dos locatários influencia diretamente a estabilidade das receitas dos FIIs de Tijolo.
Analise:
- quem são os inquilinos;
- quais setores representam;
- quanto tempo permanecem nos imóveis;
- concentração das receitas;
- histórico contratual;
- capacidade de pagamento.
Um fundo excessivamente dependente de um único locatário pode apresentar risco maior.
Por outro lado, uma carteira com vários locatários e diferentes segmentos pode apresentar maior diversificação.
Mais uma vez, não existe um único número capaz de responder se o fundo é bom ou ruim.
É necessário observar o conjunto.
9. Analise os contratos
Os contratos são importantes porque determinam condições relevantes para a geração de receitas.
Observe:
- prazo dos contratos;
- concentração por vencimento;
- condições de renovação;
- indexadores;
- reajustes;
- dependência de determinados locatários.
Um fundo pode apresentar boa ocupação hoje, mas possuir grande volume de contratos próximos do vencimento.
Nesse caso, o investidor precisa acompanhar o risco de renovação.
Por isso, a análise de vacância deve ser complementada pela análise do calendário dos contratos.
10. Verifique a liquidez das cotas
Os FIIs são negociados na B3.
Por isso, a liquidez é uma característica importante.
Fundos com maior volume de negociação normalmente oferecem maior facilidade para compra e venda de cotas.
Já fundos com pouca negociação podem apresentar maior dificuldade para executar uma operação no preço desejado.
Antes de investir, observe:
- volume médio negociado;
- frequência de negociação;
- tamanho do mercado;
- diferença entre preços de compra e venda.
Liquidez não é apenas uma questão de conveniência.
Ela também está relacionada à capacidade de movimentar o investimento quando necessário.
11. Analise os rendimentos com equilíbrio
Os rendimentos são importantes para quem investe em FIIs.
Mas não devem ser o único critério de escolha.
Um rendimento elevado pode estar relacionado a:
- resultado recorrente;
- evento extraordinário;
- venda de ativo;
- recebimento específico;
- alteração temporária de receitas.
Por isso, é necessário compreender a origem da distribuição.
Pergunte:
Como o fundo gera suas receitas?
Os rendimentos são recorrentes?
Houve algum evento extraordinário?
O nível de distribuição é compatível com os resultados do fundo?
Essa análise é muito mais importante do que simplesmente observar o maior Dividend Yield disponível.
O que é Dividend Yield?
O Dividend Yield (DY) é um indicador utilizado para relacionar os rendimentos distribuídos por um investimento com o preço da cota.
Ele pode ser útil para comparação e acompanhamento.
Mas existe uma limitação importante:
o Dividend Yield é um indicador, não uma conclusão.
Um DY elevado pode resultar de uma distribuição excepcional.
Também pode ser influenciado por uma queda significativa no preço da cota.
Por isso, comparar fundos exclusivamente pelo DY pode levar a decisões equivocadas.
O indicador precisa ser analisado junto com:
- qualidade dos ativos;
- gestão;
- vacância;
- contratos;
- riscos;
- sustentabilidade dos resultados;
- preço da cota.
12. Analise o Valor Patrimonial por Cota
O Valor Patrimonial por Cota (VP) representa uma referência relacionada ao patrimônio do fundo distribuído pelo número de cotas.
Esse indicador pode ajudar a compreender a relação entre o valor de mercado da cota e o patrimônio.
Mas também exige cuidado.
O valor patrimonial não deve ser interpretado automaticamente como o “valor justo” da cota.
A qualidade dos imóveis, avaliações patrimoniais, características dos ativos e expectativas futuras também precisam ser consideradas.
13. O que é P/VP?
O P/VP — Preço sobre Valor Patrimonial relaciona o preço de mercado da cota ao seu valor patrimonial.
De maneira simplificada:
P/VP = Preço da Cota ÷ Valor Patrimonial por Cota
Um P/VP abaixo de 1 pode indicar que a cota está sendo negociada abaixo do valor patrimonial de referência.
Mas isso não significa automaticamente que o fundo esteja barato.
Pode existir uma razão para o mercado atribuir um preço menor.
Entre as possibilidades podem estar:
- qualidade dos ativos;
- problemas de gestão;
- vacância;
- risco de crédito;
- concentração;
- perspectivas negativas;
- liquidez;
- características específicas do patrimônio.
Por isso:
P/VP baixo não significa automaticamente oportunidade.
Da mesma forma:
P/VP alto não significa automaticamente que o fundo esteja caro.
O indicador precisa ser contextualizado.
14. Observe a concentração do fundo
A concentração pode ocorrer em diferentes níveis.
Concentração por imóvel
Grande parte do patrimônio está em poucos imóveis.
Concentração por locatário
Grande parte das receitas depende de poucos inquilinos.
Concentração geográfica
Os ativos estão concentrados em determinada região.
Concentração setorial
O fundo depende fortemente de um segmento imobiliário.
Concentração de crédito
Nos FIIs de Papel, grande parte da carteira pode estar exposta a determinados devedores ou emissores.
Quanto maior a concentração, maior a importância de analisar aquele fator específico.
15. Analise o prazo médio dos contratos
O prazo dos contratos ajuda a compreender a previsibilidade das receitas futuras.
Contratos mais longos podem proporcionar maior visibilidade sobre as receitas, dependendo das condições contratuais.
Mas contratos longos também não significam ausência de risco.
É necessário analisar:
- qualidade do locatário;
- condições contratuais;
- reajustes;
- garantias;
- concentração.
O prazo é apenas uma parte da análise.
16. Analise os documentos oficiais
Antes de investir, consulte os documentos disponibilizados pelo fundo.
Entre eles estão:
- regulamento;
- relatório gerencial;
- demonstrações financeiras;
- fatos relevantes;
- comunicados ao mercado.
Esses documentos ajudam a compreender:
- estratégia;
- composição;
- riscos;
- resultados;
- decisões da gestão;
- alterações relevantes.
O investidor que deseja analisar FIIs com profundidade precisa desenvolver o hábito de ler essas informações.
Como montar uma rotina de análise de FIIs?
Uma rotina simples pode ajudar a evitar decisões baseadas apenas em notícias ou indicadores isolados.
Antes de investir
Analise:
- estratégia;
- tipo de FII;
- ativos;
- gestão;
- diversificação;
- vacância;
- locatários;
- contratos;
- liquidez;
- indicadores;
- riscos;
- documentos.
Depois de investir
Continue acompanhando:
- relatórios;
- resultados;
- mudanças na carteira;
- vacância;
- contratos;
- locatários;
- gestão;
- acontecimentos relevantes.
Investir não termina no momento da compra.
A compra é apenas o início do acompanhamento.
Como comparar dois FIIs?
Imagine que você esteja analisando dois fundos do mesmo segmento.
Em vez de perguntar apenas:
“Qual paga mais?”
Monte uma comparação.
| Critério | FII A | FII B |
| Estratégia | Analisar | Analisar |
| Qualidade dos ativos | Analisar | Analisar |
| Gestão | Analisar | Analisar |
| Diversificação | Analisar | Analisar |
| Vacância | Analisar | Analisar |
| Locatários | Analisar | Analisar |
| Contratos | Analisar | Analisar |
| Liquidez | Analisar | Analisar |
| Dividend Yield | Analisar | Analisar |
| P/VP | Analisar | Analisar |
| Riscos | Analisar | Analisar |
Essa abordagem evita que uma única métrica determine a decisão.
Como avaliar um FII para geração de renda?
Investidores interessados em geração de renda devem analisar a capacidade do fundo de produzir receitas de forma consistente.
É importante observar:
- origem dos rendimentos;
- estabilidade das receitas;
- contratos;
- ocupação;
- qualidade dos locatários;
- qualidade dos créditos;
- gestão;
- concentração.
Um rendimento elevado hoje não significa necessariamente uma renda elevada no futuro.
Por isso, o investidor deve procurar compreender a sustentabilidade econômica da geração de receitas.
Como avaliar um FII pensando no longo prazo?
Para um horizonte mais longo, a análise precisa considerar não apenas o rendimento atual, mas a capacidade do fundo de continuar cumprindo sua estratégia.
Pergunte:
- Os ativos continuam competitivos?
- A gestão demonstra consistência?
- O fundo possui diversificação adequada?
- Os contratos são sustentáveis?
- Os locatários são relevantes?
- Existe capacidade de crescimento?
- A estrutura de riscos é compatível com minha carteira?
- O fundo continua alinhado aos meus objetivos?
Essa visão evita que o investidor escolha um fundo apenas pelo desempenho recente.
O melhor FII é aquele que paga mais?
Não necessariamente.
Essa é uma das conclusões mais importantes deste artigo.
O melhor FII para um investidor não é necessariamente aquele que apresenta o maior rendimento em determinado período.
Pode ser aquele que possui características mais adequadas aos:
- objetivos;
- horizonte;
- perfil de risco;
- necessidade de renda;
- composição da carteira.
Um FII excelente para determinado investidor pode não ser adequado para outro.
Por isso, não existe uma lista universal de “melhores FIIs”.
Existe uma análise de adequação ao contexto do investidor.
Diversificação entre FIIs
Mesmo depois de escolher bons fundos, existe outro ponto importante:
não concentrar toda a carteira em um único FII.
A diversificação pode ocorrer entre:
- diferentes fundos;
- diferentes segmentos;
- diferentes regiões;
- diferentes locatários;
- diferentes estratégias.
Isso ajuda a reduzir a dependência de um único fundo.
Entretanto, diversificação não significa comprar FIIs indiscriminadamente.
Cada ativo precisa possuir uma função dentro da carteira.
FIIs e diversificação da carteira total
Outro ponto importante é não analisar a carteira de FIIs isoladamente.
O investidor pode possuir:
- renda fixa;
- ações;
- ETFs;
- FIIs;
- investimentos internacionais;
- outros ativos.
Nesse contexto, os FIIs representam apenas uma parte do patrimônio.
A decisão de comprar determinado fundo deve considerar também:
qual é o peso desse investimento na carteira total?
Uma concentração aparentemente pequena dentro da carteira de FIIs pode representar uma concentração significativa no patrimônio total.
Exemplo prático: como Ana analisa um FII
Imagine Ana, que pretende investir em um FII de galpões logísticos.
Ela encontra um fundo que apresenta rendimento atrativo.
Em vez de comprar imediatamente, Ana começa a análise.
Primeiro: estratégia
Ela verifica se o fundo realmente possui foco em imóveis logísticos.
Segundo: imóveis
Analisa:
- localização;
- qualidade;
- características dos galpões;
- distribuição dos ativos.
Terceiro: vacância
Verifica o nível de ocupação e procura entender eventuais imóveis desocupados.
Quarto: locatários
Analisa quem ocupa os imóveis e a concentração das receitas.
Quinto: contratos
Observa os prazos e as condições dos contratos.
Sexto: gestão
Pesquisa o histórico da instituição e a qualidade dos relatórios.
Sétimo: liquidez
Avalia o volume de negociação das cotas.
Oitavo: indicadores
Analisa:
- Dividend Yield;
- VP;
- P/VP;
- vacância;
- liquidez;
- concentração.
Nono: documentos
Consulta relatórios gerenciais e demais documentos oficiais.
Décimo: carteira
Por fim, verifica se aquele FII complementa os demais investimentos que possui.
Depois desse processo, Ana estará em uma posição muito melhor para decidir se o fundo faz sentido para seus objetivos.
Checklist: como escolher um Fundo Imobiliário
Antes de investir, faça estas perguntas:
Estratégia
- Entendo como o fundo ganha dinheiro?
- Sei em quais ativos ele investe?
- Conheço o segmento?
Ativos
- Os imóveis são de qualidade?
- A localização é adequada?
- A carteira é diversificada?
Gestão
- Conheço o gestor?
- Existe histórico de atuação?
- Os relatórios são claros?
Receitas
- De onde vêm os rendimentos?
- São recorrentes?
- Existe concentração?
Vacância
- Qual é a vacância?
- Está aumentando ou diminuindo?
- Por que existe vacância?
Locatários
- Quem são?
- Existe concentração?
- Qual é o perfil dos inquilinos?
Contratos
- Qual é o prazo?
- Existem muitos vencimentos próximos?
- Quais são as condições de renovação?
Liquidez
- As cotas são negociadas regularmente?
- O volume é adequado às minhas necessidades?
Indicadores
- Analisei DY?
- Analisei VP?
- Analisei P/VP?
- Analisei vacância?
- Analisei liquidez?
- Analisei concentração?
Risco
- Entendo os principais riscos?
- Estou confortável com as oscilações?
- O fundo está adequado à minha carteira?
Documentos
- Li o regulamento?
- Consultei o relatório gerencial?
- Verifiquei fatos relevantes?
- Consultei demonstrações financeiras?
Se você não consegue responder a essas perguntas, provavelmente ainda não conhece suficientemente o fundo para tomar uma decisão consciente.
Erros comuns ao escolher um FII
1. Investir apenas pelo Dividend Yield
Um rendimento elevado pode ser temporário ou estar relacionado a eventos extraordinários.
2. Ignorar a estratégia
Comprar sem saber como o fundo gera receitas dificulta a avaliação dos riscos.
3. Não analisar os ativos
A qualidade dos ativos é fundamental para compreender o potencial e os riscos do fundo.
4. Ignorar a gestão
A gestão influencia decisões importantes ao longo do tempo.
5. Desconsiderar a vacância
Nos FIIs de Tijolo, a ocupação dos imóveis possui impacto relevante sobre as receitas.
6. Ignorar os locatários
A concentração em poucos inquilinos pode aumentar riscos.
7. Ignorar liquidez
Um investimento pouco negociado pode dificultar operações.
8. Comprar porque a cota caiu
Uma queda de preço não significa automaticamente oportunidade.
É necessário entender o motivo.
9. Comprar porque a cota subiu
Uma valorização recente também não significa que o investimento continuará subindo.
10. Concentrar toda a carteira em um único FII
Mesmo um fundo considerado de qualidade pode enfrentar eventos específicos.
11. Não ler os documentos
Sem informações oficiais, a análise fica incompleta.
12. Acreditar que o passado garante o futuro
Resultados históricos são informações para análise, não garantias de desempenho futuro.
Como evitar decisões impulsivas?
Antes de comprar um FII, estabeleça um processo.
Evite tomar decisões baseadas exclusivamente em:
- notícias;
- redes sociais;
- recomendações de terceiros;
- rentabilidade recente;
- alta do preço;
- queda do preço;
- Dividend Yield isolado.
Em vez disso, utilize uma sequência:
Estratégia → Ativos → Gestão → Receitas → Riscos → Indicadores → Documentos → Adequação à carteira.
Esse processo ajuda a transformar a compra de uma cota em uma decisão de investimento mais estruturada.
O que observar depois de comprar o FII?
A análise não termina com a aquisição.
O investidor deve acompanhar periodicamente:
- relatórios gerenciais;
- resultados;
- mudanças na carteira;
- vacância;
- locatários;
- contratos;
- gestão;
- liquidez;
- fatos relevantes.
O objetivo não é acompanhar o preço da cota a cada minuto.
O objetivo é verificar se a tese de investimento continua válida.
Essa diferença é fundamental.
Quando considerar uma revisão da posição?
Uma revisão pode ser necessária quando ocorrerem mudanças relevantes, como:
- alteração significativa na estratégia;
- deterioração dos ativos;
- aumento relevante dos riscos;
- mudanças importantes na gestão;
- deterioração dos resultados;
- concentração excessiva;
- alteração nos objetivos do investidor;
- necessidade de liquidez;
- mudança relevante na composição da carteira.
A venda de um FII não deve ocorrer simplesmente porque a cotação caiu.
Da mesma forma, a compra não deve ocorrer simplesmente porque a cotação subiu.
A pergunta central é:
O investimento continua fazendo sentido dentro da estratégia?
Conclusão
Escolher um Fundo Imobiliário exige muito mais do que procurar o maior rendimento distribuído.
Uma análise consistente começa pela compreensão da estratégia do fundo e passa pela avaliação dos ativos, qualidade da gestão, diversificação, vacância, locatários, contratos, liquidez, indicadores, riscos e documentos oficiais.
Entre os indicadores utilizados pelos investidores estão:
- Dividend Yield;
- Valor Patrimonial por Cota;
- P/VP;
- vacância;
- liquidez;
- concentração;
- prazo dos contratos.
Mas nenhum deles deve ser analisado isoladamente.
Um Dividend Yield elevado não significa automaticamente que o fundo seja melhor.
Um P/VP abaixo de 1 não significa necessariamente que a cota esteja barata.
Uma vacância baixa não elimina outros riscos.
Uma gestão experiente não garante rentabilidade futura.
A análise precisa considerar o conjunto das informações.
Também é importante lembrar que o melhor FII não é necessariamente o que apresentou o maior retorno recentemente.
O investimento adequado é aquele que faz sentido dentro dos objetivos, horizonte, perfil de risco e composição patrimonial do investidor.
Por isso, escolher um FII deve ser um processo de análise, e não uma decisão baseada em uma única informação.
Quanto melhor o investidor compreender o fundo antes de comprar, maior será sua capacidade de acompanhar a posição posteriormente com racionalidade e disciplina.
Na RENDEXIS, acreditamos que investir melhor começa por analisar melhor.
Perguntas Frequentes — FAQ
Como escolher um bom Fundo Imobiliário?
Analise a estratégia do fundo, a qualidade dos ativos, a gestão, a diversificação, os riscos, a liquidez, os indicadores e os documentos oficiais antes de investir.
O Dividend Yield é suficiente para escolher um FII?
Não. O Dividend Yield deve ser analisado junto com fatores como origem dos rendimentos, vacância, gestão, qualidade dos ativos, liquidez, riscos e composição da carteira.
Um FII com P/VP abaixo de 1 está barato?
Não necessariamente. O indicador precisa ser analisado em conjunto com a qualidade dos ativos, perspectivas do fundo, riscos, gestão e demais características da carteira.
O que analisar em um FII de Tijolo?
Observe principalmente os imóveis, localização, qualidade dos ativos, vacância, locatários, contratos, diversificação, gestão e capacidade de geração de receitas.
O que analisar em um FII de Papel?
Avalie a qualidade dos créditos, emissores, devedores, indexadores, prazos, garantias, concentração e diversificação da carteira.
Como analisar a vacância de um FII?
Além de observar o percentual de vacância, procure entender por que os imóveis estão desocupados, há quanto tempo estão vagos e quais são as perspectivas de ocupação.
Por que analisar os locatários?
Porque a capacidade financeira e a concentração dos inquilinos podem influenciar a estabilidade das receitas do fundo.
A liquidez é importante ao escolher um FII?
Sim. Fundos com maior negociação tendem a oferecer maior facilidade para compra e venda das cotas. Fundos com pouca liquidez podem dificultar a execução de operações.
Onde encontrar informações sobre um FII?
Consulte documentos oficiais disponibilizados pelo fundo e pelos canais institucionais, como regulamento, relatórios gerenciais, demonstrações financeiras, fatos relevantes e comunicados ao mercado.
Vale a pena investir em um único FII?
Concentrar todos os recursos em um único fundo pode aumentar os riscos específicos da carteira. A diversificação entre diferentes fundos e estratégias pode ajudar a reduzir essa concentração.
Como saber se um FII combina com meu perfil?
Avalie seus objetivos financeiros, horizonte de investimento, tolerância ao risco, necessidade de liquidez e a estratégia adotada pelo fundo.
Resultados passados garantem o desempenho futuro de um FII?
Não. O desempenho histórico é uma informação útil para análise, mas não garante resultados futuros.
Continue aprendendo
Escolher um FII é apenas uma parte da construção de uma carteira de investimentos.
Para aprofundar sua análise, também é importante compreender:
- como funcionam os Fundos Imobiliários;
- tipos de FIIs;
- Dividend Yield;
- vacância;
- riscos dos FIIs;
- diversificação;
- gestão de carteira;
- perfil do investidor;
- alocação de ativos.
Quanto maior o conhecimento sobre o funcionamento dos investimentos, maior a capacidade de avaliar oportunidades sem depender exclusivamente de opiniões ou indicadores isolados.
Continue acompanhando a RENDEXIS para aprender mais sobre investimentos, finanças, economia e construção de patrimônio.
Artigos relacionados
- O que são Fundos Imobiliários (FIIs)?
- Como Funcionam os Fundos Imobiliários?
- Tipos de FIIs: Papel, Tijolo, Híbridos e FoFs
- Dividendos dos FIIs: Como Funcionam?
- Riscos dos Fundos Imobiliários
- Perfil do Investidor
- Diversificação de Investimentos
- Como Montar sua Primeira Carteira de Investimentos
- Alocação de Ativos: Como Distribuir Seu Patrimônio com Inteligência
Fontes Institucionais
- Comissão de Valores Mobiliários — CVM
- B3
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais — ANBIMA
- Banco Central do Brasil
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.