Introdução
Escolher um plano de previdência privada exige mais do que comparar rentabilidades. É importante avaliar objetivos financeiros, perfil de investidor, custos, modalidade (PGBL ou VGBL), regime tributário, qualidade da gestão e estratégia de investimentos. Uma análise cuidadosa ajuda a selecionar um plano compatível com seu planejamento financeiro de longo prazo.
Por que a escolha do plano é importante?
A previdência privada costuma ser um investimento de longo prazo.
Por isso, pequenas diferenças em custos, tributação e estratégia de investimentos podem produzir impactos relevantes ao longo dos anos.
Antes da contratação, vale dedicar tempo para conhecer as características de cada plano e compará-las com seus objetivos financeiros.
1. Defina seus objetivos financeiros
O primeiro passo é entender por que você deseja contratar um plano de previdência.
Pergunte a si mesmo:
- deseja complementar a aposentadoria?
- pretende formar patrimônio para o longo prazo?
- busca organizar o planejamento sucessório?
- pretende investir regularmente durante muitos anos?
Objetivos bem definidos facilitam a escolha do plano mais adequado.
2. Conheça seu perfil de investidor
Cada plano possui uma estratégia de investimento diferente.
Alguns concentram a carteira em renda fixa, enquanto outros assumem maior exposição à renda variável ou a ativos internacionais.
Por isso, é importante avaliar seu perfil de investidor antes da contratação.
De forma geral:
- Conservador: tende a preferir menor volatilidade.
- Moderado: busca equilíbrio entre risco e potencial de retorno.
- Arrojado: aceita oscilações maiores em busca de maior potencial de rentabilidade.
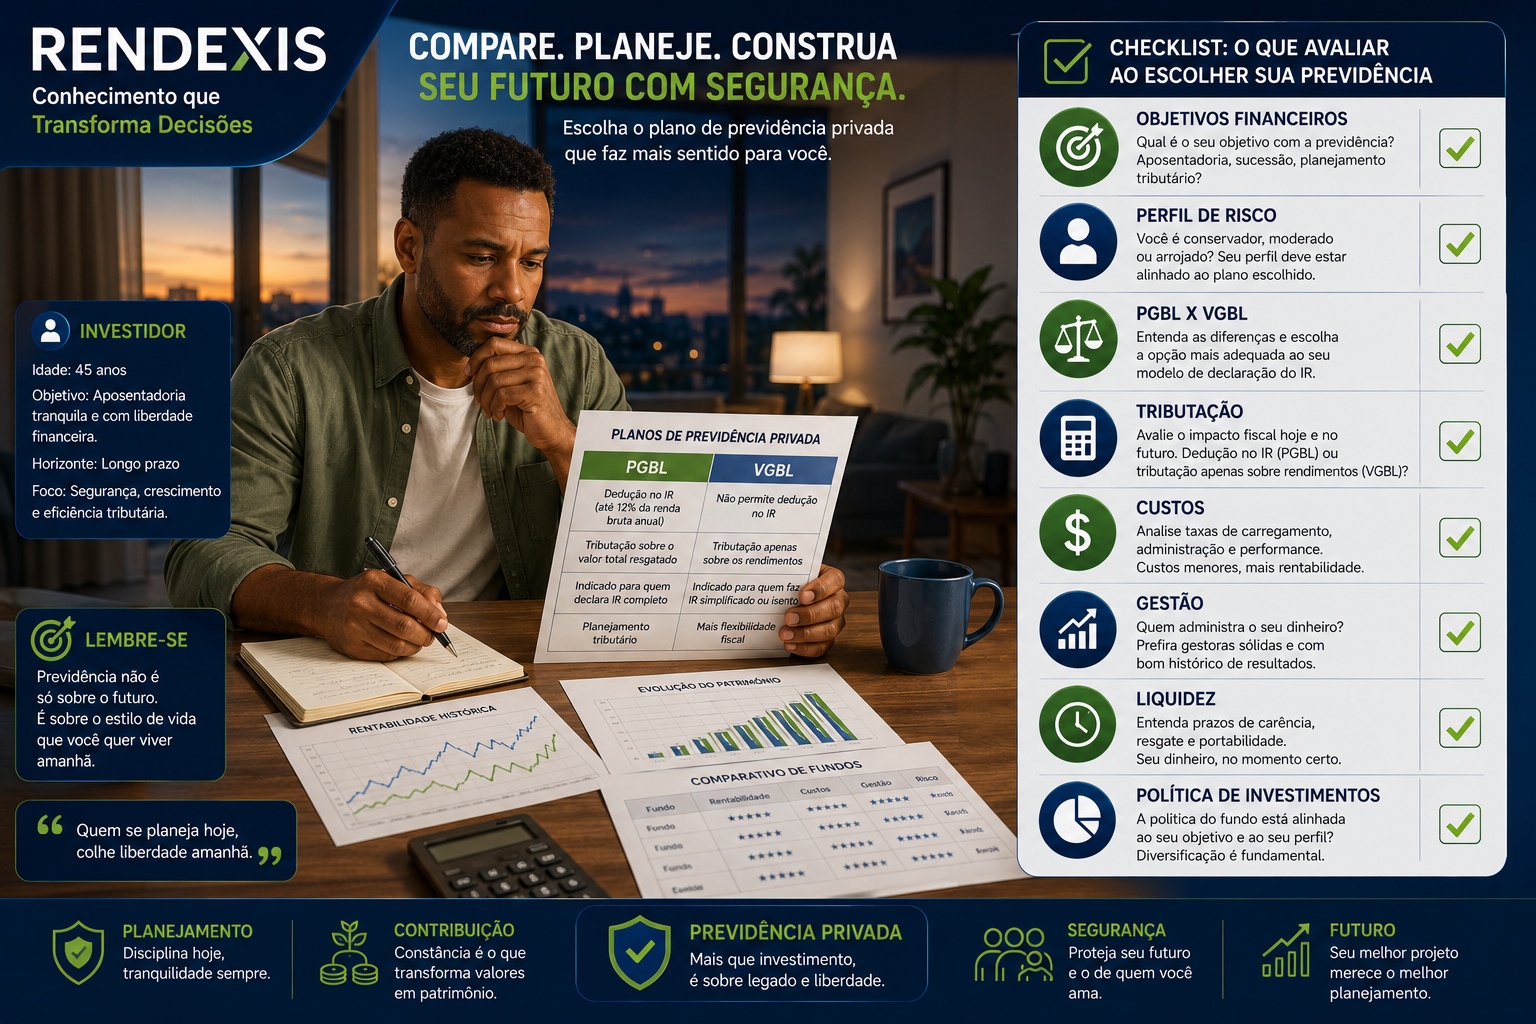
3. Escolha entre PGBL e VGBL
Outro ponto importante é selecionar a modalidade do plano.
PGBL
Pode oferecer benefício fiscal para contribuintes que atendem aos requisitos previstos na legislação e utilizam a declaração completa do Imposto de Renda.
No resgate ou recebimento da renda, a tributação incide sobre o valor total recebido.
VGBL
Não permite a dedução das contribuições na declaração do Imposto de Renda.
Em contrapartida, normalmente a tributação incide apenas sobre os rendimentos.
A escolha depende da situação tributária de cada investidor.
4. Avalie o regime de tributação
Além da modalidade do plano, é necessário escolher o regime tributário.
As duas opções disponíveis são:
- tabela progressiva;
- tabela regressiva.
Cada uma possui características próprias e pode ser mais adequada dependendo do prazo do investimento e da situação tributária do participante.
Essa escolha deve ser feita com atenção, pois influencia a tributação futura.
5. Analise a política de investimentos
Leia atentamente a política de investimentos do plano.
Verifique:
- quais ativos podem compor a carteira;
- percentual investido em renda variável;
- exposição internacional;
- estratégia de gestão;
- nível de risco.
Essas informações ajudam a entender como o patrimônio será administrado.
6. Compare as taxas
Os custos podem afetar significativamente o patrimônio acumulado ao longo do tempo.
Observe especialmente:
- taxa de administração;
- taxa de carregamento (quando existente);
- demais despesas previstas no regulamento.
Mesmo diferenças aparentemente pequenas podem representar valores relevantes em investimentos de longo prazo.
7. Avalie a qualidade da gestão
Procure conhecer:
- histórico da instituição;
- experiência da equipe gestora;
- política de investimentos;
- transparência das informações;
- qualidade dos relatórios disponibilizados aos participantes.
Uma boa gestão contribui para o acompanhamento adequado do plano.
8. Observe a liquidez e as regras de resgate
Nem todos os planos oferecem as mesmas condições para movimentação dos recursos.
Antes da contratação, verifique:
- prazo de carência;
- regras para resgates;
- possibilidade de portabilidade;
- prazo para pagamento dos valores solicitados.
Essas informações evitam surpresas futuras.
9. Leia o regulamento do plano
O regulamento contém informações importantes sobre:
- objetivos do fundo;
- regras de funcionamento;
- custos;
- riscos;
- direitos e deveres do participante.
Ler esse documento é uma etapa essencial antes da contratação.
Checklist para escolher um plano
Antes de contratar uma previdência privada, confirme se você avaliou:
✅ Objetivos financeiros.
✅ Perfil de investidor.
✅ Modalidade (PGBL ou VGBL).
✅ Regime tributário.
✅ Política de investimentos.
✅ Custos do plano.
✅ Histórico da instituição.
✅ Liquidez e regras de resgate.
✅ Possibilidade de portabilidade.
✅ Regulamento completo.
Comparativo resumido
| Critério | O que avaliar |
| Objetivo | Aposentadoria e planejamento de longo prazo |
| Perfil | Conservador, moderado ou arrojado |
| Modalidade | PGBL ou VGBL |
| Tributação | Progressiva ou regressiva |
| Custos | Taxas de administração e carregamento |
| Gestão | Experiência e transparência |
| Liquidez | Carência e regras de resgate |
| Investimentos | Política e nível de risco |
Exemplo prático
Ricardo pretende complementar sua renda na aposentadoria.
Antes de contratar um plano, ele compara diferentes instituições, verifica as taxas cobradas, analisa a política de investimentos, entende as diferenças entre PGBL e VGBL e avalia os regimes tributários disponíveis.
Após essa análise, escolhe um plano compatível com seus objetivos e seu perfil de investidor.
Esse exemplo é apenas ilustrativo e não representa recomendação de investimento.
Erros comuns
Evite:
- escolher apenas pela rentabilidade passada;
- ignorar os custos do plano;
- não analisar a política de investimentos;
- selecionar um regime tributário sem compreendê-lo;
- contratar um plano incompatível com seu perfil;
- deixar de ler o regulamento.
Quanto maior o conhecimento sobre o produto, mais consciente tende a ser a decisão.
Conclusão
Escolher um plano de previdência privada envolve analisar diversos fatores além da rentabilidade. Objetivos financeiros, perfil do investidor, modalidade do plano, tributação, custos, qualidade da gestão e política de investimentos devem fazer parte da avaliação.
Ao comparar diferentes opções e compreender suas características, o investidor aumenta as chances de selecionar um plano alinhado ao seu planejamento financeiro de longo prazo.
Perguntas Frequentes (FAQ)
Como escolher um bom plano de previdência privada?
É importante avaliar objetivos financeiros, perfil de investidor, modalidade (PGBL ou VGBL), tributação, custos, estratégia de investimento, qualidade da gestão e regras do plano.
Vale a pena comparar diferentes instituições?
Sim. Os planos podem apresentar diferenças importantes em custos, gestão, política de investimentos e serviços oferecidos.
As taxas fazem diferença?
Sim. Em investimentos de longo prazo, taxas menores podem contribuir para um patrimônio líquido maior, embora outros fatores também influenciem os resultados.
Preciso escolher entre PGBL e VGBL?
Sim. As duas modalidades possuem regras tributárias diferentes e devem ser avaliadas conforme a situação do investidor.
Posso trocar de plano no futuro?
Em determinadas situações, a legislação permite realizar a portabilidade entre planos de previdência privada, observadas as regras aplicáveis.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- O que é Previdência Privada?
- Como Funciona a Previdência Privada?
- PGBL x VGBL: Quais as Diferenças?
- Vantagens e Desvantagens da Previdência Privada
- Tributação da Previdência Privada
- Perfil do Investidor
- Planejamento Financeiro
- Diversificação de Investimentos
Fontes Oficiais
- Superintendência de Seguros Privados
- Conselho Nacional de Seguros Privados
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais
- Receita Federal do Brasil
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.