Introdução
As stablecoins surgiram como uma tentativa de combinar duas características aparentemente difíceis de conciliar: a infraestrutura tecnológica dos criptoativos e uma maior estabilidade de valor.
Diferentemente de ativos como o Bitcoin, cujo preço pode apresentar grandes oscilações, as stablecoins são projetadas para manter seu valor próximo de uma referência, geralmente uma moeda fiduciária como o dólar ou o euro. Essa característica fez com que elas ganhassem espaço dentro do mercado de ativos digitais e passassem a ser utilizadas em pagamentos, transferências, operações internacionais e movimentações dentro do próprio ecossistema de criptoativos.
Mas o nome pode induzir a uma interpretação equivocada.
Stablecoin não significa necessariamente ativo sem risco, dinheiro garantido ou equivalente a um depósito bancário.
A estabilidade depende do mecanismo utilizado, da qualidade dos ativos que sustentam a emissão, da governança, da liquidez, da capacidade de resgate e da confiança dos usuários.
O Fundo Monetário Internacional (FMI) define stablecoins como criptoativos que procuram manter valor estável em relação a determinado ativo ou conjunto de ativos. A instituição destaca que as stablecoins podem utilizar diferentes mecanismos de estabilização e que a maior parte do mercado é formada por ativos referenciados em moedas fiduciárias e lastreados por ativos financeiros.
O que são stablecoins
Stablecoins são ativos digitais registrados e transferidos por meio de tecnologias de registro distribuído, como blockchains, e projetados para manter uma relação relativamente estável com determinado ativo de referência.
A referência mais comum é o dólar americano.
Em termos simplificados, uma stablecoin pode funcionar da seguinte maneira:
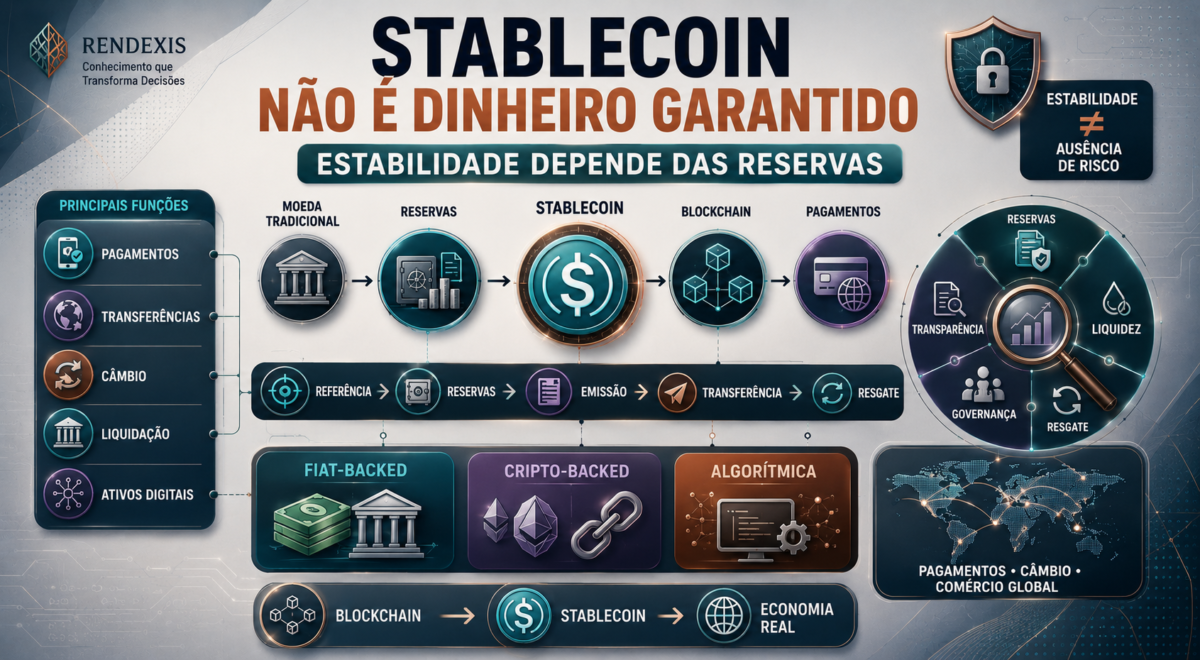
RESERVA → EMISSÃO → TOKEN DIGITAL → TRANSFERÊNCIA → RESGATE
A ideia é que exista uma estrutura econômica capaz de sustentar o valor anunciado pelo emissor.
Nas stablecoins lastreadas em moeda fiduciária, por exemplo, os ativos de reserva podem incluir instrumentos financeiros de curto prazo denominados na moeda de referência. O Banco de Compensações Internacionais (BIS) observa que grande parte das stablecoins é vinculada ao dólar e respaldada principalmente por instrumentos de curto prazo denominados em dólares, incluindo títulos do Tesouro americano.
Isso significa que a estabilidade não surge simplesmente do código do token.
Ela depende da combinação entre ativos de reserva, mecanismo de estabilização, liquidez, governança, transparência e capacidade de resgate.
Por que as stablecoins foram criadas
Uma das principais dificuldades do mercado de criptoativos sempre foi a elevada volatilidade.
Um ativo que pode variar significativamente de preço em pouco tempo é menos conveniente para determinadas operações de pagamento, transferência ou liquidação.
As stablecoins procuram reduzir esse problema.
Em vez de utilizar um ativo cujo preço varia livremente, o usuário pode movimentar um token digital projetado para acompanhar uma referência relativamente estável.
Isso cria uma espécie de ponte entre:
MOEDA TRADICIONAL ↔ BLOCKCHAIN ↔ ATIVOS DIGITAIS
Essa característica explica parte da importância das stablecoins no desenvolvimento do mercado de criptoativos.
Elas podem funcionar como instrumento de liquidação dentro de plataformas digitais, facilitar transferências entre participantes e permitir que usuários movimentem valores referenciados em moedas tradicionais utilizando infraestrutura baseada em blockchain.
Como funciona uma stablecoin
O funcionamento varia conforme o modelo.
Nas stablecoins lastreadas por ativos tradicionais, existe normalmente um emissor responsável pela criação dos tokens e pela administração das reservas.
Um fluxo simplificado pode ser representado assim:
ATIVO DE RESERVA → EMISSÃO → STABLECOIN → CIRCULAÇÃO → RESGATE
O ponto fundamental é a relação entre aquilo que está em circulação e aquilo que sustenta a promessa de estabilidade.
Por isso, a análise de uma stablecoin não deve considerar apenas o preço do token no mercado.
É necessário compreender:
RESERVAS • LIQUIDEZ • RESGATE • CUSTÓDIA • GOVERNANÇA • TRANSPARÊNCIA
O BIS destaca que a qualidade e a transparência das reservas são fatores importantes para a estabilidade do valor da stablecoin. Em situações de perda de confiança, grandes pedidos de resgate podem pressionar as reservas e provocar riscos de liquidez.
Principais tipos de stablecoins
Não existe apenas um modelo de stablecoin.
As estruturas podem ser bastante diferentes entre si.
Stablecoins lastreadas em moeda fiduciária
São aquelas projetadas para acompanhar uma moeda tradicional, como dólar ou euro, e que utilizam ativos de reserva denominados nessa moeda.
Esse é o modelo predominante no mercado.
Segundo o FMI, as chamadas stablecoins lastreadas em moeda fiduciária representam a maior parte do mercado e procuram ser apoiadas por ativos financeiros seguros, líquidos e de curto prazo.
Stablecoins lastreadas em criptoativos
Nesse modelo, outros criptoativos são utilizados como garantia.
Como esses ativos podem apresentar elevada volatilidade, normalmente são necessários mecanismos adicionais para tentar preservar a estabilidade.
O risco, portanto, não desaparece.
Ele apenas muda de natureza.
Stablecoins algorítmicas
Alguns modelos procuram manter a estabilidade por meio de mecanismos automáticos de oferta e demanda, sem depender exclusivamente de reservas tradicionais.
Esse modelo apresenta desafios particularmente relevantes porque a estabilidade depende da capacidade do mecanismo de funcionar sob diferentes condições de mercado.
O próprio FMI diferencia os modelos baseados em reservas dos modelos algorítmicos e ressalta que os mecanismos de estabilização podem variar significativamente.
Para que servem as stablecoins
As aplicações são diversas.
Uma das principais é facilitar a movimentação de valores dentro do próprio ecossistema de ativos digitais.
Uma pessoa pode, por exemplo, trocar um criptoativo volátil por uma stablecoin sem necessariamente retornar imediatamente ao sistema bancário tradicional.
Outro uso está relacionado às transferências internacionais.
Como as stablecoins são digitais e podem ser movimentadas por redes blockchain, existe potencial para utilização em pagamentos internacionais, remessas e operações de comércio exterior.
O FMI destaca justamente o potencial das stablecoins para tornar determinados pagamentos internacionais mais rápidos e baratos, embora ressalte que esse potencial vem acompanhado de riscos relevantes.
Stablecoins também podem ser utilizadas em pagamentos
Uma das discussões mais importantes atualmente é a possibilidade de utilização das stablecoins como instrumentos de pagamento.
A lógica é relativamente simples:
PAGADOR → STABLECOIN → BLOCKCHAIN → RECEBEDOR
Esse modelo pode reduzir determinadas etapas de uma transferência tradicional e permitir movimentação internacional de forma digital.
Entretanto, eficiência tecnológica não significa automaticamente segurança financeira.
Para que uma stablecoin seja utilizada amplamente como meio de pagamento, questões como liquidez, resgate, proteção do usuário, prevenção à fraude, governança e supervisão precisam ser consideradas.
O BIS destaca que stablecoins podem ter aplicações em pagamentos e comércio internacional, mas também chama atenção para os riscos associados à qualidade das reservas, à capacidade de resgate e à estabilidade financeira.
Stablecoin não é o mesmo que dinheiro em conta bancária
Essa é uma das diferenças mais importantes.
Um saldo bancário tradicional está inserido em uma estrutura financeira regulada e possui características jurídicas específicas.
Uma stablecoin é um criptoativo.
O Banco Central do Brasil diferencia ativos virtuais de moeda nacional, moeda estrangeira e moeda eletrônica. Segundo o BC, ativos virtuais não são emitidos nem garantidos pelo Banco Central e possuem natureza distinta da moeda oficial e da moeda eletrônica.
Portanto:
STABLECOIN ≠ DEPÓSITO BANCÁRIO
STABLECOIN ≠ MOEDA OFICIAL
STABLECOIN ≠ DINHEIRO GARANTIDO PELO BANCO CENTRAL
Essa distinção é fundamental para compreender os riscos envolvidos.
Stablecoin também não é sinônimo de segurança
O termo “stable” pode transmitir uma sensação de segurança maior do que aquela efetivamente existente.
A estabilidade depende da estrutura que sustenta o ativo.
Entre os principais riscos estão:
RISCO DE RESERVA
Os ativos utilizados como garantia podem apresentar riscos de mercado, crédito ou liquidez.
RISCO DE RESGATE
Em momentos de estresse, muitos usuários podem tentar converter suas stablecoins simultaneamente.
RISCO DO EMISSOR
Problemas financeiros, operacionais ou de governança podem comprometer a estrutura.
RISCO OPERACIONAL
Falhas tecnológicas, ataques cibernéticos ou problemas na infraestrutura podem afetar as operações.
RISCO JURÍDICO
Os direitos do detentor da stablecoin dependem da legislação aplicável e da estrutura contratual.
RISCO DE MERCADO
Mesmo uma stablecoin pode apresentar desvios temporários em relação ao seu valor de referência.
O FMI ressalta que stablecoins estão expostas a riscos de mercado, liquidez, crédito, operação e governança. A instituição também destaca que, em caso de insolvência, a posição jurídica do detentor pode variar conforme a estrutura legal e a forma como as reservas são segregadas.
O risco de uma corrida por resgates
Um dos conceitos mais importantes para compreender stablecoins é o chamado run ou corrida por resgates.
Imagine uma stablecoin que tenha grande quantidade de tokens em circulação.
Se os usuários começarem a acreditar que as reservas não são suficientes ou que o resgate pode se tornar difícil, podem tentar converter seus tokens simultaneamente.
Isso pode gerar uma sequência:
PERDA DE CONFIANÇA → RESGATES → VENDA DE RESERVAS → PRESSÃO DE LIQUIDEZ → DESVIO DO VALOR
O BIS estuda justamente esse tipo de dinâmica e aponta que a qualidade e a transparência das reservas são importantes para a estabilidade do mecanismo de paridade.
Por isso, a expressão “stablecoin” não elimina o risco de uma corrida de resgates.
O que determina a estabilidade de uma stablecoin
A estabilidade depende de vários componentes funcionando simultaneamente.
Entre os principais estão:
QUALIDADE DAS RESERVAS
LIQUIDEZ DAS RESERVAS
TRANSPARÊNCIA
DIREITO DE RESGATE
GOVERNANÇA
CUSTÓDIA
SUPERVISÃO
INFRAESTRUTURA TECNOLÓGICA
Uma estrutura aparentemente simples pode, portanto, envolver uma arquitetura financeira bastante sofisticada.
O Financial Stability Board recomenda que arranjos globais de stablecoins tenham direitos claros de resgate, mecanismos de estabilização e requisitos prudenciais adequados.
Stablecoins e o mercado financeiro tradicional
As stablecoins não estão isoladas do sistema financeiro.
Ao contrário.
Quanto maior sua utilização, maior pode ser a conexão entre o mercado de ativos digitais e o mercado financeiro tradicional.
Isso ocorre principalmente porque as reservas das stablecoins podem ser aplicadas em ativos financeiros tradicionais.
O BIS observa que a expansão das stablecoins já possui implicações para mercados de ativos considerados seguros e para a política monetária, especialmente porque grande parte das reservas está concentrada em instrumentos denominados em dólar.
Assim, uma inovação originalmente associada ao mercado cripto pode produzir efeitos sobre:
LIQUIDEZ • MERCADO DE TÍTULOS • SISTEMA BANCÁRIO • CÂMBIO • POLÍTICA MONETÁRIA
Stablecoins e o risco de dolarização
Esse ponto merece atenção especial em economias emergentes.
Como a maioria das stablecoins relevantes é referenciada em dólar, sua utilização pode facilitar o acesso digital a uma unidade de conta estrangeira.
O BIS aponta que mais de 99% das stablecoins são denominadas em dólar, segundo dados apresentados em seu relatório de 2025, e alerta para o potencial de substituição monetária ou “dolarização digital” em determinadas economias.
O FMI também destaca o risco de substituição cambial, especialmente em países nos quais a moeda doméstica apresenta elevada inflação ou volatilidade.
Isso significa que o crescimento das stablecoins não é apenas uma questão tecnológica.
Também é uma questão monetária e macroeconômica.
Como está a regulamentação no Brasil
O Brasil avançou significativamente na regulamentação dos prestadores de serviços relacionados a ativos virtuais.
A Lei nº 14.478, de 2022, estabeleceu diretrizes para a prestação de serviços de ativos virtuais e para a regulamentação das prestadoras desses serviços. A lei também definiu o conceito de ativo virtual e estabeleceu princípios relacionados à governança, transparência, segurança da informação, proteção de consumidores e prevenção à lavagem de dinheiro.
Posteriormente, o Banco Central regulamentou a atuação das prestadoras de serviços de ativos virtuais.
A Resolução BCB nº 520, de 10 de novembro de 2025, disciplina a constituição e o funcionamento dessas sociedades e a prestação de serviços de ativos virtuais por instituições autorizadas pelo Banco Central. A norma entrou em vigor em 2 de fevereiro de 2026.
O Banco Central passou, portanto, a ocupar papel central na regulação, autorização e supervisão das prestadoras de serviços de ativos virtuais no Brasil.
Stablecoins e operações internacionais no Brasil
A regulamentação brasileira também passou a tratar determinadas operações com ativos virtuais dentro do mercado de câmbio e da estrutura de capitais internacionais.
A Resolução BCB nº 521 regulamentou atividades de prestadoras de serviços de ativos virtuais relacionadas a transferências internacionais, ativos virtuais referenciados em moeda fiduciária e determinadas operações envolvendo carteiras autocustodiadas.
Em junho de 2026, a Resolução BCB nº 574 passou a estabelecer regras para a prestação de informações ao Banco Central sobre determinadas operações de ativos virtuais no mercado de câmbio, com informações relativas às operações realizadas a partir de novembro de 2026.
Isso demonstra que as stablecoins passaram a ser tratadas não apenas como uma inovação tecnológica, mas também como parte de uma infraestrutura financeira que pode ter implicações cambiais e internacionais.
O combate às fraudes também entrou na regulamentação
Outro ponto importante é a prevenção de fraudes.
Em agosto de 2026, o Banco Central publicou a Resolução BCB nº 584, que ampliou procedimentos de prevenção a fraudes para serviços de ativos virtuais.
A norma prevê, entre outras medidas, retenção cautelar de determinadas transferências por 24 horas quando destinadas a entidades do mercado de ativos virtuais no exterior ou a carteiras autocustodiadas, observados os critérios estabelecidos pela regulamentação. A norma inclui expressamente os ativos virtuais referenciados em moeda fiduciária, como as stablecoins. A medida entra em vigor em 1º de janeiro de 2027.
É uma mudança relevante porque demonstra que o regulador passou a considerar os ativos virtuais dentro de uma estrutura mais ampla de prevenção de fraudes, lavagem de dinheiro, segurança e proteção do sistema financeiro.
Stablecoins podem substituir o dinheiro tradicional?
Essa é uma questão que ainda não possui resposta simples.
As stablecoins apresentam características que podem torná-las úteis para determinadas operações digitais e internacionais.
Por outro lado, elas possuem riscos e limitações diferentes daqueles existentes no dinheiro emitido pelo banco central ou nos depósitos bancários.
Além disso, a adoção em larga escala poderia aumentar questões relacionadas a:
SOBERANIA MONETÁRIA
POLÍTICA CAMBIAL
FLUXOS DE CAPITAL
ESTABILIDADE FINANCEIRA
PROTEÇÃO DO USUÁRIO
PREVENÇÃO À LAVAGEM DE DINHEIRO
O BIS destaca que uma adoção ampla das stablecoins pode gerar implicações para a soberania monetária e para a estabilidade financeira, especialmente em economias emergentes.
Stablecoins são investimento?
Essa distinção também é importante.
A função principal de uma stablecoin não é necessariamente gerar retorno para o seu detentor.
Ela é projetada para manter estabilidade relativa em relação a uma referência.
Isso é diferente de comprar um ativo com a expectativa de valorização.
O BIS destaca que stablecoins de pagamento não são, por natureza, instrumentos destinados a gerar remuneração diretamente ao detentor. Produtos que oferecem rendimento associado a stablecoins podem envolver estruturas adicionais de empréstimo, arbitragem, derivativos ou protocolos de finanças descentralizadas.
Portanto:
STABLECOIN → ESTABILIDADE RELATIVA
ATIVO DE RISCO → EXPECTATIVA DE VALORIZAÇÃO
São conceitos diferentes.
O que analisar antes de utilizar uma stablecoin
Antes de utilizar uma stablecoin, o ponto mais importante não deveria ser apenas o preço do token.
É necessário compreender a estrutura.
Algumas perguntas relevantes são:
Quem emite?
Qual é a moeda ou ativo de referência?
Quais ativos compõem as reservas?
Como as reservas são custodiadas?
Existe direito de resgate?
Como funciona o resgate?
Qual é a jurisdição do emissor?
Existe transparência sobre as reservas?
Quem supervisiona a atividade?
Quais são os riscos tecnológicos?
Como funciona a custódia dos tokens?
Quais são as regras para transferências internacionais?
Essas perguntas ajudam a transformar uma análise baseada apenas no nome “stablecoin” em uma análise econômica e financeira propriamente dita.
Stablecoin não significa ausência de risco
O principal conceito que precisa ser compreendido é este:
ESTABILIDADE DE PREÇO NÃO É SINÔNIMO DE AUSÊNCIA DE RISCO.
Uma stablecoin pode apresentar menor volatilidade de preço do que outros criptoativos e, ainda assim, estar exposta a riscos de crédito, liquidez, custódia, tecnologia, governança, regulação e contraparte.
Por isso, a avaliação precisa considerar o funcionamento completo da estrutura.
O que muda para empresas
Para empresas, as stablecoins podem representar uma nova possibilidade dentro das operações digitais e internacionais.
Entre os potenciais usos estão:
PAGAMENTOS INTERNACIONAIS
TRANSFERÊNCIAS
LIQUIDAÇÃO DE OPERAÇÕES DIGITAIS
GESTÃO DE LIQUIDEZ DIGITAL
COMÉRCIO INTERNACIONAL
INFRAESTRUTURA DE PAGAMENTOS
Entretanto, a utilização empresarial exige atenção especial a controles internos, contabilidade, tributação, compliance, origem dos recursos, segurança cibernética e regras cambiais aplicáveis.
A tecnologia pode simplificar uma operação.
Mas a empresa continua responsável por compreender a natureza econômica e jurídica da transação.
O futuro das stablecoins
O crescimento das stablecoins está transformando a discussão sobre dinheiro digital.
Elas começaram principalmente dentro do ecossistema de criptoativos, mas passaram a chamar atenção de bancos centrais, reguladores, instituições financeiras e organismos internacionais.
O debate agora envolve não apenas tecnologia, mas também:
DINHEIRO
PAGAMENTOS
CÂMBIO
LIQUIDEZ
ESTABILIDADE FINANCEIRA
SOBERANIA MONETÁRIA
REGULAÇÃO
O FMI considera que as stablecoins apresentam oportunidades relevantes, especialmente em pagamentos, mas ressalta que sua expansão precisa ser acompanhada de estruturas regulatórias capazes de reduzir riscos para usuários e para o sistema financeiro.
Conclusão
Stablecoins são uma das principais pontes entre o sistema financeiro tradicional e a economia baseada em blockchain.
Sua proposta é relativamente simples: criar um ativo digital capaz de manter valor próximo de uma referência e permitir que esse ativo seja movimentado digitalmente.
Na prática, porém, a estrutura é muito mais complexa.
A estabilidade depende das reservas, da liquidez, da governança, da capacidade de resgate, da tecnologia, da supervisão e da confiança dos usuários.
No Brasil, o avanço da regulamentação dos prestadores de serviços de ativos virtuais mostra que o tema já faz parte da evolução da infraestrutura financeira nacional.
A principal lição é direta:
STABLECOIN NÃO É APENAS UMA CRIPTOMOEDA “ESTÁVEL”.
É uma estrutura financeira e tecnológica cuja segurança depende de diversos elementos que precisam ser analisados conjuntamente.
Para empresas, investidores e usuários, compreender essa estrutura é mais importante do que simplesmente observar a promessa de estabilidade.
Conhecimento continua sendo a principal ferramenta para tomar decisões melhores.
Fontes oficiais
- Banco Central do Brasil — Regulação de ativos virtuais e stablecoins
- Presidência da República — Lei nº 14.478/2022
- Fundo Monetário Internacional — Understanding Stablecoins
- Banco de Compensações Internacionais — Stablecoins and safe asset prices
- Financial Stability Board — Global Stablecoin Arrangements
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.